ステーブルコインチェックアウトは、ステーブルコインを支払い手段として利用するデジタル決済モデルです。消費者は、法定通貨の価値に連動するデジタル資産で商品やサービスを購入できます。従来の銀行カード決済とは異なり、ステーブルコイン決済ではブロックチェーンネットワークを使って資産を移転できます。また、決済サービスプロバイダーが提供する換金・決済インフラを通じて、オンチェーンの資金を加盟店の既存の法定通貨口座に接続できます。このモデルにより、ステーブルコインの用途は暗号資産取引にとどまらず、日常的な購入、企業の代金回収、国際商取引の支払いへと広がります。
2026年9月28日、CitiとCoinbaseは、加盟店でのステーブルコイン受け入れと仮想口座関連サービスを中心に、デジタル資産決済分野での提携拡大を発表しました。Coinbase PaymentsとSpring by Citiの統合により、消費者はステーブルコインで支払い、加盟店は従来の銀行インフラを通じて法定通貨で決済代金を受け取れるようになります。この提携は、従来の金融機関が既存の法人向け銀行サービスにブロックチェーン決済機能を組み込む方法を模索していることを示しています。
本記事では、ステーブルコインチェックアウトの基本概念、決済フロー、技術的な仕組みを解説します。CitiとCoinbaseの提携を例に、ステーブルコインが消費者のウォレットから加盟店の決済システムに至るまでの流れを説明し、従来の銀行カード決済、銀行振込、クロスボーダー決済との違いを分析します。また、企業がステーブルコインチェックアウトを導入する際に検討すべき実務上の課題も取り上げます。
重要なポイント
-
ステーブルコインチェックアウトは、消費者がステーブルコインで商品やサービスの代金を支払える決済モデルです。通常、ウォレットでの支払い、取引確認、資産の換金、加盟店への決済代金の入金という工程を含みます。
-
CitiとCoinbaseは2026年9月に提携拡大を発表しました。Coinbase PaymentsやSpring by Citiなどのインフラを通じて、ステーブルコイン決済と従来の法定通貨決済を接続する計画です。
-
両社が発表した加盟店向け決済モデルでは、消費者はステーブルコインで支払えます。一方、加盟店はステーブルコインを直接保有せず、自動換金と銀行決済を通じて法定通貨を受け取れます。
-
Coinbase Paymentsは主にステーブルコイン決済の処理と関連する換金サービスを担います。Citiは銀行決済インフラを通じて、加盟店の代金回収と法定通貨での決済を支援します。
-
ステーブルコイン決済は、企業のクロスボーダー決済や資金移転に新たな選択肢を提供する可能性があります。ただし、実際の効率は、ブロックチェーンネットワーク、流動性、コンプライアンス要件、銀行決済の取り決めに左右されます。
ステーブルコインチェックアウトとは?ステーブルコインによる支払いの仕組みは?
ステーブルコインチェックアウトとは、消費者がステーブルコインを使って商品やサービスの代金を支払う方法です。従来の銀行カード決済とは異なり、通常はデジタルウォレットから支払いを開始し、ブロックチェーンネットワークを通じて資金を移転します。ステーブルコインは一般に米ドルなどの法定通貨に価値を連動させています。そのため、BTCやETHなど価格変動の大きい暗号資産よりも、商品の価格設定、日常的な支払い、企業間の決済に適しています。
技術面では、ステーブルコインチェックアウトは通常、支払いリクエストの生成、ウォレットでの承認、オンチェーン取引の確認、支払い状況の検証、加盟店への資金決済という工程で構成されます。消費者が加盟店の決済ページでステーブルコイン決済を選択すると、システムは対応する支払い先アドレスやウォレット操作のリクエストを生成できます。消費者が取引を承認した後、決済サービスプロバイダーはブロックチェーンネットワークを通じて資金の到着を確認し、加盟店の要件に応じてその後の決済を完了します。加盟店が法定通貨での直接受け取りを希望する場合、決済プラットフォームには、ステーブルコインの換金と銀行口座への出金サービスも必要です。
ステーブルコインチェックアウトの主な価値は、各加盟店が独自のブロックチェーンインフラを構築することなく、既存の商取引の決済フローにオンチェーン決済機能を組み込める点にあります。企業は、決済サービスプロバイダーが提供するAPI、ウォレット接続、取引監視、自動換金を利用することで、既存の注文管理や資金決済のプロセスを維持しながら、ステーブルコイン決済の選択肢を追加できます。ただし、ステーブルコイン取引のオンチェーンでの確認と、加盟店による法定通貨の最終的な受け取りは、同じ工程ではありません。後者は、銀行の営業時間、コンプライアンス審査、換金時の流動性の影響を受ける場合があります。
Citi × Coinbaseのステーブルコイン決済提携とは?
2026年9月28日、CitiとCoinbaseは、企業が従来の銀行サービスとブロックチェーン決済ネットワークをより利用しやすくすることを目的に、デジタル資産決済分野での提携拡大を発表しました。両社の公式発表によると、提携は主に2つのサービスを対象としています。1つは、Spring by CitiとCoinbase Paymentsを通じた加盟店でのステーブルコイン受け入れの支援です。もう1つは、Citi Virtual Account Walletを利用したCoinbase Virtual Accountsへの銀行インフラの提供です。この2つのサービスは、それぞれ従来の商取引決済へのステーブルコインの導入と、デジタル資産システムへの法定通貨の流入に対応します。
加盟店の代金回収については、CitiがSpring by Citiを通じて法人・機関投資家の顧客にステーブルコインチェックアウト機能を提供し、Coinbase Paymentsがステーブルコイン決済の処理と自動換金を担う計画です。消費者はステーブルコインで支払い、加盟店は最終的にCitiを通じて法定通貨で決済代金を受け取れます。加盟店自身がデジタル資産を保有、保管、管理する必要はありません。このモデルは、企業が暗号資産を直接保有することに伴う運用の複雑さを軽減し、既存の銀行決済インフラを通じて商取引にステーブルコインを導入できるようにします。
同時に、CoinbaseはCoinbase Virtual Accountsの基盤となる銀行サービスとして、CitiのVirtual Account Walletを選択しました。企業はこれらの仮想口座を使って法定通貨の資金を受け取り、保有し、支払うことができ、受け取った法定通貨をステーブルコインへ自動的に換金できます。加盟店でのステーブルコイン受け入れサービスとは異なり、この機能は企業の資金管理と法定通貨による資金投入に重点を置いています。2つのサービスを組み合わせることで、従来の金融とデジタル資産を双方向につなぎます。両社は、まず米国でサービスを開始し、その後、機能を追加する計画としています。ただし、提供範囲の全容と具体的な日程は、今後の発表によって確定します。
ステーブルコインチェックアウトは、どのようにステーブルコイン決済と法定通貨決済を実現するのか?
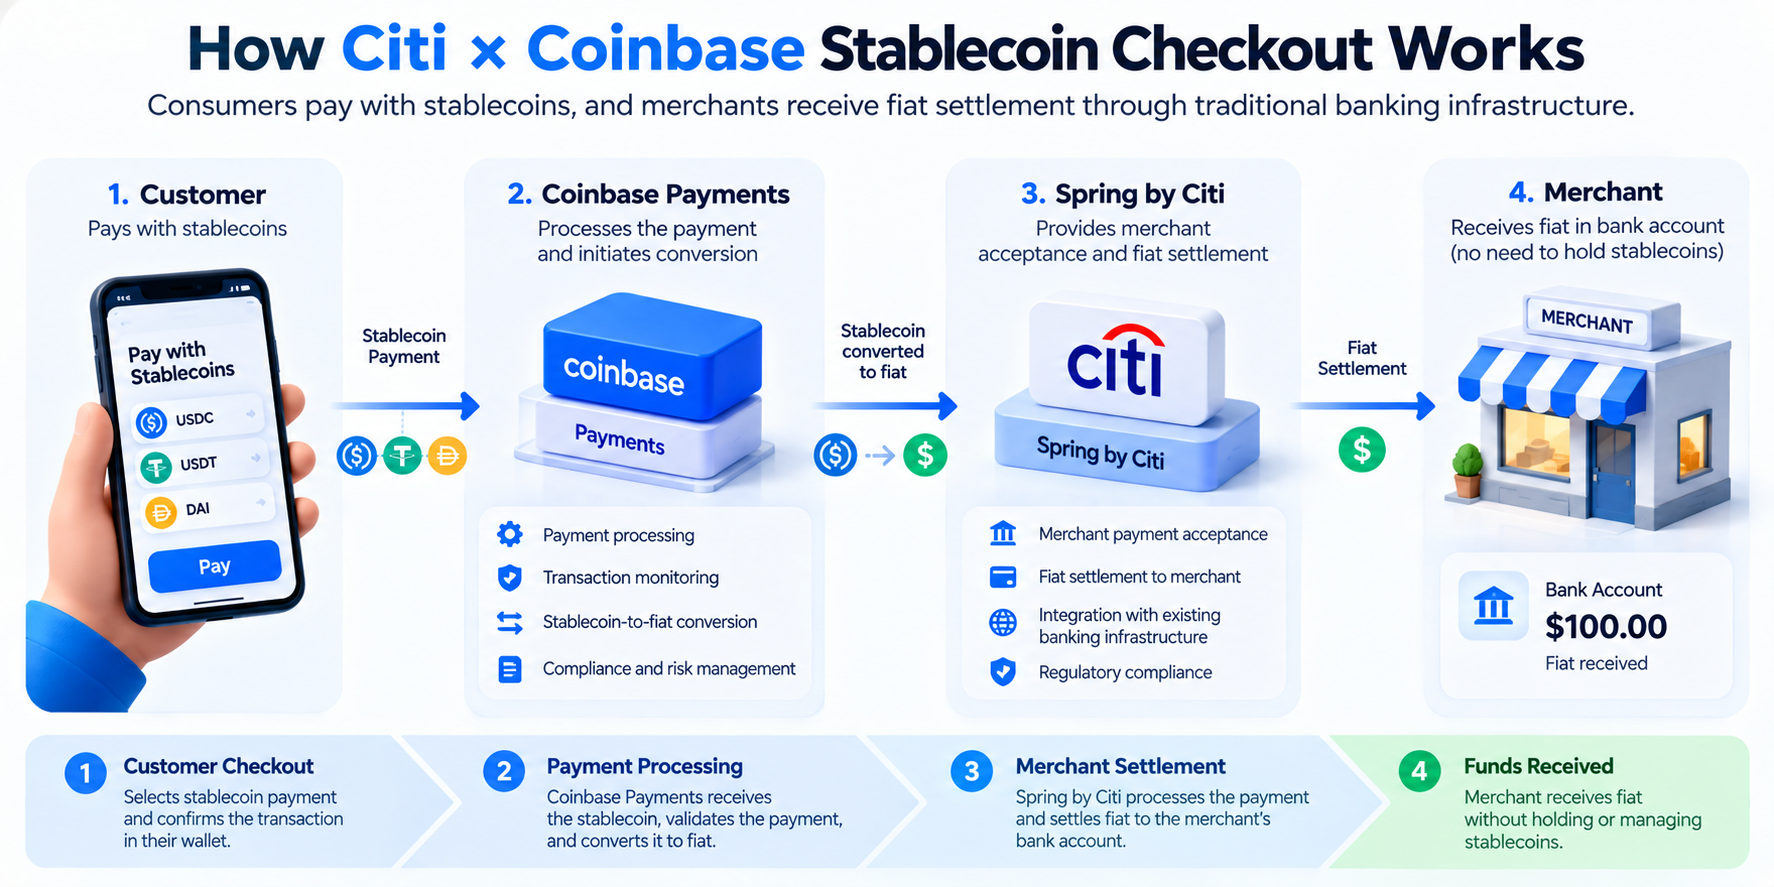
CitiとCoinbaseが発表した提携モデルでは、相互接続された2つのインフラ層を通じて、ステーブルコイン決済と法定通貨決済を完了します。消費者が加盟店の決済ページで支払い方法としてステーブルコインを選択すると、Coinbase Paymentsがデジタル資産決済の処理を提供し、取引フローに従って対象のステーブルコインの受け取りと換金を行います。その後、CitiがSpring by Citiと銀行決済システムを使って、換金後の法定通貨を加盟店に入金します。
このプロセスでは、消費者はステーブルコインで支払い、加盟店は引き続き従来の金融経路で資金を受け取ると理解できます。例えば、消費者が$100相当の商品を購入し、対応する加盟店の決済ページで米ドル連動型ステーブルコインを支払い方法として選択します。決済サービスプロバイダーはオンチェーンの支払いを処理した後、適用される為替レートと手数料に基づいてステーブルコインを法定通貨に換金します。加盟店は銀行決済を通じて対応する資金を受け取ります。$100の例は説明のみを目的としたものであり、CitiまたはCoinbaseが公表した具体的な手数料や実際の決済金額を示すものではありません。
このモデルの主な特徴は、支払いに使う資産と加盟店が決済代金として受け取る資産を異なるものにできる点です。従来の暗号資産の受け入れでは、一般に加盟店がデジタル資産を直接受け取り、法定通貨に換金するタイミングを判断する必要があります。ステーブルコインチェックアウトでは、決済サービスプロバイダーが換金を自動処理することで、加盟店がウォレット、秘密鍵、ステーブルコインの保有残高を直接管理する必要性を減らせます。Coinbaseによると、同社の決済インフラは、ステーブルコインの受け入れ、換金、資金管理、法定通貨のオンランプ・オフランプサービスを提供できます。これにより、企業は統一されたサービスインターフェースを通じてデジタル資産決済を処理できます。
ただし、オンチェーンの支払いが完了しても、法定通貨が同時に入金されるとは限りません。ステーブルコイン取引は比較的短時間でブロックチェーン上の確認を得られる場合がありますが、その後の換金、コンプライアンス審査、銀行での資金決済は別の工程です。そのため、企業がステーブルコインチェックアウトを評価する際には、オンチェーン取引の速度と、最終的な法定通貨の資金が利用可能になるまでの時間の両方を考慮する必要があります。両者を同じ決済効率の指標として扱うべきではありません。
Spring by CitiとCoinbase Paymentsは、どのような役割を担うのか?
Spring by Citiは、Citiが商取引の決済向けに提供する統合型の決済受け入れプラットフォームです。銀行インフラを通じて、企業の加盟店代金回収と決済の要件への対応を支援します。ステーブルコイン分野の提携では、Spring by Citiは主に従来の金融側の決済接続と加盟店サービスを提供します。これにより、Citiの法人・機関投資家の顧客は、デジタル資産の保管・決済システム全体を自ら構築せずに、既存の商取引決済システムにステーブルコイン決済の選択肢を追加できます。
Coinbase Paymentsは主に、ステーブルコイン決済の処理、オンチェーンでの資金移転、関連する換金機能など、デジタル資産決済インフラを担います。これらの機能をSpring by Citiに接続することで、Coinbaseは従来の銀行サービスを利用する法人顧客にステーブルコイン決済サービスを提供できます。一方、CitiはCoinbaseのデジタル資産技術を活用し、加盟店に新たな支払い方法を提供できます。この提携は、単に銀行がステーブルコインを発行するものではありません。異なる機関がそれぞれの専門性に応じて役割を分担し、オンチェーン決済と法定通貨決済を一連の商取引プロセスに統合するものです。
この役割分担は、ステーブルコイン決済インフラの発展の方向性を示しています。ブロックチェーンネットワークがデジタル資産の移転を担い、決済サービスプロバイダーが決済処理と換金を担当し、銀行が規制に準拠した法定通貨口座と決済サービスを提供します。企業が技術面とコンプライアンス面のすべての責任を単独で担う必要はありません。ただし、現地の法律、事業の種類、サービスプロバイダーの要件に応じて、必要な口座開設、本人確認、リスク管理の手続きを行う必要があります。
加盟店が暗号資産を直接保有せずにステーブルコインを受け入れられるのはなぜか?
従来の暗号資産の受け入れでは、一般に加盟店がデジタルウォレットを維持し、受け取ったBTC、ETH、ステーブルコインを管理する必要があります。そのため、企業は秘密鍵の管理、デジタル資産の会計処理、取引監視、法定通貨への換金に関するプロセスを整備しなければならない場合があります。主に米ドルなどの法定通貨で事業を行う企業にとって、デジタル資産の直接保有は資金管理や内部統制を複雑にする可能性があります。
ステーブルコインチェックアウトでは、決済サービスプロバイダーを通じて、ステーブルコインの受け入れと法定通貨での決済を分離します。消費者がステーブルコインで支払いを完了すると、決済インフラが対象のデジタル資産を受け取って処理し、サービスの取り決めに従って法定通貨へ自動的に換金します。加盟店は最終的に銀行決済を通じて資金を受け取るため、ステーブルコイン決済を受け入れるためだけに、ステーブルコインを長期保有したり、秘密鍵の保管を日常的に管理したりする必要はありません。CitiとCoinbaseの提携では、この機能が加盟店向けステーブルコイン受け入れサービスの中核となっています。
ただし、加盟店がステーブルコインを直接保有しないからといって、決済プロセスからデジタル資産に関するリスクが完全になくなるわけではありません。換金前のステーブルコインには、デペッグ、ブロックチェーンネットワークの障害、流動性不足のリスクが残る場合があります。決済サービスプロバイダーも、換金や取引処理に伴う運用リスクを管理する必要があります。個々のリスクを誰が負担するかは、サービス契約、換金のタイミング、決済の取り決めによって異なります。そのため、企業は法定通貨を最終的に受け取れることだけを決済の安全性の指標とせず、決済サービスプロバイダーのリスク管理能力と契約条件を評価する必要があります。
ステーブルコインチェックアウトは、クレジットカード決済や従来のクロスボーダー決済とどう異なるのか?
ステーブルコインチェックアウトと従来の決済方法の主な違いは、基盤となる資金移転ネットワークと決済の仕組みにあります。クレジットカード決済では、一般にカード発行会社、加盟店契約会社、カードネットワークを通じて、承認、清算、決済を完了します。ステーブルコイン決済では、ブロックチェーンネットワーク上でデジタル資産を直接移転し、その後、決済サービスプロバイダーが換金と加盟店への決済を行えます。どちらも消費者には比較的シンプルな決済インターフェースを提供できますが、背後にある資金処理の方法は大きく異なります。
クロスボーダー決済では、従来の銀行振込にコルレス銀行、国際清算ネットワーク、各国の銀行の営業時間が関わる場合があります。ステーブルコインは、対応するブロックチェーンネットワーク上で24時間送金できるため、一部の国際資金移転の効率を改善する可能性があります。ただし、ステーブルコインを国境を越えて送金できることは、支払いのすべての工程が即時に完了することを意味しません。特に、受取人がステーブルコインを現地の法定通貨に換金する必要がある場合、そのプロセスは引き続き規制に準拠した換金サービスと現地の銀行システムに依存します。
| 比較項目 | ステーブルコインチェックアウト | クレジットカード決済 | 従来の銀行による国際送金 |
|---|---|---|---|
| 支払い手段 | ステーブルコインとデジタルウォレット | クレジットカードとデビットカード | 銀行口座 |
| 基盤ネットワーク | ブロックチェーンと決済サービスプロバイダー | カードネットワークと銀行ネットワーク | 銀行と国際清算ネットワーク |
| 資金処理 | オンチェーンでの移転、必要に応じた自動換金 | 承認、清算、決済 | 銀行間の資金移転 |
| 稼働時間 | ブロックチェーンは一般に24時間365日稼働 | 決済承認は一般に24時間対応 | 銀行と決済システムによって異なる |
| 返金の仕組み | 通常、返金用の追加取引が必要 | 一般に返金と紛争解決のプロセスが整備されている | 銀行と送金の規則によって異なる |
| 主な費用 | ネットワーク手数料、換金手数料、サービス手数料 | 加盟店手数料と関連費用 | 送金手数料、為替レート、コルレス銀行手数料 |
企業の観点では、ステーブルコインチェックアウトがあらゆる場面でクレジットカードや銀行振込より優れているとは限りません。すでに成熟した銀行カード決済システムを持つ加盟店にとって、ステーブルコイン決済の追加は、既存の決済ネットワークを全面的に置き換えることではなく、新たなユーザー層への対応を主な目的とする場合があります。適切な決済方法は、引き続きユーザーのニーズ、取引量、対応地域、資金決済のコストに基づいて評価する必要があります。
ステーブルコインチェックアウトには、どのようなリスクや制約があるのか?
ステーブルコイン決済はブロックチェーンネットワークを使って資金を移転できますが、その安全性と安定性は、ステーブルコイン発行体の仕組み、基盤となるブロックチェーン、決済サービスプロバイダーの運用能力などの影響を受けます。第1のリスクはデペッグです。ステーブルコインは一般に米ドルなどの法定通貨に価値を連動させていますが、準備資産、償還時の流動性、市場の信頼の変化によって、市場価格が連動先の価値から乖離する場合があります。決済サービスプロバイダーが想定した為替レートで換金を完了できなければ、最終的な決済金額に影響する可能性があります。
第2のリスクは、オンチェーン取引の不可逆性と操作ミスに関するものです。消費者が誤ったブロックチェーンネットワークを使用したり、間違ったアドレスを入力したり、非対応の決済コントラクトに資金を送ったりすると、資金が正常に到着しない可能性があります。従来のクレジットカード取引とは異なり、ブロックチェーン送金には、一般にネットワークが直接実行する標準化されたチャージバックの仕組みがありません。そのため、ステーブルコイン決済プラットフォームは、独自の返金、取引の例外処理、カスタマーサポートのプロセスを整備する必要があります。
規制への準拠とサービスの提供範囲も重要な制約です。ステーブルコイン決済には、マネーロンダリング対策(AML)、本人確認(KYC)、制裁対象のスクリーニング、決済サービスのライセンス要件が関わる場合があります。ステーブルコインに対する規制基準も法域によって異なります。CitiとCoinbaseが発表した関連サービスは、まず米国での提供開始を予定しており、すべての国、加盟店、ステーブルコインにすでに対応しているわけではありません。企業は導入前に、具体的なサービス利用資格、対応ネットワーク、手数料体系、決済条件を確認する必要があります。
Citi × Coinbaseの提携は、ステーブルコイン決済市場にとって何を意味するのか?
CitiとCoinbaseの提携は、ステーブルコインが暗号資産取引市場の資金移転手段から、従来の商取引決済や企業の資金管理へと徐々に用途を広げていることを示しています。従来、ステーブルコインは主に取引所の資金移転、DeFiでの活動、オンチェーン資産の決済に使われていました。決済インフラの整備が進むにつれて、その用途は加盟店の代金回収、企業の支払い、国際資金移転へと拡大しています。
この提携の重要性は、新しい支払い方法を追加することだけでなく、ステーブルコイン決済を規制に準拠した銀行インフラに接続する点にもあります。加盟店は消費者にステーブルコインでの支払いを提供しながら、企業としては使い慣れた銀行口座を通じて引き続き法定通貨を受け取れます。これにより、デジタル資産を直接管理する際の技術的な障壁が下がり、ステーブルコインをより幅広い商取引に導入するための参考となるインフラモデルが提供されます。
業界の発展という観点では、ステーブルコインチェックアウトは、従来の金融とブロックチェーン技術の相互補完的な関係も示しています。銀行には、確立された口座システム、コンプライアンス対応能力、法人顧客基盤があります。一方、暗号資産決済サービスプロバイダーは、オンチェーン資産の移転、ウォレット接続、デジタル資産の換金機能を提供できます。これらの能力を組み合わせることで、従来の決済システムとデジタル資産ネットワークの相互運用性が向上する可能性があります。ただし、ステーブルコイン決済が大規模に普及するかどうかは、実際の加盟店の需要、規制環境、消費者の利用体験、長期的な運用コストに左右されます。金融機関の提携発表だけで、普及の行方を判断することはできません。
まとめ
ステーブルコインチェックアウトは、ステーブルコインで商品やサービスの代金を支払い、その後の資金決済を決済インフラで処理するデジタル決済モデルです。その中核的な価値は、消費者がオンチェーン資産で支払い、加盟店はニーズに応じて、最終的な決済資産としてステーブルコインまたは法定通貨を選択できる点にあります。
2026年9月、CitiとCoinbaseは提携を拡大し、このモデルを実用化する新たな方向性を示しました。Coinbase PaymentsとSpring by Citiの統合により、ステーブルコイン決済を従来の銀行の加盟店決済システムに接続できます。企業はデジタル資産を直接保有せずに、ステーブルコイン決済の選択肢を追加できます。同時に、Coinbase Virtual Accountsは、企業の法定通貨口座とステーブルコインへの換金プロセスをさらに結び付けます。
ただし、ステーブルコイン決済は従来の金融システムから独立して機能するものではありません。実際の運用では、引き続き資産の換金、銀行決済、規制への準拠、決済の安全性を考慮する必要があります。銀行とデジタル資産サービスプロバイダーが決済インフラの統合を模索する中、ステーブルコインチェックアウトは、従来の商取引決済とオンチェーン金融をつなぐ重要な方法になる可能性があります。
よくある質問
ステーブルコインチェックアウトとは何ですか?
ステーブルコインチェックアウトは、消費者がステーブルコインを使って商品やサービスを購入できる支払い方法です。消費者はデジタルウォレットから支払いを開始します。決済サービスプロバイダーはオンチェーン取引を処理し、加盟店の要件に応じてステーブルコインまたは法定通貨での決済を完了します。
CitiとCoinbaseの提携では、ステーブルコインチェックアウトはどのように機能しますか?
両社が発表した提携モデルでは、消費者がステーブルコインで支払い、Coinbase Paymentsがステーブルコイン決済の処理と自動換金を担います。CitiはSpring by Citiを通じて、加盟店に法定通貨での決済を提供します。加盟店がステーブルコインを直接保有・管理する必要はありません。
ステーブルコインチェックアウトを利用する加盟店は、USDCを保有する必要がありますか?
必ずしも必要ではありません。CitiとCoinbaseが発表した加盟店向けステーブルコイン受け入れモデルでは、加盟店はステーブルコインを直接保有せず、自動換金を通じて法定通貨を受け取れます。両社は、この提携で対応する資産の完全な一覧をまだ公表していないため、USDCのみに対応するサービスと決めつけることはできません。
ステーブルコインチェックアウトは、クレジットカード決済より速いですか?
ステーブルコインはブロックチェーンネットワークを使って24時間資金を移転できますが、実際の決済速度は、ネットワーク上の確認、決済サービスプロバイダーの処理、資産の換金、銀行決済に左右されます。一部の場面では速度面の利点がある可能性がありますが、すべてのステーブルコイン決済がクレジットカード決済より速いとは限りません。
Citi × Coinbaseのステーブルコイン決済サービスは、世界中で利用できますか?
いいえ。2026年9月28日付の公式発表によると、両社はまず米国で関連サービスを開始し、その後、機能を拡張する計画です。具体的な提供開始日、対応地域、加盟店の利用資格、対応資産については、CitiとCoinbaseの最新の公式情報を確認してください。
関連記事

Sidraは1,000ドルを突破するのか?2026年〜2027年のSidra Chain価格クレームを現実的に分析
価格が上昇し、手数料率は低下傾向を示しています。ウォール街の資本が暗号資産マーケットプレイスに参入する中、市場は「レイヤード・ブルラン」に入ったのでしょうか?
USDCとは?最も注目すべきステーブルコインの一つについての分析。
ERC-8183とは何か──AIエージェントの商業標準および分散型エージェント経済の基盤について解説
NFTのフラグメンテーション:参入障壁を下げ、流動性を高める革新的なメカニズム