

トークン/ウォレットを検索
## 最新の市場パラドックス:価格上昇と弱気な先物センチメントの共存
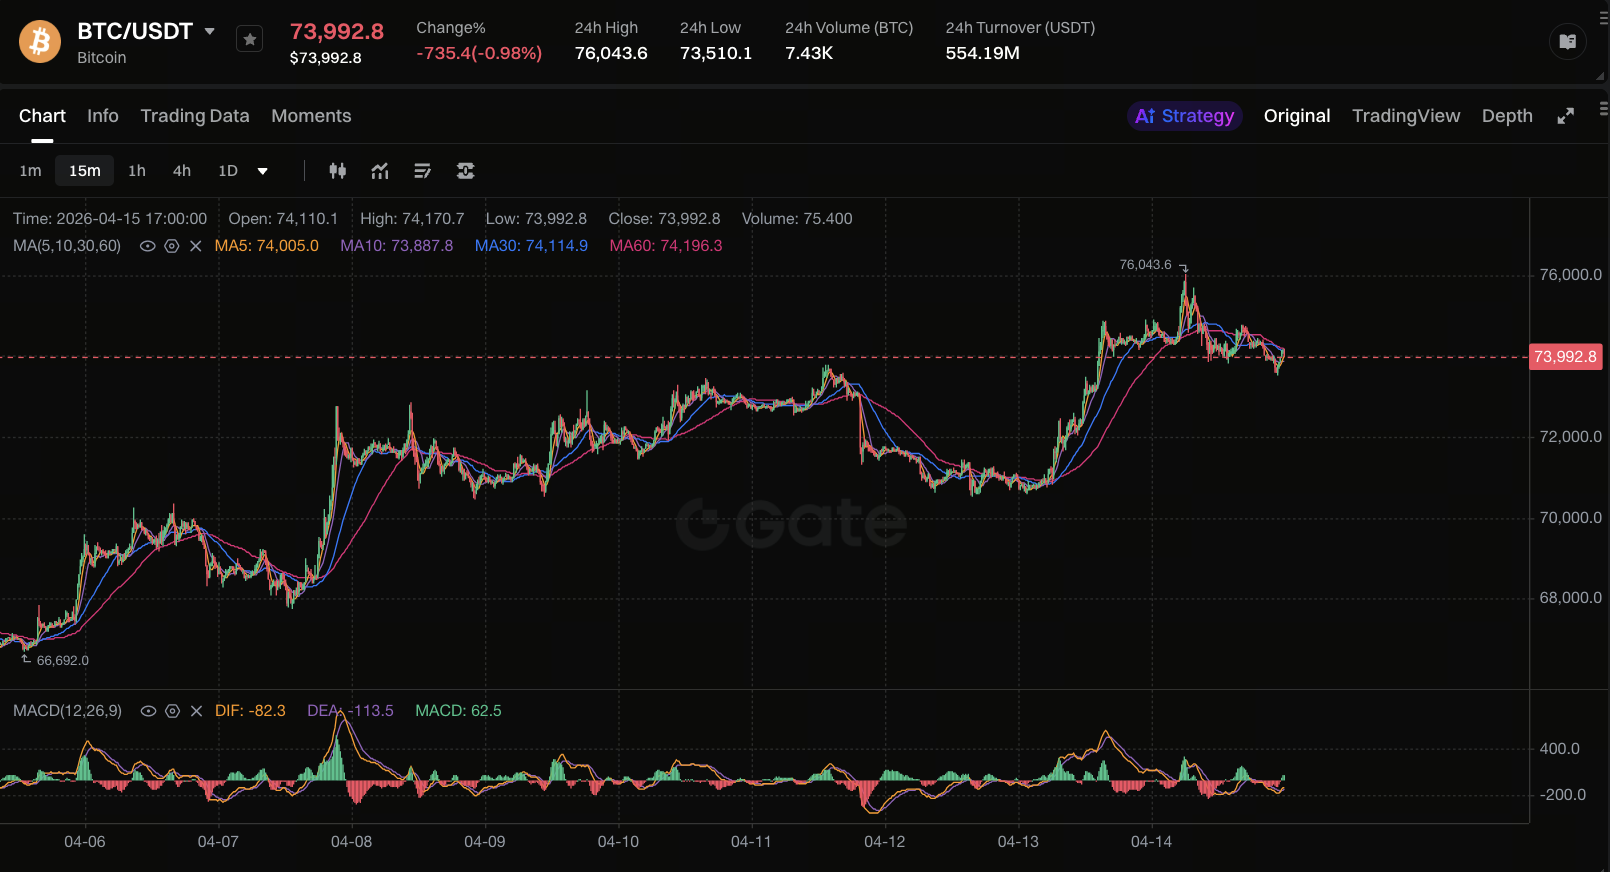
ここ数日、市場では一見矛盾した状況が見られます。
画像出典: [Gate マーケットページ](https://www.gate.com/trade/BTC_USDT)
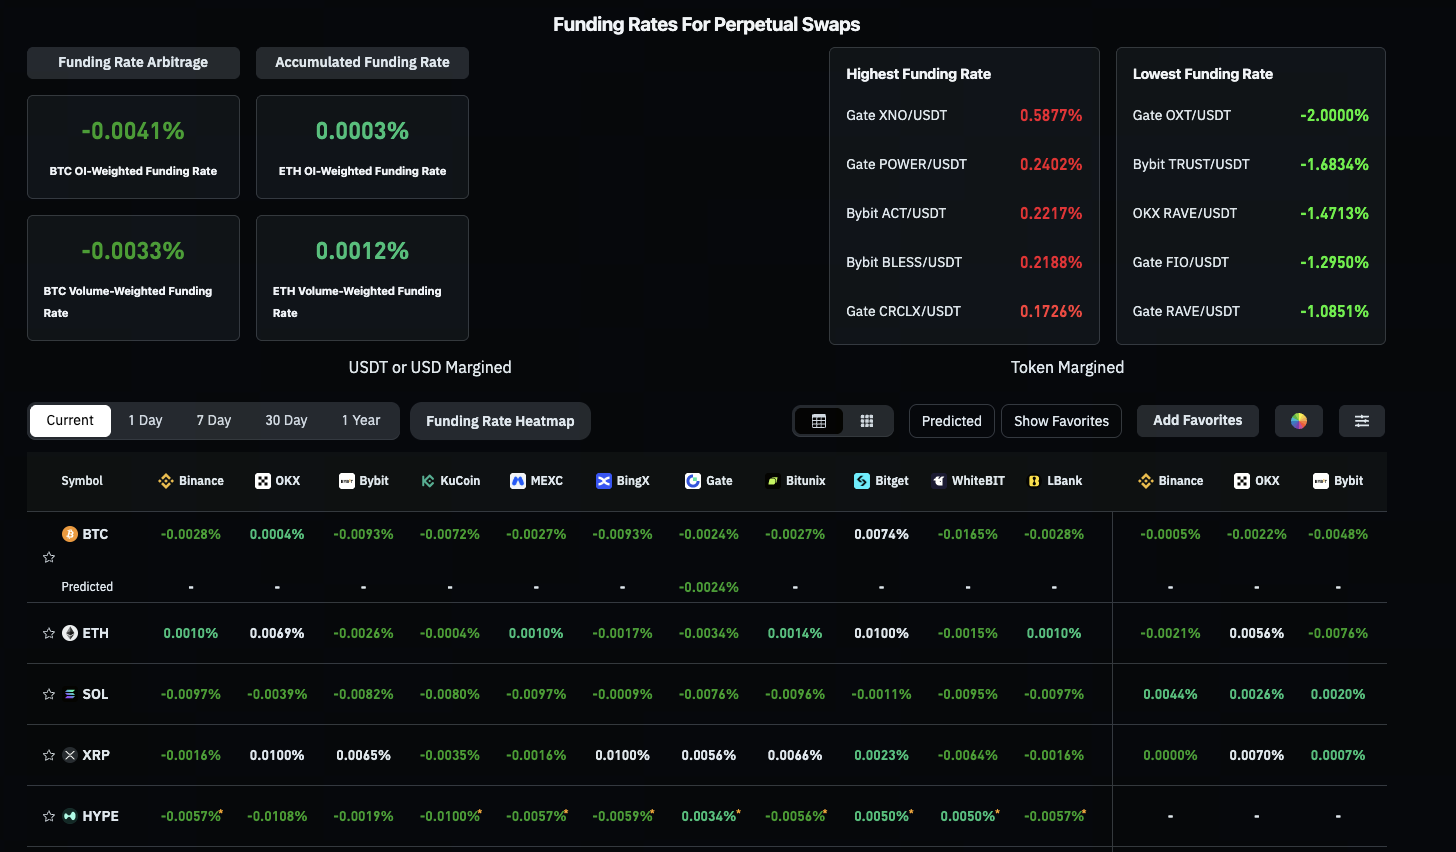
一方で、ビットコインは約76,000ドルまで上昇した後に反落し、従来よりも全体の価格水準が引き上げられました。他方、主要なCEXおよびDEXの資金調達率はそれに連動して上昇することなく、依然として弱気圏にとどまっています。ショートのセンチメントは時に前日よりも強まる場面も見られます。
画像出典: [Coinglass 資金調達率ページ](https://www.coinglass.com/FundingRate)
これは市場構造の変化を経た新常態を示しています。従来のリテール主導サイクルでは、価格の上昇とともに資金調達率が急速にプラスへ転じ、ロングポジションが過密になる傾向がありました。しかし現在は機関投資家の影響が強まり、価格の推進要因と先物センチメントが切り離され、「現物は堅調、先物は弱気」という市場環境が生まれています。
## なぜ「価格上昇+マイナス資金調達率」が共存するのか
### 現物買いと先物ポジションは異なる市場参加者によるもの
現物市場への資金流入はETFや資産運用口座、配分重視の資本が主導しています。一方、先物市場は依然として高頻度・短期トレーダーが中心です。
前者は四半期ごとの配分やリスク予算を重視し、後者は日中のボラティリティや短期的なドローダウンに注目します。時間軸が異なるため、両者が発するシグナルはしばしば対立します。
### 機関投資家によるヘッジが資金調達率を体系的に押し下げる
機関投資家の参加が増える中、一般的な戦略は「現物ロング+無期限ショート」や「ETF保有+デリバティブヘッジ」となっています。
これらは単純な弱気ポジションではなくリスク管理の手法ですが、オーダーブック上ではショート供給の増加として現れ、資金調達率を押し下げる要因となります。
### 価格の急騰・反落が短期的な弱気論を強化する
価格が重要な水準を突破した後に反落すると、短期トレーダーはこれを「ダマシ上げ」と解釈しやすくなります。
この局面で資金調達率がすでに低迷していれば、新たなショートポジションの増加がさらに弱気感を強め、「価格は下落していないが、センチメントだけが先に弱気化する」状況が生まれます。
### 資金調達率は混雑度の指標、トレンド予測の指標ではない
資金調達率は本質的に無期限先物のロング・ショートコストを均衡させる仕組みです。
「どちらが過密か」を示すものであり、単独でトレンドの終了を示唆するものではありません。機関主導のサイクルでは資金調達率だけに頼る判断は誤解を招くリスクが高まります。
## ウォール街が市場をどう変革しているか:取引所からプロダクトマーケットプレイスへ
2024年が「現物ETF合法化」の幕開けであれば、2026年は「プロダクト競争」の時代に突入します。
Goldman Sachsによるビットコイン・プレミアム・インカムETF申請は大きな転換点となり、ウォール街はもはやビットコインの価格連動だけでなく、ボラティリティや収益構造も商品として提供しています。
この変化は以下の3つの本質的な転換をもたらします。
1. 資本流入:暗号資産ファンドは取引所やオンチェーンブリッジに限定されず、伝統的なウェルスマネジメント経路が新たな資本流入源となっています。
2. 資本属性:短期モメンタム資本の比率が低下し、中・低回転率かつリスク予算重視の資本が増加しています。
3. プライシングモデル:市場は「現物価格の動き注視」から、「現物+ボラティリティ+プロダクト需要」を含む総合的な価格形成へと移行しています。
その結果、現在の暗号資産市場は単なるセンチメント主導ではなく、階層的な金融システムに近づいています。
## 新たな資本構造におけるローテーション論理:BTC・ETH・ハイベータ資産
資本の階層化により、ローテーションサイクルも再定義されています。
- 第一層:BTCが中核。機関投資家は流動性とコンプライアンスに優れたBTCへの配分を最優先します。
- 第二層:ETHがハブ。BTCが安定すると、一部のリスク予算がETHにシフトし、ETHの相対的な強さや新たな活発さに現れます。
- 第三層:ハイベータテーマ。アルトコインにも機会はありますが、明確なカタリストと十分な流動性が必要で、従来のような広範なベータラリーには依存しません。
資金調達率が弱気でも、全ての支援資本が無期限先物にポジションを持っているわけではないため、価格は底堅く推移する場合があります。
## 今サイクルの核心リスク:資本不足ではなくミスマッチ
現在の最大リスクは「新規資本がない」ことではなく、「新規資本と取引構造のミスマッチ」です。具体的には以下の通りです。
- 動きの遅い現物資本が流入している一方で、先物側は過度なレバレッジが支配的です。
- 機関資本は中核資産を重視しますが、市場はこれを全資産のブルランと誤認しています。
- リスク資産間の急速なローテーションにより、モメンタム資本がタイミングを誤ってポジションを増やします。
この結果、指数は安定して見えても個別資産のパフォーマンスは大きく乖離し、「広範拡散」ロジックで取引を続ける投資家は構造的な市場で繰り返しドローダウンを被る可能性が高まります。
## 実践的フレームワーク:トレンド継続を評価する3つの主要指標
「価格と資金調達率が乖離」する場面では、1つのシグナルだけでなく最低3つのデータセットを監視することが重要です。
1. 資金調達率(センチメント):ロング・ショートポジションが極端に偏っていないかを把握します。弱気な数値は必ずしも弱気相場を示すものではなく、ショートスクイーズや反射的リスクの可能性も示唆します。
2. 建玉(レバレッジ):価格とともに建玉が増加すれば新たなレバレッジ資金が流入中、建玉が減少すれば主にショートカバーです。これらのシナリオの持続性は異なります。
3. 現物純流入およびETF資本(キャッシュ):本当に買いがトレンドを支えているかを見極める上で不可欠です。キャッシュ流入がなければ、いかなるテクニカルリバウンドも脆弱です。
簡易的な評価方法:
- 弱気な資金調達率+建玉増加+現物純流入:価格上昇継続の確率が高く、パッシブなショートスクイーズに注意が必要です。
- 弱気な資金調達率+建玉増加+現物弱含み:高位ゲームで急反転リスクが高まります。
- 中立的な資金調達率+適度な建玉+現物流入継続:最も健全な構造で、トレンドフォローに最適です。
## 結論:市場は構造的なリプライシング中であり、単純なブル・ベアサイクルではない
現在、価格が反発しても資金調達率は弱気のままです。これは市場が新たな段階へと移行したことを示しており、単なるブル・ベアローテーションではなく、資本源・プロダクト構造・リスク表現のリプライシングが進んでいます。
今後の市場分析は直線的な思考を超える必要があります。より効果的なアプローチは、価格を結果、資金調達率を混雑度、ETFと現物フローを推進力と見なすことです。この3つが一致すればトレンドは安定し、乖離すれば取引を控えるべきタイミングとなります。
機関化の時代における最大のリスクは、強気・弱気そのものではなく、旧来の市場プレイブックで新たな構造変化を読み解こうとすることです。
著者: Max
* 本情報はGate Web3が提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGate Web3を参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
関連記事

初級編
Sidraは1,000ドルを突破するのか?2026年〜2027年のSidra Chain価格クレームを現実的に分析
Sidra Chainは、利息(リバー)、過度な不確実性(ガラル)、またはハラールではない資産を伴わない暗号資産関連の活動を望むユーザー向けに、シャリーア準拠のブロックチェーンとして展開されています。この理念が、マイニング、KYC認証、SidraStart、そして将来的なSDAの上場をめぐって、現在も大規模なコミュニティが形成されている背景にあります。しかし、この理念だけで公開市場の市場価格が生まれるわけではありません。
初級編
USDCとは?最も注目すべきステーブルコインの一つについての分析。
USDCは、米ドルに1:1でペッグされたステーブルコインです。CircleとCoinbaseが共同でローンチし、Centre Consortiumが管理しています。
初級編
NFTのフラグメンテーション:参入障壁を下げ、流動性を高める革新的なメカニズム
分割NFTは、ユニークかつ不可分なNFTを取引可能な共有単位に分割します。この仕組みにより、より多くの投資家が高価値デジタル資産の取引に参加できるようになり、NFTマーケットプレイスの流動性が大きく向上します。
初級編
BEP20ウォレットとは何か?用途とコア機能を詳しく解説
BEP20ウォレットは、BNBチェーンを自由に利用できる全アクセスパスとしてご利用いただけます。BEP20トークンのワンクリック振替、DeFi・GameFi・NFT DAppへの即時接続、低ガス手数料と即時承認による快適なオンチェーン体験を提供します。
初級編
ERC-20トークンとウォレットガイド:イーサリアムエコシステムにおける標準資産
ERC-20は、Ethereumにおいて最も広く利用されているトークン標準です。デジタル資産のための統一フレームワークを提供し、DeFi、NFT、DAOといったアプリケーションの発展を支える基盤となっています。
初級編
GameFiとは何ですか?ブロックチェーンゲームで収益を得る方法
GameFiは、ゲームエンターテインメントと分散型金融(DeFi)を融合し、プレイヤーがプレイを通じて実際に価値のあるオンチェーン資産を獲得できる環境を提供します。NFTやトークンエコノミー、収益メカニズム、ユーザー主導の経済モデルを活用することで、GameFiはゲームにおける価値提案を革新しています。