Що таке оплата стейблкоїнами? Як Citi та Coinbase поєднують платежі в стейблкоїнах із розрахунками у фіатній валюті
Stablecoin Checkout — це модель цифрових платежів, у якій стейблкоїни використовуються як платіжний засіб. Вона дає змогу споживачам оплачувати товари або послуги цифровими активами, прив’язаними до вартості фіатних валют. На відміну від традиційних платежів банківськими картками, платежі в стейблкоїнах можуть використовувати блокчейн-мережі для переказу активів і підключати кошти в блокчейні до наявних фіатних рахунків продавців через інфраструктуру конвертації та розрахунків, яку надають постачальники платіжних послуг. Ця модель розширює використання стейблкоїнів за межі торгівлі криптоактивами — для повсякденних покупок, приймання платежів від компаній і транскордонних комерційних платежів.
28 вересня 2026 року Citi і Coinbase оголосили про розширення співпраці у сфері платежів цифровими активами, зосередившись на прийманні стейблкоїнів продавцями та послугах, пов’язаних із віртуальними рахунками. Інтеграція Coinbase Payments і Spring by Citi дає змогу споживачам оплачувати покупки стейблкоїнами, а продавцям — отримувати фіатні кошти через традиційну банківську інфраструктуру. Ця співпраця демонструє, як традиційні фінансові установи вивчають способи інтеграції платіжних можливостей блокчейну в наявні послуги комерційного банкінгу.
У цій статті розглянуто основні поняття, процес платежу й технічні механізми Stablecoin Checkout. На прикладі співпраці Citi і Coinbase пояснюється, як стейблкоїни переміщуються з гаманців споживачів до систем розрахунків із продавцями, а також аналізуються відмінності цього способу оплати від традиційних банківських карток, банківських переказів і транскордонних платежів. Також розглянуто практичні питання, які компаніям потрібно враховувати під час упровадження Stablecoin Checkout.
Основні висновки
-
Stablecoin Checkout — це модель платежів, яка дає змогу споживачам оплачувати товари або послуги стейблкоїнами. Зазвичай вона передбачає оплату з гаманця, підтвердження транзакції, конвертацію активів і розрахунки з продавцем.
-
У вересні 2026 року Citi і Coinbase оголосили про розширення співпраці, передбачивши підключення платежів у стейблкоїнах до традиційних фіатних розрахунків через інфраструктуру, зокрема Coinbase Payments і Spring by Citi.
-
За оголошеною двома компаніями моделлю платежів для продавців споживачі можуть оплачувати покупки стейблкоїнами, а продавці — отримувати фіатні кошти завдяки автоматичній конвертації та банківським розрахункам, не зберігаючи стейблкоїни безпосередньо.
-
Coinbase Payments переважно відповідає за обробку платежів у стейблкоїнах і пов’язані з нею послуги конвертації, тоді як Citi надає послуги приймання платежів від продавців і підтримку фіатних розрахунків через свою банківську платіжну інфраструктуру.
-
Платежі в стейблкоїнах можуть надати компаніям нові можливості для транскордонних платежів і переказу коштів, але їхня фактична ефективність і надалі залежить від блокчейн-мереж, ліквідності, вимог щодо дотримання нормативних вимог і організації банківських розрахунків.
Що таке Stablecoin Checkout? Як працює оплата через Stablecoin Checkout?
Stablecoin Checkout — це спосіб оплати, за якого споживачі використовують стейблкоїни для придбання товарів або послуг. На відміну від традиційних платежів банківськими картками, платежі в стейблкоїнах зазвичай ініціюються через цифровий гаманець, а кошти переказуються блокчейн-мережею. Стейблкоїни зазвичай прив’язані до фіатних валют, зокрема до долара США. Тому вони краще підходять для встановлення цін на товари, повсякденних платежів і розрахунків із компаніями, ніж волатильніші криптоактиви, як-от BTC та ETH.
З технічного погляду Stablecoin Checkout зазвичай охоплює формування платіжного запиту, авторизацію в гаманці, підтвердження транзакції в блокчейні, перевірку статусу платежу та розрахунки з продавцем. Після того як споживач обирає оплату стейблкоїнами на сторінці оформлення замовлення продавця, система може сформувати відповідну платіжну адресу або запит на взаємодію з гаманцем. Після підтвердження транзакції споживачем постачальник платіжних послуг використовує блокчейн-мережу, щоб перевірити надходження коштів, а потім виконує розрахунки відповідно до вимог продавця. Якщо продавець хоче безпосередньо отримувати фіатні кошти, платіжна платформа також має надавати послуги конвертації стейблкоїнів і виведення коштів на банківський рахунок.
Ключова цінність Stablecoin Checkout полягає в тому, що платіжні можливості блокчейну можна вбудувати в наявні процеси комерційних платежів, не вимагаючи від кожного продавця самостійно створювати власну блокчейн-інфраструктуру. Завдяки API, підключенню гаманців, моніторингу транзакцій і автоматичній конвертації, які надають постачальники платіжних послуг, компанії можуть додати оплату стейблкоїнами, зберігаючи наявні процеси керування замовленнями та фінансових розрахунків. Водночас підтвердження транзакції у стейблкоїнах у блокчейні та остаточне отримання продавцем фіатних коштів — це різні процеси. На останній можуть впливати години роботи банків, перевірки відповідності нормативним вимогам і ліквідність для конвертації.
Що таке співпраця Citi × Coinbase у сфері платежів у стейблкоїнах?
28 вересня 2026 року Citi і Coinbase оголосили про розширення співпраці у сфері платежів цифровими активами, спрямованої на те, щоб допомогти компаніям зручніше підключатися до традиційних банківських послуг і мереж платежів на основі блокчейну. Згідно з офіційним оголошенням компаній, співпраця переважно охоплює дві послуги: підтримку приймання стейблкоїнів продавцями через Spring by Citi і Coinbase Payments, а також використання Citi Virtual Account Wallet для надання банківської інфраструктури для Coinbase Virtual Accounts. Ці дві послуги відповідно спрямовані на інтеграцію стейблкоїнів у традиційні сценарії комерційних платежів і переміщення фіатних коштів у системи цифрових активів.
Для приймання платежів від продавців Citi планує надавати корпоративним клієнтам можливості Stablecoin Checkout через Spring by Citi, тоді як Coinbase Payments оброблятиме платежі в стейблкоїнах і виконуватиме автоматичну конвертацію. Споживачі зможуть оплачувати покупки стейблкоїнами, а продавці зрештою отримуватимуть фіатні кошти через Citi, не зберігаючи, не утримуючи на зберіганні та не керуючи цифровими активами самостійно. Ця модель зменшує операційну складність, пов’язану з прямим використанням криптоактивів компаніями, і дає змогу використовувати стейблкоїни у комерційних платежах через наявну банківську платіжну інфраструктуру.
Водночас Coinbase обрала Virtual Account Wallet від Citi як базову банківську послугу для Coinbase Virtual Accounts. Компанії можуть використовувати ці віртуальні рахунки для отримання, зберігання та переказу фіатних коштів, а також для автоматичної конвертації отриманих фіатних коштів у стейблкоїни. На відміну від послуги приймання стейблкоїнів продавцями, ця функція більше зосереджена на керуванні корпоративною скарбницею та поповненні фіатними коштами. Разом ці дві послуги створюють двосторонній зв’язок між традиційними фінансами та цифровими активами. Компанії зазначили, що спочатку послуги буде запущено у США, а згодом планується розширення функціональності. Однак остаточний обсяг запуску й конкретні строки залежатимуть від подальших оголошень.
Як Stablecoin Checkout забезпечує платежі в стейблкоїнах і фіатні розрахунки?
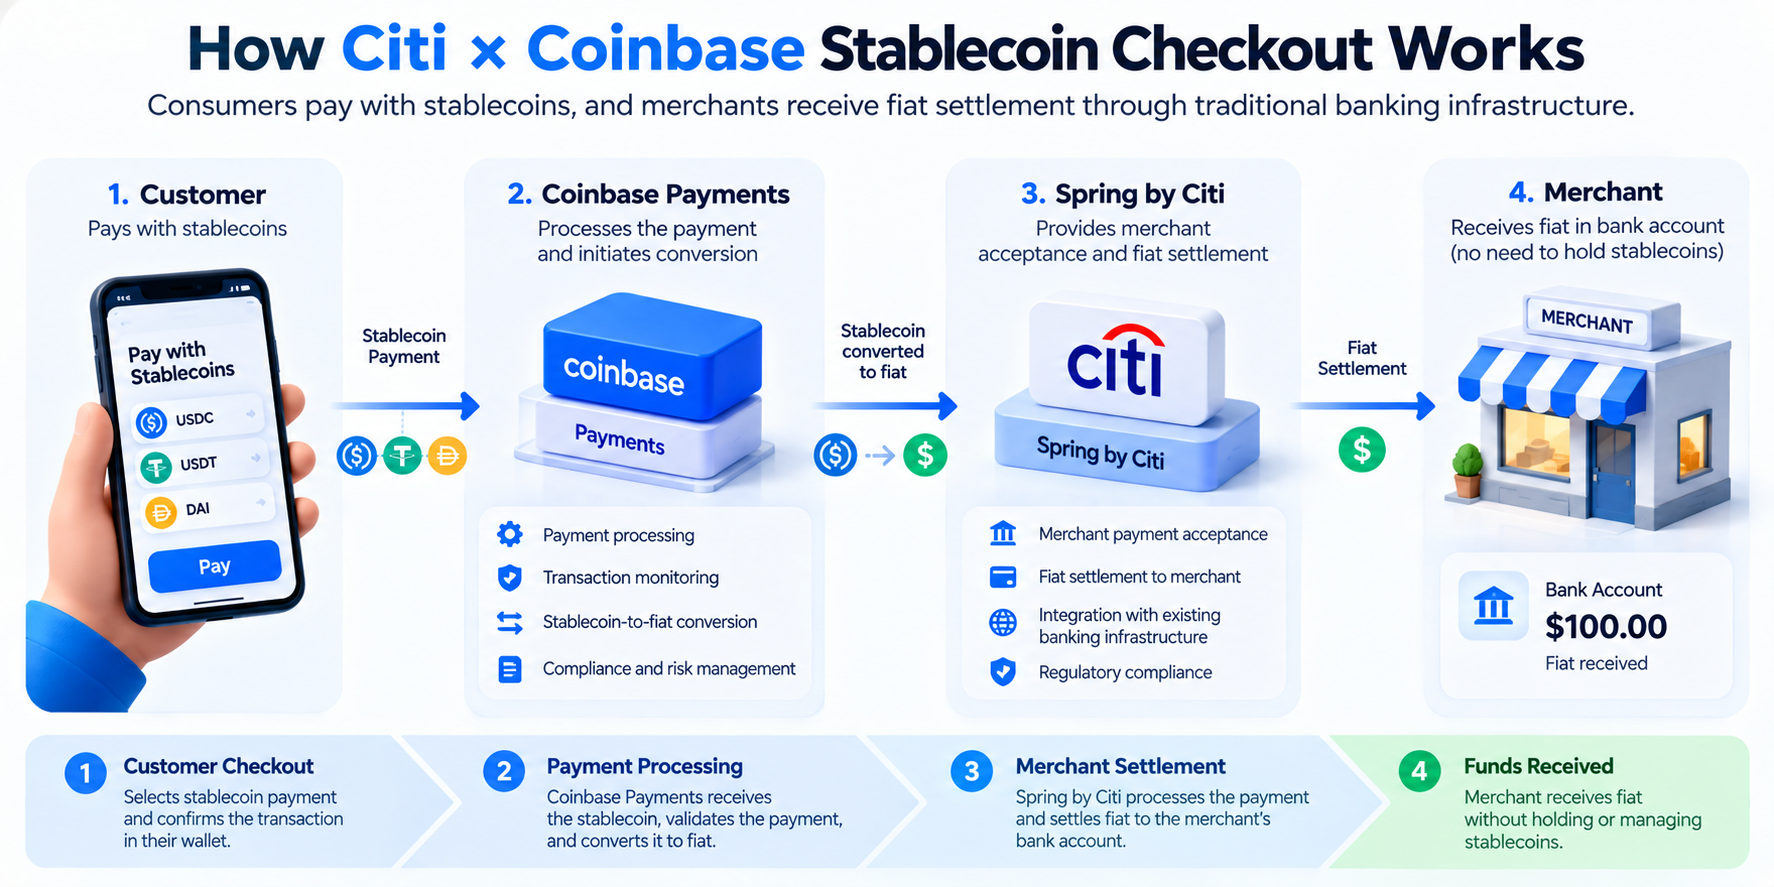
За моделлю співпраці, оголошеною Citi і Coinbase, платежі в стейблкоїнах і фіатні розрахунки виконуються через два взаємопов’язані рівні інфраструктури. Після того як споживач обирає стейблкоїни як спосіб оплати на сторінці оформлення замовлення продавця, Coinbase Payments забезпечує обробку платежів цифровими активами та приймання і конвертацію відповідних стейблкоїнів згідно з процесом транзакції. Потім Citi використовує Spring by Citi і свою банківську систему розрахунків, щоб перерахувати конвертовані фіатні кошти продавцю.
Цей процес можна описати так: споживач оплачує покупку стейблкоїнами, а продавець продовжує отримувати кошти традиційними фінансовими каналами. Наприклад, споживач купує товари на суму 100 доларів США й обирає стейблкоїн, прив’язаний до долара США, як спосіб оплати на підтримуваній платіжній сторінці продавця. Після обробки платежу в блокчейні постачальник платіжних послуг конвертує стейблкоїн у фіатні кошти за відповідним обмінним курсом і з урахуванням комісій, а продавець отримує відповідні кошти через банківські розрахунки. Приклад із сумою 100 доларів США наведено лише для ілюстрації. Він не відображає конкретних комісій або фактичної суми розрахунків, розкритих Citi чи Coinbase.
Ключова особливість цієї моделі полягає в тому, що платіжний актив і актив розрахунків із продавцем можуть відрізнятися. Традиційне приймання криптоактивів зазвичай передбачає, що продавці безпосередньо отримують цифрові активи й самостійно вирішують, коли конвертувати їх у фіатні кошти. Stablecoin Checkout може використовувати постачальника платіжних послуг для автоматичної обробки конвертації, зменшуючи потребу продавців безпосередньо керувати гаманцями, приватними ключами та позиціями у стейблкоїнах. Coinbase зазначає, що її платіжна інфраструктура може забезпечувати приймання стейблкоїнів, конвертацію, керування скарбницею, а також послуги введення та виведення фіатних коштів, даючи змогу компаніям обробляти платежі цифровими активами через єдиний інтерфейс послуг.
Однак завершення платежу в блокчейні не означає, що фіатні кошти надійдуть одночасно. Транзакція у стейблкоїнах може отримати підтвердження в блокчейні відносно швидко, тоді як подальші конвертація, перевірка відповідності нормативним вимогам і банківські розрахунки залишаються окремими етапами. Тому під час оцінювання Stablecoin Checkout компаніям потрібно враховувати як швидкість транзакцій у блокчейні, так і час до фактичної доступності остаточних фіатних коштів, а не розглядати ці показники як одну й ту саму міру ефективності розрахунків.
Які ролі виконують Spring by Citi і Coinbase Payments?
Spring by Citi — це інтегрована платформа для приймання платежів, яку Citi надає для сценаріїв комерційних платежів. Вона допомагає компаніям забезпечувати приймання платежів від продавців і виконувати розрахунки через банківську інфраструктуру. У межах співпраці у сфері стейблкоїнів Spring by Citi переважно забезпечує доступ до платежів і послуги для продавців із боку традиційної фінансової системи. Це дає змогу корпоративним клієнтам Citi додавати оплату стейблкоїнами до наявних комерційних платіжних систем, не створюючи самостійно повну систему зберігання цифрових активів і розрахунків.
Coinbase Payments переважно відповідає за інфраструктуру платежів цифровими активами, зокрема обробку платежів у стейблкоїнах, перекази коштів у блокчейні та пов’язані з ними можливості конвертації. Поєднуючи ці функції зі Spring by Citi, Coinbase може розширити послуги оплати стейблкоїнами для корпоративних клієнтів, які використовують традиційні банківські послуги, а Citi — скористатися технологіями цифрових активів Coinbase, щоб запропонувати продавцям новий спосіб оплати. Ця співпраця не зводиться до випуску стейблкоїнів банком. Натомість завдяки розподілу компетенцій між різними установами платежі в блокчейні та фіатні розрахунки інтегруються в безперервний комерційний процес.
Такий розподіл відповідальності відображає напрям розвитку інфраструктури платежів у стейблкоїнах: блокчейн-мережі забезпечують перекази цифрових активів, постачальники платіжних послуг — обробку платежів і конвертацію, а банки — регульовані фіатні рахунки та розрахункові послуги. Компаніям не потрібно самостійно брати на себе всі технічні обов’язки та обов’язки щодо дотримання нормативних вимог, але їм усе одно потрібно пройти необхідні процедури відкриття рахунку, ідентифікації та керування ризиками відповідно до місцевого законодавства, виду діяльності та вимог постачальника послуг.
Чому продавці можуть приймати стейблкоїни, не зберігаючи безпосередньо криптоактиви?
Традиційне приймання криптоактивів зазвичай вимагає від продавців підтримувати цифровий гаманець і керувати BTC, ETH або стейблкоїнами після їх отримання. Це означає, що компаніям може знадобитися створити процеси керування приватними ключами, обліку цифрових активів, моніторингу транзакцій і конвертації у фіатні кошти. Для компаній, які переважно працюють у доларах США або інших фіатних валютах, безпосереднє зберігання цифрових активів може ускладнити керування скарбницею та внутрішній контроль.
Stablecoin Checkout розділяє приймання стейблкоїнів і фіатні розрахунки за допомогою постачальника платіжних послуг. Після того як споживач здійснює платіж у стейблкоїнах, платіжна інфраструктура отримує та обробляє відповідні цифрові активи й автоматично конвертує їх у фіатні кошти відповідно до умов послуги. Зрештою продавець отримує кошти через банківські розрахунки, тому йому не потрібно довгостроково зберігати стейблкоїни або щодня самостійно керувати зберіганням приватних ключів лише для приймання платежів у стейблкоїнах. У співпраці Citi і Coinbase ця функція є ключовою особливістю Merchant Stablecoin Acceptance.
Однак те, що продавці не зберігають стейблкоїни безпосередньо, не означає повної відсутності цифрових ризиків у платіжному процесі. До конвертації стейблкоїни все ще можуть зазнавати ризиків втрати прив’язки, збоїв блокчейн-мережі або недостатньої ліквідності. Постачальники платіжних послуг також мають керувати операційними ризиками, пов’язаними з конвертацією та обробкою транзакцій. Сторона, відповідальна за конкретні ризики, залежить від умов договору про надання послуг, часу конвертації та організації розрахунків. Тому компаніям потрібно оцінювати можливості постачальника платіжних послуг у сфері керування ризиками й умови договору, а не вважати остаточне отримання фіатних коштів єдиним показником безпеки платежів.
Чим Stablecoin Checkout відрізняється від кредитних карток і традиційних транскордонних платежів?
Основна відмінність Stablecoin Checkout від традиційних способів оплати полягає в мережах переказу коштів і механізмах розрахунків, які лежать в їхній основі. Платежі кредитними картками зазвичай залежать від емітентів, еквайрів і карткових мереж, які забезпечують авторизацію, кліринг і розрахунки. Платежі в стейблкоїнах можуть передбачати прямий переказ цифрових активів блокчейн-мережею, після чого постачальник платіжних послуг виконує конвертацію та розрахунки з продавцем. Обидва способи можуть забезпечувати споживачам відносно простий платіжний інтерфейс, але базові способи обробки коштів у них істотно відрізняються.
У транскордонних платіжних сценаріях традиційні банківські перекази можуть передбачати участь банків-кореспондентів, транскордонних клірингових мереж і банківських годин у різних країнах. Стейблкоїни можна переказувати цілодобово підтримуваними блокчейн-мережами, тому вони потенційно можуть підвищити ефективність окремих транскордонних переказів коштів. Однак транскордонний переказ стейблкоїнів не означає, що кожен етап платежу можна завершити миттєво. Зокрема, коли отримувачу потрібно конвертувати стейблкоїни в місцеву фіатну валюту, процес і надалі залежить від послуг конвертації, що відповідають нормативним вимогам, і місцевої банківської системи.
| Критерій порівняння | Stablecoin Checkout | Оплата кредитною карткою | Традиційний транскордонний банківський переказ |
|---|---|---|---|
| Платіжний інструмент | Стейблкоїни та цифрові гаманці | Кредитні та дебетові картки | Банківські рахунки |
| Базова мережа | Блокчейн і постачальники платіжних послуг | Карткові та банківські мережі | Банки й транскордонні клірингові мережі |
| Обробка коштів | Переказ у блокчейні з можливістю автоматичної конвертації | Авторизація, кліринг і розрахунки | Міжбанківський переказ коштів |
| Години роботи | Блокчейни зазвичай працюють цілодобово | Авторизація платежів зазвичай доступна цілодобово | Залежить від банків і платіжних систем |
| Механізм повернення коштів | Зазвичай потребує додаткової транзакції повернення | Зазвичай передбачає усталені процеси повернення коштів і врегулювання спорів | Залежить від банківських правил і правил переказу |
| Основні витрати | Комісії мережі, комісії за конвертацію та послуги | Комісії продавця та пов’язані витрати | Комісії за переказ, обмінні курси та комісії банків-кореспондентів |
З погляду бізнесу Stablecoin Checkout не обов’язково кращий за кредитні картки або банківські перекази в кожному сценарії. Для продавців, які вже мають розвинену систему платежів банківськими картками, додавання оплати стейблкоїнами може бути передусім способом залучити нові групи користувачів, а не повністю замінити наявні платіжні мережі. Відповідний спосіб оплати й надалі потрібно оцінювати з урахуванням потреб користувачів, обсягу транзакцій, регіонального охоплення та витрат на розрахунки.
Які ризики та обмеження має Stablecoin Checkout?
Хоча платежі в стейблкоїнах можуть використовувати блокчейн-мережі для переказу коштів, на їхню безпеку та стабільність і надалі впливають такі чинники, як механізми емітента стейблкоїна, базовий блокчейн і операційні можливості постачальників платіжних послуг. Перший ризик — втрата прив’язки. Хоча стейблкоїни зазвичай прив’язані до фіатних валют, зокрема до долара США, їхня ринкова ціна може відхилятися через зміни в резервних активах, ліквідності погашення або довірі ринку. Якщо постачальник платіжних послуг не зможе виконати конвертацію за очікуваним обмінним курсом, це може вплинути на остаточну суму розрахунків.
Другий ризик пов’язаний із незворотністю транзакцій у блокчейні та операційними помилками. Якщо споживач використає неправильну блокчейн-мережу, введе неправильну адресу або переказує кошти на непідтримуваний платіжний контракт, кошти можуть не надійти належним чином. На відміну від традиційних транзакцій із кредитними картками, перекази в блокчейні зазвичай не мають стандартизованого механізму повернення платежу, який безпосередньо виконується мережею. Тому платформи для платежів у стейблкоїнах мають створювати окремі процеси повернення коштів, обробки виняткових ситуацій із транзакціями та підтримки клієнтів.
Важливими обмеженнями також є дотримання нормативних вимог і доступність послуг. Платежі в стейблкоїнах можуть передбачати вимоги щодо протидії відмиванню коштів (AML), ідентифікації клієнта (KYC), перевірки санкційних обмежень і ліцензування платіжних послуг. Нормативні стандарти для стейблкоїнів також відрізняються залежно від юрисдикції. Пов’язані з цим послуги, оголошені Citi і Coinbase, спочатку планується запустити у США, але це не означає, що всі країни, продавці або стейблкоїни вже підтримуються. До інтеграції компаніям потрібно підтвердити конкретні критерії доступності послуг, підтримувані мережі, структуру комісій та умови розрахунків.
Що означає співпраця Citi × Coinbase для ринку платежів у стейблкоїнах?
Співпраця Citi і Coinbase демонструє, як стейблкоїни поступово переходять від інструментів переказу коштів на ринку торгівлі криптоактивами до традиційних комерційних платежів і керування корпоративною скарбницею. Раніше стейблкоїни переважно використовувалися для переказу коштів між біржами, операцій у DeFi та розрахунків за активами в блокчейні. У міру розвитку платіжної інфраструктури сфери їхнього застосування розширюються на приймання платежів від продавців, корпоративні платежі й транскордонні перекази коштів.
Важливість цієї співпраці полягає не лише в додаванні нового способу оплати, а й у підключенні платежів у стейблкоїнах до регульованої банківської інфраструктури. Продавці можуть дозволити споживачам оплачувати покупки стейблкоїнами, а компанії — продовжувати отримувати фіатні кошти на звичні банківські рахунки. Це знижує технічний бар’єр для безпосереднього керування цифровими активами й створює приклад інфраструктурної моделі для впровадження стейблкоїнів у ширші комерційні сценарії.
З погляду розвитку галузі Stablecoin Checkout також демонструє взаємодоповнювальний характер традиційних фінансів і блокчейн-технологій. Банки мають розвинені системи рахунків, можливості забезпечення відповідності нормативним вимогам і клієнтську базу компаній, тоді як постачальники платіжних послуг у сфері криптоактивів можуть забезпечити перекази активів у блокчейні, підключення гаманців і конвертацію цифрових активів. Поєднання цих можливостей може покращити взаємодію між традиційними платіжними системами та мережами цифрових активів. Однак те, чи зможуть платежі в стейблкоїнах набути широкого поширення, і надалі залежить від реального попиту з боку продавців, нормативного середовища, користувацького досвіду та довгострокових операційних витрат. Масштаб упровадження не можна визначати лише на підставі оголошення про співпрацю фінансових установ.
Висновок
Stablecoin Checkout — це модель цифрових платежів, у якій стейблкоїни використовуються для оплати товарів або послуг, а платіжна інфраструктура забезпечує подальші розрахунки за коштами. Її ключова цінність полягає в тому, що споживачі можуть оплачувати покупки активами в блокчейні, а продавці — обирати стейблкоїни або фіатні кошти як остаточний актив розрахунків залежно від своїх потреб.
У вересні 2026 року Citi і Coinbase розширили співпрацю, запропонувавши новий практичний напрям розвитку цієї моделі. Завдяки інтеграції Coinbase Payments і Spring by Citi платежі в стейблкоїнах можуть підключатися до традиційних банківських систем розрахунків із продавцями, даючи компаніям змогу додавати оплату стейблкоїнами без безпосереднього зберігання цифрових активів. Водночас Coinbase Virtual Accounts додатково поєднують фіатні рахунки компаній із процесами конвертації у стейблкоїни.
Однак платежі в стейблкоїнах не функціонують незалежно від традиційної фінансової системи. Для їхньої фактичної роботи й надалі потрібно враховувати конвертацію активів, банківські розрахунки, дотримання нормативних вимог і безпеку платежів. У міру того як банки та постачальники послуг цифрових активів продовжують досліджувати інтеграцію платіжної інфраструктури, Stablecoin Checkout може стати важливим способом поєднання традиційних комерційних платежів із фінансами в блокчейні.
Поширені запитання
Що таке Stablecoin Checkout?
Stablecoin Checkout — це спосіб оплати, який дає змогу споживачам купувати товари або послуги за допомогою стейблкоїнів. Споживачі ініціюють платежі через цифрові гаманці, а постачальники платіжних послуг обробляють транзакції в блокчейні та виконують розрахунки у стейблкоїнах або фіатних коштах відповідно до вимог продавця.
Як працює Stablecoin Checkout у межах співпраці Citi і Coinbase?
За моделлю співпраці, оголошеною двома компаніями, споживачі оплачують покупки стейблкоїнами, Coinbase Payments обробляє платежі в стейблкоїнах і виконує автоматичну конвертацію, а Citi забезпечує фіатні розрахунки з продавцями через Spring by Citi. Продавцям не потрібно безпосередньо зберігати або контролювати стейблкоїни.
Чи потрібно продавцям, які використовують Stablecoin Checkout, зберігати USDC?
Не обов’язково. За оголошеною Citi і Coinbase моделлю приймання стейблкоїнів продавцями вони можуть отримувати фіатні кошти завдяки автоматичній конвертації, не зберігаючи стейблкоїни безпосередньо. Компанії ще не оголосили повний перелік активів, які підтримуватимуться в межах цієї співпраці, тому не можна вважати, що послуга підтримує лише USDC.
Чи швидший Stablecoin Checkout за платежі кредитними картками?
Стейблкоїни можуть використовувати блокчейн-мережі для цілодобового переказу коштів, але фактична швидкість платежу залежить від підтвердження в мережі, обробки постачальником платіжних послуг, конвертації активів і банківських розрахунків. В окремих сценаріях вони можуть забезпечувати переваги щодо швидкості, але не можна гарантувати, що всі платежі в стейблкоїнах будуть швидшими за платежі кредитними картками.
Чи доступна платіжна послуга Citi × Coinbase у стейблкоїнах у всьому світі?
Ні. Згідно з офіційним оголошенням від 28 вересня 2026 року, компанії планують спочатку запустити пов’язані послуги у США, а згодом розширити їхню функціональність. Конкретна дата запуску, підтримувані регіони, критерії доступності для продавців і підтримувані активи визначаються останньою офіційною інформацією від Citi та Coinbase.
Пов’язані статті
Що таке USDC? Огляд одного з найпомітніших стейблкоїнів.

Чи подолає Sidra позначку $1 000? Реалістичний аналіз прогнозів ціни Sidra Chain на 2026–2027 роки
Ціни зростають, а ставки комісії знижуються: коли капітал з Wall Street надходить на криптовалютний маркетплейс, чи входить ринок у "layered bull run" (багаторівневий бичачий ринок)?
Що таке ERC-8183? Огляд комерційного стандарту для AI-агентів і базових принципів децентралізованої економіки агентів
Фрагментація NFT — це інноваційний механізм, який сприяє зниженню бар'єрів і підвищує ліквідність.