
Stablecoin Checkout(稳定币支付结账)是一种将稳定币作为支付工具的数字支付模式,允许消费者使用与法定货币价值挂钩的数字资产购买商品或服务。与传统银行卡支付不同,稳定币支付可以利用区块链网络完成资产转移,并通过支付服务商提供的兑换和结算基础设施,将链上资金连接至商户现有的法币账户。这种模式使稳定币的应用范围从加密资产交易逐步延伸至日常消费、企业收款和跨境商业支付。
2026 年 9 月 28 日,花旗集团(Citi)与 Coinbase 宣布扩大双方在数字资产支付领域的合作,重点推出商户稳定币收款及虚拟账户相关服务。其中,Coinbase Payments 与 Spring by Citi 的结合,使消费者能够使用稳定币付款,而商户可以通过传统银行基础设施获得法币结算。这一合作反映出传统金融机构正在探索如何将区块链支付能力整合至现有的商业银行服务体系。
本文将围绕 Stablecoin Checkout 的基本概念、支付流程及技术机制展开,结合 Citi 与 Coinbase 的合作模式,解释稳定币如何从消费者钱包进入商户结算体系,并分析这种支付方式与传统银行卡、银行转账及跨境支付的区别,以及企业采用稳定币结账时需要考虑的实际问题。
核心要点
-
Stablecoin Checkout 是一种允许消费者使用稳定币完成商品或服务付款的支付模式,通常涉及钱包支付、交易确认、资产兑换和商户结算等环节。
-
Citi 与 Coinbase 于 2026 年 9 月宣布扩展合作,计划通过 Coinbase Payments 与 Spring by Citi 等基础设施连接稳定币支付和传统法币结算。
-
在双方公布的商户支付模式中,消费者可以使用稳定币付款,商户则可以通过自动兑换和银行结算机制获得法币,无需直接持有稳定币。
-
Coinbase Payments 主要负责稳定币支付处理及相关兑换服务,Citi 则通过银行支付基础设施提供商户收款和法币结算支持。
-
稳定币支付有望为企业提供新的跨境支付和资金流转方式,但其实际效率仍取决于区块链网络、流动性、合规要求及银行结算安排。
什么是 Stablecoin Checkout?稳定币支付结账如何运作?
Stablecoin Checkout 是指消费者在购买商品或服务时,使用稳定币完成支付的结账方式。与传统银行卡支付不同,稳定币支付通常通过数字钱包发起交易,并利用区块链网络完成资金转移。稳定币通常与美元等法定货币保持价值锚定,因此相较于 BTC、ETH 等价格波动较大的加密资产,更适合用于商品定价、日常付款及企业结算。
从技术流程来看,Stablecoin Checkout 通常包括支付请求生成、钱包授权、链上交易确认、支付状态验证及商户资金结算等环节。消费者在商户结账页面选择稳定币支付后,系统可以生成相应的收款地址或钱包交互请求,消费者确认交易后,支付服务商通过区块链网络识别资金到账情况,并根据商户需求完成后续结算。如果商户希望直接接收法币,支付平台还需要提供稳定币兑换及银行账户出金服务。
Stablecoin Checkout 的关键价值在于将链上支付能力嵌入现有商业支付流程,而不要求所有商户自行建设区块链基础设施。通过支付服务商提供的 API、钱包连接、交易监测及自动兑换功能,企业可以在保留传统订单管理和财务结算方式的同时,增加稳定币支付选项。不过,稳定币交易的链上确认与商户最终收到法币并非同一个过程,后者仍可能受到银行营业安排、合规审核和兑换流动性等因素影响。
Citi × Coinbase 稳定币支付合作是什么?
2026 年 9 月 28 日,Citi 与 Coinbase 宣布扩大数字资产支付合作,旨在帮助企业更便捷地连接传统银行服务与区块链支付网络。根据双方官方公告,此次合作主要围绕两项服务展开:一是通过 Spring by Citi 与 Coinbase Payments 支持商户接受稳定币付款,二是利用 Citi Virtual Account Wallet 为 Coinbase Virtual Accounts 提供银行基础设施。两项服务分别解决稳定币进入传统商业支付场景,以及法币进入数字资产体系的问题。
在商户收款方面,Citi 计划通过 Spring by Citi 为机构客户提供稳定币结账能力,Coinbase Payments 则承担稳定币支付处理和自动兑换工作。消费者可以使用稳定币完成付款,而商户最终通过 Citi 获得法币结算,无需自行持有、托管或管理数字资产。这种模式降低了企业直接接触加密资产的运营复杂度,也使稳定币能够通过现有银行支付基础设施进入商业收款场景。
与此同时,Coinbase 选择 Citi 的 Virtual Account Wallet 作为 Coinbase Virtual Accounts 的底层银行服务。企业可以利用这些虚拟账户接收、持有和支付法币,并将收到的法币自动转换为稳定币。与商户稳定币收款服务不同,这项功能更偏向企业资金管理和法币入金,两者共同构成传统金融与数字资产之间的双向连接。双方表示,相关服务将首先在美国推出,并计划继续扩展其他功能,但完整上线范围及具体时间表仍需以后续公告为准。
Stablecoin Checkout 如何实现稳定币支付与法币结算?
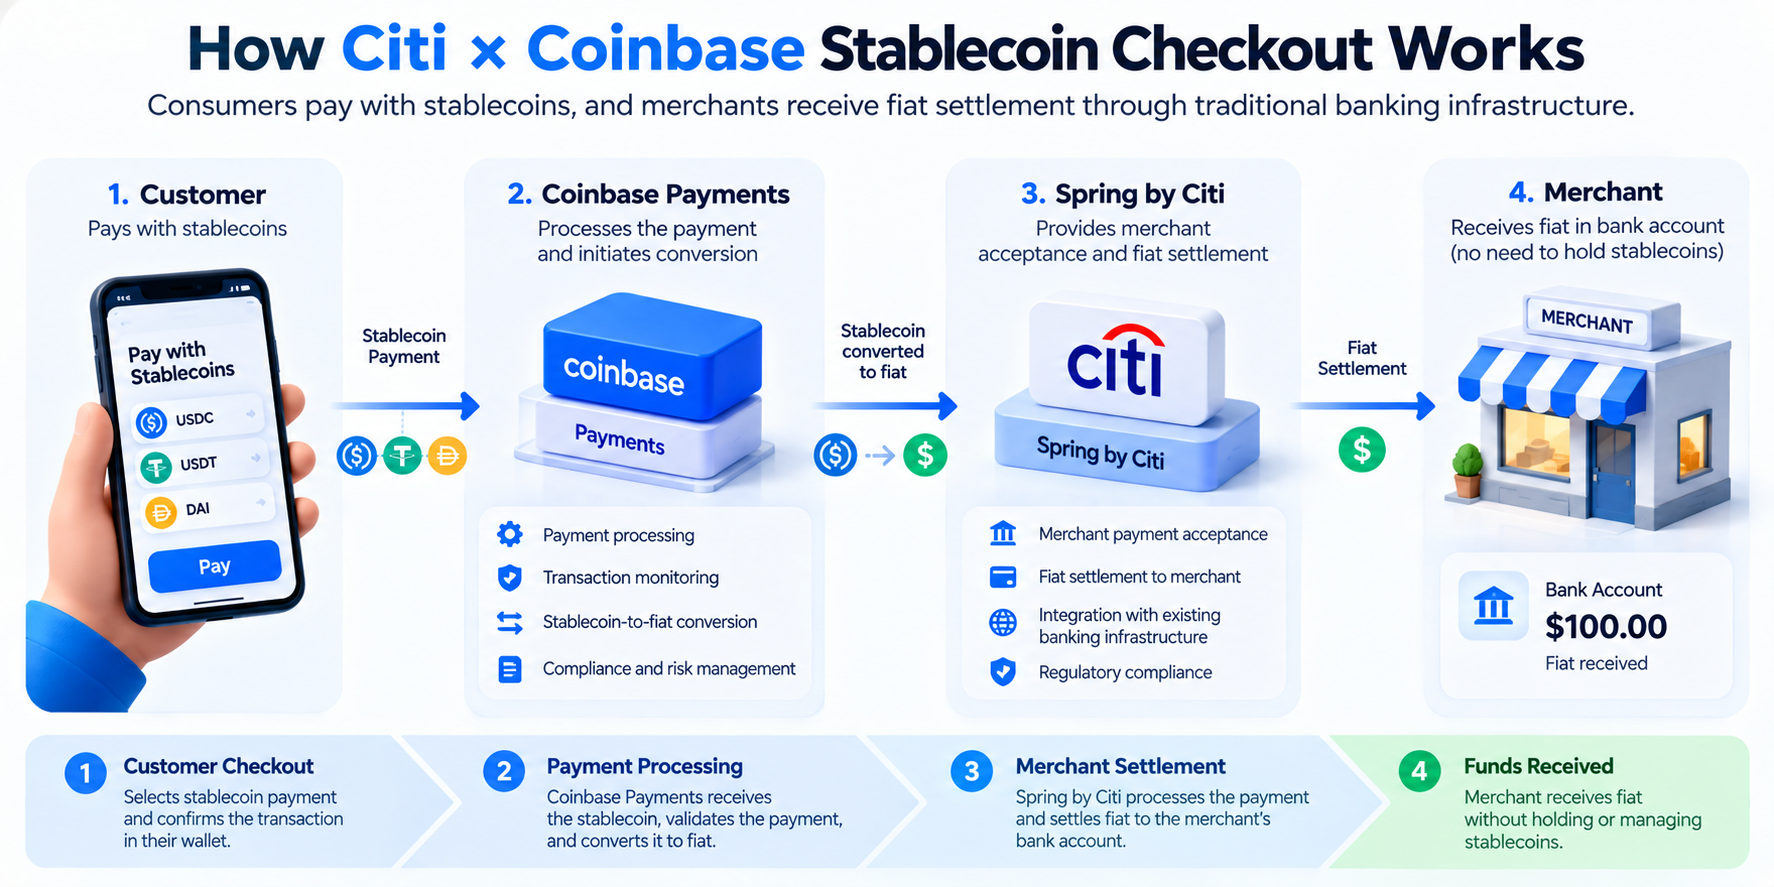
在 Citi 与 Coinbase 公布的合作模式中,稳定币支付与法币结算通过两个相互连接的基础设施层完成。消费者在商户结账页面选择稳定币作为支付方式后,由 Coinbase Payments 提供数字资产支付处理能力,并根据交易流程完成相应的稳定币接收及兑换。随后,Citi 通过 Spring by Citi 及其银行结算体系,将转换后的法币资金结算给商户。
这一流程可以理解为消费者使用稳定币支付,但商户仍按照传统金融方式收款。例如,一名消费者购买价值 100 美元的商品,在商户支持的支付页面选择美元稳定币付款。支付服务商处理链上支付后,根据适用汇率及费用完成稳定币与法币之间的转换,商户则通过银行结算获得对应资金。这里的 100 美元仅用于解释机制,并不代表 Citi 与 Coinbase 已公布具体收费标准或实际结算金额。
这种模式的关键在于支付资产与商户结算资产可以不同。传统加密货币收款通常要求商户直接接收数字资产,并自行决定何时兑换为法币,而 Stablecoin Checkout 可以通过支付服务商自动处理转换流程,减少商户直接管理钱包、私钥及稳定币头寸的需要。Coinbase 官方介绍,其支付基础设施能够提供稳定币收款、兑换、资金管理及法币出入金等功能,使企业能够通过统一的服务接口处理数字资产支付。
不过,链上支付完成不意味着法币一定同步到账。稳定币交易可能在区块链上较快获得确认,但后续兑换、合规审查和银行资金结算仍属于独立环节。因此,企业评估 Stablecoin Checkout 时,需要同时关注链上交易速度和最终法币资金可用时间,而不能简单将两者视为同一种结算效率。
Spring by Citi 和 Coinbase Payments 分别承担什么角色?
Spring by Citi 是 Citi 面向商业支付场景提供的综合支付受理平台,支持企业通过银行基础设施处理商户收款及结算需求。在稳定币合作模式中,Spring by Citi 主要承担传统金融侧的支付接入与商户服务功能,使 Citi 的机构客户能够在既有商业支付体系中增加稳定币付款选项,而不必直接建立完整的数字资产托管及结算系统。
Coinbase Payments 则主要负责数字资产支付基础设施,包括稳定币支付处理、链上资金流转及相关兑换能力。通过将这些功能与 Spring by Citi 连接,Coinbase 可以把稳定币支付服务扩展至传统银行服务的企业客户群体,而 Citi 则能够利用 Coinbase 的数字资产技术,为商户提供新的付款方式。双方的合作并非简单地由银行发行稳定币,而是通过不同机构的专业分工,将链上支付与法币结算整合为连续的商业流程。
这种分工反映出稳定币支付基础设施的发展方向:区块链网络负责数字资产转移,支付服务商负责支付处理及兑换,银行负责受监管的法币账户和结算服务。企业不需要独立承担所有技术和合规工作,但仍需要根据所在地法律、业务类型及服务提供商要求完成必要的账户开设、身份核验和风险管理程序。
为什么商户可以接受稳定币,却不需要直接持有加密资产?
传统加密货币收款通常要求商户拥有数字钱包,并在收到 BTC、ETH 或稳定币后自行管理相关资产。这意味着企业可能需要建立私钥管理、数字资产会计处理、交易监控及法币兑换流程。对于主要使用美元或其他法币开展经营的企业而言,直接持有数字资产可能增加资金管理与内部控制的复杂度。
Stablecoin Checkout 通过支付服务商将稳定币收款与法币结算分离。消费者使用稳定币完成支付后,支付基础设施负责接收和处理相关数字资产,并根据服务安排自动兑换为法币。商户最终获得的是通过银行结算的资金,因此不必为了接受稳定币付款而长期持有稳定币,也不必自行承担日常私钥托管工作。在 Citi 与 Coinbase 的合作中,这一功能正是 Merchant Stablecoin Acceptance 的核心设计。
不过,商户不直接持有稳定币并不意味着支付过程完全没有数字资产风险。稳定币在兑换前仍可能面临价格偏离锚定、链上网络故障或流动性不足等问题,支付服务商也需要管理兑换及交易处理过程中的运营风险。具体风险由哪一方承担,取决于服务协议、兑换时点和结算安排。因此,企业仍需要关注支付服务商的风险管理能力及合同条款,而不能仅以最终收到法币作为判断支付安全性的唯一标准。
Stablecoin Checkout 与信用卡、传统跨境支付有什么区别?
Stablecoin Checkout 与传统支付方式的主要区别在于底层资金转移网络及结算机制。信用卡支付通常依赖发卡机构、收单机构及卡组织等参与方完成授权、清算和结算,而稳定币支付可以通过区块链网络直接转移数字资产,再由支付服务商处理兑换及商户结算。两者都可以为消费者提供相对简洁的付款界面,但底层资金处理方式存在明显差异。
在跨境支付场景中,传统银行转账可能涉及代理行、跨境清算网络及不同国家的银行营业时间。稳定币则可以在支持的区块链网络上全天候转移,因此具有改善部分跨境资金流转效率的潜力。不过,稳定币跨境转账并不意味着所有支付流程都能够即时完成,尤其当收款方需要将稳定币兑换为当地法币时,仍然需要依赖合规的兑换服务和当地银行体系。
| 对比维度 | Stablecoin Checkout | 信用卡支付 | 传统跨境银行转账 |
|---|---|---|---|
| 支付工具 | 稳定币及数字钱包 | 信用卡、借记卡 | 银行账户 |
| 底层网络 | 区块链及支付服务商 | 卡组织与银行网络 | 银行及跨境清算网络 |
| 资金处理 | 链上转移,可结合自动兑换 | 授权、清算与结算 | 银行间资金转移 |
| 运行时间 | 区块链通常支持 7×24 小时 | 支付授权通常全天候可用 | 取决于银行及支付系统 |
| 退款机制 | 通常需要额外退款交易 | 通常具备成熟的退款与争议处理流程 | 取决于银行及转账规则 |
| 主要成本 | 网络费、兑换费、服务费 | 商户手续费及相关费用 | 汇款费、汇率及中间行费用 |
从企业角度看,Stablecoin Checkout 并不一定在所有场景中优于信用卡或银行转账。对于已经拥有成熟银行卡支付体系的商户,增加稳定币付款方式可能主要是为了覆盖新的用户群体,而不是全面替代现有支付网络。实际采用哪种支付方式,仍需要结合用户需求、交易规模、地区覆盖和资金结算成本进行评估。
Stablecoin Checkout 面临哪些风险与限制?
稳定币支付虽然能够利用区块链网络完成资金转移,但其安全性与稳定性仍受到稳定币发行机制、底层区块链及支付服务商运营能力等因素影响。首先是稳定币脱锚风险。即使稳定币通常与美元等法币保持价值锚定,其市场价格仍可能因储备资产、赎回流动性或市场信心变化而发生偏离。如果支付服务商无法按照预期汇率完成兑换,可能影响最终结算金额。
其次是链上交易不可逆及操作风险。消费者如果使用错误的区块链网络、输入错误地址,或者向不受支持的支付合约转账,可能导致资金无法正常到账。与传统信用卡交易不同,区块链转账通常不具备由网络直接执行的标准化拒付机制,因此稳定币支付平台需要建立独立的退款、交易异常处理和客户支持流程。
此外,监管合规和服务覆盖也是重要限制。稳定币支付可能涉及反洗钱(AML)、客户身份识别(KYC)、制裁筛查及支付服务许可等要求,不同司法辖区对稳定币的监管标准也存在差异。Citi 与 Coinbase 公布的相关服务计划首先在美国推出,并不意味着所有国家、商户及稳定币都已经获得支持。企业在接入前仍需要确认具体的服务资格、支持网络、费用结构及结算条件。
Citi × Coinbase 合作对稳定币支付市场意味着什么?
Citi 与 Coinbase 的合作反映出稳定币正在从加密资产交易市场中的资金工具,逐步进入传统商业支付和企业资金管理体系。过去,稳定币主要用于交易所资金转移、DeFi 活动及链上资产结算,而随着支付基础设施不断完善,其应用场景开始延伸至商户收款、企业付款及跨境资金流转。
这一合作的重要性并不只是增加一种新的结账方式,而是将稳定币支付与受监管的银行基础设施连接起来。对于商户而言,消费者可以使用稳定币付款,而企业仍然能够通过熟悉的银行账户接收法币。这降低了企业直接管理数字资产的技术门槛,也为稳定币进入更广泛的商业场景提供了可参考的基础设施模式。
从行业发展角度看,Stablecoin Checkout 也体现出传统金融与区块链技术之间的互补关系。银行拥有成熟的账户体系、合规能力及企业客户基础,加密支付服务商则能够提供链上资产转移、钱包连接及数字资产兑换能力。两者结合,有机会改善传统支付与数字资产网络之间的互操作性。不过,稳定币支付能否实现大规模应用,仍取决于实际商户需求、监管环境、消费者体验及长期运营成本,而不能仅根据金融机构的合作公告判断其普及程度。
总结
Stablecoin Checkout 是一种利用稳定币完成商品或服务付款,并通过支付基础设施处理后续资金结算的数字支付模式。其核心价值在于让消费者能够使用链上资产支付,同时允许商户根据自身需求选择稳定币或法币作为最终结算资产。
2026 年 9 月 Citi 与 Coinbase 扩大合作,为这一模式提供了新的实际应用方向。通过 Coinbase Payments 与 Spring by Citi 的结合,稳定币支付可以连接传统银行的商户结算体系,使企业无需直接持有数字资产,也能够增加稳定币付款选项。与此同时,Coinbase Virtual Accounts 则进一步连接企业法币账户与稳定币转换流程。
不过,稳定币支付并非完全脱离传统金融体系,其实际运作仍需要考虑资产兑换、银行结算、监管合规及支付安全等因素。随着银行和数字资产服务商持续探索支付基础设施整合,Stablecoin Checkout 有望成为连接传统商业支付与链上金融的重要方式之一。
FAQ
什么是 Stablecoin Checkout?
Stablecoin Checkout 是一种允许消费者使用稳定币购买商品或服务的支付方式。消费者通过数字钱包发起支付,支付服务商负责处理链上交易,并根据商户需求完成稳定币或法币结算。
Citi 与 Coinbase 的 Stablecoin Checkout 如何运作?
根据双方公布的合作模式,消费者使用稳定币付款,Coinbase Payments 负责稳定币支付处理和自动兑换,Citi 则通过 Spring by Citi 为商户提供法币结算。商户无需直接持有或管理稳定币。
商户使用 Stablecoin Checkout 需要持有 USDC 吗?
不一定。在 Citi 与 Coinbase 公布的商户稳定币收款模式中,商户可以通过自动兑换获得法币,无需直接持有稳定币。双方尚未公布该合作完整的支持币种清单,因此不能认定其仅支持 USDC。
Stablecoin Checkout 是否比信用卡支付更快?
稳定币可以利用区块链网络进行全天候资金转移,但实际支付速度取决于网络确认、支付服务商处理、资产兑换及银行结算等环节。部分场景可能具有速度优势,但不能保证所有稳定币支付都比信用卡支付更快。
Citi × Coinbase 的稳定币支付服务已经全球开放了吗?
没有。根据 2026 年 9 月 28 日的官方公告,双方计划首先在美国推出相关服务,并在后续扩展功能。具体上线时间、支持地区、商户资格及币种范围,应以 Citi 和 Coinbase 的最新官方信息为准。
相关文章
Sidra 能否突破 $1,000?理性看待 Sidra Chain 在 2026–2027 年的价格预测
价格上涨、费率看空:华尔街资金入场后,加密市场正在进入“分层牛市”吗?
除了 ETF,谁在重新塑造 2026 年加密市场的机构买盘结构
什么是 USDD?去中心化稳定币完整指南
