¿Qué es el pago con stablecoins? Cómo Citi y Coinbase conectan los pagos con stablecoins con la liquidación en moneda fíat
El proceso de pago con stablecoins es un modelo de pago digital que utiliza stablecoins como método de pago, permitiendo a los consumidores adquirir bienes o servicios con activos digitales vinculados al valor de las monedas fiduciarias. A diferencia de los pagos tradicionales con tarjeta bancaria, los pagos con stablecoins pueden utilizar redes blockchain para transferir activos y conectar fondos en cadena a las cuentas fiduciarias existentes de los comerciantes a través de la infraestructura de conversión y liquidación proporcionada por los proveedores de servicios de pago. Este modelo amplía el uso de las stablecoins más allá del comercio de activos cripto hacia compras cotidianas, cobros comerciales y pagos comerciales transfronterizos.
El 28 de septiembre de 2026, Citi y Coinbase anunciaron una expansión de su colaboración en pagos de activos digitales, enfocándose en la aceptación de stablecoins por parte de comerciantes y servicios relacionados con cuentas virtuales. La integración de Coinbase Payments y Spring by Citi permite a los consumidores pagar con stablecoins mientras que los comerciantes reciben liquidación fiduciaria a través de la infraestructura bancaria tradicional. Esta colaboración refleja cómo las instituciones financieras tradicionales están explorando formas de integrar capacidades de pago en blockchain en los servicios bancarios comerciales existentes.
Este artículo cubre los conceptos básicos, el proceso de pago y los mecanismos técnicos del proceso de pago con stablecoins. Usando la colaboración entre Citi y Coinbase como ejemplo, explica cómo las stablecoins se mueven de las billeteras de los consumidores a los sistemas de liquidación de los comerciantes y analiza cómo este método de pago difiere de las tarjetas bancarias tradicionales, las transferencias bancarias y los pagos transfronterizos. También examina los problemas prácticos que las empresas deben considerar al adoptar el proceso de pago con stablecoins.
Puntos clave
-
El proceso de pago con stablecoins es un modelo de pago que permite a los consumidores pagar bienes o servicios con stablecoins. Generalmente implica pagos desde billeteras, confirmación de transacciones, conversión de activos y liquidación con comerciantes.
-
Citi y Coinbase anunciaron una colaboración ampliada en septiembre de 2026, con planes de conectar pagos con stablecoins y liquidación fiduciaria tradicional a través de infraestructuras como Coinbase Payments y Spring by Citi.
-
Bajo el modelo de pago para comerciantes anunciado por ambas compañías, los consumidores pueden pagar con stablecoins, mientras que los comerciantes pueden recibir fiat a través de conversión automática y liquidación bancaria sin tener que mantener stablecoins directamente.
-
Coinbase Payments es principalmente responsable del procesamiento de pagos con stablecoins y servicios de conversión relacionados, mientras que Citi proporciona soporte para la recolección de pagos de comerciantes y liquidación fiduciaria a través de su infraestructura de pagos bancarios.
-
Los pagos con stablecoins pueden ofrecer a las empresas nuevas opciones para pagos transfronterizos y transferencias de fondos, pero su eficiencia real aún depende de las redes blockchain, la liquidez, los requisitos de cumplimiento y los acuerdos de liquidación bancaria.
¿Qué es el proceso de pago con stablecoins? ¿Cómo funciona el proceso de pago con stablecoins?
El proceso de pago con stablecoins se refiere a un método de pago en el que los consumidores utilizan stablecoins para pagar bienes o servicios. A diferencia de los pagos tradicionales con tarjeta bancaria, los pagos con stablecoins generalmente se inician a través de una billetera digital, con fondos transferidos a través de una red blockchain. Las stablecoins están generalmente vinculadas a monedas fiduciarias como el dólar estadounidense. Como resultado, son más adecuadas para la fijación de precios de productos, pagos cotidianos y liquidaciones comerciales que los activos cripto más volátiles como BTC y ETH.
Desde una perspectiva técnica, el proceso de pago con stablecoins generalmente incluye la generación de solicitudes de pago, autorización de billetera, confirmación de transacciones en cadena, verificación del estado del pago y liquidación de fondos del comerciante. Después de que un consumidor selecciona el pago con stablecoins en la página de pago de un comerciante, el sistema puede generar una dirección de pago correspondiente o una solicitud de interacción con la billetera. Una vez que el consumidor confirma la transacción, el proveedor de servicios de pago utiliza la red blockchain para identificar si los fondos han llegado y completa la liquidación subsiguiente según los requisitos del comerciante. Si el comerciante desea recibir fiat directamente, la plataforma de pago también debe proporcionar servicios de conversión de stablecoins y retiro a una cuenta bancaria.
El valor clave del proceso de pago con stablecoins radica en integrar capacidades de pago en cadena en los procesos de pago comerciales existentes sin requerir que cada comerciante construya su propia infraestructura blockchain. Al utilizar APIs, conexiones de billetera, monitoreo de transacciones y conversión automática proporcionada por los proveedores de servicios de pago, las empresas pueden agregar opciones de pago con stablecoins mientras mantienen sus procesos de gestión de pedidos y liquidación financiera existentes. Sin embargo, la confirmación en cadena de una transacción con stablecoins y la recepción final de fiat por parte del comerciante no son el mismo proceso. Este último aún puede verse afectado por horarios bancarios, revisiones de cumplimiento y liquidez de conversión.
¿Cuál es la colaboración entre Citi y Coinbase en pagos con stablecoins?
El 28 de septiembre de 2026, Citi y Coinbase anunciaron una colaboración ampliada en pagos de activos digitales destinada a ayudar a las empresas a conectarse de manera más conveniente a los servicios bancarios tradicionales y a las redes de pago en blockchain. Según el anuncio oficial de las compañías, la colaboración cubre principalmente dos servicios: apoyar la aceptación de stablecoins por parte de comerciantes a través de Spring by Citi y Coinbase Payments, y utilizar Citi Virtual Account Wallet para proporcionar infraestructura bancaria para las cuentas virtuales de Coinbase. Estos dos servicios abordan, respectivamente, la integración de stablecoins en escenarios de pago comerciales tradicionales y el flujo de fiat hacia sistemas de activos digitales.
Para la recolección de pagos de comerciantes, Citi planea proporcionar a los clientes institucionales capacidades de pago con stablecoins a través de Spring by Citi, mientras que Coinbase Payments se encargará del procesamiento de pagos con stablecoins y conversión automática. Los consumidores pueden pagar con stablecoins, mientras que los comerciantes reciben liquidación fiduciaria a través de Citi sin necesidad de mantener, custodiar o gestionar activos digitales ellos mismos. Este modelo reduce la complejidad operativa de la exposición directa a activos cripto para las empresas y permite que las stablecoins ingresen a escenarios de pago comerciales a través de la infraestructura de pagos bancarios existente.
Al mismo tiempo, Coinbase seleccionó la Citi Virtual Account Wallet como el servicio bancario subyacente para las cuentas virtuales de Coinbase. Las empresas pueden utilizar estas cuentas virtuales para recibir, mantener y pagar fondos fiduciarios, y convertir automáticamente el fiat recibido en stablecoins. A diferencia del servicio de aceptación de stablecoins por parte de comerciantes, esta funcionalidad se centra más en la gestión del tesorería empresarial y el financiamiento fiduciario. Juntos, los dos servicios crean una conexión bidireccional entre las finanzas tradicionales y los activos digitales. Las compañías afirmaron que los servicios se lanzarán inicialmente en los Estados Unidos, con planes de expandir funcionalidades adicionales. Sin embargo, el alcance completo del lanzamiento y el cronograma específico siguen sujetos a anuncios posteriores.
¿Cómo permite el proceso de pago con stablecoins los pagos con stablecoins y la liquidación fiduciaria?
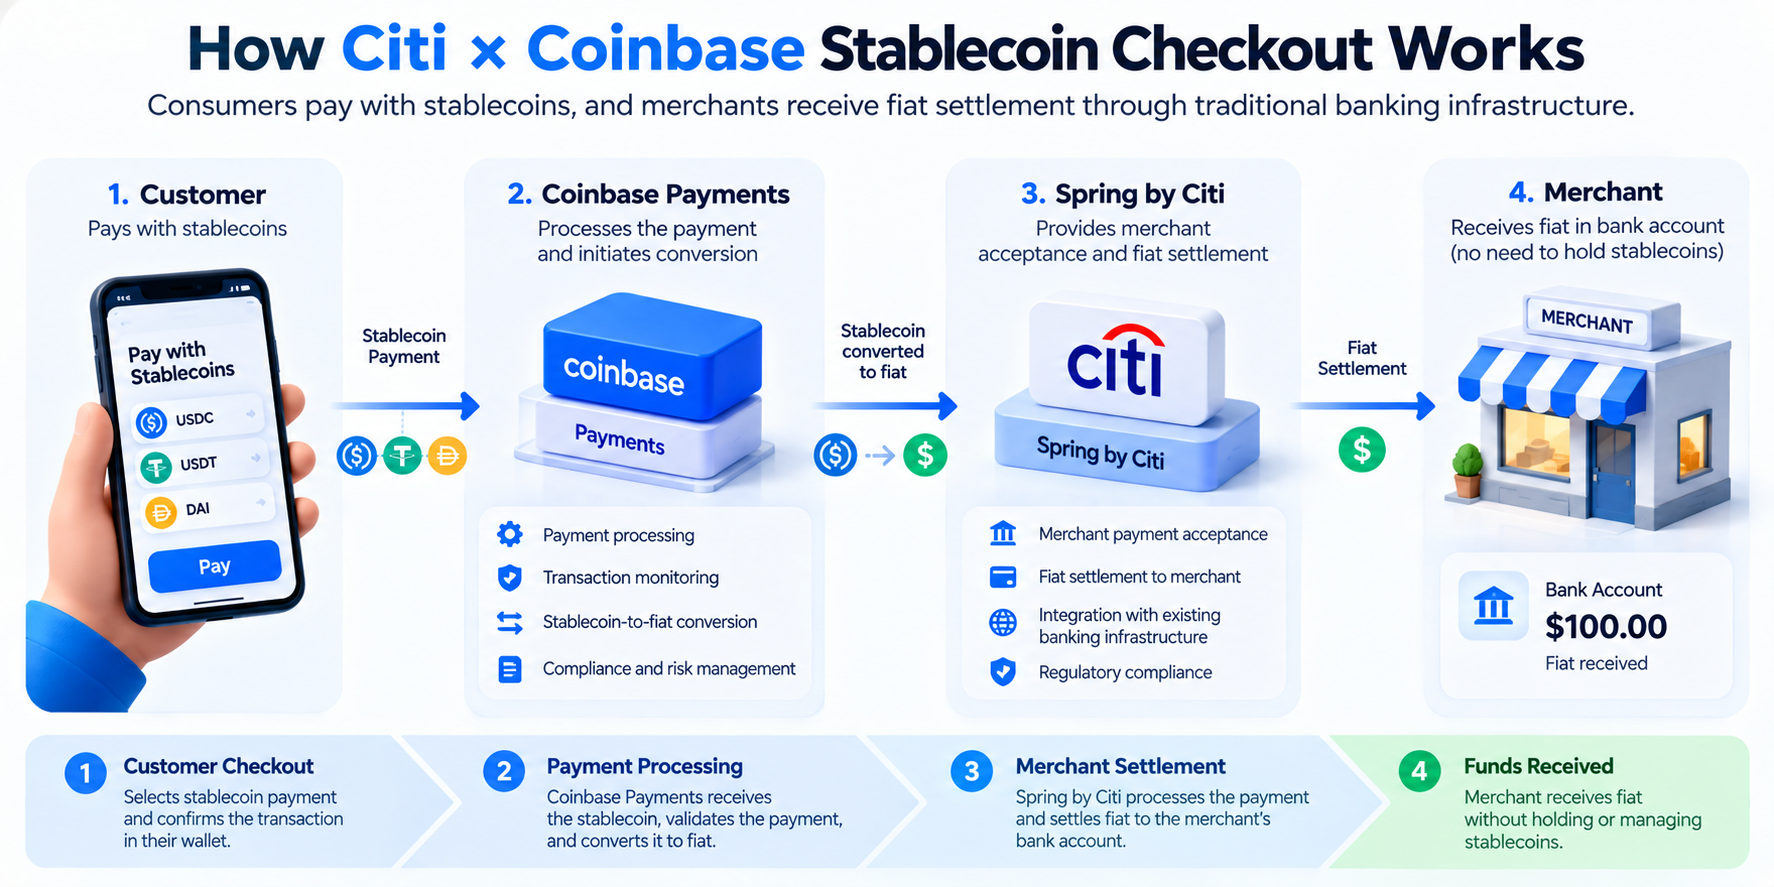
Bajo el modelo de colaboración anunciado por Citi y Coinbase, los pagos con stablecoins y la liquidación fiduciaria se completan a través de dos capas de infraestructura interconectadas. Después de que un consumidor selecciona stablecoins como método de pago en la página de pago de un comerciante, Coinbase Payments proporciona procesamiento de pagos de activos digitales y maneja la recepción y conversión de las stablecoins relevantes de acuerdo con el flujo de transacciones. Citi luego utiliza Spring by Citi y su sistema de liquidación bancaria para liquidar los fondos fiduciarios convertidos al comerciante.
Este proceso puede entenderse como un consumidor pagando con stablecoins mientras que el comerciante continúa recibiendo fondos a través de canales financieros tradicionales. Por ejemplo, un consumidor compra bienes por valor de 100 $ y selecciona una stablecoin vinculada al dólar estadounidense como método de pago en una página de pago de comerciante compatible. Después de que el proveedor de servicios de pago procesa el pago en cadena, convierte la stablecoin en fiat según la tasa de cambio y tarifas aplicables, y el comerciante recibe los fondos correspondientes a través de la liquidación bancaria. El ejemplo de 100 $ se proporciona solo con fines ilustrativos y no representa tarifas específicas ni un monto de liquidación real divulgado por Citi o Coinbase.
La característica clave de este modelo es que el activo de pago y el activo de liquidación del comerciante pueden ser diferentes. La aceptación tradicional de activos cripto generalmente requiere que los comerciantes reciban activos digitales directamente y decidan cuándo convertirlos en fiat. El proceso de pago con stablecoins puede utilizar un proveedor de servicios de pago para procesar la conversión automáticamente, reduciendo la necesidad de que los comerciantes gestionen billeteras, claves privadas y posiciones de stablecoins directamente. Coinbase afirma que su infraestructura de pago puede proporcionar aceptación de stablecoins, conversión, gestión de tesorería y servicios de entrada y salida de fiat, permitiendo a las empresas procesar pagos de activos digitales a través de una interfaz de servicio unificada.
Sin embargo, la finalización de un pago en cadena no significa que el fiat llegará al mismo tiempo. Una transacción con stablecoins puede recibir confirmación en blockchain relativamente rápido, mientras que la conversión subsiguiente, la revisión de cumplimiento y la liquidación de fondos bancarios siguen siendo pasos separados. Por lo tanto, al evaluar el proceso de pago con stablecoins, las empresas deben considerar tanto la velocidad de la transacción en cadena como el tiempo hasta que los fondos fiduciarios finales estén disponibles, en lugar de tratar ambos como la misma medida de eficiencia de liquidación.
¿Qué roles desempeñan Spring by Citi y Coinbase Payments?
Spring by Citi es una plataforma integrada de aceptación de pagos proporcionada por Citi para escenarios de pago comerciales. Ayuda a las empresas a manejar la recolección de pagos de comerciantes y los requisitos de liquidación a través de la infraestructura bancaria. En la colaboración de stablecoins, Spring by Citi proporciona principalmente acceso a pagos y servicios para comerciantes en el lado de las finanzas tradicionales. Esto permite a los clientes institucionales de Citi agregar opciones de pago con stablecoins dentro de sus sistemas de pago comerciales existentes sin tener que construir un sistema completo de custodia y liquidación de activos digitales por sí mismos.
Coinbase Payments es principalmente responsable de la infraestructura de pago de activos digitales, incluyendo el procesamiento de pagos con stablecoins, transferencias de fondos en cadena y capacidades de conversión relacionadas. Al conectar estas funciones con Spring by Citi, Coinbase puede extender los servicios de pago con stablecoins a clientes comerciales que utilizan servicios bancarios tradicionales, mientras que Citi puede utilizar la tecnología de activos digitales de Coinbase para proporcionar a los comerciantes un nuevo método de pago. La colaboración no implica simplemente que un banco emita stablecoins. En cambio, integra pagos en cadena y liquidación fiduciaria en un proceso comercial continuo a través de la división de especialidades entre diferentes instituciones.
Esta división de responsabilidades refleja la dirección en la que se está desarrollando la infraestructura de pago con stablecoins: las redes blockchain manejan las transferencias de activos digitales, los proveedores de servicios de pago manejan el procesamiento de pagos y la conversión, y los bancos proporcionan cuentas fiduciarias reguladas y servicios de liquidación. Las empresas no necesitan asumir todas las responsabilidades técnicas y de cumplimiento de manera independiente, pero aún deben completar los procedimientos necesarios de apertura de cuentas, verificación de identidad y gestión de riesgos según las leyes locales, el tipo de negocio y los requisitos del proveedor de servicios.
¿Por qué pueden los comerciantes aceptar stablecoins sin mantener activos cripto directamente?
La aceptación tradicional de activos cripto generalmente requiere que los comerciantes mantengan una billetera digital y gestionen BTC, ETH o stablecoins después de recibirlos. Esto significa que las empresas pueden necesitar establecer procesos para la gestión de claves privadas, contabilidad de activos digitales, monitoreo de transacciones y conversión a fiat. Para las empresas que operan principalmente en dólares estadounidenses u otras monedas fiduciarias, mantener activos digitales directamente puede aumentar la complejidad de la gestión del tesorería y los controles internos.
El proceso de pago con stablecoins separa la aceptación de stablecoins de la liquidación fiduciaria a través de un proveedor de servicios de pago. Después de que un consumidor completa un pago con stablecoins, la infraestructura de pago recibe y procesa los activos digitales relevantes y los convierte automáticamente en fiat según el acuerdo de servicio. El comerciante recibe finalmente los fondos a través de la liquidación bancaria, por lo que no necesita mantener stablecoins a largo plazo ni gestionar la custodia de claves privadas a diario solo para aceptar pagos con stablecoins. En la colaboración entre Citi y Coinbase, esta funcionalidad es una característica central de la aceptación de stablecoins por parte de comerciantes.
Sin embargo, el hecho de que los comerciantes no mantengan stablecoins directamente no significa que el proceso de pago esté completamente libre de riesgos asociados a activos digitales. Antes de la conversión, las stablecoins aún pueden estar expuestas a la desvinculación, fallos en la red blockchain o liquidez insuficiente. Los proveedores de servicios de pago también deben gestionar los riesgos operativos asociados con la conversión y el procesamiento de transacciones. La parte responsable de riesgos específicos depende del acuerdo de servicio, el momento de la conversión y los acuerdos de liquidación. Por lo tanto, las empresas aún deben evaluar las capacidades de gestión de riesgos y los términos del contrato del proveedor de servicios de pago en lugar de utilizar la recepción final de fiat como la única medida de seguridad del pago.
¿Cómo difiere el proceso de pago con stablecoins de los pagos con tarjeta de crédito y las transferencias bancarias tradicionales transfronterizas?
La principal diferencia entre el proceso de pago con stablecoins y los métodos de pago tradicionales radica en las redes de transferencia de fondos subyacentes y los mecanismos de liquidación. Los pagos con tarjeta de crédito generalmente dependen de emisores, adquirentes y redes de tarjetas para completar la autorización, compensación y liquidación. Los pagos con stablecoins pueden transferir activos digitales directamente a través de una red blockchain, después de lo cual un proveedor de servicios de pago maneja la conversión y la liquidación con el comerciante. Ambos métodos pueden proporcionar a los consumidores una interfaz de pago relativamente simple, pero sus métodos de procesamiento de fondos subyacentes difieren significativamente.
En escenarios de pago transfronterizo, las transferencias bancarias tradicionales pueden involucrar bancos corresponsales, redes de compensación transfronteriza y horarios bancarios en diferentes países. Las stablecoins pueden transferirse las 24 horas del día en redes blockchain compatibles y, por lo tanto, tienen el potencial de mejorar la eficiencia de ciertas transferencias de fondos transfronterizas. Sin embargo, las transferencias de stablecoins transfronterizas no significan que cada paso de pago pueda completarse instantáneamente. En particular, cuando el destinatario necesita convertir stablecoins en fiat local, el proceso aún depende de servicios de conversión compatibles y del sistema bancario local.
| Dimensión de comparación | Proceso de pago con stablecoins | Pago con tarjeta de crédito | Transferencia bancaria tradicional transfronteriza |
|---|---|---|---|
| Instrumento de pago | Stablecoins y billeteras digitales | Tarjetas de crédito y débito | Cuentas bancarias |
| Red subyacente | Blockchain y proveedores de servicios de pago | Redes de tarjetas y redes bancarias | Bancos y redes de compensación transfronteriza |
| Procesamiento de fondos | Transferencia en cadena, con conversión automática opcional | Autorización, compensación y liquidación | Transferencia de fondos interbancaria |
| Horarios de operación | Las blockchains generalmente soportan operación 24/7 | La autorización de pagos generalmente está disponible las 24 horas | Depende de los bancos y sistemas de pago |
| Mecanismo de reembolso | Generalmente requiere una transacción de reembolso adicional | Generalmente tiene procesos establecidos de reembolso y resolución de disputas | Depende de las reglas bancarias y de transferencia |
| Costos principales | Tarifas de red, tarifas de conversión y tarifas de servicio | Tarifas de comerciantes y cargos relacionados | Tarifas de transferencia, tasas de cambio y tarifas de bancos corresponsales |
Desde una perspectiva empresarial, el proceso de pago con stablecoins no es necesariamente superior a las tarjetas de crédito o las transferencias bancarias en todos los escenarios. Para los comerciantes que ya tienen un sistema de pago con tarjeta bancaria maduro, agregar opciones de pago con stablecoins puede servir principalmente para alcanzar nuevos grupos de usuarios en lugar de reemplazar completamente las redes de pago existentes. El método de pago apropiado aún debe evaluarse en función de las necesidades del usuario, el volumen de transacciones, la cobertura regional y los costos de liquidación de fondos.
¿Qué riesgos y limitaciones enfrenta el proceso de pago con stablecoins?
Aunque los pagos con stablecoins pueden utilizar redes blockchain para transferir fondos, su seguridad y estabilidad aún se ven afectadas por factores como los mecanismos del emisor de stablecoins, la blockchain subyacente y las capacidades operativas de los proveedores de servicios de pago. El primer riesgo es la desvinculación. A pesar de que las stablecoins generalmente están vinculadas a monedas fiduciarias como el dólar estadounidense, sus precios de mercado pueden desviarse debido a cambios en los activos de reserva, liquidez de redención o confianza del mercado. Si un proveedor de servicios de pago no puede completar la conversión a la tasa de cambio esperada, el monto final de liquidación puede verse afectado.
El segundo riesgo involucra la naturaleza irreversible de las transacciones en cadena y errores operativos. Si un consumidor utiliza la red blockchain incorrecta, ingresa una dirección incorrecta o transfiere fondos a un contrato de pago no compatible, los fondos pueden no llegar correctamente. A diferencia de las transacciones tradicionales con tarjeta de crédito, las transferencias en blockchain generalmente no tienen un mecanismo de contracargo estandarizado ejecutado directamente por la red. Por lo tanto, las plataformas de pago con stablecoins deben establecer procesos independientes de reembolso, manejo de excepciones de transacciones y soporte al cliente.
El cumplimiento regulatorio y la cobertura del servicio también son limitaciones importantes. Los pagos con stablecoins pueden involucrar requisitos de prevención de lavado de dinero (AML), conocimiento del cliente (KYC), revisión de sanciones y licencias de servicios de pago. Los estándares regulatorios para las stablecoins también varían según la jurisdicción. Los servicios relacionados anunciados por Citi y Coinbase están inicialmente planeados para su lanzamiento en los Estados Unidos, lo que no significa que todos los países, comerciantes o stablecoins ya estén soportados. Antes de la integración, las empresas aún deben confirmar la elegibilidad específica del servicio, las redes soportadas, las estructuras de tarifas y los términos de liquidación.
¿Qué significa la colaboración entre Citi y Coinbase para el mercado de pagos con stablecoins?
La colaboración entre Citi y Coinbase refleja cómo las stablecoins están pasando gradualmente de ser herramientas de transferencia de fondos en el mercado de comercio de activos cripto a pagos comerciales tradicionales y gestión del tesorería empresarial. En el pasado, las stablecoins se utilizaban principalmente para transferencias de fondos de intercambio, actividades de DeFi y liquidación de activos en cadena. A medida que la infraestructura de pago continúa mejorando, sus casos de uso se están expandiendo a cobros de comerciantes, pagos comerciales y transferencias de fondos transfronterizas.
La importancia de esta colaboración radica no solo en agregar un nuevo método de pago, sino también en conectar los pagos con stablecoins con la infraestructura bancaria regulada. Los comerciantes pueden permitir que los consumidores paguen con stablecoins mientras que las empresas continúan recibiendo fiat a través de cuentas bancarias familiares. Esto reduce la barrera técnica para gestionar directamente activos digitales y proporciona un modelo de infraestructura de referencia para llevar las stablecoins a escenarios comerciales más amplios.
Desde una perspectiva de desarrollo de la industria, el proceso de pago con stablecoins también demuestra la relación complementaria entre las finanzas tradicionales y la tecnología blockchain. Los bancos han establecido sistemas de cuentas, capacidades de cumplimiento y bases de clientes comerciales, mientras que los proveedores de servicios de pago cripto pueden proporcionar transferencias de activos en cadena, conexiones de billetera y capacidades de conversión de activos digitales. Combinar estas capacidades puede mejorar la interoperabilidad entre los sistemas de pago tradicionales y las redes de activos digitales. Sin embargo, si los pagos con stablecoins pueden lograr una adopción a gran escala aún depende de la demanda real de los comerciantes, el entorno regulatorio, la experiencia del consumidor y los costos operativos a largo plazo. La adopción no puede determinarse únicamente en función del anuncio de colaboración de una institución financiera.
Conclusión
El proceso de pago con stablecoins es un modelo de pago digital que utiliza stablecoins para pagar bienes o servicios y se basa en la infraestructura de pago para procesar la liquidación de fondos subsiguiente. Su valor central es permitir que los consumidores paguen con activos en cadena mientras que los comerciantes eligen stablecoins o fiat como el activo de liquidación final según sus necesidades.
En septiembre de 2026, Citi y Coinbase ampliaron su colaboración, proporcionando una nueva dirección práctica para este modelo. A través de la integración de Coinbase Payments y Spring by Citi, los pagos con stablecoins pueden conectarse a los sistemas de liquidación de comerciantes bancarios tradicionales, permitiendo a las empresas agregar opciones de pago con stablecoins sin mantener activos digitales directamente. Al mismo tiempo, las cuentas virtuales de Coinbase conectan aún más las cuentas fiduciarias comerciales con los procesos de conversión de stablecoins.
Sin embargo, los pagos con stablecoins no operan independientemente del sistema financiero tradicional. Su operación real aún requiere considerar la conversión de activos, la liquidación bancaria, el cumplimiento regulatorio y la seguridad de los pagos. A medida que los bancos y los proveedores de servicios de activos digitales continúan explorando la integración de la infraestructura de pago, el proceso de pago con stablecoins puede convertirse en una forma importante de conectar los pagos comerciales tradicionales con las finanzas en cadena.
Preguntas frecuentes
¿Qué es el proceso de pago con stablecoins?
El proceso de pago con stablecoins es un método de pago que permite a los consumidores utilizar stablecoins para adquirir bienes o servicios. Los consumidores inician los pagos a través de billeteras digitales, mientras que los proveedores de servicios de pago procesan transacciones en cadena y completan la liquidación en stablecoins o fiat según los requisitos del comerciante.
¿Cómo funciona el proceso de pago con stablecoins en la colaboración entre Citi y Coinbase?
Bajo el modelo de colaboración anunciado por las dos compañías, los consumidores pagan con stablecoins, Coinbase Payments maneja el procesamiento de pagos con stablecoins y conversión automática, y Citi proporciona a los comerciantes la liquidación fiduciaria a través de Spring by Citi. Los comerciantes no necesitan mantener ni gestionar stablecoins directamente.
¿Los comerciantes que utilizan el proceso de pago con stablecoins necesitan mantener USDC?
No necesariamente. Bajo el modelo de aceptación de stablecoins por parte de comerciantes anunciado por Citi y Coinbase, los comerciantes pueden recibir fiat a través de conversión automática sin mantener stablecoins directamente. Las compañías aún no han anunciado una lista completa de activos soportados para la colaboración, por lo que no se puede asumir que el servicio solo soporte USDC.
¿Es el proceso de pago con stablecoins más rápido que los pagos con tarjeta de crédito?
Las stablecoins pueden utilizar redes blockchain para transferir fondos las 24 horas, pero la velocidad real del pago depende de la confirmación de la red, el procesamiento del proveedor de servicios de pago, la conversión de activos y la liquidación bancaria. Algunos escenarios pueden ofrecer ventajas de velocidad, pero no todos los pagos con stablecoins están garantizados para ser más rápidos que los pagos con tarjeta de crédito.
¿Está disponible el servicio de pago con stablecoins de Citi y Coinbase a nivel global?
No. Según el anuncio oficial fechado el 28 de septiembre de 2026, las compañías planean lanzar los servicios relacionados primero en los Estados Unidos y expandir la funcionalidad más adelante. La fecha de lanzamiento específica, las regiones soportadas, la elegibilidad de los comerciantes y los activos soportados están sujetos a la información oficial más reciente de Citi y Coinbase.
Artículos relacionados

¿Llegará Sidra a superar los 1000 $? Un análisis realista de las previsiones sobre el precio de Sidra Chain para 2026-2027
Los precios suben y las tasas de tarifa bajan: Con la llegada de capital de Wall Street al mercado cripto, ¿está el mercado entrando en un "mercado alcista por capas"?
¿Qué es USDC? Análisis de una de las stablecoins más destacadas.
¿Qué es USDD? Guía completa de la Stablecoin descentralizada
¿Qué es una billetera BEP20? Un análisis detallado sobre sus usos y características clave