
Stablecoin Checkout(穩定幣支付結帳)是一種將穩定幣作為支付工具的數位支付模式,允許消費者使用與法定貨幣價值掛鉤的數位資產購買商品或服務。與傳統銀行卡支付不同,穩定幣支付可以利用區塊鏈網路完成資產轉移,並透過支付服務商提供的兌換和結算基礎設施,將鏈上資金連接至商戶現有的法幣帳戶。這種模式使穩定幣的應用範圍從加密資產交易逐步延伸至日常消費、企業收款和跨境商業支付。
2026 年 9 月 28 日,花旗集團(Citi)與 Coinbase 宣布擴大雙方在數位資產支付領域的合作,重點推出商戶穩定幣收款及虛擬帳戶相關服務。其中,Coinbase Payments 與 Spring by Citi 的結合,使消費者能夠使用穩定幣付款,而商戶可以透過傳統銀行基礎設施獲得法幣結算。這一合作反映出傳統金融機構正在探索如何將區塊鏈支付能力整合至現有的商業銀行服務體系。
本文將圍繞 Stablecoin Checkout 的基本概念、支付流程及技術機制展開,結合 Citi 與 Coinbase 的合作模式,解釋穩定幣如何從消費者錢包進入商戶結算體系,並分析這種支付方式與傳統銀行卡、銀行轉帳及跨境支付的區別,以及企業採用穩定幣結帳時需要考慮的實際問題。
核心要點
-
Stablecoin Checkout 是一種允許消費者使用穩定幣完成商品或服務付款的支付模式,通常涉及錢包支付、交易確認、資產兌換和商戶結算等環節。
-
Citi 與 Coinbase 於 2026 年 9 月宣布擴展合作,計畫透過 Coinbase Payments 與 Spring by Citi 等基礎設施連接穩定幣支付和傳統法幣結算。
-
在雙方公布的商戶支付模式中,消費者可以使用穩定幣付款,商戶則可以透過自動兌換和銀行結算機制獲得法幣,無需直接持有穩定幣。
-
Coinbase Payments 主要負責穩定幣支付處理及相關兌換服務,Citi 則透過銀行支付基礎設施提供商戶收款和法幣結算支持。
-
穩定幣支付有望為企業提供新的跨境支付和資金流轉方式,但其實際效率仍取決於區塊鏈網路、流動性、合規要求及銀行結算安排。
什麼是 Stablecoin Checkout?穩定幣支付結帳如何運作?
Stablecoin Checkout 是指消費者在購買商品或服務時,使用穩定幣完成支付的結帳方式。與傳統銀行卡支付不同,穩定幣支付通常透過數位錢包發起交易,並利用區塊鏈網路完成資金轉移。穩定幣通常與美元等法定貨幣保持價值錨定,因此相較於 BTC、ETH 等價格波動較大的加密資產,更適合用於商品定價、日常付款及企業結算。
從技術流程來看,Stablecoin Checkout 通常包括支付請求生成、錢包授權、鏈上交易確認、支付狀態驗證及商戶資金結算等環節。消費者在商戶結帳頁面選擇穩定幣支付後,系統可以生成相應的收款地址或錢包交互請求,消費者確認交易後,支付服務商透過區塊鏈網路識別資金到帳情況,並根據商戶需求完成後續結算。如果商戶希望直接接收法幣,支付平台還需要提供穩定幣兌換及銀行帳戶出金服務。
Stablecoin Checkout 的關鍵價值在於將鏈上支付能力嵌入現有商業支付流程,而不要求所有商戶自行建設區塊鏈基礎設施。透過支付服務商提供的 API、錢包連接、交易監測及自動兌換功能,企業可以在保留傳統訂單管理和財務結算方式的同時,增加穩定幣支付選項。不過,穩定幣交易的鏈上確認與商戶最終收到法幣並非同一個過程,後者仍可能受到銀行營業安排、合規審核和兌換流動性等因素影響。
Citi × Coinbase 穩定幣支付合作是什麼?
2026 年 9 月 28 日,Citi 與 Coinbase 宣布擴大數位資產支付合作,旨在幫助企業更便捷地連接傳統銀行服務與區塊鏈支付網路。根據雙方官方公告,此次合作主要圍繞兩項服務展開:一是透過 Spring by Citi 與 Coinbase Payments 支持商戶接受穩定幣付款,二是利用 Citi Virtual Account Wallet 為 Coinbase Virtual Accounts 提供銀行基礎設施。兩項服務分別解決穩定幣進入傳統商業支付場景,以及法幣進入數位資產體系的問題。
在商戶收款方面,Citi 計畫透過 Spring by Citi 為機構客戶提供穩定幣結帳能力,Coinbase Payments 則承擔穩定幣支付處理和自動兌換工作。消費者可以使用穩定幣完成付款,而商戶最終透過 Citi 獲得法幣結算,無需自行持有、托管或管理數位資產。這種模式降低了企業直接接觸加密資產的運營複雜度,也使穩定幣能夠透過現有銀行支付基礎設施進入商業收款場景。
與此同時,Coinbase 選擇 Citi 的 Virtual Account Wallet 作為 Coinbase Virtual Accounts 的底層銀行服務。企業可以利用這些虛擬帳戶接收、持有和支付法幣,並將收到的法幣自動轉換為穩定幣。與商戶穩定幣收款服務不同,這項功能更偏向企業資金管理和法幣入金,兩者共同構成傳統金融與數位資產之間的雙向連接。雙方表示,相關服務將首先在美國推出,並計畫繼續擴展其他功能,但完整上線範圍及具體時間表仍需以後續公告為準。
Stablecoin Checkout 如何實現穩定幣支付與法幣結算?
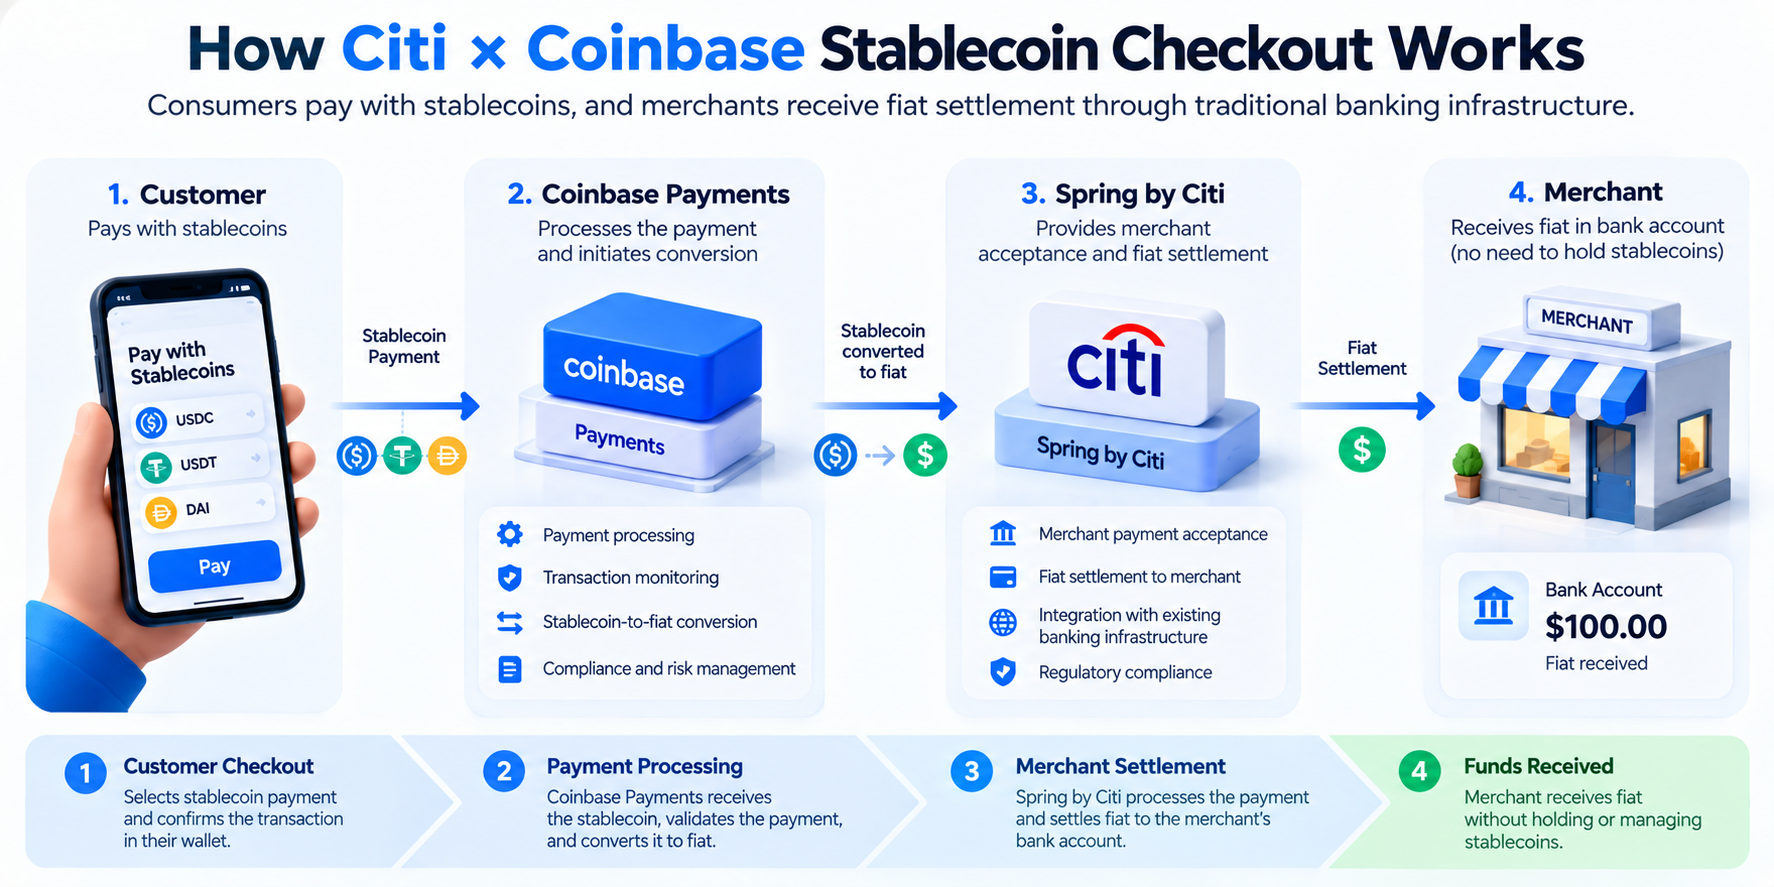
在 Citi 與 Coinbase 公布的合作模式中,穩定幣支付與法幣結算透過兩個相互連接的基礎設施層完成。消費者在商戶結帳頁面選擇穩定幣作為支付方式後,由 Coinbase Payments 提供數位資產支付處理能力,並根據交易流程完成相應的穩定幣接收及兌換。隨後,Citi 透過 Spring by Citi 及其銀行結算體系,將轉換後的法幣資金結算給商戶。
這一流程可以理解為消費者使用穩定幣支付,但商戶仍按照傳統金融方式收款。例如,一名消費者購買價值 100 美元的商品,在商戶支持的支付頁面選擇美元穩定幣付款。支付服務商處理鏈上支付後,根據適用匯率及費用完成穩定幣與法幣之間的轉換,商戶則透過銀行結算獲得對應資金。這裡的 100 美元僅用於解釋機制,並不代表 Citi 與 Coinbase 已公布具體收費標準或實際結算金額。
這種模式的關鍵在於支付資產與商戶結算資產可以不同。傳統加密貨幣收款通常要求商戶直接接收數位資產,並自行決定何時兌換為法幣,而 Stablecoin Checkout 可以透過支付服務商自動處理轉換流程,減少商戶直接管理錢包、私鑰及穩定幣頭寸的需要。Coinbase 官方介紹,其支付基礎設施能夠提供穩定幣收款、兌換、資金管理及法幣出入金等功能,使企業能夠透過統一的服務介面處理數位資產支付。
不過,鏈上支付完成不意味著法幣一定同步到帳。穩定幣交易可能在區塊鏈上較快獲得確認,但後續兌換、合規審查和銀行資金結算仍屬於獨立環節。因此,企業評估 Stablecoin Checkout 時,需要同時關注鏈上交易速度和最終法幣資金可用時間,而不能簡單將兩者視為同一種結算效率。
Spring by Citi 和 Coinbase Payments 分別承擔什麼角色?
Spring by Citi 是 Citi 面向商業支付場景提供的綜合支付受理平台,支持企業透過銀行基礎設施處理商戶收款及結算需求。在穩定幣合作模式中,Spring by Citi 主要承擔傳統金融側的支付接入與商戶服務功能,使 Citi 的機構客戶能夠在既有商業支付體系中增加穩定幣付款選項,而不必直接建立完整的數位資產托管及結算系統。
Coinbase Payments 則主要負責數位資產支付基礎設施,包括穩定幣支付處理、鏈上資金流轉及相關兌換能力。透過將這些功能與 Spring by Citi 連接,Coinbase 可以把穩定幣支付服務擴展至傳統銀行服務的企業客戶群體,而 Citi 則能夠利用 Coinbase 的數位資產技術,為商戶提供新的付款方式。雙方的合作並非簡單地由銀行發行穩定幣,而是透過不同機構的專業分工,將鏈上支付與法幣結算整合為連續的商業流程。
這種分工反映出穩定幣支付基礎設施的發展方向:區塊鏈網路負責數位資產轉移,支付服務商負責支付處理及兌換,銀行負責受監管的法幣帳戶和結算服務。企業不需要獨立承擔所有技術和合規工作,但仍需要根據所在地法律、業務類型及服務提供商要求完成必要的帳戶開設、身份核驗和風險管理程序。
為什麼商戶可以接受穩定幣,卻不需要直接持有加密資產?
傳統加密貨幣收款通常要求商戶擁有數位錢包,並在收到 BTC、ETH 或穩定幣後自行管理相關資產。這意味著企業可能需要建立私鑰管理、數位資產會計處理、交易監控及法幣兌換流程。對於主要使用美元或其他法幣開展經營的企業而言,直接持有數位資產可能增加資金管理與內部控制的複雜度。
Stablecoin Checkout 透過支付服務商將穩定幣收款與法幣結算分離。消費者使用穩定幣完成支付後,支付基礎設施負責接收和處理相關數位資產,並根據服務安排自動兌換為法幣。商戶最終獲得的是透過銀行結算的資金,因此不必為了接受穩定幣付款而長期持有穩定幣,也不必自行承擔日常私鑰托管工作。在 Citi 與 Coinbase 的合作中,這一功能正是 Merchant Stablecoin Acceptance 的核心設計。
不過,商戶不直接持有穩定幣並不意味著支付過程完全沒有數位資產風險。穩定幣在兌換前仍可能面臨價格偏離錨定、鏈上網路故障或流動性不足等問題,支付服務商也需要管理兌換及交易處理過程中的運營風險。具體風險由哪一方承擔,取決於服務協議、兌換時點和結算安排。因此,企業仍需要關注支付服務商的風險管理能力及合同條款,而不能僅以最終收到法幣作為判斷支付安全性的唯一標準。
Stablecoin Checkout 與信用卡、傳統跨境支付有什麼區別?
Stablecoin Checkout 與傳統支付方式的主要區別在於底層資金轉移網路及結算機制。信用卡支付通常依賴發卡機構、收單機構及卡組織等參與方完成授權、清算和結算,而穩定幣支付可以透過區塊鏈網路直接轉移數位資產,再由支付服務商處理兌換及商戶結算。兩者都可以為消費者提供相對簡潔的付款介面,但底層資金處理方式存在明顯差異。
在跨境支付場景中,傳統銀行轉帳可能涉及代理行、跨境清算網路及不同國家的銀行營業時間。穩定幣則可以在支持的區塊鏈網路上全天候轉移,因此具有改善部分跨境資金流轉效率的潛力。不過,穩定幣跨境轉帳並不意味著所有支付流程都能夠即時完成,尤其當收款方需要將穩定幣兌換為當地法幣時,仍然需要依賴合規的兌換服務和當地銀行體系。
| 對比維度 | Stablecoin Checkout | 信用卡支付 | 傳統跨境銀行轉帳 |
|---|---|---|---|
| 支付工具 | 穩定幣及數位錢包 | 信用卡、借記卡 | 銀行帳戶 |
| 底層網路 | 區塊鏈及支付服務商 | 卡組織與銀行網路 | 銀行及跨境清算網路 |
| 資金處理 | 鏈上轉移,可結合自動兌換 | 授權、清算與結算 | 銀行間資金轉移 |
| 運行時間 | 區塊鏈通常支持 7×24 小時 | 支付授權通常全天候可用 | 取決於銀行及支付系統 |
| 退款機制 | 通常需要額外退款交易 | 通常具備成熟的退款與爭議處理流程 | 取決於銀行及轉帳規則 |
| 主要成本 | 網路費、兌換費、服務費 | 商戶手續費及相關費用 | 匯款費、匯率及中間行費用 |
從企業角度看,Stablecoin Checkout 並不一定在所有場景中優於信用卡或銀行轉帳。對於已經擁有成熟銀行卡支付體系的商戶,增加穩定幣付款方式可能主要是為了覆蓋新的用戶群體,而不是全面替代現有支付網路。實際採用哪種支付方式,仍需要結合用戶需求、交易規模、地區覆蓋和資金結算成本進行評估。
Stablecoin Checkout 面臨哪些風險與限制?
穩定幣支付雖然能夠利用區塊鏈網路完成資金轉移,但其安全性與穩定性仍受到穩定幣發行機制、底層區塊鏈及支付服務商運營能力等因素影響。首先是穩定幣脫鉤風險。即使穩定幣通常與美元等法幣保持價值錨定,其市場價格仍可能因儲備資產、贖回流動性或市場信心變化而發生偏離。如果支付服務商無法按照預期匯率完成兌換,可能影響最終結算金額。
其次是鏈上交易不可逆及操作風險。消費者如果使用錯誤的區塊鏈網路、輸入錯誤地址,或者向不受支持的支付合約轉帳,可能導致資金無法正常到帳。與傳統信用卡交易不同,區塊鏈轉帳通常不具備由網路直接執行的標準化拒付機制,因此穩定幣支付平台需要建立獨立的退款、交易異常處理和客戶支持流程。
此外,監管合規和服務覆蓋也是重要限制。穩定幣支付可能涉及反洗錢(AML)、客戶身份識別(KYC)、制裁篩查及支付服務許可等要求,不同司法轄區對穩定幣的監管標準也存在差異。Citi 與 Coinbase 公布的相關服務計畫首先在美國推出,並不意味著所有國家、商戶及穩定幣都已經獲得支持。企業在接入前仍需要確認具體的服務資格、支持網路、費用結構及結算條件。
Citi × Coinbase 合作對穩定幣支付市場意味著什麼?
Citi 與 Coinbase 的合作反映出穩定幣正在從加密資產交易市場中的資金工具,逐步進入傳統商業支付和企業資金管理體系。過去,穩定幣主要用於交易所資金轉移、DeFi 活動及鏈上資產結算,而隨著支付基礎設施不斷完善,其應用場景開始延伸至商戶收款、企業付款及跨境資金流轉。
這一合作的重要性並不只是增加一種新的結帳方式,而是將穩定幣支付與受監管的銀行基礎設施連接起來。對於商戶而言,消費者可以使用穩定幣付款,而企業仍然能夠透過熟悉的銀行帳戶接收法幣。這降低了企業直接管理數位資產的技術門檻,也為穩定幣進入更廣泛的商業場景提供了可參考的基礎設施模式。
從行業發展角度看,Stablecoin Checkout 也體現出傳統金融與區塊鏈技術之間的互補關係。銀行擁有成熟的帳戶體系、合規能力及企業客戶基礎,加密支付服務商則能夠提供鏈上資產轉移、錢包連接及數位資產兌換能力。兩者結合,有機會改善傳統支付與數位資產網路之間的互操作性。不過,穩定幣支付能否實現大規模應用,仍取決於實際商戶需求、監管環境、消費者體驗及長期運營成本,而不能僅根據金融機構的合作公告判斷其普及程度。
總結
Stablecoin Checkout 是一種利用穩定幣完成商品或服務付款,並透過支付基礎設施處理後續資金結算的數位支付模式。其核心價值在於讓消費者能夠使用鏈上資產支付,同時允許商戶根據自身需求選擇穩定幣或法幣作為最終結算資產。
2026 年 9 月 Citi 與 Coinbase 擴大合作,為這一模式提供了新的實際應用方向。透過 Coinbase Payments 與 Spring by Citi 的結合,穩定幣支付可以連接傳統銀行的商戶結算體系,使企業無需直接持有數位資產,也能夠增加穩定幣付款選項。與此同時,Coinbase Virtual Accounts 則進一步連接企業法幣帳戶與穩定幣轉換流程。
不過,穩定幣支付並非完全脫離傳統金融體系,其實際運作仍需要考慮資產兌換、銀行結算、監管合規及支付安全等因素。隨著銀行和數位資產服務商持續探索支付基礎設施整合,Stablecoin Checkout 有望成為連接傳統商業支付與鏈上金融的重要方式之一。
FAQ
什麼是 Stablecoin Checkout?
Stablecoin Checkout 是一種允許消費者使用穩定幣購買商品或服務的支付方式。消費者透過數位錢包發起支付,支付服務商負責處理鏈上交易,並根據商戶需求完成穩定幣或法幣結算。
Citi 與 Coinbase 的 Stablecoin Checkout 如何運作?
根據雙方公布的合作模式,消費者使用穩定幣付款,Coinbase Payments 負責穩定幣支付處理和自動兌換,Citi 則透過 Spring by Citi 為商戶提供法幣結算。商戶無需直接持有或管理穩定幣。
商戶使用 Stablecoin Checkout 需要持有 USDC 嗎?
不一定。在 Citi 與 Coinbase 公布的商戶穩定幣收款模式中,商戶可以透過自動兌換獲得法幣,無需直接持有穩定幣。雙方尚未公布該合作完整的支持幣種清單,因此不能認定其僅支持 USDC。
Stablecoin Checkout 是否比信用卡支付更快?
穩定幣可以利用區塊鏈網路進行全天候資金轉移,但實際支付速度取決於網路確認、支付服務商處理、資產兌換及銀行結算等環節。部分場景可能具有速度優勢,但不能保證所有穩定幣支付都比信用卡支付更快。
Citi × Coinbase 的穩定幣支付服務已經全球開放了嗎?
沒有。根據 2026 年 9 月 28 日的官方公告,雙方計畫首先在美國推出相關服務,並在後續擴展功能。具體上線時間、支持地區、商戶資格及幣種範圍,應以 Citi 和 Coinbase 的最新官方信息為準。
相關文章
Sidra 有機會突破 $1,000 嗎?理性看待 Sidra Chain 在 2026–2027 年的價格預測。

Token 是什麼?從代幣運作機制到 Web3 經濟核心的完整解析

USDD 簡介:全面剖析去中心化穩定幣
價格上漲、費率看空:華爾街資金入場後,加密市場正在進入「分層牛市」嗎?

