

Поиск токена/кошелька
Почему MSCI исключает компании с казначейскими цифровыми активами? Как стратегии DAT влияют на оценку акций и рынки капитала
11 ноября 2026 года MSCI объявила результаты квартального пересмотра индексов и подтвердила, что такие компании, как [Strategy](https://www.gate.com/learn/articles/global-cryptocurrency-concept-stocks-overview/5976) и Metaplanet, будут исключены из соответствующих индексов. Изменения будут реализованы после закрытия рынка 30 ноября и вступят в силу 1 декабря. В отличие от предыдущего подхода, сосредоточенного на доле цифровых активов в структуре активов, MSCI применила более широкий подход к выявлению неоперационных компаний. Он учитывает наличие у компании существенной операционной деятельности, а не только владение и управление инвестиционными активами.
Последствия этого изменения выходят за рамки корректировки состава индексов. Для компаний с казначейством цифровых активов (DAT), которые используют финансирование на рынках капитала для покупки криптоактивов, соответствие критериям включения в индексы может влиять на объем вложений пассивных фондов, ликвидность акций, рыночную оценку и будущую стоимость финансирования. Если премия акций снижается, возможности компании приобретать больше BTC за счет выпуска акций также могут быть ограничены. В этой статье рассматривается, как исключение из индексов может повлиять на структуру капитала компаний с казначейством цифровых активов и может ли этот эффект распространиться на крипторынок. Анализ основан на правилах индексов MSCI, бизнес-модели DAT, потоках пассивных фондов и механизме оценки mNAV.
## Основные выводы
- В ходе пересмотра индексов в ноябре 2026 года MSCI подтвердила исключение ряда компаний, соответствующих критериям неоперационных компаний. Изменения будут реализованы после закрытия рынка 30 ноября.
- Новые правила больше не используют единый порог в 50% совокупных активов, приходящихся на цифровые активы. Вместо этого характер деятельности компании оценивается на основе операционных активов и ряда финансовых показателей.
- Strategy, Metaplanet и Yellow Cake включены в список исключений из MSCI ACWI IMI. Yellow Cake является инвестиционной компанией в сфере урана, а не компанией с казначейством цифровых активов.
- Исключение из индекса может побудить фонды, отслеживающие соответствующие индексы, скорректировать свои позиции, однако это не означает, что компании должны продавать BTC или другие цифровые активы.
- Оценка акций DAT зависит не только от рыночной стоимости принадлежащих компании активов, но и от возможностей привлечения капитала через выпуск акций, структуры капитала, рыночных премий и ожиданий инвесторов.
- Когда премия акций к чистой стоимости активов сокращается, для DAT-компаний может снижаться экономическая привлекательность привлечения средств через дополнительный выпуск акций для покупки цифровых активов.
- Изменения MSCI могут ослабить поддержку со стороны пассивных фондов для некоторых компаний, но не означают, что все DAT-компании будут исключены или что BTC обязательно снизится в цене.
## Почему MSCI начала пересматривать подход к компаниям с казначейством цифровых активов?
MSCI — один из крупнейших мировых поставщиков фондовых индексов. Ее индексы широко используются управляющими активами, пенсионными фондами, ETF и другими инвесторами для сравнения доходности и формирования портфелей. Соответствие акции критериям включения в определенный индекс обычно зависит от таких факторов, как размер компании, рыночная капитализация акций в свободном обращении, ликвидность и другие требования. Для фондов, которые пассивно отслеживают индекс, изменения в составе его компонентов напрямую влияют на распределение активов в портфеле. Поэтому правила индексов имеют последствия не только для статистической классификации, но и для структуры финансирования публичных компаний.
Рост числа компаний с казначейством цифровых активов создал новые сложности для классификации в традиционных фондовых индексах. Хотя некоторые публичные компании сохраняют программные, финансовые или другие операционные направления бизнеса, объем их цифровых активов значительно превысил традиционные операционные активы. На цену их акций могут сильнее влиять изменения цены BTC или ETH, чем продажи продуктов, выручка от услуг или операционная прибыль. В таких случаях поставщикам индексов необходимо определить, является ли компания публичной компанией с самостоятельной операционной деятельностью или скорее инвестиционным инструментом, владеющим инвестиционными активами через акционерную структуру.
В октябре 2025 года MSCI предложила исключать казначейские компании, у которых цифровые активы составляли 50% или более совокупных активов. Это предложение вызвало обсуждение на рынке, поскольку высокая доля активов определенного типа не обязательно означает отсутствие реальной операционной деятельности. В январе 2026 года MSCI решила временно не внедрять единое правило исключения и вместо этого начала изучать более широкие критерии выявления неоперационных компаний.
15 октября 2026 года MSCI официально утвердила новую методологию отбора неоперационных компаний и впервые применила ее в ходе пересмотра индексов в ноябре. Новая система больше не ограничивается цифровыми активами. Она охватывает различные типы компаний, которые могут иметь характеристики инвестиционных инструментов. Это означает, что DAT-компании сталкиваются с более широким вопросом о том, как фондовые индексы отличают операционные компании от инструментов инвестирования в активы, а не со специальным ограничением, направленным исключительно на криптоактивы.
## Как MSCI определяет, является ли DAT-компания неоперационной?
Новые правила MSCI используют многоуровневый механизм отбора. Сначала оценивается, располагает ли компания достаточным объемом операционных активов и, следовательно, ведет ли она существенную хозяйственную деятельность. Затем компании, не прошедшие первоначальный отбор, оцениваются по пяти финансовым коэффициентам, не зависящим от конкретной отраслевой классификации. Если компания соответствует условиям исключения как минимум по четырем из пяти показателей, ее могут классифицировать как неоперационную и не соответствующую критериям включения в индекс.
Эти показатели отражают соотношение между операционной деятельностью компании и ее инвестициями в активы, включая операционные расходы, денежные потоки, изменения справедливой стоимости активов и зависимость от внешнего финансирования. Основная цель состоит в определении того, получает ли компания основную часть экономической выгоды от предоставления клиентам продуктов и услуг либо от владения инвестиционными активами, управления ими и финансирования их покупки. Для компаний с казначейством цифровых активов сохранение небольшого объема традиционной операционной деятельности может быть недостаточным для подтверждения того, что их основная экономическая деятельность по-прежнему носит операционный характер.
MSCI также установила буферный механизм, чтобы компании не включались в индексы и не исключались из них слишком часто из-за колебаний показателей за один отчетный период. Для компаний, уже входящих в индекс, действует общий принцип: они должны не пройти отбор в каждом из двух последних годовых отчетных периодов, прежде чем будут исключены. Для компаний, еще не входящих в индекс, выполнение условий исключения в любом из двух последних годовых отчетных периодов может помешать первоначальному включению. При необходимости MSCI также может учитывать последние промежуточные финансовые отчеты.
Эта система существенно отличается от прежнего ограничения, основанного на доле цифровых активов. Владение крупным объемом BTC не означает автоматического исключения компании. Операционные активы и финансовая структура также имеют значение. И наоборот, даже компания, не владеющая криптоактивами, может подпадать под ту же систему, если ее основная деятельность ближе к инвестированию в активы, чем к фактической операционной деятельности.
## Какие компании затрагивает эта корректировка индексов MSCI?
Пересмотр индексов в ноябре 2026 года подтвердил, что Strategy, Metaplanet и Yellow Cake будут исключены из соответствующих компонентов MSCI ACWI IMI. Эти три компании используют разные модели распределения активов, однако все они поднимают вопросы классификации, связанные с соотношением между владением активами и традиционной операционной деятельностью. В опубликованных MSCI материалах по пересмотру прямо указано, что это три результата исключения, полученные при первом применении новой методологии для неоперационных компаний.
MSCI
| Компания | Основные характеристики активов или бизнеса | Значение этой корректировки |
| --- | --- | --- |
| Strategy (MSTR) | Бизнес в сфере программного обеспечения и масштабная стратегия формирования резерва BTC | Утрата права на включение в соответствующие индексы может повлиять на спрос со стороны пассивных фондов |
| Metaplanet | Резервы BTC и накопление активов за счет финансирования как ключевые стратегии | Сталкивается с корректировкой позиций в соответствующих индексах и возможной переоценкой стоимости |
| Yellow Cake | Инвестиции в физический уран как основное направление деятельности | Показывает, что новые правила не направлены исключительно на цифровые активы |
Strategy является показательной компанией в модели DAT. Изначально компания была преимущественно сосредоточена на программном обеспечении для бизнес-аналитики, затем постепенно увеличила объем BTC в своих резервах и использовала акционерное и долговое финансирование для накопления цифровых активов. Цена ее акций отражает не только стоимость программного бизнеса, но и рыночную цену BTC, ожидания относительно финансирования и структуру капитала.
Metaplanet — компания с казначейством Bitcoin, которая привлекла внимание на японском рынке. Она увеличивает свои резервы BTC за счет распределения корпоративных активов и финансовой деятельности. Оценку ее акций также необходимо анализировать с учетом объема активов, стоимости активов на акцию и условий финансирования.
Важно отметить, что Yellow Cake не является криптоактивной компанией. Она сосредоточена на инвестициях в урановые активы. Ее включение в ту же группу результатов корректировки дополнительно показывает, что новая система MSCI ориентирована на характер экономической деятельности компании, а не на конкретные активы, которыми она владеет.
Кроме того, в ходе этого пересмотра были исключены не все компании с казначейством цифровых активов. Некоторые компании могут по-прежнему соответствовать требованиям индекса или еще не выполнить условия, запускающие исключение. Компании различаются по своей операционной структуре, финансовым данным и соответствию критериям включения в индексы. Эту корректировку не следует интерпретировать как одновременную утрату права на включение в индексы всеми DAT-акциями.
## Почему исключение MSCI может вызвать продажи со стороны пассивных фондов?
Фондовые индексы используются не только для измерения рыночной динамики, но и как основа для формирования позиций во многих пассивных инвестиционных продуктах. Когда компания включается в индекс, фонды, отслеживающие этот индекс, обычно должны распределить средства в ее акции в соответствии с установленным весом. Когда компания исключается, фондам также необходимо скорректировать портфели и сократить или закрыть соответствующую позицию. Для публичных компаний, зависящих от поддержки финансирования на основе индексов, такое изменение может напрямую повлиять на спрос на покупку и продажу их акций.
Предположим, ETF управляет активами на сумму \$10 млрд, а вес акции в индексе ранее составлял 0,5%. Теоретически фонду необходимо было бы направить в эту акцию около \$50 млн. Если компания исключается, фонду потребуется скорректировать эту позицию в соответствии с правилами продукта и перераспределить средства между другими компонентами индекса. На фактическую торговлю также влияют метод репликации фонда, управление денежными средствами, использование деривативов и порядок ребалансировки. Поэтому не все корректировки будут завершены одновременно.
Особое внимание привлек потенциальный объем оттока средств из Strategy. JPMorgan ранее оценивал, что исключение Strategy из соответствующих индексов MSCI может вызвать спрос на продажу акций примерно на \$2,8 млрд. Если другие крупные поставщики индексов примут аналогичные меры, потенциальное влияние может увеличиться примерно до \$8,8 млрд. Эти показатели являются оценками, основанными на конкретных сценариях владения активами и составе индексов, а не фактическими оттоками, которые уже произошли.
Влияние пассивных продаж нельзя напрямую приравнивать к долларовой сумме проданных акций. Цены акций определяются предельными заявками на покупку и продажу. Даже при высоком среднем дневном объеме торгов концентрированные продажи могут влиять на котировки в определенные периоды. И наоборот, если другие инвесторы готовы поглотить продажи или рынок уже учел ожидания корректировки индекса в ценах, фактическое влияние на цену может быть меньше расчетного.
Помимо разовых сделок во время корректировки индекса, важны также изменения долгосрочного спроса на распределение капитала. После исключения из индекса соответствующим фондам больше не потребуется покупать акции в соответствии с прежним весом, даже если в будущем они получат новые притоки средств. Компания может потерять часть относительно стабильного источника пассивного финансирования, однако активно управляемые фонды, частные инвесторы и другие учреждения по-прежнему могут держать или покупать ее акции на основании собственных оценок.
## Что такое mNAV для DAT-акций и почему он влияет на оценку компаний?
Компании с казначейством цифровых активов в некоторых аспектах отличаются от традиционных операционных компаний. Традиционные компании обычно оцениваются на основе выручки, прибыли, денежных потоков и ожиданий роста. В случае DAT-компаний также необходимо учитывать стоимость цифровых активов на их балансе. Рынок часто использует mNAV (отношение рыночной стоимости к чистой стоимости активов) для оценки соотношения между рыночной капитализацией акций и чистой стоимостью активов компании, а также для определения премии, которую инвесторы готовы платить за ее цифровые активы и связанные с ними операционные возможности и возможности финансирования.
Для компании, основным резервным активом которой является BTC, аналитики могут сначала рассчитать рыночную стоимость принадлежащих ей BTC, затем учесть денежные средства, другие активы, обязательства и соответствующую структуру капитала, чтобы определить чистую стоимость активов на подходящей основе. После этого можно сравнить соответствующую рыночную стоимость акционерного капитала с чистой стоимостью активов. Разные платформы данных могут использовать разные методологии расчета mNAV, включая учет стоимости традиционного бизнеса, порядок учета привилегированных акций и использование базового либо полностью разводненного количества акций. Поэтому показатели из разных источников могут быть несопоставимы напрямую.
Когда mNAV выше 1, рыночная стоимость акций превышает соответствующую чистую стоимость активов. Инвесторы могут платить премию, поскольку положительно оценивают способность компании увеличивать объем цифровых активов на акцию за счет будущего финансирования. Премия также может отражать ликвидность акций, заемную экспозицию, управленческую команду или стоимость других направлений бизнеса. Премия не обязательно означает, что акция переоценена, однако она должна иметь достаточное экономическое обоснование.
Когда mNAV ниже 1, акции торгуются с дисконтом к соответствующей чистой стоимости активов. Дисконт может отражать опасения относительно обязательств, стоимости финансирования, волатильности активов, рисков корпоративного управления и будущего разводнения капитала. Для компаний, которые в значительной степени полагаются на выпуск акций для покупки BTC, дисконт также может снизить привлекательность дальнейшего расширения за счет финансирования.
Важно отметить, что mNAV не является единственным показателем для оценки DAT-акций. Если у компании также есть программный бизнес, операционная деятельность, генерирующая денежный поток, или сложная структура привилегированных акций, простое сравнение рыночной капитализации обыкновенных акций со стоимостью резервов BTC может не учитывать важные взаимосвязи активов и обязательств. Инвесторам необходимо учитывать финансовую отчетность и структуру капитала, чтобы точнее оценить экономическую стоимость акций.
## Почему исключение MSCI может ослабить способность DAT-компаний привлекать средства и накапливать активы?
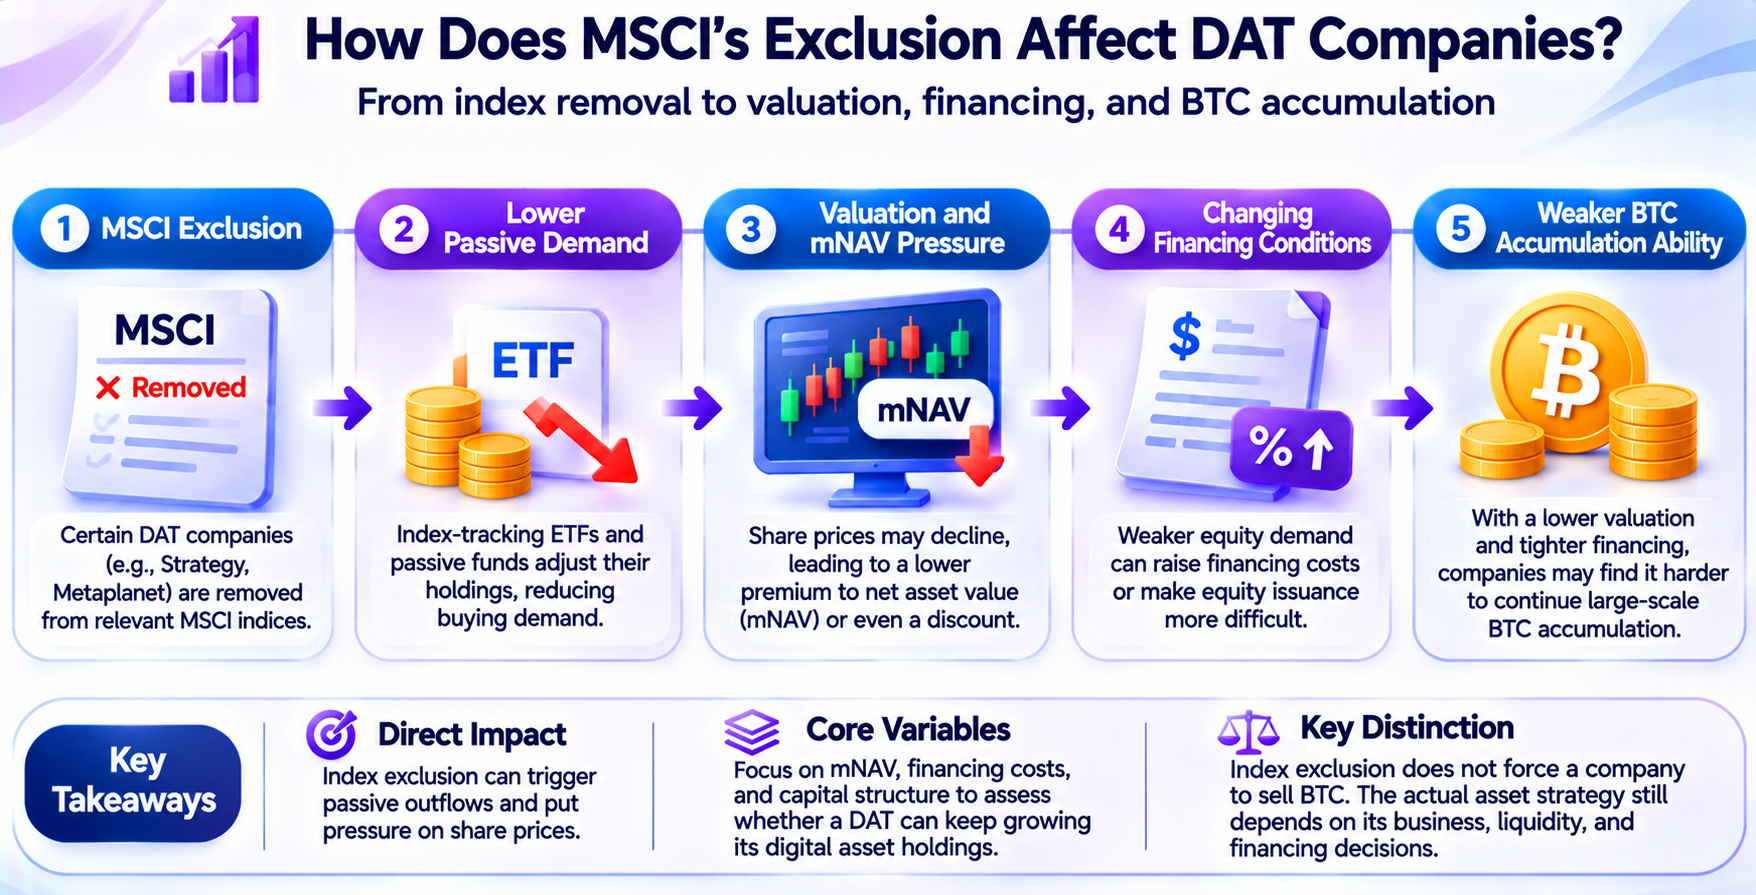
Некоторые DAT-компании используют финансирование на рынках капитала для расширения. Они привлекают средства путем выпуска обыкновенных акций, привилегированных акций или конвертируемых облигаций, а затем направляют полученные средства на покупку BTC, ETH и других цифровых активов. По мере роста объема активов такие компании могут демонстрировать рынку более крупные резервы цифровых активов и стремиться продолжать привлечение средств на рынках капитала. Устойчивость этой модели тесно связана с оценкой акций, стоимостью финансирования и спросом со стороны инвесторов.
Когда акции торгуются с высокой премией, компания может привлечь значительный капитал за счет выпуска относительно небольшого количества новых акций. Если полученные средства направляются на покупку цифровых активов, а стоимость приобретенных активов обеспечивает достаточное преимущество по сравнению с вновь выпущенными акциями, чистые активы, приходящиеся на каждую существующую акцию, могут увеличиться. Поэтому некоторые DAT-компании делают акцент на росте объема BTC на акцию, а не только на общем количестве BTC, принадлежащих компании.
Предположим, компания владеет 100 BTC и имеет 100 обыкновенных акций в обращении. Если не учитывать другие активы и обязательства, каждая акция представляет 1 BTC. Если компания может выпустить 10 новых акций по относительно высокой цене и направить полученные средства на покупку 20 BTC, ее активы увеличатся до 120 BTC, а каждая акция будет представлять примерно 1,09 BTC. Хотя общее количество акций увеличивается, активы, приходящиеся на каждую акцию, также растут. Этот пример показывает, как финансирование с премией может увеличить активы на акцию. Он не означает, что реальная компания всегда сможет привлекать средства на тех же условиях.
Ситуация меняется, если премия акций исчезает. Для привлечения того же объема капитала компании может потребоваться выпустить больше акций. Если цена размещения ниже соответствующей чистой стоимости активов, предложение также может привести к уменьшению чистых активов, приходящихся на существующих акционеров, в расчете на одну акцию. Если инвесторы ожидают, что будущее финансирование вызовет продолжительное разводнение, они могут еще сильнее снизить оценку акций, создавая цикл, который усложняет привлечение средств.
Исключение из индексов MSCI может косвенно повлиять на этот механизм, сокращая спрос со стороны пассивных фондов. Механизм передачи влияния заключается не в том, что поставщик индекса напрямую ограничивает компании покупку BTC. Изменение спроса на акции может повлиять на их рыночную цену и условия финансирования. Если DAT-акции в течение длительного периода не имеют премии, возможности компании расширять резервы цифровых активов за счет выпуска обыкновенных акций могут быть ограничены.
Однако DAT-компании не ограничиваются финансированием через обыкновенные акции. Некоторые из них также могут использовать привилегированные акции, долговое финансирование или операционный денежный поток для поддержки распределения активов. Разные инструменты финансирования связаны с разными затратами и рисками. Долг и привилегированные акции также могут создавать фиксированные платежные обязательства или более сложную структуру капитала. Поэтому возможности финансирования необходимо оценивать вместе с балансом, денежными резервами, сроками погашения долга и будущими условиями его обслуживания.
## Вынудит ли исключение из индекса такие компании, как Strategy, продать BTC?
Между исключением из индекса MSCI и продажей компанией цифровых активов нет прямой или обязательной связи. Корректировка индекса влияет на то, соответствует ли акция критериям включения в конкретный индекс и как фонды, отслеживающие индекс, распределяют средства в этой акции. BTC, принадлежащие компании, остаются активом на ее балансе. Если компания сама не примет решение продать их для операционных нужд, финансирования или погашения долга, само исключение из индекса не приведет автоматически к продаже ончейн-активов.
Например, если пассивный фонд продает MSTR из-за выхода Strategy из соответствующего индекса, сделка происходит на вторичном рынке акций. Акции переходят от фонда к другим инвесторам, но это напрямую не меняет объем BTC, принадлежащих Strategy. Только если исключение из индекса дополнительно повлияет на финансирование, ликвидность или способность компании обслуживать долг, оно может косвенно повлиять на распределение цифровых активов через финансовые решения компании.
Такое косвенное влияние зависит от структуры капитала компании. Если компания располагает достаточными денежными резервами и не испытывает значительного краткосрочного давления по погашению долга, снижение цены ее акций может не потребовать продажи BTC. Если компания в значительной степени зависит от финансирования, имеет краткосрочные потребности в погашении долга или другие обязательства по денежным выплатам, продолжающиеся сложности с привлечением средств могут усилить давление в пользу корректировки распределения активов.
Снижение цены акций также необходимо отличать от реального риска дефолта. Уменьшение рыночной капитализации обыкновенных акций не обязательно приводит к немедленному дефициту денежных средств. Чтобы определить, испытывает ли компания давление с целью продажи активов, необходимо изучить конкретные условия долга, требования к залогу, даты погашения и денежные резервы. Это нельзя определить только по изменению цены акций или mNAV.
Для рынка BTC более прямым потенциальным последствием исключения из индекса может стать сокращение будущего дополнительного спроса на покупку, а не немедленная продажа существующих резервов. Если некоторые DAT-компании замедлят темпы финансирования и накопления активов, рынок может потерять часть ожидаемого институционального спроса на покупку. Фактическое влияние также будет зависеть от изменений спроса со стороны спотовых ETF, других компаний, частных инвесторов и мировых рынков.
## Почему модель DAT может создавать двустороннюю обратную связь между ценами акций и криптоактивов?
DAT-акции и цифровые активы, которыми владеют соответствующие компании, имеют определенную ценовую взаимосвязь. Когда цена BTC растет, рыночная стоимость BTC на балансе компании увеличивается, что потенциально улучшает рыночные ожидания относительно чистой стоимости активов и будущих возможностей финансирования. Если акции также торгуются с высокой премией, компания может привлечь средства для покупки дополнительного BTC и тем самым еще больше увеличить свои резервы цифровых активов. Этот механизм может создавать положительную обратную связь при благоприятных рыночных условиях.
Однако эта взаимосвязь не является стабильной. Рост BTC не означает, что DAT-акции вырастут в той же пропорции, поскольку на акции также влияют обязательства, разводнение капитала, стоимость финансирования и рыночные настроения. Если рынок начинает сомневаться в способности компании финансировать приобретение активов за счет премии, DAT-акции могут столкнуться со снижением оценки, даже если цена BTC остается относительно стабильной.
В неблагоприятных условиях механизм обратной связи может работать в обратном направлении. Снижение цены BTC уменьшает стоимость активов, заставляя инвесторов снижать оценку DAT-акций и ухудшая условия финансирования компании. Если компания сокращает покупки дополнительного BTC, дополнительный спрос, на который ранее рассчитывал рынок, также может ослабнуть. Для компаний с высоким уровнем заемных средств или недостаточными денежными резервами устойчивое рыночное давление может дополнительно усилить финансовые риски.
Корректировка индексов MSCI может повлиять на компонент спроса на акции в этом механизме обратной связи. Снижение спроса со стороны пассивных фондов может усложнить поддержание высокой оценки акций для некоторых компаний, однако не будет напрямую определять рыночную цену BTC. В случае более крупных DAT-компаний рынку необходимо уделять больше внимания разнообразию их каналов финансирования и способности сохранять финансовую устойчивость при разных ценовых условиях.
С точки зрения отрасли это также означает, что модель DAT не может опираться исключительно на непрерывный рост общего объема цифровых активов для демонстрации своей экономической ценности. Для держателей обыкновенных акций чистые активы на акцию, потенциальное разводнение, стоимость финансирования и структура капитала имеют не меньшее значение. Если объем цифровых активов компании продолжает увеличиваться, но количество акций растет быстрее, существующие акционеры могут не получить соответствующего увеличения активов на акцию.
## Как инвесторам оценивать долгосрочную стоимость DAT-акций?
Оценка компании с казначейством цифровых активов требует одновременного анализа ее экспозиции к цифровым активам, операционного бизнеса и структуры финансирования.
1. Инвесторам следует изучить баланс, чтобы понять, какими цифровыми активами владеет компания, какова их стоимость приобретения, объем денежных резервов и обязательств. Изменения рыночных цен цифровых активов могут существенно влиять на чистые активы компании, однако компании имеют разную способность переносить ценовую волатильность.
2. Инвесторам следует анализировать стоимость активов на акцию. Увеличение общего объема BTC компании не обязательно означает, что вырос объем BTC, приходящийся на каждую акцию. Следует учитывать количество обыкновенных акций, конвертируемых ценных бумаг, привилегированных акций и другие факторы потенциального разводнения, а также оценивать, может ли стоимость вновь приобретенных активов компенсировать влияние увеличения количества акций с учетом фактической цены финансирования.
3. Устойчивость финансирования также имеет значение. Возможность DAT-компании продолжать накапливать цифровые активы зависит от готовности рынков капитала предоставлять финансирование и способности компании нести связанные с ним затраты. Для компаний, использующих финансирование за счет премии к акциям, инвесторам следует внимательно отслеживать изменения mNAV. Для компаний, использующих долговое финансирование и привилегированные акции, также следует изучать проценты, дивиденды, условия выкупа и порядок погашения.
4. Инвесторам следует оценивать самостоятельную стоимость операционного бизнеса. Некоторые DAT-компании по-прежнему располагают программными, сервисными или другими традиционными направлениями деятельности. Эти направления могут обеспечивать операционный денежный поток или создавать дополнительные затраты. Их стоимость следует анализировать отдельно от казначейства цифровых активов, чтобы не связывать все изменения рыночной капитализации акций с ценой BTC.
5. Инвесторам следует следить за соответствием критериям индексов и рыночной ликвидностью. Корректировка MSCI показывает, что наличие у компании существенной операционной деятельности может влиять на ее право на включение в крупные фондовые индексы. Инвесторы могут отслеживать, принимают ли другие поставщики индексов аналогичные правила, а также фактические изменения позиций соответствующих ETF и институциональных инвесторов. Однако соответствие критериям индекса является лишь одним из факторов, влияющих на спрос на акции, и не может заменить анализ фундаментальных показателей компании и ее баланса.
Для инвесторов, заинтересованных в таких акциях, как Strategy и Metaplanet, модель DAT предоставляет возможность получить экспозицию к цифровым активам через публичные компании. Однако акция не равнозначна прямому владению BTC. Корпоративное финансирование, изменения акционерного капитала и правила индексов могут привести к тому, что динамика акций будет отличаться от динамики базового актива. Только анализируя стоимость цифровых активов вместе со структурой капитала публичной компании, инвесторы могут полностью понять логику оценки DAT-акций.
## Заключение
Пересмотр подхода MSCI к компаниям с казначейством цифровых активов отражает продолжающиеся усилия традиционных рынков капитала по переопределению границы между операционными публичными компаниями и инструментами инвестирования в активы. Корректировка индексов в ноябре 2026 года подтвердила исключение Strategy, Metaplanet и Yellow Cake из соответствующих индексов, а новая методология выявления неоперационных компаний официально перешла к этапу внедрения. В отличие от предыдущего предложения, сосредоточенного исключительно на доле цифровых активов, новые правила уделяют больше внимания операционным активам, финансовой структуре и фактической экономической деятельности.
Для DAT-компаний исключение из индекса может сократить спрос со стороны пассивных фондов и повлиять на будущие условия финансирования через воздействие на оценку акций. В частности, когда mNAV сокращается или переходит в дисконт, компании, которые полагаются на финансирование покупки BTC за счет премии к акциям, могут столкнуться с более высокими рисками разводнения долей акционеров при продолжении выпуска акций. Однако корректировка индекса не заставит компании напрямую продавать цифровые активы и не означает, что все DAT-компании потеряют доступ к финансированию.
В долгосрочной перспективе устойчивость модели DAT будет зависеть от способности компаний выстраивать стабильные механизмы управления капиталом в условиях колебаний цен цифровых активов, изменений оценки акций и стоимости финансирования. Для инвесторов оценка стоимости DAT-акций требует большего, чем анализ объема BTC, принадлежащего компании. Необходимо также учитывать активы на акцию, структуру обязательств, эффективность финансирования и операционный денежный поток. Размер резервов цифровых активов компании может влиять на ее рыночную капитализацию, однако ключевым критерием оценки модели DAT остается ее способность продолжать создавать стоимость на акцию для акционеров.
## Часто задаваемые вопросы
### Что такое компания с казначейством цифровых активов (DAT)?
DAT-компания — это компания, которая использует BTC, ETH или другие цифровые активы как важную часть своей стратегии распределения активов и управления капиталом. Некоторые публичные компании увеличивают объем цифровых активов за счет акционерного или долгового финансирования.
### Приняла ли MSCI решение исключить компании с казначейством цифровых активов?
Да. В пересмотре индексов, объявленном 11 ноября 2026 года, MSCI подтвердила исключение ряда компаний, соответствующих критериям отбора неоперационных компаний, включая Strategy и Metaplanet. Изменения будут реализованы после закрытия рынка 30 ноября.
### Запрещает ли MSCI всем компаниям, у которых цифровые активы составляют более 50% активов, входить в ее индексы?
Нет. Предыдущая временная мера, основанная на том, что цифровые активы составляют 50% совокупных активов, была заменена новой системой отбора неоперационных компаний. Новые правила оценивают соответствие критериям на основе операционных активов и финансовых коэффициентов.
### Почему Strategy затрагивает корректировка индексов MSCI?
Strategy располагает крупным резервом BTC и использует различные инструменты финансирования для поддержки накопления цифровых активов. Ее структура активов и характеристики экономической деятельности подпадают под правила отбора неоперационных компаний.
### Что такое mNAV для DAT-акций?
mNAV измеряет соотношение между рыночной стоимостью акций и соответствующей чистой стоимостью активов. Этот показатель обычно используется для оценки того, торгуются ли акции компании с казначейством цифровых активов с премией или дисконтом к активам, которыми она владеет.
Автор: Learn Team
* Информация не предназначена и не является финансовым советом или любой другой рекомендацией любого рода, предложенной или одобренной Gate Web3.
* Эта статья не может быть опубликована, передана или скопирована без ссылки на Gate Web3. Нарушение является нарушением Закона об авторском праве и может повлечь за собой судебное разбирательство.
Похожие статьи
Новичок
Что такое USDC? Разбор одного из наиболее значимых стейблкоинов.
USDC это стейблкоин с привязкой к доллару США 1:1, запущенный совместно Circle и Coinbase под управлением консорциума Centre.

Новичок
Сможет ли Sidra достичь отметки в 1000 $? Реалистичный анализ прогнозов цены Sidra Chain на 2026–2027 годы
Sidra Chain позиционирует себя как блокчейн, соответствующий нормам шариата. Проект предназначен для пользователей, которые хотят заниматься криптоактивностью без процентов (риба), чрезмерной неопределенности (гарар) и активов, не соответствующих нормам халяль. Именно поэтому вокруг майнинга, KYC, SidraStart и будущего листинга SDA по-прежнему существует крупное сообщество. Однако сама по себе эта концепция не формирует публичную рыночную цену.
Новичок
Цены продолжают расти, а ставки комиссии снижаются. Капитал Уолл-стрит приходит на крипто торговую площадку — начинается ли на рынке «многоуровневый бычий рынок»?
В середине апреля на крипто рынке возникла необычная ситуация: восстановление цен совпало с отрицательной ставкой финансирования. В статье анализируется новая структура дисбаланса капитала между спотом и фьючерсами — на примере заявки Goldman Sachs на Bitcoin Premium Income ETF, изменений потоков капитала в ETF, роста активности ETH и данных Coinglass по ставкам комиссии. Также представлен практический фреймворк наблюдения на основе трех индикаторов и соответствующие методы управления рисками.
Новичок
Фрагментация NFT: инновационный способ снижения барьеров и увеличения Ликвидности
Дробные NFT разбивают уникальные, неделимые NFT на отдельные торгуемые доли. Это дает большему числу инвесторов возможность участвовать в сделках с высокоценными цифровыми активами и существенно повышает ликвидность на торговой площадке NFT.
Новичок
Что такое USDD? Подробное руководство по децентрализованному стейблкоину
USDD — децентрализованный стейблкоин с чрезмерным обеспечением, предназначенный для привязки 1:1 к доллару США и обеспечивающий повышенную стабильность и прозрачность. Его задача — поддерживать безопасность, децентрализацию и стабильность в криптоэкосистеме. USDD доступен для интеграции с DeFi-платформами, предоставляя надежный и прозрачный актив, который расширяет возможности пользователей.
Новичок
Что представляет собой кошелек BEP20: подробный разбор применения и ключевых возможностей
Кошелек BEP20 — это ваш универсальный инструмент для работы с BNB Chain. Вы сможете совершать однокликовые переводы токенов BEP20, мгновенно подключаться к DeFi, GameFi и NFT DApp, а также пользоваться ончейн-функционалом с низкими комиссиями за Газ и мгновенным подтверждением.