Apa Itu Checkout Stablecoin? Cara Citi dan Coinbase Menghubungkan Pembayaran Stablecoin dengan Penyelesaian Transaksi Fiat
Stablecoin Checkout adalah model pembayaran digital yang menggunakan stablecoin sebagai metode pembayaran, sehingga konsumen dapat membeli barang atau jasa dengan aset digital yang dipatok pada nilai mata uang fiat. Berbeda dengan pembayaran kartu bank tradisional, pembayaran stablecoin dapat menggunakan jaringan blockchain untuk mentransfer aset dan menghubungkan dana on-chain dengan rekening fiat merchant yang sudah ada melalui infrastruktur konversi dan penyelesaian yang disediakan oleh penyedia layanan pembayaran. Model ini memperluas penggunaan stablecoin dari perdagangan aset kripto ke pembelian sehari-hari, penerimaan pembayaran bisnis, dan pembayaran komersial lintas negara.
Pada 28 September 2026, Citi dan Coinbase mengumumkan perluasan kolaborasi mereka dalam pembayaran aset digital, dengan fokus pada penerimaan stablecoin oleh merchant dan layanan terkait rekening virtual. Integrasi Coinbase Payments dan Spring by Citi memungkinkan konsumen membayar dengan stablecoin, sementara merchant menerima penyelesaian dalam fiat melalui infrastruktur perbankan tradisional. Kolaborasi ini mencerminkan upaya lembaga keuangan tradisional untuk mengeksplorasi cara mengintegrasikan kemampuan pembayaran blockchain ke dalam layanan perbankan komersial yang sudah ada.
Artikel ini membahas konsep dasar, proses pembayaran, dan mekanisme teknis Stablecoin Checkout. Dengan menggunakan kolaborasi Citi dan Coinbase sebagai contoh, artikel ini menjelaskan bagaimana stablecoin berpindah dari dompet konsumen ke sistem penyelesaian merchant serta menganalisis perbedaan metode pembayaran ini dengan kartu bank tradisional, transfer bank, dan pembayaran lintas negara. Artikel ini juga membahas persoalan praktis yang perlu dipertimbangkan bisnis saat mengadopsi pembayaran melalui Stablecoin Checkout.
Poin Utama
-
Stablecoin Checkout adalah model pembayaran yang memungkinkan konsumen membayar barang atau jasa dengan stablecoin. Prosesnya biasanya mencakup pembayaran melalui dompet, konfirmasi transaksi, konversi aset, dan penyelesaian pembayaran kepada merchant.
-
Citi dan Coinbase mengumumkan perluasan kolaborasi pada September 2026, dengan rencana menghubungkan pembayaran stablecoin dan penyelesaian fiat tradisional melalui infrastruktur seperti Coinbase Payments dan Spring by Citi.
-
Dalam model pembayaran merchant yang diumumkan kedua perusahaan, konsumen dapat membayar dengan stablecoin, sementara merchant dapat menerima fiat melalui konversi otomatis dan penyelesaian bank tanpa memegang stablecoin secara langsung.
-
Coinbase Payments terutama bertanggung jawab atas pemrosesan pembayaran stablecoin dan layanan konversi terkait, sementara Citi mendukung penerimaan pembayaran merchant dan penyelesaian fiat melalui infrastruktur pembayaran perbankannya.
-
Pembayaran stablecoin dapat memberikan opsi baru bagi bisnis untuk pembayaran lintas negara dan transfer dana, tetapi efisiensi aktualnya tetap bergantung pada jaringan blockchain, likuiditas, persyaratan kepatuhan, dan pengaturan penyelesaian perbankan.
Apa Itu Stablecoin Checkout? Bagaimana Proses Pembayaran dengan Stablecoin Checkout?
Stablecoin Checkout mengacu pada metode pembayaran yang memungkinkan konsumen menggunakan stablecoin untuk membayar barang atau jasa. Berbeda dengan pembayaran kartu bank tradisional, pembayaran stablecoin biasanya dimulai melalui dompet digital, dengan dana ditransfer melalui jaringan blockchain. Stablecoin umumnya dipatok pada mata uang fiat seperti dolar AS. Oleh karena itu, stablecoin lebih sesuai untuk penetapan harga produk, pembayaran sehari-hari, dan penyelesaian pembayaran bisnis dibandingkan aset kripto yang lebih volatil seperti BTC dan ETH.
Dari sisi teknis, Stablecoin Checkout biasanya mencakup pembuatan permintaan pembayaran, otorisasi dompet, konfirmasi transaksi on-chain, verifikasi status pembayaran, dan penyelesaian dana merchant. Setelah konsumen memilih pembayaran stablecoin di halaman pembayaran merchant, sistem dapat menghasilkan alamat pembayaran atau permintaan interaksi dompet yang sesuai. Setelah konsumen mengonfirmasi transaksi, penyedia layanan pembayaran menggunakan jaringan blockchain untuk memeriksa apakah dana telah diterima dan menyelesaikan proses berikutnya sesuai kebutuhan merchant. Jika merchant ingin menerima fiat secara langsung, platform pembayaran juga harus menyediakan layanan konversi stablecoin dan penarikan ke rekening bank.
Nilai utama Stablecoin Checkout terletak pada integrasi kemampuan pembayaran on-chain ke dalam proses pembayaran komersial yang sudah ada tanpa mengharuskan setiap merchant membangun infrastruktur blockchain sendiri. Dengan menggunakan API, koneksi dompet, pemantauan transaksi, dan konversi otomatis yang disediakan oleh penyedia layanan pembayaran, bisnis dapat menambahkan opsi pembayaran stablecoin sambil mempertahankan proses pengelolaan pesanan dan penyelesaian keuangan yang sudah ada. Namun, konfirmasi transaksi stablecoin secara on-chain dan penerimaan akhir fiat oleh merchant bukanlah proses yang sama. Proses penerimaan fiat masih dapat dipengaruhi oleh jam operasional bank, pemeriksaan kepatuhan, dan likuiditas konversi.
Apa Itu Kolaborasi Pembayaran Stablecoin Citi × Coinbase?
Pada 28 September 2026, Citi dan Coinbase mengumumkan perluasan kolaborasi dalam pembayaran aset digital untuk membantu bisnis terhubung dengan lebih mudah ke layanan perbankan tradisional dan jaringan pembayaran blockchain. Menurut pengumuman resmi kedua perusahaan, kolaborasi ini terutama mencakup dua layanan: mendukung penerimaan stablecoin oleh merchant melalui Spring by Citi dan Coinbase Payments, serta menggunakan Citi Virtual Account Wallet untuk menyediakan infrastruktur perbankan bagi Coinbase Virtual Accounts. Kedua layanan ini masing-masing menangani integrasi stablecoin ke dalam penggunaan pembayaran komersial tradisional dan aliran fiat ke dalam sistem aset digital.
Untuk penerimaan pembayaran merchant, Citi berencana menyediakan kemampuan Stablecoin Checkout kepada klien institusional melalui Spring by Citi, sementara Coinbase Payments akan menangani pemrosesan pembayaran stablecoin dan konversi otomatis. Konsumen dapat membayar dengan stablecoin, sementara merchant pada akhirnya menerima penyelesaian dalam fiat melalui Citi tanpa perlu memegang, menyimpan dalam kustodian, atau mengelola aset digital sendiri. Model ini mengurangi kompleksitas operasional dari eksposur langsung terhadap aset kripto bagi bisnis dan memungkinkan stablecoin digunakan dalam pembayaran komersial melalui infrastruktur pembayaran perbankan yang sudah ada.
Pada saat yang sama, Coinbase memilih Virtual Account Wallet milik Citi sebagai layanan perbankan dasar untuk Coinbase Virtual Accounts. Bisnis dapat menggunakan rekening virtual ini untuk menerima, menyimpan, dan membayarkan dana fiat, serta secara otomatis mengonversi fiat yang diterima menjadi stablecoin. Berbeda dengan layanan penerimaan stablecoin oleh merchant, fungsi ini lebih berfokus pada pengelolaan kas bisnis dan pendanaan fiat. Bersama-sama, kedua layanan tersebut menciptakan hubungan dua arah antara keuangan tradisional dan aset digital. Kedua perusahaan menyatakan bahwa layanan ini akan diluncurkan terlebih dahulu di Amerika Serikat, dengan rencana memperluas fungsionalitasnya. Namun, cakupan peluncuran secara keseluruhan dan jadwal spesifik masih bergantung pada pengumuman berikutnya.
Bagaimana Stablecoin Checkout Memungkinkan Pembayaran Stablecoin dan Penyelesaian Fiat?
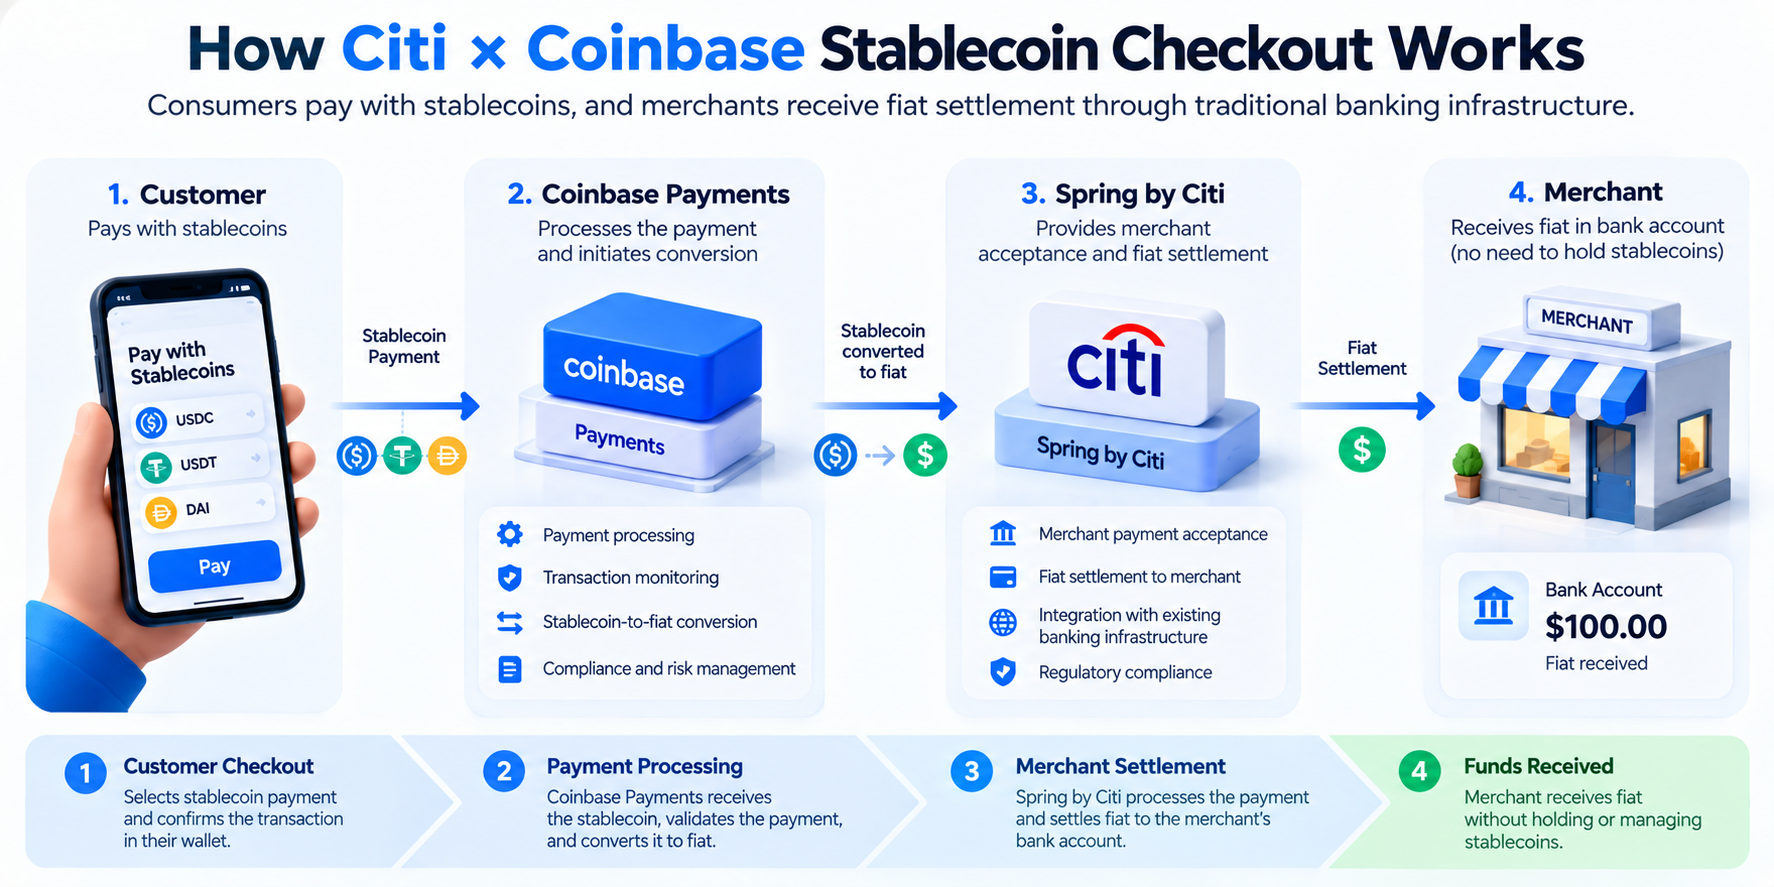
Dalam model kolaborasi yang diumumkan Citi dan Coinbase, pembayaran stablecoin dan penyelesaian fiat dilakukan melalui dua lapisan infrastruktur yang saling terhubung. Setelah konsumen memilih stablecoin sebagai metode pembayaran di halaman pembayaran merchant, Coinbase Payments menyediakan pemrosesan pembayaran aset digital serta menangani penerimaan dan konversi stablecoin terkait sesuai alur transaksi. Citi kemudian menggunakan Spring by Citi dan sistem penyelesaian perbankannya untuk menyelesaikan pembayaran dana fiat hasil konversi kepada merchant.
Proses ini dapat dipahami sebagai pembayaran oleh konsumen menggunakan stablecoin, sementara merchant tetap menerima dana melalui saluran keuangan tradisional. Sebagai contoh, konsumen membeli barang senilai $100 dan memilih stablecoin dolar AS sebagai metode pembayaran di halaman pembayaran merchant yang didukung. Setelah penyedia layanan pembayaran memproses pembayaran on-chain, penyedia tersebut mengonversi stablecoin menjadi fiat berdasarkan nilai tukar dan biaya yang berlaku, lalu merchant menerima dana yang sesuai melalui penyelesaian bank. Contoh $100 ini hanya digunakan sebagai ilustrasi dan tidak mewakili biaya spesifik atau jumlah penyelesaian aktual yang diungkapkan oleh Citi atau Coinbase.
Karakteristik utama model ini adalah aset pembayaran dan aset penyelesaian merchant dapat berbeda. Penerimaan aset kripto tradisional umumnya mengharuskan merchant menerima aset digital secara langsung dan menentukan kapan aset tersebut akan dikonversi menjadi fiat. Stablecoin Checkout dapat menggunakan penyedia layanan pembayaran untuk memproses konversi secara otomatis, sehingga mengurangi kebutuhan merchant untuk mengelola dompet, kunci privat, dan posisi stablecoin secara langsung. Coinbase menyatakan bahwa infrastruktur pembayarannya dapat menyediakan layanan penerimaan stablecoin, konversi, pengelolaan kas, serta konversi fiat ke aset digital dan sebaliknya, sehingga bisnis dapat memproses pembayaran aset digital melalui antarmuka layanan terpadu.
Namun, selesainya pembayaran on-chain tidak berarti fiat akan diterima pada saat yang sama. Transaksi stablecoin dapat memperoleh konfirmasi blockchain dengan relatif cepat, sementara konversi berikutnya, pemeriksaan kepatuhan, dan penyelesaian dana bank tetap merupakan tahapan terpisah. Karena itu, saat mengevaluasi Stablecoin Checkout, bisnis perlu mempertimbangkan kecepatan transaksi on-chain maupun waktu hingga dana fiat akhir tersedia, bukan menganggap keduanya sebagai ukuran efisiensi penyelesaian yang sama.
Apa Peran Spring by Citi dan Coinbase Payments?
Spring by Citi adalah platform penerimaan pembayaran terpadu yang disediakan Citi untuk kebutuhan pembayaran komersial. Platform ini mendukung bisnis dalam menangani kebutuhan penerimaan pembayaran merchant dan penyelesaian melalui infrastruktur perbankan. Dalam kolaborasi stablecoin ini, Spring by Citi terutama menyediakan akses pembayaran dan layanan merchant dari sisi keuangan tradisional. Hal ini memungkinkan klien institusional Citi menambahkan opsi pembayaran stablecoin ke dalam sistem pembayaran komersial yang sudah ada tanpa harus membangun sendiri sistem kustodian dan penyelesaian aset digital yang lengkap.
Coinbase Payments terutama bertanggung jawab atas infrastruktur pembayaran aset digital, termasuk pemrosesan pembayaran stablecoin, transfer dana on-chain, dan kemampuan konversi terkait. Dengan menghubungkan fungsi-fungsi ini ke Spring by Citi, Coinbase dapat memperluas layanan pembayaran stablecoin kepada pelanggan bisnis yang menggunakan layanan perbankan tradisional, sementara Citi dapat menggunakan teknologi aset digital Coinbase untuk menyediakan metode pembayaran baru bagi merchant. Kolaborasi ini bukan sekadar melibatkan bank yang menerbitkan stablecoin. Sebaliknya, kolaborasi ini mengintegrasikan pembayaran on-chain dan penyelesaian fiat ke dalam proses komersial yang berkesinambungan melalui pembagian keahlian antar-lembaga.
Pembagian tanggung jawab ini mencerminkan arah perkembangan infrastruktur pembayaran stablecoin: jaringan blockchain menangani transfer aset digital, penyedia layanan pembayaran menangani pemrosesan pembayaran dan konversi, serta bank menyediakan rekening fiat dan layanan penyelesaian yang teregulasi. Bisnis tidak perlu menanggung seluruh tanggung jawab teknis dan kepatuhan secara mandiri, tetapi tetap perlu menyelesaikan prosedur pembukaan rekening, verifikasi identitas, dan manajemen risiko yang diperlukan berdasarkan hukum setempat, jenis bisnis, dan persyaratan penyedia layanan.
Mengapa Merchant Dapat Menerima Stablecoin Tanpa Memegang Aset Kripto Secara Langsung?
Penerimaan aset kripto tradisional umumnya mengharuskan merchant memiliki dompet digital dan mengelola BTC, ETH, atau stablecoin setelah menerimanya. Artinya, bisnis mungkin perlu menetapkan proses untuk pengelolaan kunci privat, akuntansi aset digital, pemantauan transaksi, dan konversi fiat. Bagi bisnis yang terutama beroperasi menggunakan dolar AS atau mata uang fiat lainnya, memegang aset digital secara langsung dapat meningkatkan kompleksitas pengelolaan kas dan pengendalian internal.
Stablecoin Checkout memisahkan penerimaan stablecoin dari penyelesaian fiat melalui penyedia layanan pembayaran. Setelah konsumen menyelesaikan pembayaran dengan stablecoin, infrastruktur pembayaran menerima dan memproses aset digital terkait serta secara otomatis mengonversinya menjadi fiat berdasarkan pengaturan layanan. Merchant pada akhirnya menerima dana melalui penyelesaian bank, sehingga tidak perlu memegang stablecoin dalam jangka panjang atau mengelola kustodian kunci privat setiap hari hanya untuk menerima pembayaran stablecoin. Dalam kolaborasi Citi dan Coinbase, fungsi ini merupakan fitur inti Merchant Stablecoin Acceptance.
Namun, merchant yang tidak memegang stablecoin secara langsung bukan berarti proses pembayarannya sepenuhnya terbebas dari risiko aset digital. Sebelum konversi, stablecoin masih dapat terpapar risiko terlepasnya patokan nilai, kegagalan jaringan blockchain, atau likuiditas yang tidak memadai. Penyedia layanan pembayaran juga harus mengelola risiko operasional terkait konversi dan pemrosesan transaksi. Pihak yang bertanggung jawab atas risiko tertentu bergantung pada perjanjian layanan, waktu konversi, dan pengaturan penyelesaian. Karena itu, bisnis tetap perlu menilai kemampuan manajemen risiko penyedia layanan pembayaran dan ketentuan kontrak, bukan menjadikan penerimaan akhir fiat sebagai satu-satunya ukuran keamanan pembayaran.
Apa Perbedaan Stablecoin Checkout dengan Pembayaran Kartu Kredit dan Pembayaran Lintas Negara Tradisional?
Perbedaan utama antara Stablecoin Checkout dan metode pembayaran tradisional terletak pada jaringan transfer dana serta mekanisme penyelesaian yang mendasarinya. Pembayaran kartu kredit umumnya mengandalkan penerbit kartu, pihak pengakuisisi, dan jaringan kartu untuk menyelesaikan otorisasi, kliring, dan penyelesaian. Pembayaran stablecoin dapat mentransfer aset digital secara langsung melalui jaringan blockchain, lalu penyedia layanan pembayaran menangani konversi dan penyelesaian kepada merchant. Kedua metode dapat menyediakan antarmuka pembayaran yang relatif sederhana bagi konsumen, tetapi metode pemrosesan dana yang mendasarinya berbeda secara signifikan.
Dalam pembayaran lintas negara, transfer bank tradisional dapat melibatkan bank koresponden, jaringan kliring lintas negara, dan jam operasional perbankan di berbagai negara. Stablecoin dapat ditransfer sepanjang waktu melalui jaringan blockchain yang didukung, sehingga berpotensi meningkatkan efisiensi transfer dana lintas negara tertentu. Namun, transfer stablecoin lintas negara tidak berarti setiap tahap pembayaran dapat diselesaikan secara instan. Khususnya ketika penerima perlu mengonversi stablecoin menjadi fiat lokal, prosesnya tetap bergantung pada layanan konversi yang memenuhi persyaratan kepatuhan dan sistem perbankan setempat.
| Aspek Perbandingan | Stablecoin Checkout | Pembayaran Kartu Kredit | Transfer Bank Lintas Negara Tradisional |
|---|---|---|---|
| Instrumen Pembayaran | Stablecoin dan dompet digital | Kartu kredit dan debit | Rekening bank |
| Jaringan Dasar | Blockchain dan penyedia layanan pembayaran | Jaringan kartu dan jaringan perbankan | Bank dan jaringan kliring lintas negara |
| Pemrosesan Dana | Transfer on-chain, dengan konversi otomatis opsional | Otorisasi, kliring, dan penyelesaian | Transfer dana antarbank |
| Jam Operasional | Blockchain umumnya mendukung operasi 24/7 | Otorisasi pembayaran umumnya tersedia sepanjang waktu | Bergantung pada bank dan sistem pembayaran |
| Mekanisme Pengembalian Dana | Biasanya memerlukan transaksi pengembalian dana tambahan | Umumnya memiliki proses pengembalian dana dan penyelesaian sengketa yang mapan | Bergantung pada aturan perbankan dan transfer |
| Biaya Utama | Biaya jaringan, biaya konversi, dan biaya layanan | Biaya merchant dan biaya terkait | Biaya transfer, nilai tukar, dan biaya bank koresponden |
Dari perspektif bisnis, Stablecoin Checkout tidak selalu lebih unggul daripada kartu kredit atau transfer bank dalam setiap situasi. Bagi merchant yang sudah memiliki sistem pembayaran kartu bank yang matang, penambahan opsi pembayaran stablecoin mungkin terutama bertujuan menjangkau kelompok pengguna baru, bukan menggantikan jaringan pembayaran yang sudah ada sepenuhnya. Metode pembayaran yang sesuai tetap perlu dievaluasi berdasarkan kebutuhan pengguna, volume transaksi, cakupan wilayah, dan biaya penyelesaian dana.
Apa Risiko dan Keterbatasan Stablecoin Checkout?
Meskipun pembayaran stablecoin dapat menggunakan jaringan blockchain untuk mentransfer dana, keamanan dan stabilitasnya tetap dipengaruhi oleh faktor seperti mekanisme penerbit stablecoin, blockchain yang mendasarinya, dan kemampuan operasional penyedia layanan pembayaran. Risiko pertama adalah terlepasnya patokan nilai. Meskipun stablecoin umumnya dipatok pada mata uang fiat seperti dolar AS, harga pasarnya dapat menyimpang akibat perubahan aset cadangan, likuiditas penebusan, atau kepercayaan pasar. Jika penyedia layanan pembayaran tidak dapat menyelesaikan konversi pada nilai tukar yang diharapkan, jumlah penyelesaian akhir dapat terpengaruh.
Risiko kedua berkaitan dengan sifat transaksi on-chain yang tidak dapat dibatalkan dan kesalahan operasional. Jika konsumen menggunakan jaringan blockchain yang salah, memasukkan alamat yang keliru, atau mentransfer dana ke kontrak pembayaran yang tidak didukung, dana mungkin tidak diterima sebagaimana mestinya. Berbeda dengan transaksi kartu kredit tradisional, transfer blockchain umumnya tidak memiliki mekanisme pembalikan pembayaran yang terstandardisasi dan dijalankan langsung oleh jaringan. Karena itu, platform pembayaran stablecoin perlu menetapkan proses tersendiri untuk pengembalian dana, penanganan transaksi bermasalah, dan dukungan pelanggan.
Kepatuhan regulasi dan cakupan layanan juga merupakan keterbatasan penting. Pembayaran stablecoin dapat melibatkan persyaratan antipencucian uang (AML), kenali pelanggan Anda (KYC), pemeriksaan sanksi, dan perizinan layanan pembayaran. Standar regulasi stablecoin juga berbeda antar-yurisdiksi. Layanan terkait yang diumumkan Citi dan Coinbase awalnya direncanakan untuk diluncurkan di Amerika Serikat, yang tidak berarti semua negara, merchant, atau stablecoin sudah didukung. Sebelum melakukan integrasi, bisnis tetap perlu memastikan persyaratan kelayakan layanan yang spesifik, jaringan yang didukung, struktur biaya, dan ketentuan penyelesaian.
Apa Arti Kolaborasi Citi × Coinbase bagi Pasar Pembayaran Stablecoin?
Kolaborasi Citi dan Coinbase mencerminkan bagaimana stablecoin secara bertahap beralih dari alat transfer dana di pasar perdagangan aset kripto ke pembayaran komersial tradisional dan pengelolaan kas bisnis. Sebelumnya, stablecoin terutama digunakan untuk transfer dana bursa, aktivitas DeFi, dan penyelesaian aset on-chain. Seiring peningkatan infrastruktur pembayaran, penggunaannya meluas ke penerimaan pembayaran merchant, pembayaran bisnis, dan transfer dana lintas negara.
Arti penting kolaborasi ini tidak hanya terletak pada penambahan metode pembayaran baru, tetapi juga pada penghubungan pembayaran stablecoin dengan infrastruktur perbankan yang teregulasi. Merchant dapat memungkinkan konsumen membayar dengan stablecoin, sementara bisnis tetap menerima fiat melalui rekening bank yang biasa digunakan. Hal ini mengurangi hambatan teknis dalam mengelola aset digital secara langsung dan menyediakan model infrastruktur acuan untuk membawa stablecoin ke penggunaan komersial yang lebih luas.
Dari perspektif perkembangan industri, Stablecoin Checkout juga menunjukkan hubungan saling melengkapi antara keuangan tradisional dan teknologi blockchain. Bank memiliki sistem rekening yang mapan, kemampuan kepatuhan, dan basis pelanggan bisnis, sementara penyedia layanan pembayaran kripto dapat menyediakan transfer aset on-chain, koneksi dompet, dan kemampuan konversi aset digital. Penggabungan kemampuan ini dapat meningkatkan interoperabilitas antara sistem pembayaran tradisional dan jaringan aset digital. Namun, apakah pembayaran stablecoin dapat diadopsi dalam skala besar tetap bergantung pada permintaan merchant yang nyata, lingkungan regulasi, pengalaman konsumen, dan biaya operasional jangka panjang. Adopsi tidak dapat ditentukan hanya berdasarkan pengumuman kolaborasi sebuah lembaga keuangan.
Kesimpulan
Stablecoin Checkout adalah model pembayaran digital yang menggunakan stablecoin untuk membayar barang atau jasa dan mengandalkan infrastruktur pembayaran untuk memproses penyelesaian dana selanjutnya. Nilai intinya adalah memungkinkan konsumen membayar dengan aset on-chain, sementara merchant dapat memilih stablecoin atau fiat sebagai aset penyelesaian akhir sesuai kebutuhan.
Pada September 2026, Citi dan Coinbase memperluas kolaborasi mereka, memberikan arah penerapan baru bagi model ini. Melalui integrasi Coinbase Payments dan Spring by Citi, pembayaran stablecoin dapat terhubung ke sistem penyelesaian merchant dalam perbankan tradisional, sehingga bisnis dapat menambahkan opsi pembayaran stablecoin tanpa memegang aset digital secara langsung. Pada saat yang sama, Coinbase Virtual Accounts semakin menghubungkan rekening fiat bisnis dengan proses konversi stablecoin.
Namun, pembayaran stablecoin tidak beroperasi secara terpisah dari sistem keuangan tradisional. Operasional aktualnya tetap memerlukan pertimbangan konversi aset, penyelesaian bank, kepatuhan regulasi, dan keamanan pembayaran. Seiring bank dan penyedia layanan aset digital terus mengeksplorasi integrasi infrastruktur pembayaran, Stablecoin Checkout dapat menjadi cara penting untuk menghubungkan pembayaran komersial tradisional dengan keuangan on-chain.
Pertanyaan Umum
Apa Itu Stablecoin Checkout?
Stablecoin Checkout adalah metode pembayaran yang memungkinkan konsumen menggunakan stablecoin untuk membeli barang atau jasa. Konsumen memulai pembayaran melalui dompet digital, sementara penyedia layanan pembayaran memproses transaksi on-chain dan menyelesaikan pembayaran dalam stablecoin atau fiat sesuai kebutuhan merchant.
Bagaimana Stablecoin Checkout Bekerja dalam Kolaborasi Citi dan Coinbase?
Dalam model kolaborasi yang diumumkan kedua perusahaan, konsumen membayar dengan stablecoin, Coinbase Payments menangani pemrosesan pembayaran stablecoin dan konversi otomatis, serta Citi menyediakan penyelesaian fiat bagi merchant melalui Spring by Citi. Merchant tidak perlu memegang atau mengelola stablecoin secara langsung.
Apakah Merchant yang Menggunakan Stablecoin Checkout Perlu Memegang USDC?
Tidak selalu. Dalam model penerimaan stablecoin oleh merchant yang diumumkan Citi dan Coinbase, merchant dapat menerima fiat melalui konversi otomatis tanpa memegang stablecoin secara langsung. Kedua perusahaan belum mengumumkan daftar lengkap aset yang didukung dalam kolaborasi ini, sehingga tidak dapat diasumsikan bahwa layanan tersebut hanya mendukung USDC.
Apakah Stablecoin Checkout Lebih Cepat daripada Pembayaran Kartu Kredit?
Stablecoin dapat menggunakan jaringan blockchain untuk mentransfer dana sepanjang waktu, tetapi kecepatan pembayaran aktual bergantung pada konfirmasi jaringan, pemrosesan oleh penyedia layanan pembayaran, konversi aset, dan penyelesaian bank. Beberapa situasi mungkin menawarkan keunggulan kecepatan, tetapi tidak semua pembayaran stablecoin dipastikan lebih cepat daripada pembayaran kartu kredit.
Apakah Layanan Pembayaran Stablecoin Citi × Coinbase Tersedia Secara Global?
Tidak. Menurut pengumuman resmi tertanggal 28 September 2026, kedua perusahaan berencana meluncurkan layanan terkait terlebih dahulu di Amerika Serikat dan memperluas fungsionalitasnya kemudian. Tanggal peluncuran spesifik, wilayah yang didukung, persyaratan kelayakan merchant, dan aset yang didukung mengikuti informasi resmi terbaru dari Citi dan Coinbase.
Artikel Terkait

Akankah Sidra Menembus $1.000? Tinjauan Realistis atas Klaim Harga Sidra Chain pada 2026–2027
Harga naik dan tarif biaya menurun: Dengan modal Wall Street yang masuk ke marketplace kripto, apakah market sedang memasuki "layered bull run"?
Apa Itu USDC? Analisis Salah Satu Stablecoin Paling Terkemuka.
Apa itu Athene Network (ATN)? Pelajari bagaimana AI dan Blockchain berpadu dalam ekosistem terpadu
Fragmentasi NFT: Mekanisme Inovatif untuk Menurunkan Hambatan dan Meningkatkan Likuiditas