

Cari Token/Dompet
Mengapa MSCI Mengecualikan Perusahaan Treasury Aset Digital? Dampak Strategi DAT terhadap Valuasi Saham dan Pasar Modal
Pada 11 November 2026, MSCI mengumumkan hasil tinjauan indeks kuartalannya, yang mengonfirmasi bahwa perusahaan termasuk [Strategy](https://www.gate.com/learn/articles/global-cryptocurrency-concept-stocks-overview/5976) dan Metaplanet akan dikeluarkan dari indeks terkait. Perubahan tersebut akan diterapkan setelah penutupan pasar pada 30 November dan mulai berlaku pada 1 Desember. Berbeda dari pembahasan sebelumnya yang berfokus pada proporsi kepemilikan aset digital, MSCI telah menerapkan kerangka kerja yang lebih luas untuk mengidentifikasi perusahaan nonoperasional. Kerangka kerja ini berfokus pada apakah perusahaan memiliki aktivitas operasional yang substansial, bukan sekadar memegang dan mengelola aset investasi.
Dampak perubahan ini melampaui penyesuaian konstituen indeks. Bagi perusahaan digital asset treasury (DAT) yang mengandalkan pembiayaan pasar modal untuk membeli aset kripto, kelayakan indeks dapat memengaruhi kepemilikan dana pasif, likuiditas saham, valuasi pasar, dan biaya pembiayaan di masa depan. Jika premi saham menurun, kemampuan perusahaan untuk membeli lebih banyak BTC melalui penerbitan saham juga dapat terbatas. Artikel ini menganalisis bagaimana penghapusan dari indeks dapat memengaruhi struktur modal perusahaan digital asset treasury, serta apakah dampaknya dapat meluas ke pasar kripto, berdasarkan aturan indeks MSCI, model bisnis DAT, arus dana pasif, dan mekanisme valuasi mNAV.
## Poin Penting
- MSCI mengonfirmasi dalam tinjauan indeks November 2026 bahwa MSCI akan menghapus sejumlah perusahaan yang memenuhi kriteria perusahaan nonoperasional. Perubahan tersebut akan diterapkan setelah penutupan pasar pada 30 November.
- Aturan baru tidak lagi menggunakan ambang seragam sebesar 50% dari total aset dalam aset digital untuk penghapusan. Sebagai gantinya, aturan ini menilai sifat perusahaan dengan mempertimbangkan aset operasional dan berbagai metrik keuangan.
- Strategy, Metaplanet, dan Yellow Cake termasuk dalam daftar penghapusan untuk MSCI ACWI IMI. Yellow Cake adalah perusahaan investasi uranium, bukan perusahaan digital asset treasury.
- Penghapusan dari indeks dapat mendorong dana yang melacak indeks terkait untuk menyesuaikan kepemilikannya, tetapi tidak berarti perusahaan harus menjual BTC atau aset digital lainnya.
- Valuasi saham DAT tidak hanya bergantung pada nilai pasar aset yang dimiliki, tetapi juga pada kapasitas pembiayaan ekuitas, struktur modal, premi pasar, dan ekspektasi investor.
- Ketika premi saham terhadap aset bersih menyempit, daya tarik ekonomi dari penggalangan dana melalui penerbitan saham tambahan untuk memperoleh aset digital dapat menurun bagi perusahaan DAT.
- Perubahan MSCI dapat melemahkan dukungan dana pasif bagi sejumlah perusahaan, tetapi tidak berarti semua perusahaan DAT akan dihapus atau BTC pasti menurun.
## Mengapa MSCI Mulai Menilai Ulang Perusahaan Digital Asset Treasury?
MSCI adalah penyedia indeks ekuitas global utama. Indeksnya digunakan secara luas oleh manajer aset, dana pensiun, ETF, dan investor lainnya untuk pembandingan kinerja dan penyusunan portofolio. Kelayakan suatu saham untuk masuk ke indeks terkait biasanya bergantung pada faktor-faktor seperti ukuran perusahaan, kapitalisasi pasar free float, likuiditas, dan persyaratan kelayakan lainnya. Bagi dana yang melacak indeks secara pasif, perubahan konstituen secara langsung memengaruhi alokasi portofolio. Oleh karena itu, aturan indeks memiliki implikasi yang melampaui klasifikasi statistik dan juga dapat mengubah struktur pendanaan perusahaan tercatat.
Meningkatnya jumlah perusahaan digital asset treasury telah menciptakan tantangan klasifikasi baru bagi indeks ekuitas tradisional. Meskipun sejumlah perusahaan tercatat tetap memiliki bisnis perangkat lunak, layanan keuangan, atau bisnis operasional lainnya, kepemilikan aset digital mereka telah tumbuh jauh melampaui aset operasional tradisionalnya. Harga saham mereka mungkin lebih dipengaruhi oleh perubahan harga BTC atau ETH dibandingkan penjualan produk, pendapatan layanan, atau laba operasional. Dalam kasus tersebut, penyedia indeks perlu menentukan apakah sebuah perusahaan merupakan perusahaan tercatat dengan aktivitas operasional independen atau lebih menyerupai sarana investasi yang memiliki aset investasi melalui struktur ekuitas.
Pada Oktober 2025, MSCI mengusulkan untuk mengecualikan perusahaan treasury yang aset digitalnya mencakup 50% atau lebih dari total aset. Usulan tersebut memicu diskusi pasar karena proporsi kepemilikan aset yang tinggi tidak selalu berarti perusahaan tidak memiliki aktivitas operasional yang nyata. Pada Januari 2026, MSCI memutuskan untuk tidak menerapkan usulan penghapusan seragam tersebut untuk sementara waktu dan mulai mempelajari kriteria yang lebih luas untuk mengidentifikasi perusahaan nonoperasional.
Pada 15 Oktober 2026, MSCI secara resmi mengadopsi metodologi penyaringan baru untuk perusahaan nonoperasional dan menerapkannya untuk pertama kalinya dalam tinjauan indeks November. Kerangka kerja baru tersebut tidak lagi terbatas pada aset digital. Kerangka ini mencakup berbagai jenis perusahaan yang mungkin memiliki karakteristik sebagai sarana investasi. Artinya, perusahaan DAT menghadapi isu yang lebih luas terkait bagaimana indeks ekuitas membedakan perusahaan operasional dari sarana investasi aset, alih-alih pembatasan khusus yang hanya menargetkan aset kripto.
## Bagaimana MSCI Menentukan Apakah Perusahaan DAT Merupakan Perusahaan Nonoperasional?
Aturan baru MSCI menggunakan mekanisme penyaringan bertingkat. Pertama, perusahaan dinilai untuk menentukan apakah perusahaan memiliki aset operasional yang memadai dan, dengan demikian, aktivitas bisnis yang substansial. Perusahaan yang tidak lolos penyaringan awal kemudian dievaluasi menggunakan lima rasio keuangan yang tidak bergantung pada klasifikasi industri tertentu. Jika perusahaan memenuhi kondisi pengecualian pada setidaknya empat dari lima indikator, perusahaan tersebut dapat diklasifikasikan sebagai perusahaan nonoperasional yang tidak memenuhi syarat untuk masuk indeks.
Indikator-indikator ini berkaitan dengan hubungan antara aktivitas operasional perusahaan dan investasi asetnya, termasuk beban operasional, arus kas, perubahan nilai wajar aset, dan ketergantungan pada pembiayaan eksternal. Tujuan utamanya adalah menentukan apakah aktivitas ekonomi perusahaan terutama berasal dari penyediaan produk dan layanan kepada pelanggan atau dari kepemilikan, pengelolaan, dan pembiayaan pembelian aset investasi. Bagi perusahaan digital asset treasury, mempertahankan sedikit aktivitas bisnis tradisional mungkin tidak cukup untuk menunjukkan bahwa aktivitas ekonomi utamanya tetap bersifat operasional.
MSCI juga telah menetapkan mekanisme penyangga untuk mencegah perusahaan sering keluar dan masuk indeks akibat fluktuasi dalam satu periode pelaporan. Bagi perusahaan yang sudah termasuk dalam indeks, prinsip umumnya adalah perusahaan tersebut harus gagal dalam penyaringan pada kedua dari dua periode pelaporan tahunan terbaru sebelum dihapus. Bagi perusahaan yang belum masuk indeks, pemenuhan kondisi pengecualian terkait dalam salah satu dari dua periode pelaporan tahunan terbaru dapat menghalangi perusahaan memperoleh inklusi awal. MSCI juga dapat merujuk pada laporan keuangan interim terbaru apabila sesuai.
Kerangka kerja ini sangat berbeda dari pembatasan sebelumnya yang didasarkan pada proporsi kepemilikan aset digital. Memiliki BTC dalam jumlah besar tidak secara otomatis berarti perusahaan akan dikecualikan. Aset operasional dan struktur keuangan juga penting. Sebaliknya, bahkan perusahaan yang tidak memiliki aset kripto dapat tunduk pada kerangka kerja yang sama jika aktivitas utamanya lebih mendekati investasi aset daripada operasi bisnis yang sebenarnya.
## Perusahaan Mana yang Terdampak Penyesuaian Indeks MSCI Ini?
Tinjauan indeks November 2026 mengonfirmasi bahwa Strategy, Metaplanet, dan Yellow Cake akan dihapus dari konstituen terkait MSCI ACWI IMI. Ketiga perusahaan tersebut memiliki model alokasi aset yang berbeda, tetapi semuanya melibatkan pertanyaan klasifikasi terkait hubungan antara kepemilikan aset dan aktivitas operasional tradisional. Materi tinjauan yang dipublikasikan MSCI dengan jelas menyatakan bahwa ketiganya merupakan hasil penghapusan dari penerapan pertama metodologi baru perusahaan nonoperasional.
MSCI
| Perusahaan | Karakteristik Aset atau Bisnis Utama | Signifikansi Penyesuaian Ini |
| --- | --- | --- |
| Strategy (MSTR) | Bisnis perangkat lunak dan strategi treasury BTC berskala besar | Hilangnya kelayakan untuk indeks terkait dapat memengaruhi permintaan dana pasif |
| Metaplanet | Cadangan BTC dan akumulasi yang didukung pembiayaan sebagai strategi utama | Menghadapi penyesuaian kepemilikan indeks terkait dan potensi penilaian ulang valuasi |
| Yellow Cake | Investasi uranium fisik sebagai bisnis inti | Menunjukkan bahwa aturan baru tidak hanya menargetkan aset digital |
Strategy merupakan perusahaan representatif dalam model DAT. Perusahaan ini awalnya terutama berfokus pada perangkat lunak business intelligence, kemudian secara bertahap memperluas kepemilikan BTC dan menggunakan pembiayaan ekuitas serta utang untuk mendukung akumulasi aset digital. Harga sahamnya tidak hanya mencerminkan nilai bisnis perangkat lunaknya, tetapi juga harga pasar BTC, ekspektasi pembiayaan, dan struktur modal.
Metaplanet adalah perusahaan Bitcoin treasury yang menarik perhatian di pasar Jepang. Perusahaan ini meningkatkan cadangan BTC melalui alokasi aset perusahaan dan aktivitas pembiayaan. Valuasi sahamnya juga perlu dianalisis berdasarkan kepemilikannya, nilai aset per saham, dan kondisi pembiayaan.
Penting untuk dicatat bahwa Yellow Cake bukan perusahaan aset kripto. Perusahaan ini berfokus pada investasi aset uranium. Pencantumannya dalam kelompok hasil penyesuaian yang sama semakin menunjukkan bahwa kerangka kerja baru MSCI berfokus pada sifat aktivitas ekonomi perusahaan, bukan aset spesifik yang dimilikinya.
Selain itu, tidak semua perusahaan digital asset treasury dihapus dalam tinjauan ini. Sejumlah perusahaan mungkin masih memenuhi persyaratan indeks atau belum memenuhi kondisi yang memicu penghapusan. Perusahaan memiliki struktur operasional, data keuangan, dan kelayakan indeks yang berbeda. Penyesuaian ini tidak boleh ditafsirkan bahwa seluruh saham DAT secara bersamaan telah kehilangan kelayakan indeks.
## Mengapa Penghapusan oleh MSCI Dapat Memicu Penjualan oleh Dana Pasif?
Indeks ekuitas tidak hanya digunakan untuk mengukur kinerja pasar, tetapi juga sebagai dasar untuk membangun posisi dalam banyak produk investasi pasif. Ketika sebuah perusahaan masuk ke dalam indeks, dana yang melacak indeks tersebut umumnya perlu mengalokasikan dana ke sahamnya sesuai bobot yang ditetapkan. Ketika perusahaan dihapus, dana tersebut juga perlu menyesuaikan portofolio dan mengurangi atau menghapus posisi terkait. Bagi perusahaan tercatat yang mengandalkan dukungan pendanaan berbasis indeks, perubahan ini dapat secara langsung memengaruhi permintaan beli dan jual atas sahamnya.
Misalnya, sebuah ETF mengelola aset sebesar $10 miliar dan suatu saham sebelumnya memiliki bobot indeks 0,5%. Secara teoretis, dana tersebut perlu mengalokasikan sekitar $50 juta pada saham tersebut. Jika perusahaan dihapus, dana tersebut perlu menyesuaikan posisi ini sesuai aturan produk dan mengalokasikan kembali dana ke konstituen lain. Perdagangan aktual juga dipengaruhi oleh metode replikasi dana, pengelolaan kas, penggunaan derivatif, dan pengaturan penyeimbangan ulang. Oleh karena itu, tidak semua penyesuaian akan diselesaikan pada waktu yang sama.
Potensi besarnya arus keluar dari Strategy telah menarik perhatian khusus. JPMorgan sebelumnya memperkirakan bahwa jika Strategy dihapus dari indeks MSCI terkait, hal tersebut dapat memicu permintaan penjualan saham sekitar $2,8 miliar. Jika penyedia indeks utama lainnya mengadopsi langkah serupa, dampak potensialnya dapat meningkat menjadi sekitar $8,8 miliar. Angka-angka ini merupakan estimasi berdasarkan kepemilikan dan skenario indeks tertentu, bukan arus keluar aktual yang telah terjadi.
Dampak penjualan pasif tidak dapat disamakan begitu saja dengan nilai dolar yang dijual. Harga saham ditentukan oleh pesanan beli dan jual marginal. Bahkan jika saham memiliki rata-rata volume perdagangan harian yang tinggi, penjualan terkonsentrasi dapat memengaruhi harga kuotasi pada periode tertentu. Sebaliknya, jika investor lain bersedia menyerap penjualan tersebut atau pasar telah memperhitungkan ekspektasi penyesuaian indeks, dampak harga aktual mungkin lebih kecil daripada estimasi.
Selain perdagangan satu kali selama penyesuaian indeks, perubahan dalam permintaan alokasi jangka panjang juga penting. Setelah keluar dari indeks, dana terkait tidak lagi perlu membeli saham sesuai bobot sebelumnya, bahkan jika mereka menerima langganan baru di masa depan. Perusahaan dapat kehilangan sebagian sumber pendanaan pasifnya yang relatif stabil, tetapi dana yang dikelola secara aktif, investor individu, dan institusi lain tetap dapat mempertahankan atau membeli saham tersebut berdasarkan penilaian masing-masing.
## Apa Itu mNAV untuk Saham DAT, dan Mengapa Memengaruhi Valuasi Perusahaan?
Perusahaan digital asset treasury berbeda dari perusahaan operasional konvensional dalam sejumlah aspek. Perusahaan tradisional umumnya dinilai berdasarkan pendapatan, laba, arus kas, dan ekspektasi pertumbuhan. Perusahaan DAT juga memerlukan pertimbangan terhadap nilai aset digital dalam neraca mereka. Pasar sering menggunakan mNAV (Market-to-Net Asset Value) untuk mengukur hubungan antara kapitalisasi pasar suatu saham dan nilai aset bersih perusahaan, serta untuk menilai seberapa besar premi yang bersedia dibayarkan investor untuk aset digital dan kemampuan operasional serta pembiayaan terkait.
Bagi perusahaan yang aset cadangan utamanya adalah BTC, analis dapat terlebih dahulu menghitung nilai pasar kepemilikan BTC-nya, kemudian memperhitungkan kas, aset lain, liabilitas, dan struktur modal terkait untuk menentukan nilai aset bersih dengan dasar yang sesuai. Nilai pasar ekuitas terkait kemudian dapat dibandingkan dengan nilai aset bersih tersebut. Berbagai platform data dapat menggunakan metodologi yang berbeda untuk menghitung mNAV, termasuk apakah nilai bisnis tradisional dimasukkan, bagaimana saham preferen diperlakukan, dan apakah menggunakan saham dasar atau saham terdilusi penuh. Akibatnya, angka dari berbagai sumber mungkin tidak dapat dibandingkan secara langsung.
Ketika mNAV berada di atas 1, nilai pasar saham lebih tinggi daripada nilai aset bersih terkait. Investor mungkin membayar premi karena mereka optimistis terhadap kemampuan perusahaan meningkatkan kepemilikan aset digital per saham melalui pembiayaan di masa depan. Premi juga dapat mencerminkan likuiditas saham, eksposur berleverage, tim manajemen, atau nilai bisnis lainnya. Premi tidak serta-merta berarti saham terlalu mahal, tetapi harus didukung oleh landasan ekonomi yang memadai.
Ketika mNAV berada di bawah 1, saham diperdagangkan dengan diskon terhadap nilai aset bersih terkait. Diskon tersebut dapat mencerminkan kekhawatiran terhadap liabilitas, biaya pembiayaan, volatilitas aset, risiko tata kelola, dan dilusi di masa depan. Bagi perusahaan yang sangat bergantung pada penerbitan saham untuk membeli BTC, diskon juga dapat melemahkan daya tarik untuk terus berekspansi melalui pembiayaan.
Penting untuk dicatat bahwa mNAV bukan satu-satunya metrik untuk mengevaluasi saham DAT. Jika perusahaan juga memiliki bisnis perangkat lunak, operasi yang menghasilkan kas, atau struktur saham preferen yang kompleks, sekadar membandingkan kapitalisasi pasar saham biasa dengan nilai kepemilikan BTC dapat mengabaikan hubungan aset dan liabilitas yang penting. Investor perlu mempertimbangkan laporan keuangan dan struktur modal untuk menilai nilai ekonomi saham secara lebih akurat.
## Mengapa Penghapusan MSCI Dapat Melemahkan Kemampuan Perusahaan DAT untuk Menggalang Dana dan Mengakumulasi Aset?
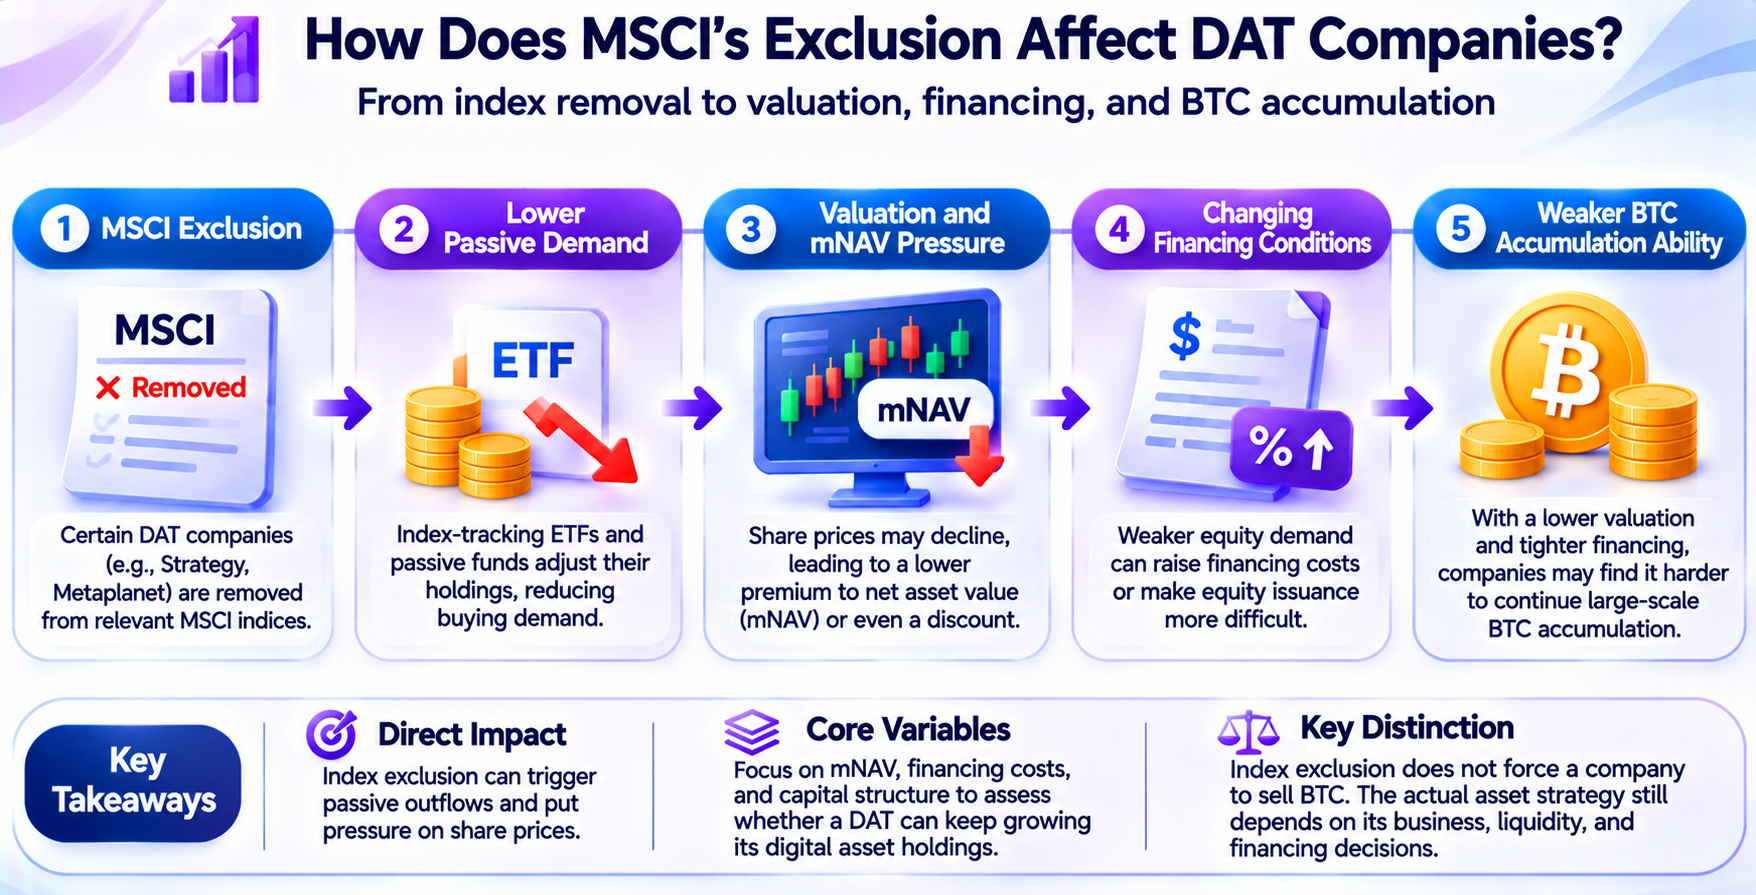
Sejumlah perusahaan DAT mengandalkan pembiayaan pasar modal untuk ekspansi. Mereka menggalang dana dengan menerbitkan saham biasa, saham preferen, atau obligasi konversi, kemudian menggunakan hasilnya untuk membeli BTC, ETH, dan aset digital lainnya. Seiring kepemilikan mereka meningkat, perusahaan-perusahaan ini dapat menyajikan cadangan aset digital yang lebih besar kepada pasar dan berupaya terus menggalang dana melalui pasar modal. Keberlanjutan model ini sangat berkaitan dengan valuasi saham, biaya pembiayaan, dan permintaan investor.
Ketika saham diperdagangkan dengan premi tinggi, perusahaan mungkin dapat menggalang modal dalam jumlah besar dengan menerbitkan jumlah saham baru yang relatif kecil. Jika hasilnya digunakan untuk membeli aset digital dan nilai aset yang baru diperoleh memberikan keuntungan yang memadai dibandingkan saham yang baru diterbitkan, aset bersih yang dapat diatribusikan kepada setiap saham yang ada dapat meningkat. Inilah alasan sejumlah perusahaan DAT menekankan pertumbuhan kepemilikan BTC per saham, bukan hanya berfokus pada jumlah total BTC yang dimiliki perusahaan.
Misalkan sebuah perusahaan memiliki 100 BTC dan 100 saham biasa beredar. Dengan mengabaikan aset dan liabilitas lain, setiap saham mewakili 1 BTC. Jika perusahaan dapat menerbitkan 10 saham baru dengan harga yang relatif tinggi dan menggunakan hasilnya untuk membeli 20 BTC, kepemilikannya akan meningkat menjadi 120 BTC, dan setiap saham akan mewakili sekitar 1,09 BTC. Meskipun jumlah total saham meningkat, aset yang dapat diatribusikan kepada setiap saham juga meningkat. Contoh ini menunjukkan bagaimana pembiayaan berbasis premi dapat meningkatkan aset per saham. Hal ini tidak berarti perusahaan aktual selalu dapat menggalang dana dengan ketentuan yang sama.
Situasinya berubah jika premi saham menghilang. Untuk menggalang jumlah modal yang sama, perusahaan mungkin perlu menerbitkan lebih banyak saham. Jika harga penerbitan berada di bawah nilai aset bersih terkait, penawaran tersebut juga dapat mendilusi aset bersih yang dapat diatribusikan kepada pemegang saham yang ada secara per saham. Jika investor memperkirakan pembiayaan di masa depan akan menyebabkan dilusi berkelanjutan, mereka dapat semakin menurunkan valuasi saham, sehingga menciptakan siklus yang membuat pembiayaan lebih sulit.
Penghapusan dari indeks MSCI dapat secara tidak langsung memengaruhi mekanisme ini dengan mengurangi permintaan dana pasif. Mekanisme transmisinya bukan bahwa penyedia indeks secara langsung membatasi perusahaan untuk membeli BTC. Sebaliknya, perubahan permintaan saham dapat memengaruhi harga pasar dan kondisi pembiayaannya. Jika saham DAT tidak memiliki premi dalam jangka waktu yang panjang, kemampuan perusahaan untuk memperluas cadangan aset digitalnya melalui penerbitan saham biasa dapat terkendala.
Namun, perusahaan DAT tidak terbatas pada pembiayaan saham biasa. Sejumlah perusahaan juga dapat menggunakan saham preferen, pembiayaan utang, atau arus kas operasional untuk mendukung alokasi aset. Instrumen pembiayaan yang berbeda melibatkan biaya dan risiko yang berbeda. Utang dan saham preferen juga dapat menciptakan kewajiban pembayaran tetap atau struktur modal yang lebih kompleks. Oleh karena itu, kapasitas pembiayaan harus dievaluasi bersama dengan neraca, cadangan kas, jatuh tempo utang, dan pengaturan pelunasan di masa depan.
## Apakah Penghapusan dari Indeks Akan Memaksa Perusahaan Seperti Strategy Menjual BTC?
Tidak ada hubungan langsung atau niscaya antara penghapusan dari indeks MSCI dan penjualan aset digital oleh perusahaan. Penyesuaian indeks memengaruhi apakah sebuah saham memenuhi kriteria inklusi dalam indeks tertentu dan bagaimana dana yang melacak indeks tersebut mengalokasikan saham itu. BTC yang dimiliki perusahaan tetap menjadi aset dalam neracanya. Kecuali perusahaan memutuskan untuk menjualnya demi kebutuhan operasional, pembiayaan, atau pelunasan utangnya sendiri, penghapusan dari indeks itu sendiri tidak akan secara otomatis memicu pelepasan aset on-chain.
Misalnya, jika dana pasif menjual MSTR karena Strategy keluar dari indeks terkait, transaksi tersebut terjadi di pasar saham sekunder. Saham dipindahkan dari dana tersebut kepada investor lain, tetapi hal ini tidak secara langsung mengubah jumlah BTC yang dimiliki Strategy. Hanya jika penghapusan dari indeks lebih lanjut memengaruhi pembiayaan, likuiditas, atau kapasitas pelunasan utang perusahaan, hal itu dapat secara tidak langsung memengaruhi alokasi aset digitalnya melalui keputusan keuangan perusahaan.
Dampak tidak langsung ini bergantung pada struktur modal perusahaan. Jika perusahaan memiliki cadangan kas yang cukup dan tidak menghadapi tekanan pelunasan utang jangka pendek yang signifikan, penurunan harga saham mungkin tidak mengharuskannya menjual BTC. Jika perusahaan sangat bergantung pada pembiayaan atau memiliki kebutuhan pelunasan utang jangka pendek maupun kewajiban pembayaran kas lainnya, kesulitan berkelanjutan dalam menggalang dana dapat meningkatkan tekanan untuk menyesuaikan alokasi asetnya.
Penurunan harga saham juga harus dibedakan dari risiko gagal bayar yang sebenarnya. Penurunan kapitalisasi pasar saham biasa tidak serta-merta menyebabkan kekurangan arus kas. Menentukan apakah perusahaan menghadapi tekanan untuk menjual aset memerlukan pemeriksaan atas ketentuan utang spesifik, persyaratan jaminan, tanggal jatuh tempo, dan cadangan kas. Hal ini tidak dapat ditentukan hanya berdasarkan perubahan harga saham atau mNAV.
Bagi pasar BTC, dampak potensial penghapusan dari indeks yang lebih langsung mungkin berupa pengurangan permintaan beli tambahan di masa depan, bukan penjualan segera atas kepemilikan yang ada. Jika sejumlah perusahaan DAT memperlambat laju pembiayaan dan akumulasi, pasar dapat kehilangan sebagian permintaan beli institusional yang sebelumnya diharapkan. Dampak aktual juga akan bergantung pada perubahan permintaan dari ETF spot, perusahaan lain, investor individu, dan pasar global.
## Mengapa Model DAT Dapat Menciptakan Umpan Balik Dua Arah Antara Harga Saham dan Harga Aset Kripto?
Saham DAT dan aset digital yang dimilikinya memiliki tingkat keterkaitan harga. Ketika harga BTC naik, nilai pasar BTC dalam neraca perusahaan meningkat, yang berpotensi memperbaiki ekspektasi pasar terhadap nilai aset bersih dan kapasitas pembiayaan di masa depan. Jika saham juga diperdagangkan dengan premi tinggi, perusahaan dapat menggalang dana untuk membeli lebih banyak BTC, sehingga semakin memperluas cadangan aset digitalnya. Mekanisme ini dapat menciptakan umpan balik positif dalam kondisi pasar yang menguntungkan.
Namun, hubungan ini tidak stabil. Kenaikan BTC tidak berarti saham DAT akan naik dalam proporsi yang sama karena saham juga dipengaruhi oleh liabilitas, dilusi ekuitas, biaya pembiayaan, dan sentimen pasar. Jika pasar mulai meragukan kemampuan perusahaan membiayai akuisisi melalui premi, saham DAT dapat mengalami kontraksi valuasi bahkan jika harga BTC tetap relatif stabil.
Dalam kondisi yang tidak menguntungkan, mekanisme umpan balik dapat bekerja secara terbalik. Penurunan harga BTC mengurangi nilai aset, menyebabkan investor menurunkan valuasi saham DAT dan memperburuk kondisi pembiayaan perusahaan. Jika perusahaan mengurangi pembelian BTC tambahan, permintaan tambahan yang sebelumnya diharapkan pasar juga dapat melemah. Bagi perusahaan dengan leverage tinggi atau cadangan kas yang tidak memadai, tekanan pasar yang berkelanjutan dapat semakin meningkatkan risiko keuangan.
Penyesuaian indeks MSCI dapat memengaruhi komponen permintaan saham dalam mekanisme umpan balik ini. Berkurangnya permintaan dana pasif dapat membuat sejumlah perusahaan lebih sulit mempertahankan valuasi saham yang tinggi, tetapi tidak akan secara langsung menentukan harga pasar BTC. Bagi perusahaan DAT yang lebih besar, pasar perlu lebih memperhatikan keberagaman saluran pembiayaan mereka dan apakah mereka dapat menjaga stabilitas keuangan dalam kondisi harga yang berbeda.
Dari perspektif industri, hal ini juga berarti bahwa model DAT tidak dapat hanya mengandalkan pertumbuhan berkelanjutan dalam total kepemilikan aset digital untuk menunjukkan nilai ekonominya. Bagi pemegang saham biasa, aset bersih per saham, potensi dilusi, biaya pembiayaan, dan struktur modal sama pentingnya. Jika kepemilikan aset digital perusahaan terus meningkat tetapi jumlah sahamnya bertambah lebih cepat, pemegang saham yang ada mungkin tidak menerima peningkatan aset per saham yang sepadan.
## Bagaimana Investor Seharusnya Mengevaluasi Nilai Jangka Panjang Saham DAT?
Mengevaluasi perusahaan digital asset treasury memerlukan analisis simultan atas eksposur aset digital, bisnis operasional, dan struktur pembiayaannya.
1. Investor harus memeriksa neraca untuk memahami aset digital apa yang dimiliki perusahaan, biaya perolehannya, cadangan kas, dan liabilitasnya. Perubahan harga pasar aset digital dapat secara signifikan memengaruhi aset bersih perusahaan, tetapi perusahaan memiliki kemampuan yang berbeda dalam menghadapi volatilitas harga.
2. Investor harus menganalisis nilai aset per saham. Peningkatan total kepemilikan BTC perusahaan tidak selalu berarti jumlah BTC yang dapat diatribusikan kepada setiap saham telah meningkat. Investor harus memeriksa jumlah saham biasa, efek konversi, saham preferen, dan faktor potensi dilusi lainnya, serta menilai apakah nilai aset yang baru diperoleh dapat mengimbangi dampak ekspansi saham berdasarkan harga pembiayaan aktual.
3. Keberlanjutan pembiayaan juga penting. Kemampuan perusahaan DAT untuk terus mengakumulasi aset digital bergantung pada kesediaan pasar modal menyediakan pendanaan dan kemampuan perusahaan menanggung biaya terkait. Bagi perusahaan yang mengandalkan pembiayaan premi saham, investor harus memantau perubahan mNAV secara cermat. Bagi perusahaan yang menggunakan pembiayaan utang dan saham preferen, investor juga harus memeriksa bunga, dividen, ketentuan penebusan, dan pengaturan jatuh tempo.
4. Investor harus menilai nilai independen bisnis operasional. Sejumlah perusahaan DAT masih memiliki bisnis perangkat lunak, layanan, atau bisnis tradisional lainnya. Bisnis-bisnis ini dapat menyediakan arus kas operasional atau menghasilkan biaya tambahan. Nilainya harus dianalisis secara terpisah dari treasury aset digital untuk menghindari mengatribusikan seluruh perubahan kapitalisasi pasar saham kepada harga BTC.
5. Investor harus memantau kelayakan indeks dan likuiditas pasar. Penyesuaian MSCI menunjukkan bahwa apakah perusahaan memiliki aktivitas operasional yang substansial dapat memengaruhi kelayakannya untuk masuk ke indeks ekuitas utama. Investor dapat memantau apakah penyedia indeks lain mengadopsi aturan serupa dan melacak perubahan aktual dalam kepemilikan ETF dan investor institusional terkait. Namun, kelayakan indeks hanyalah salah satu faktor yang memengaruhi permintaan saham dan tidak dapat menggantikan riset atas fundamental serta neraca perusahaan.
Bagi investor yang tertarik pada saham seperti Strategy dan Metaplanet, model DAT menyediakan cara untuk memperoleh eksposur aset digital melalui perusahaan tercatat. Namun, saham tidak setara dengan kepemilikan BTC secara langsung. Pembiayaan perusahaan, perubahan modal saham, dan aturan indeks dapat menyebabkan kinerja saham berbeda dari aset dasarnya. Hanya dengan menganalisis nilai aset digital bersama struktur modal perusahaan tercatat, investor dapat sepenuhnya memahami logika valuasi saham DAT.
## Kesimpulan
Tinjauan MSCI terhadap perusahaan digital asset treasury mencerminkan upaya berkelanjutan pasar modal tradisional untuk mendefinisikan ulang batas antara perusahaan operasional tercatat dan sarana investasi aset. Penyesuaian indeks November 2026 mengonfirmasi bahwa Strategy, Metaplanet, dan Yellow Cake akan dihapus dari indeks terkait, dan metodologi baru untuk mengidentifikasi perusahaan nonoperasional secara resmi memasuki tahap penerapan. Tidak seperti usulan sebelumnya yang hanya berfokus pada proporsi kepemilikan aset digital, aturan baru ini lebih menekankan aset operasional, struktur keuangan, dan aktivitas ekonomi aktual.
Bagi perusahaan DAT, penghapusan dari indeks dapat mengurangi permintaan dana pasif dan memengaruhi kondisi pembiayaan di masa depan melalui dampaknya terhadap valuasi saham. Secara khusus, ketika mNAV menyempit atau berubah menjadi diskon, perusahaan yang mengandalkan pembiayaan premi saham untuk membeli BTC dapat menghadapi risiko dilusi pemegang saham yang lebih besar jika terus menerbitkan saham. Namun, penyesuaian indeks tidak akan secara langsung memaksa perusahaan menjual aset digital, juga tidak berarti semua perusahaan DAT akan kehilangan akses terhadap pembiayaan.
Dalam jangka panjang, keberlanjutan model DAT akan bergantung pada kemampuan perusahaan membangun mekanisme manajemen modal yang stabil di tengah fluktuasi harga aset digital, perubahan valuasi saham, dan biaya pembiayaan. Bagi investor, mengevaluasi nilai saham DAT memerlukan lebih dari sekadar melihat jumlah BTC yang dimiliki perusahaan. Investor juga harus mempertimbangkan aset per saham, struktur liabilitas, efisiensi pembiayaan, dan arus kas operasional. Besarnya cadangan aset digital perusahaan dapat memengaruhi kapitalisasi pasarnya, tetapi apakah perusahaan dapat terus menciptakan nilai per saham bagi pemegang saham merupakan standar utama untuk mengevaluasi model DAT.
## FAQ
### Apa Itu Perusahaan Digital Asset Treasury (DAT)?
Perusahaan DAT adalah perusahaan yang menggunakan BTC, ETH, atau aset digital lainnya sebagai bagian penting dari strategi alokasi aset dan manajemen modalnya. Sejumlah perusahaan tercatat memperluas kepemilikan aset digital melalui pembiayaan ekuitas atau utang.
### Apakah MSCI Telah Memutuskan untuk Menghapus Perusahaan Digital Asset Treasury?
Ya. Dalam tinjauan indeks yang diumumkan pada 11 November 2026, MSCI mengonfirmasi penghapusan sejumlah perusahaan yang memenuhi kriteria penyaringan perusahaan nonoperasional, termasuk Strategy dan Metaplanet. Perubahan tersebut akan diterapkan setelah penutupan pasar pada 30 November.
### Apakah MSCI Melarang Semua Perusahaan yang Memiliki Lebih dari 50% Asetnya dalam Aset Digital untuk Masuk ke Indeksnya?
Tidak. Langkah sementara sebelumnya yang didasarkan pada aset digital yang mencakup 50% dari total aset telah digantikan oleh kerangka penyaringan baru untuk perusahaan nonoperasional. Aturan baru menilai kelayakan berdasarkan aset operasional dan rasio keuangan.
### Mengapa Strategy Terdampak Penyesuaian Indeks MSCI?
Strategy memiliki cadangan BTC yang besar dan menggunakan berbagai instrumen pembiayaan untuk mendukung akumulasi aset digital. Struktur aset dan karakteristik aktivitas ekonominya tunduk pada aturan penyaringan perusahaan nonoperasional.
### Apa Itu mNAV untuk Saham DAT?
mNAV mengukur hubungan antara nilai pasar saham dan nilai aset bersih terkait. Metrik ini umum digunakan untuk menilai apakah saham digital asset treasury diperdagangkan dengan premi atau diskon terhadap aset yang dimilikinya.
Penulis: Learn Team
* Informasi ini tidak bermaksud untuk menjadi dan bukan merupakan nasihat keuangan atau rekomendasi lain apa pun yang ditawarkan atau didukung oleh Gate Web3.
* Artikel ini tidak boleh di reproduksi, di kirim, atau disalin tanpa referensi Gate Web3. Pelanggaran adalah pelanggaran Undang-Undang Hak Cipta dan dapat dikenakan tindakan hukum.
Artikel Terkait

Pemula
Akankah Sidra Menembus $1.000? Tinjauan Realistis atas Klaim Harga Sidra Chain pada 2026–2027
Sidra Chain memosisikan diri sebagai Blockchain yang sesuai dengan Syariah bagi pengguna yang menginginkan aktivitas kripto tanpa bunga (riba), ketidakpastian berlebihan (gharar), atau aset non-halal. Narasi ini menjelaskan mengapa proyek tersebut masih memiliki komunitas besar yang berfokus pada penambangan, KYC, SidraStart, dan listing SDA di masa depan. Namun, narasi itu sendiri tidak menciptakan harga pasar publik.
Pemula
Apa Itu USDC? Analisis Salah Satu Stablecoin Paling Terkemuka.
USDC adalah stablecoin dengan patokan 1:1 terhadap dolar AS, diluncurkan secara bersama oleh Circle dan Coinbase, serta diatur oleh Centre Consortium.
Pemula
Harga naik dan tarif biaya menurun: Dengan modal Wall Street yang masuk ke marketplace kripto, apakah market sedang memasuki "layered bull run"?
Pada pertengahan April, Marketplace kripto menghadapi situasi unik ketika rebound harga bersamaan dengan Funding Rate yang bearish. Artikel ini mengulas struktur baru terkait ketidakcocokan modal antara Spot dan Futures melalui analisis Pengajuan Goldman Sachs untuk Bitcoin Premium Income ETF, perubahan arus modal ETF, Aktivitas ETH yang kembali meningkat, serta data tarif biaya dari Coinglass. Artikel ini juga menawarkan kerangka kerja observasi tiga indikator yang dapat diterapkan berikut strategi manajemen risiko yang relevan.
Pemula
Apa itu Athene Network (ATN)? Pelajari bagaimana AI dan Blockchain berpadu dalam ekosistem terpadu
Athene Network (ATN) merupakan platform inovatif yang menggabungkan artificial Intelligence dan teknologi Blockchain, berfokus pada pembayaran yang aman, tata kelola terdesentralisasi, serta integrasi ekosistem. Platform ini bertujuan menghadirkan aplikasi dan nilai baru bagi industri keuangan, hiburan, dan kolaborasi kreatif.
Pemula
Fragmentasi NFT: Mekanisme Inovatif untuk Menurunkan Hambatan dan Meningkatkan Likuiditas
NFT fraksional membagi NFT unik yang tidak dapat dibagi menjadi saham yang dapat diperdagangkan, sehingga memungkinkan lebih banyak investor mengakses perdagangan aset digital bernilai tinggi dan secara signifikan meningkatkan likuiditas dalam Marketplace NFT.
Pemula
Apa itu GameFi? Bagaimana cara memperoleh Keuntungan melalui permainan blockchain
GameFi memadukan hiburan permainan dengan Keuangan Terdesentralisasi (DeFi), sehingga pemain dapat memperoleh aset on-chain bernilai nyata selama bermain. Dengan mengadopsi NFT, ekonomi token, mekanisme keuntungan, serta model ekonomi berbasis pengguna, GameFi mentransformasi proposisi nilai dalam industri permainan.