Qu’est-ce que le paiement par stablecoin ? Comment Citi et Coinbase relient les paiements en stablecoins au règlement en monnaie fiduciaire
Stablecoin Checkout est un modèle de paiement numérique qui utilise des stablecoins comme moyen de paiement. Il permet aux consommateurs d’acheter des biens ou des services avec des actifs numériques indexés sur la valeur de monnaies fiduciaires. Contrairement aux paiements traditionnels par carte bancaire, les paiements en stablecoins peuvent utiliser des réseaux blockchain pour transférer des actifs et relier les fonds on-chain aux comptes fiduciaires existants des commerçants grâce à l’infrastructure de conversion et de règlement fournie par les prestataires de services de paiement. Ce modèle étend l’utilisation des stablecoins au-delà du trading d’actifs numériques, notamment aux achats du quotidien, à l’encaissement des entreprises et aux paiements commerciaux transfrontaliers.
Le 28 septembre 2026, Citi et Coinbase ont annoncé l’élargissement de leur collaboration dans le domaine des paiements en actifs numériques, en mettant l’accent sur l’acceptation des stablecoins par les commerçants et sur les services liés aux comptes virtuels. L’intégration de Coinbase Payments et de Spring by Citi permet aux consommateurs de payer en stablecoins, tandis que les commerçants peuvent recevoir un règlement en monnaie fiduciaire grâce à l’infrastructure bancaire traditionnelle. Cette collaboration illustre la manière dont les institutions financières traditionnelles explorent l’intégration des fonctionnalités de paiement blockchain dans les services bancaires commerciaux existants.
Cet article présente les concepts fondamentaux, le processus de paiement et les mécanismes techniques de Stablecoin Checkout. En prenant l’exemple de la collaboration entre Citi et Coinbase, il explique comment les stablecoins passent des wallets des consommateurs aux systèmes de règlement des commerçants et analyse les différences entre ce mode de paiement et les cartes bancaires traditionnelles, les virements bancaires et les paiements transfrontaliers. Il examine également les aspects pratiques que les entreprises doivent prendre en compte lorsqu’elles adoptent Stablecoin Checkout.
Points clés à retenir
-
Stablecoin Checkout est un modèle de paiement qui permet aux consommateurs de payer des biens ou des services avec des stablecoins. Il comprend généralement le paiement depuis un wallet, la confirmation de la transaction, la conversion des actifs et le règlement en faveur du commerçant.
-
Citi et Coinbase ont annoncé l’élargissement de leur collaboration en septembre 2026, avec pour objectif de relier les paiements en stablecoins au règlement traditionnel en monnaie fiduciaire grâce à des infrastructures telles que Coinbase Payments et Spring by Citi.
-
Selon le modèle de paiement destiné aux commerçants annoncé par les deux entreprises, les consommateurs peuvent payer en stablecoins, tandis que les commerçants peuvent recevoir de la monnaie fiduciaire grâce à une conversion automatique et à un règlement bancaire, sans détenir directement de stablecoins.
-
Coinbase Payments est principalement chargé du traitement des paiements en stablecoins et des services de conversion associés, tandis que Citi fournit des services d’encaissement des paiements des commerçants et de règlement en monnaie fiduciaire grâce à son infrastructure bancaire de paiement.
-
Les paiements en stablecoins peuvent offrir aux entreprises de nouvelles options pour les paiements et les transferts de fonds transfrontaliers. Toutefois, leur efficacité réelle dépend toujours des réseaux blockchain, de la liquidité, des exigences de conformité et des modalités de règlement bancaire.
Qu’est-ce que Stablecoin Checkout ? Comment fonctionne le paiement avec Stablecoin Checkout ?
Stablecoin Checkout désigne un mode de paiement dans lequel les consommateurs utilisent des stablecoins pour payer des biens ou des services. Contrairement aux paiements traditionnels par carte bancaire, les paiements en stablecoins sont généralement initiés depuis un wallet, les fonds étant transférés sur un réseau blockchain. Les stablecoins sont généralement indexés sur des monnaies fiduciaires telles que le dollar américain. Ils sont donc davantage adaptés à la tarification des produits, aux paiements du quotidien et au règlement des entreprises que des actifs numériques plus volatils comme le BTC et l’ETH.
D’un point de vue technique, Stablecoin Checkout comprend généralement la génération d’une demande de paiement, l’autorisation depuis le wallet, la confirmation de la transaction on-chain, la vérification du statut du paiement et le règlement des fonds en faveur du commerçant. Après qu’un consommateur a sélectionné le paiement en stablecoins sur la page de paiement d’un commerçant, le système peut générer une adresse de paiement correspondante ou une demande d’interaction avec un wallet. Une fois la transaction confirmée par le consommateur, le prestataire de services de paiement utilise le réseau blockchain pour vérifier si les fonds ont été reçus, puis effectue le règlement selon les exigences du commerçant. Si le commerçant souhaite recevoir directement de la monnaie fiduciaire, la plateforme de paiement doit également fournir des services de conversion des stablecoins et de retrait vers un compte bancaire.
La valeur essentielle de Stablecoin Checkout réside dans l’intégration de fonctionnalités de paiement on-chain aux processus de paiement commerciaux existants, sans obliger chaque commerçant à développer sa propre infrastructure blockchain. Grâce aux API, aux connexions aux wallets, au suivi des transactions et à la conversion automatique fournis par les prestataires de services de paiement, les entreprises peuvent ajouter des options de paiement en stablecoins tout en conservant leurs processus existants de gestion des commandes et de règlement financier. Toutefois, la confirmation on-chain d’une transaction en stablecoins et la réception finale de monnaie fiduciaire par le commerçant sont deux processus distincts. Cette dernière peut encore être affectée par les horaires bancaires, les contrôles de conformité et la liquidité disponible pour la conversion.
Qu’est-ce que la collaboration entre Citi et Coinbase dans le domaine des paiements en stablecoins ?
Le 28 septembre 2026, Citi et Coinbase ont annoncé l’élargissement de leur collaboration dans le domaine des paiements en actifs numériques, afin d’aider les entreprises à se connecter plus facilement aux services bancaires traditionnels et aux réseaux de paiement blockchain. Selon l’annonce officielle des deux entreprises, la collaboration couvre principalement deux services : la prise en charge de l’acceptation des stablecoins par les commerçants grâce à Spring by Citi et Coinbase Payments, ainsi que l’utilisation de Citi Virtual Account Wallet pour fournir l’infrastructure bancaire de Coinbase Virtual Accounts. Ces deux services répondent respectivement à l’intégration des stablecoins dans les scénarios de paiement commercial traditionnels et à l’entrée de fonds fiduciaires dans les systèmes d’actifs numériques.
Pour l’encaissement des paiements des commerçants, Citi prévoit de fournir à ses clients institutionnels des fonctionnalités Stablecoin Checkout grâce à Spring by Citi, tandis que Coinbase Payments prendra en charge le traitement des paiements en stablecoins et la conversion automatique. Les consommateurs peuvent payer en stablecoins, tandis que les commerçants reçoivent finalement un règlement en monnaie fiduciaire par l’intermédiaire de Citi, sans avoir à détenir, conserver ou gérer eux-mêmes des actifs numériques. Ce modèle réduit la complexité opérationnelle liée à l’exposition directe aux actifs numériques et permet aux stablecoins d’entrer dans les scénarios de paiement commercial grâce à l’infrastructure bancaire existante.
Parallèlement, Coinbase a sélectionné Citi Virtual Account Wallet comme service bancaire sous-jacent pour Coinbase Virtual Accounts. Les entreprises peuvent utiliser ces comptes virtuels pour recevoir, conserver et payer des fonds en monnaie fiduciaire, ainsi que pour convertir automatiquement les fonds fiduciaires reçus en stablecoins. Contrairement au service d’acceptation des stablecoins par les commerçants, cette fonctionnalité est davantage axée sur la gestion de trésorerie des entreprises et l’alimentation en monnaie fiduciaire. Ensemble, ces deux services créent une connexion bidirectionnelle entre la finance traditionnelle et les actifs numériques. Les entreprises ont indiqué que les services seraient d’abord lancés aux États-Unis, avec l’intention d’étendre leurs fonctionnalités. Toutefois, le périmètre complet du lancement et le calendrier précis restent soumis à de futures annonces.
Comment Stablecoin Checkout permet-il les paiements en stablecoins et le règlement en monnaie fiduciaire ?
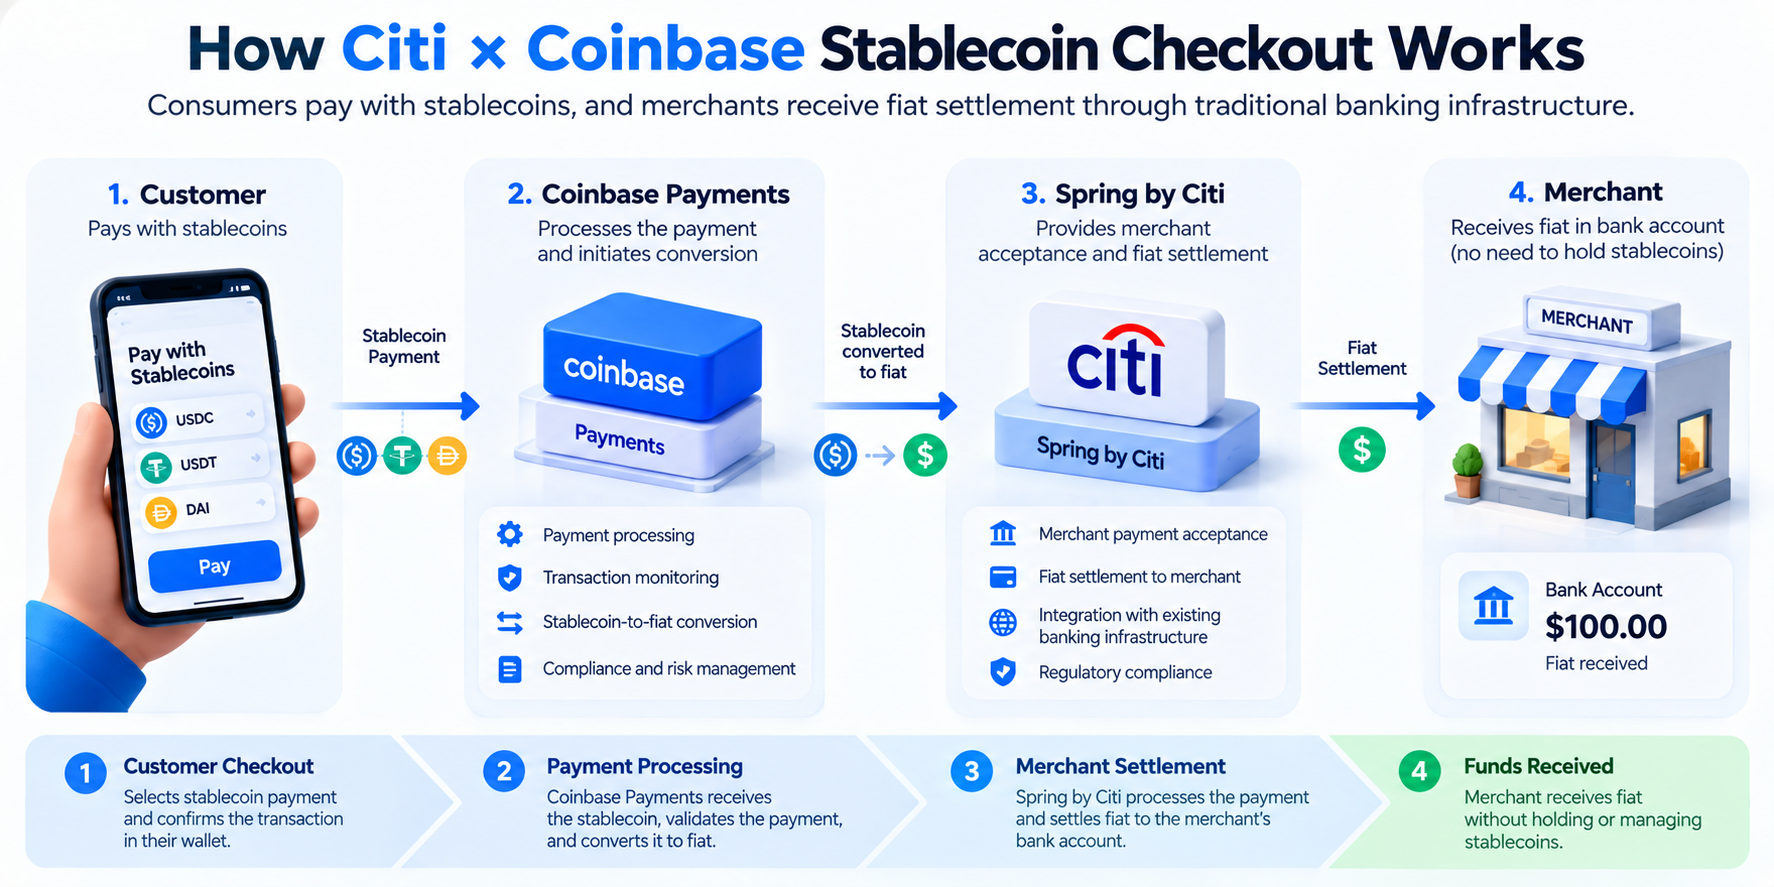
Selon le modèle de collaboration annoncé par Citi et Coinbase, les paiements en stablecoins et le règlement en monnaie fiduciaire sont réalisés grâce à deux couches d’infrastructure interconnectées. Après qu’un consommateur a sélectionné les stablecoins comme moyen de paiement sur la page de paiement d’un commerçant, Coinbase Payments fournit le traitement du paiement en actifs numériques et prend en charge la réception et la conversion des stablecoins concernés conformément au flux de transaction. Citi utilise ensuite Spring by Citi et son système de règlement bancaire pour verser les fonds fiduciaires convertis au commerçant.
Ce processus peut être compris comme le paiement d’un consommateur en stablecoins, tandis que le commerçant continue de recevoir les fonds par l’intermédiaire des canaux financiers traditionnels. Par exemple, un consommateur achète des biens d’une valeur de 100 $ et sélectionne un stablecoin indexé sur le dollar américain comme moyen de paiement sur la page de paiement d’un commerçant pris en charge. Après le traitement du paiement on-chain par le prestataire de services de paiement, celui-ci convertit le stablecoin en monnaie fiduciaire selon le taux de change et les frais applicables, puis le commerçant reçoit les fonds correspondants par règlement bancaire. L’exemple de 100 $ est fourni uniquement à titre d’illustration et ne représente ni des frais précis ni un montant de règlement réel communiqué par Citi ou Coinbase.
La principale caractéristique de ce modèle est que l’actif utilisé pour le paiement et l’actif reçu par le commerçant lors du règlement peuvent être différents. L’acceptation traditionnelle des actifs numériques exige généralement que les commerçants reçoivent directement les actifs numériques et décident du moment de leur conversion en monnaie fiduciaire. Stablecoin Checkout peut faire appel à un prestataire de services de paiement pour traiter automatiquement la conversion, ce qui réduit la nécessité pour les commerçants de gérer directement des wallets, des clés privées et des positions en stablecoins. Coinbase indique que son infrastructure de paiement peut fournir des services d’acceptation des stablecoins, de conversion, de gestion de trésorerie et d’entrée et de sortie de monnaie fiduciaire, permettant aux entreprises de traiter les paiements en actifs numériques au moyen d’une interface de service unifiée.
Toutefois, l’exécution d’un paiement on-chain ne signifie pas que les fonds fiduciaires seront reçus au même moment. Une transaction en stablecoins peut être confirmée relativement rapidement par la blockchain, tandis que la conversion ultérieure, le contrôle de conformité et le règlement bancaire des fonds restent des étapes distinctes. Lorsqu’elles évaluent Stablecoin Checkout, les entreprises doivent donc prendre en compte à la fois la vitesse de la transaction on-chain et le délai nécessaire avant que les fonds fiduciaires finaux soient disponibles, plutôt que de considérer ces deux éléments comme une seule et même mesure de l’efficacité du règlement.
Quel rôle jouent Spring by Citi et Coinbase Payments ?
Spring by Citi est une plateforme intégrée d’acceptation des paiements proposée par Citi pour les scénarios de paiement commercial. Elle aide les entreprises à gérer les besoins d’encaissement et de règlement des commerçants grâce à l’infrastructure bancaire. Dans le cadre de la collaboration dans le domaine des stablecoins, Spring by Citi fournit principalement l’accès au paiement et les services aux commerçants du côté de la finance traditionnelle. Les clients institutionnels de Citi peuvent ainsi ajouter des options de paiement en stablecoins à leurs systèmes de paiement commerciaux existants, sans avoir à développer eux-mêmes un système complet de conservation et de règlement des actifs numériques.
Coinbase Payments est principalement chargé de l’infrastructure de paiement en actifs numériques, notamment du traitement des paiements en stablecoins, des transferts de fonds on-chain et des fonctionnalités de conversion associées. En reliant ces fonctions à Spring by Citi, Coinbase peut proposer des services de paiement en stablecoins aux entreprises qui utilisent des services bancaires traditionnels, tandis que Citi peut s’appuyer sur la technologie des actifs numériques de Coinbase pour fournir aux commerçants un nouveau moyen de paiement. Cette collaboration ne consiste pas simplement pour une banque à émettre des stablecoins. Elle intègre plutôt les paiements on-chain et le règlement en monnaie fiduciaire dans un processus commercial continu grâce à la répartition des compétences entre différentes institutions.
Cette répartition des responsabilités reflète l’évolution de l’infrastructure des paiements en stablecoins : les réseaux blockchain gèrent les transferts d’actifs numériques, les prestataires de services de paiement prennent en charge le traitement des paiements et la conversion, tandis que les banques fournissent des comptes fiduciaires réglementés et des services de règlement. Les entreprises n’ont pas à assumer seules l’ensemble des responsabilités techniques et de conformité. Elles doivent toutefois suivre les procédures nécessaires d’ouverture de compte, de vérification d’identité et de gestion des risques en fonction de la législation locale, de leur type d’activité et des exigences du prestataire de services.
Pourquoi les commerçants peuvent-ils accepter des stablecoins sans détenir directement d’actifs numériques ?
L’acceptation traditionnelle des actifs numériques exige généralement que les commerçants disposent d’un wallet numérique et gèrent les BTC, ETH ou stablecoins après leur réception. Les entreprises peuvent donc devoir mettre en place des processus de gestion des clés privées, de comptabilisation des actifs numériques, de suivi des transactions et de conversion en monnaie fiduciaire. Pour les entreprises qui fonctionnent principalement en dollars américains ou dans d’autres monnaies fiduciaires, la détention directe d’actifs numériques peut accroître la complexité de la gestion de trésorerie et des contrôles internes.
Stablecoin Checkout dissocie l’acceptation des stablecoins du règlement en monnaie fiduciaire grâce à un prestataire de services de paiement. Après qu’un consommateur a effectué un paiement en stablecoins, l’infrastructure de paiement reçoit et traite les actifs numériques concernés, puis les convertit automatiquement en monnaie fiduciaire conformément aux modalités du service. Le commerçant reçoit finalement les fonds par règlement bancaire. Il n’a donc pas besoin de conserver des stablecoins à long terme ni de gérer quotidiennement la conservation des clés privées simplement pour accepter des paiements en stablecoins. Dans le cadre de la collaboration entre Citi et Coinbase, cette fonctionnalité constitue un élément central de Merchant Stablecoin Acceptance.
Toutefois, le fait que les commerçants ne détiennent pas directement de stablecoins ne signifie pas que le processus de paiement est totalement exempt de risques liés aux actifs numériques. Avant leur conversion, les stablecoins peuvent toujours être exposés à une perte de parité, à des défaillances du réseau blockchain ou à une liquidité insuffisante. Les prestataires de services de paiement doivent également gérer les risques opérationnels associés à la conversion et au traitement des transactions. La partie responsable de risques spécifiques dépend de l’accord de service, du moment de la conversion et des modalités de règlement. Les entreprises doivent donc évaluer les capacités de gestion des risques et les conditions contractuelles du prestataire de services de paiement, plutôt que de considérer la réception finale de monnaie fiduciaire comme l’unique indicateur de la sécurité du paiement.
En quoi Stablecoin Checkout diffère-t-il des cartes de crédit et des paiements transfrontaliers traditionnels ?
La principale différence entre Stablecoin Checkout et les moyens de paiement traditionnels réside dans les réseaux de transfert de fonds et les mécanismes de règlement sous-jacents. Les paiements par carte de crédit reposent généralement sur les émetteurs, les acquéreurs et les réseaux de cartes pour effectuer l’autorisation, la compensation et le règlement. Les paiements en stablecoins peuvent transférer directement des actifs numériques sur un réseau blockchain, après quoi un prestataire de services de paiement prend en charge la conversion et le règlement en faveur du commerçant. Les deux méthodes peuvent offrir aux consommateurs une interface de paiement relativement simple, mais leurs mécanismes sous-jacents de traitement des fonds diffèrent considérablement.
Dans les scénarios de paiement transfrontalier, les virements bancaires traditionnels peuvent faire intervenir des banques correspondantes, des réseaux de compensation transfrontaliers et les horaires bancaires de différents pays. Les stablecoins peuvent être transférés 24 heures sur 24 et 7 jours sur 7 sur les réseaux blockchain pris en charge, et pourraient donc améliorer l’efficacité de certains transferts de fonds transfrontaliers. Toutefois, les transferts transfrontaliers en stablecoins ne signifient pas que chaque étape du paiement peut être réalisée instantanément. En particulier, lorsque le bénéficiaire doit convertir les stablecoins en monnaie fiduciaire locale, le processus dépend toujours de services de conversion conformes et du système bancaire local.
| Dimension de comparaison | Stablecoin Checkout | Paiement par carte de crédit | Virement bancaire transfrontalier traditionnel |
|---|---|---|---|
| Instrument de paiement | Stablecoins et wallets numériques | Cartes de crédit et de débit | Comptes bancaires |
| Réseau sous-jacent | Blockchain et prestataires de services de paiement | Réseaux de cartes et réseaux bancaires | Banques et réseaux de compensation transfrontaliers |
| Traitement des fonds | Transfert on-chain, avec conversion automatique facultative | Autorisation, compensation et règlement | Transfert interbancaire de fonds |
| Horaires de fonctionnement | Les blockchains prennent généralement en charge un fonctionnement 24 h/24 et 7 j/7 | L’autorisation des paiements est généralement disponible 24 h/24 | Dépend des banques et des systèmes de paiement |
| Mécanisme de remboursement | Nécessite généralement une transaction de remboursement supplémentaire | Les procédures de remboursement et de résolution des litiges sont généralement établies | Dépend des règles bancaires et des règles applicables aux transferts |
| Principaux coûts | Frais de réseau, frais de conversion et frais de service | Frais commerçant et frais associés | Frais de transfert, taux de change et frais des banques correspondantes |
Du point de vue des entreprises, Stablecoin Checkout n’est pas nécessairement supérieur aux cartes de crédit ou aux virements bancaires dans toutes les situations. Pour les commerçants qui disposent déjà d’un système mature de paiement par carte bancaire, l’ajout d’options de paiement en stablecoins peut principalement servir à atteindre de nouveaux groupes d’utilisateurs plutôt qu’à remplacer entièrement les réseaux de paiement existants. Le choix du moyen de paiement approprié doit toujours être évalué en fonction des besoins des utilisateurs, du volume des transactions, de la couverture régionale et des coûts de règlement des fonds.
Quels sont les risques et les limites de Stablecoin Checkout ?
Bien que les paiements en stablecoins puissent utiliser des réseaux blockchain pour transférer des fonds, leur sécurité et leur stabilité restent affectées par des facteurs tels que les mécanismes de l’émetteur du stablecoin, la blockchain sous-jacente et les capacités opérationnelles des prestataires de services de paiement. Le premier risque est la perte de parité. Même si les stablecoins sont généralement indexés sur des monnaies fiduciaires telles que le dollar américain, leur cours de marché peut s’en écarter en raison de variations des actifs de réserve, de la liquidité disponible pour les rachats ou de la confiance du marché. Si un prestataire de services de paiement ne peut pas effectuer la conversion au taux de change attendu, le montant final du règlement peut être affecté.
Le deuxième risque concerne le caractère irréversible des transactions on-chain et les erreurs opérationnelles. Si un consommateur utilise le mauvais réseau blockchain, saisit une adresse incorrecte ou transfère des fonds vers un contrat de paiement non pris en charge, les fonds peuvent ne pas être correctement reçus. Contrairement aux transactions traditionnelles par carte de crédit, les transferts blockchain ne disposent généralement pas d’un mécanisme standardisé de rétrofacturation exécuté directement par le réseau. Les plateformes de paiement en stablecoins doivent donc mettre en place leurs propres procédures de remboursement, de traitement des anomalies de transaction et d’assistance client.
La conformité réglementaire et la couverture des services constituent également des limites importantes. Les paiements en stablecoins peuvent être soumis à des exigences en matière de lutte contre le blanchiment de capitaux (AML), de connaissance du client (KYC), de filtrage des sanctions et d’agrément des prestataires de services de paiement. Les normes réglementaires applicables aux stablecoins varient également selon les juridictions. Les services associés annoncés par Citi et Coinbase doivent initialement être lancés aux États-Unis. Cela ne signifie pas que tous les pays, commerçants ou stablecoins sont déjà pris en charge. Avant l’intégration, les entreprises doivent toujours vérifier les conditions d’éligibilité précises, les réseaux pris en charge, la structure tarifaire et les modalités de règlement.
Que signifie la collaboration entre Citi et Coinbase pour le marché des paiements en stablecoins ?
La collaboration entre Citi et Coinbase illustre la manière dont les stablecoins passent progressivement du statut d’outils de transfert de fonds sur le marché du trading d’actifs numériques à celui d’instruments utilisés dans les paiements commerciaux traditionnels et la gestion de trésorerie des entreprises. Par le passé, les stablecoins étaient principalement utilisés pour les transferts de fonds entre plateformes d’échange, les activités de finance décentralisée (DeFi) et le règlement d’actifs on-chain. À mesure que l’infrastructure de paiement se développe, leurs cas d’utilisation s’étendent à l’encaissement des commerçants, aux paiements des entreprises et aux transferts de fonds transfrontaliers.
L’importance de cette collaboration ne réside pas uniquement dans l’ajout d’un nouveau mode de paiement, mais aussi dans la connexion des paiements en stablecoins à une infrastructure bancaire réglementée. Les commerçants peuvent permettre aux consommateurs de payer en stablecoins, tandis que les entreprises continuent de recevoir de la monnaie fiduciaire sur des comptes bancaires familiers. Cela réduit la barrière technique liée à la gestion directe des actifs numériques et fournit un modèle d’infrastructure de référence pour intégrer les stablecoins à des scénarios commerciaux plus larges.
Du point de vue du développement du secteur, Stablecoin Checkout illustre également la complémentarité entre la finance traditionnelle et la technologie blockchain. Les banques disposent de systèmes de comptes établis, de capacités de conformité et d’une clientèle d’entreprises, tandis que les prestataires de services de paiement en actifs numériques peuvent fournir des transferts d’actifs on-chain, des connexions aux wallets et des fonctionnalités de conversion d’actifs numériques. La combinaison de ces capacités peut améliorer l’interopérabilité entre les systèmes de paiement traditionnels et les réseaux d’actifs numériques. Toutefois, l’adoption des paiements en stablecoins à grande échelle dépend toujours de la demande réelle des commerçants, de l’environnement réglementaire, de l’expérience des consommateurs et des coûts d’exploitation à long terme. Elle ne peut pas être déterminée uniquement sur la base de l’annonce d’une collaboration entre institutions financières.
Conclusion
Stablecoin Checkout est un modèle de paiement numérique qui utilise des stablecoins pour payer des biens ou des services et s’appuie sur une infrastructure de paiement pour traiter le règlement ultérieur des fonds. Sa valeur essentielle réside dans la possibilité pour les consommateurs de payer avec des actifs on-chain, tandis que les commerçants peuvent choisir les stablecoins ou la monnaie fiduciaire comme actif de règlement final selon leurs besoins.
En septembre 2026, Citi et Coinbase ont élargi leur collaboration, donnant une nouvelle orientation pratique à ce modèle. Grâce à l’intégration de Coinbase Payments et de Spring by Citi, les paiements en stablecoins peuvent être reliés aux systèmes bancaires traditionnels de règlement des commerçants, permettant aux entreprises d’ajouter des options de paiement en stablecoins sans détenir directement d’actifs numériques. Parallèlement, Coinbase Virtual Accounts relie davantage les comptes fiduciaires des entreprises aux processus de conversion en stablecoins.
Toutefois, les paiements en stablecoins ne fonctionnent pas indépendamment du système financier traditionnel. Leur fonctionnement réel nécessite toujours de prendre en compte la conversion des actifs, le règlement bancaire, la conformité réglementaire et la sécurité des paiements. Alors que les banques et les prestataires de services d’actifs numériques continuent d’explorer l’intégration des infrastructures de paiement, Stablecoin Checkout pourrait devenir un moyen important de relier les paiements commerciaux traditionnels à la finance on-chain.
FAQ
Qu’est-ce que Stablecoin Checkout ?
Stablecoin Checkout est un mode de paiement qui permet aux consommateurs d’utiliser des stablecoins pour acheter des biens ou des services. Les consommateurs initient les paiements depuis des wallets numériques, tandis que les prestataires de services de paiement traitent les transactions on-chain et effectuent le règlement en stablecoins ou en monnaie fiduciaire selon les exigences du commerçant.
Comment Stablecoin Checkout fonctionne-t-il dans le cadre de la collaboration entre Citi et Coinbase ?
Selon le modèle de collaboration annoncé par les deux entreprises, les consommateurs paient en stablecoins, Coinbase Payments prend en charge le traitement des paiements en stablecoins et la conversion automatique, tandis que Citi fournit aux commerçants un règlement en monnaie fiduciaire par l’intermédiaire de Spring by Citi. Les commerçants n’ont pas besoin de détenir ou de gérer directement des stablecoins.
Les commerçants qui utilisent Stablecoin Checkout doivent-ils détenir de l’USDC ?
Pas nécessairement. Selon le modèle d’acceptation des stablecoins par les commerçants annoncé par Citi et Coinbase, les commerçants peuvent recevoir de la monnaie fiduciaire grâce à une conversion automatique, sans détenir directement de stablecoins. Les deux entreprises n’ont pas encore annoncé la liste complète des actifs pris en charge dans le cadre de cette collaboration. Il ne peut donc pas être considéré que le service prend uniquement en charge l’USDC.
Stablecoin Checkout est-il plus rapide que les paiements par carte de crédit ?
Les stablecoins peuvent utiliser des réseaux blockchain pour transférer des fonds 24 heures sur 24 et 7 jours sur 7, mais la vitesse réelle du paiement dépend de la confirmation du réseau, du traitement effectué par le prestataire de services de paiement, de la conversion des actifs et du règlement bancaire. Certains scénarios peuvent offrir des avantages en matière de rapidité, mais il n’est pas garanti que tous les paiements en stablecoins soient plus rapides que les paiements par carte de crédit.
Le service de paiement en stablecoins de Citi et Coinbase est-il disponible dans le monde entier ?
Non. Selon l’annonce officielle datée du 28 septembre 2026, les entreprises prévoient de lancer les services concernés en premier aux États-Unis, puis d’en étendre les fonctionnalités. La date de lancement précise, les régions prises en charge, l’éligibilité des commerçants et les actifs pris en charge dépendent des dernières informations officielles communiquées par Citi et Coinbase.
Articles Connexes

Sidra franchira-t-il la barre des 1 000 $ ? Analyse réaliste des prévisions de prix de Sidra Chain pour 2026-2027
Les prix progressent tandis que les taux de frais diminuent : l’afflux de capitaux de Wall Street sur le marché crypto annonce-t-il l’entrée du marché dans un « bull run par paliers » ?
Qu'est-ce que l'USDC ? Analyse de l'un des stablecoins les plus remarquables.
Polygon Mainnet : façonner le nouveau paradigme de la mise à l’échelle Layer 2 d’Ethereum et de la gouvernance
Les agents IA en tant qu’entités économiques : quels manques d’infrastructure la blockchain peut-elle combler ?