Что такое оплата стейблкоинами? Как Citi и Coinbase связывают платежи в стейблкоинах с расчетами в фиатных валютах
Stablecoin Checkout — это цифровая модель платежей, использующая стейблкоины в качестве метода оплаты, позволяя потребителям приобретать товары или услуги с помощью цифровых активов, привязанных к стоимости фиатных валют. В отличие от традиционных платежей по банковским картам, платежи стейблкоинами могут использовать блокчейн-сети для передачи активов и соединения ончейн-фондов с существующими фиатными счетами торговцев через инфраструктуру конверсии и расчетов, предоставляемую платежными сервисами. Эта модель расширяет использование стейблкоинов за пределы торговли криптоактивами, включая повседневные покупки, сборы для бизнеса и трансакции в международной торговле.
28 сентября 2026 года Citi и Coinbase объявили о расширении своего сотрудничества в области цифровых активов, сосредоточив внимание на принятии стейблкоинов торговцами и услугах, связанных с виртуальными счетами. Интеграция Coinbase Payments и Spring от Citi позволяет потребителям оплачивать товары стейблкоинами, в то время как торговцы могут получать фиатные расчеты через традиционную банковскую инфраструктуру. Это сотрудничество отражает, как традиционные финансовые учреждения исследуют способы интеграции возможностей блокчейн-платежей в существующие коммерческие банковские услуги.
В этой статье рассматриваются основные концепции, процесс платежей и технические механизмы Stablecoin Checkout. Используя сотрудничество Citi и Coinbase в качестве примера, объясняется, как стейблкоины перемещаются из кошельков потребителей в системы расчетов торговцев, и анализируется, как этот метод оплаты отличается от традиционных банковских карт, банковских переводов и международных платежей. Также рассматриваются практические вопросы, которые бизнесу необходимо учитывать при внедрении стейблкоин-расчетов.
Основные выводы
-
Stablecoin Checkout — это модель платежей, позволяющая потребителям оплачивать товары или услуги стейблкоинами. Обычно это включает в себя платежи из кошельков, подтверждение транзакций, конвертацию активов и расчет с торговцами.
-
Citi и Coinbase объявили о расширении сотрудничества в сентябре 2026 года с планами соединить платежи стейблкоинами и традиционные фиатные расчеты через инфраструктуру, такую как Coinbase Payments и Spring от Citi.
-
В рамках модели платежей для торговцев, объявленной двумя компаниями, потребители могут оплачивать стейблкоинами, в то время как торговцы могут получать фиат через автоматическую конвертацию и банковские расчеты, не удерживая стейблкоины напрямую.
-
Coinbase Payments в основном отвечает за обработку платежей стейблкоинами и связанные услуги конверсии, в то время как Citi предоставляет поддержку сбора платежей от торговцев и фиатных расчетов через свою банковскую платежную инфраструктуру.
-
Платежи стейблкоинами могут предоставить бизнесу новые возможности для международных платежей и перевода средств, но их фактическая эффективность все еще зависит от блокчейн-сетей, ликвидности, требований к соблюдению норм и банковских расчетов.
Что такое Stablecoin Checkout? Как работает платежный процесс стейблкоинами?
Stablecoin Checkout относится к методу оформления заказа, при котором потребители используют стейблкоины для оплаты товаров или услуг. В отличие от традиционных платежей по банковским картам, платежи стейблкоинами обычно инициируются через цифровой кошелек, с передачей средств по блокчейн-сети. Стейблкоины, как правило, привязаны к фиатным валютам, таким как доллар США. В результате они более подходят для ценообразования на продукты, повседневных платежей и расчетов для бизнеса, чем более волатильные криптоактивы, такие как BTC и ETH.
С технической точки зрения, Stablecoin Checkout обычно включает в себя генерацию запроса на платеж, авторизацию кошелька, подтверждение транзакции в блокчейне, проверку статуса платежа и расчет средств для торговца. После того как потребитель выбирает оплату стейблкоинами на странице оформления заказа торговца, система может сгенерировать соответствующий адрес для платежа или запрос на взаимодействие с кошельком. Как только потребитель подтверждает транзакцию, платежный сервис использует блокчейн-сеть для определения, поступили ли средства, и завершает последующий расчет в соответствии с требованиями торговца. Если торговец хочет получить фиат напрямую, платежная платформа также должна предоставить услуги конверсии стейблкоинов и вывода средств на банковский счет.
Ключевая ценность Stablecoin Checkout заключается в интеграции возможностей ончейн-платежей в существующие коммерческие процессы платежей без необходимости каждому торговцу строить собственную блокчейн-инфраструктуру. Используя API, соединения кошельков, мониторинг транзакций и автоматическую конвертацию, предоставляемую платежными сервисами, бизнес может добавить опции платежей стейблкоинами, сохраняя свои существующие процессы управления заказами и финансовыми расчетами. Однако ончейновое подтверждение транзакции стейблкоина и окончательное получение фиата торговцем — это не один и тот же процесс. Последний может по-прежнему зависеть от банковских часов, проверок соблюдения норм и ликвидности конверсии.
Каково сотрудничество Citi × Coinbase в области платежей стейблкоинами?
28 сентября 2026 года Citi и Coinbase объявили о расширении сотрудничества в области цифровых активов, направленного на помощь бизнесу в более удобном подключении к традиционным банковским услугам и блокчейн-платежным сетям. Согласно официальному объявлению компаний, сотрудничество в основном охватывает две услуги: поддержку принятия стейблкоинов торговцами через Spring от Citi и Coinbase Payments, а также использование Citi Virtual Account Wallet для предоставления банковской инфраструктуры для Coinbase Virtual Accounts. Эти две услуги решают, соответственно, интеграцию стейблкоинов в традиционные коммерческие сценарии платежей и поток фиата в системы цифровых активов.
Для сбора платежей от торговцев Citi планирует предоставить институциональным клиентам возможности оформления заказов с использованием стейблкоинов через Spring от Citi, в то время как Coinbase Payments будет обрабатывать платежи стейблкоинами и автоматическую конвертацию. Потребители могут оплачивать стейблкоинами, в то время как торговцы в конечном итоге получают фиатные расчеты через Citi, не нуждаясь в удержании, хранении или управлении цифровыми активами самостоятельно. Эта модель снижает операционную сложность прямого воздействия на криптоактивы для бизнеса и позволяет стейблкоинам войти в коммерческие сценарии платежей через существующую банковскую платежную инфраструктуру.
В то же время Coinbase выбрала Citi’s Virtual Account Wallet в качестве основной банковской услуги для Coinbase Virtual Accounts. Бизнес может использовать эти виртуальные счета для получения, хранения и оплаты фиатных средств, а также автоматически конвертировать полученный фиат в стейблкоины. В отличие от услуги принятия стейблкоинов торговцами, эта функциональность больше ориентирована на управление казначейством бизнеса и финансирование фиатом. Вместе эти две услуги создают двустороннюю связь между традиционными финансами и цифровыми активами. Компании заявили, что услуги будут первоначально запущены в Соединенных Штатах, с планами расширить дополнительную функциональность. Однако полный объем запуска и конкретный график остаются предметом последующих объявлений.
Как Stablecoin Checkout позволяет осуществлять платежи стейблкоинами и фиатные расчеты?
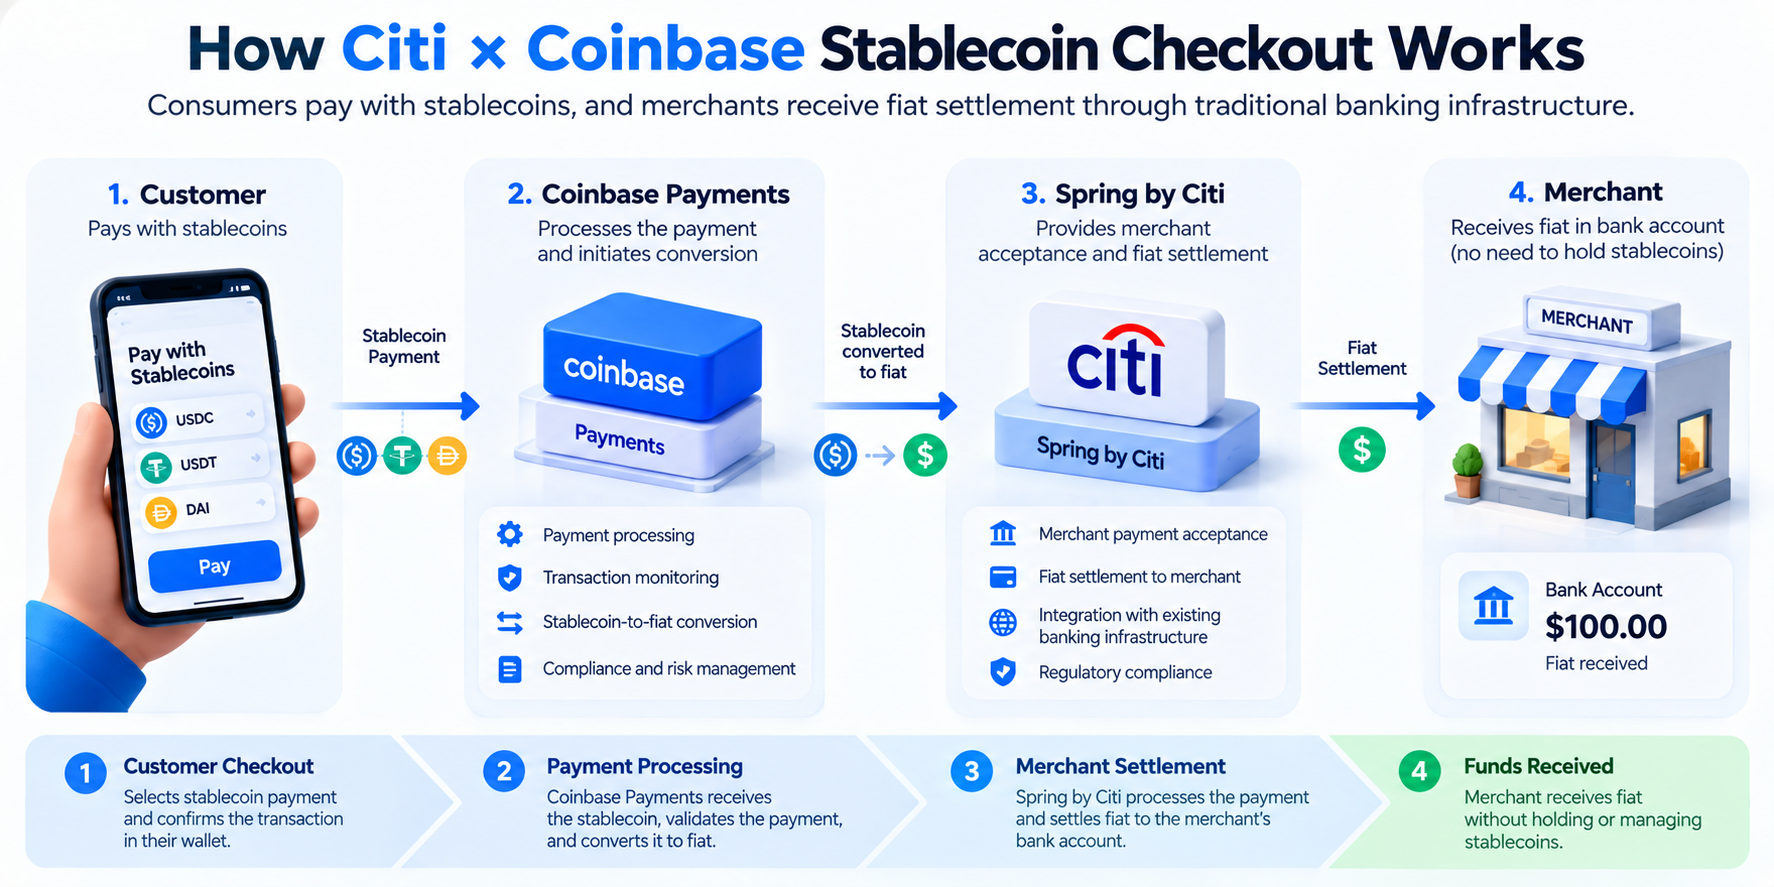
В рамках модели сотрудничества, объявленной Citi и Coinbase, платежи стейблкоинами и фиатные расчеты осуществляются через два взаимосвязанных уровня инфраструктуры. После того как потребитель выбирает стейблкоины в качестве метода оплаты на странице оформления заказа торговца, Coinbase Payments предоставляет обработку платежей цифровыми активами и обрабатывает получение и конвертацию соответствующих стейблкоинов в соответствии с потоком транзакций. Затем Citi использует Spring от Citi и свою банковскую расчетную систему для расчета конвертированных фиатных средств торговцу.
Этот процесс можно понять как оплату потребителем стейблкоинами, в то время как торговец продолжает получать средства через традиционные финансовые каналы. Например, потребитель покупает товары на сумму $100 и выбирает стейблкоин, привязанный к доллару США, в качестве метода оплаты на поддерживаемой странице платежа торговца. После того как платежный сервис обрабатывает ончейновый платеж, он конвертирует стейблкоин в фиат на основе применимого обменного курса и сборов, и торговец получает соответствующие средства через банковский расчет. Пример с $100 приведен только для иллюстрации и не представляет собой конкретные сборы или фактическую сумму расчета, раскрытую Citi или Coinbase.
Ключевая особенность этой модели заключается в том, что платежный актив и актив для расчета торговца могут быть разными. Традиционное принятие криптоактивов, как правило, требует от торговцев получения цифровых активов напрямую и принятия решения о том, когда конвертировать их в фиат. Stablecoin Checkout может использовать платежный сервис для автоматической обработки конверсии, снижая необходимость для торговцев управлять кошельками, приватными ключами и позициями стейблкоинов напрямую. Coinbase утверждает, что его платежная инфраструктура может предоставить принятие стейблкоинов, конверсию, управление казначейством и услуги по вводу и выводу фиата, позволяя бизнесу обрабатывать платежи цифровыми активами через единый интерфейс сервиса.
Однако завершение ончейнового платежа не означает, что фиат поступит в одно и то же время. Транзакция стейблкоина может получить подтверждение в блокчейне относительно быстро, в то время как последующая конверсия, проверка соблюдения норм и расчет банковских средств остаются отдельными шагами. Поэтому, оценивая Stablecoin Checkout, бизнесу необходимо учитывать как скорость ончейновой транзакции, так и время, необходимое для окончательного поступления фиатных средств, а не рассматривать эти два показателя как одинаковые меры эффективности расчетов.
Каковы роли Spring от Citi и Coinbase Payments?
Spring от Citi — это интегрированная платформа для приема платежей, предоставляемая Citi для коммерческих сценариев платежей. Она поддерживает бизнес в обработке требований по сбору платежей от торговцев и расчетам через банковскую инфраструктуру. В сотрудничестве по стейблкоинам Spring от Citi в основном предоставляет доступ к платежам и услуги для торговцев на стороне традиционных финансов. Это позволяет институциональным клиентам Citi добавлять опции платежей стейблкоинами в свои существующие коммерческие платежные системы без необходимости строить полную систему хранения и расчетов цифровых активов самостоятельно.
Coinbase Payments в основном отвечает за инфраструктуру платежей цифровыми активами, включая обработку платежей стейблкоинами, ончейновые переводы средств и связанные возможности конверсии. Соединяя эти функции с Spring от Citi, Coinbase может расширить услуги по платежам стейблкоинами для бизнес-клиентов, использующих традиционные банковские услуги, в то время как Citi может использовать технологии цифровых активов Coinbase для предоставления торговцам нового метода оплаты. Сотрудничество не просто включает в себя банк, выпускающий стейблкоины. Вместо этого оно интегрирует ончейновые платежи и фиатные расчеты в непрерывный коммерческий процесс через разделение экспертизы между различными учреждениями.
Это разделение обязанностей отражает направление, в котором развивается инфраструктура платежей стейблкоинами: блокчейн-сети обрабатывают переводы цифровых активов, платежные сервисы занимаются обработкой платежей и конверсией, а банки предоставляют регулируемые фиатные счета и услуги расчетов. Бизнесу не нужно брать на себя все технические и нормативные обязанности самостоятельно, но им все равно необходимо завершить необходимые процедуры открытия счета, проверки личности и управления рисками в соответствии с местными законами, типом бизнеса и требованиями поставщика услуг.
Почему торговцы могут принимать стейблкоины, не удерживая криптоактивы напрямую?
Традиционное принятие криптоактивов, как правило, требует от торговцев поддерживать цифровой кошелек и управлять BTC, ETH или стейблкоинами после их получения. Это означает, что бизнесу может потребоваться установить процессы для управления приватными ключами, учета цифровых активов, мониторинга транзакций и конверсии фиата. Для бизнеса, который в основном работает с долларами США или другими фиатными валютами, прямое удержание цифровых активов может увеличить сложность управления казначейством и внутреннего контроля.
Stablecoin Checkout отделяет принятие стейблкоинов от фиатных расчетов через платежный сервис. После того как потребитель завершает платеж стейблкоинами, платежная инфраструктура получает и обрабатывает соответствующие цифровые активы и автоматически конвертирует их в фиат в соответствии с условиями сервиса. Торговец в конечном итоге получает средства через банковский расчет, поэтому ему не нужно удерживать стейблкоины в долгосрочной перспективе или ежедневно управлять хранением приватных ключей просто для того, чтобы принимать платежи стейблкоинами. В сотрудничестве Citi и Coinbase эта функциональность является ключевой особенностью принятия стейблкоинов торговцами.
Однако отсутствие у торговцев прямого удержания стейблкоинов не означает, что процесс платежа полностью свободен от рисков цифровых активов. Перед конверсией стейблкоины могут по-прежнему подвергаться риску потери привязки, сбоям блокчейн-сети или недостаточной ликвидности. Платежные сервисы также должны управлять операционными рисками, связанными с конверсией и обработкой транзакций. Сторона, ответственная за конкретные риски, зависит от соглашения о сервисе, времени конверсии и условий расчетов. Поэтому бизнесу все равно необходимо оценивать возможности управления рисками и условия контракта платежного сервиса, а не использовать окончательное получение фиата как единственную меру безопасности платежа.
Как Stablecoin Checkout отличается от кредитных карт и традиционных международных платежей?
Основное отличие между Stablecoin Checkout и традиционными методами платежей заключается в используемых сетях перевода средств и механизмах расчетов. Платежи по кредитным картам, как правило, зависят от эмитентов, эквайеров и сетей карт для завершения авторизации, клиринга и расчетов. Платежи стейблкоинами могут передавать цифровые активы напрямую по блокчейн-сети, после чего платежный сервис обрабатывает конвертацию и расчет для торговца. Оба метода могут предоставить потребителям относительно простой интерфейс для платежей, но их основные методы обработки средств значительно различаются.
В сценариях международных платежей традиционные банковские переводы могут включать корреспондентские банки, сети клиринга и банковские часы в разных странах. Стейблкоины могут передаваться круглосуточно по поддерживаемым блокчейн-сетям и, следовательно, имеют потенциал для повышения эффективности определенных международных переводов средств. Однако международные переводы стейблкоинов не означают, что каждый шаг платежа может быть завершен мгновенно. В частности, когда получателю необходимо конвертировать стейблкоины в местный фиат, процесс по-прежнему зависит от соблюдающих норм услуг конверсии и местной банковской системы.
| Сравнительный параметр | Stablecoin Checkout | Платеж по кредитной карте | Традиционный банковский перевод |
|---|---|---|---|
| Платежный инструмент | Стейблкоины и цифровые кошельки | Кредитные и дебетовые карты | Банковские счета |
| Основная сеть | Блокчейн и платежные сервисы | Сети карт и банковские сети | Банки и сети клиринга |
| Обработка средств | Ончейновый перевод с возможной автоматической конверсией | Авторизация, клиринг и расчеты | Межбанковский перевод средств |
| Часы работы | Блокчейны, как правило, поддерживают работу 24/7 | Авторизация платежей, как правило, доступна круглосуточно | Зависит от банков и платежных систем |
| Механизм возврата | Обычно требует дополнительной транзакции возврата | Обычно имеет установленные процессы возврата и разрешения споров | Зависит от банковских и переводных правил |
| Основные затраты | Сборы за сеть, сборы за конвертацию и сервисные сборы | Комиссии торговцев и связанные сборы | Сборы за переводы, обменные курсы и сборы корреспондентских банков |
С точки зрения бизнеса, Stablecoin Checkout не обязательно превосходит кредитные карты или банковские переводы в каждом сценарии. Для торговцев, у которых уже есть зрелая система платежей по банковским картам, добавление опций платежей стейблкоинами может в первую очередь служить для привлечения новых групп пользователей, а не для полного замещения существующих платежных сетей. Подходящий метод платежа все еще необходимо оценивать на основе потребностей пользователей, объема транзакций, регионального охвата и затрат на расчеты средств.
Какие риски и ограничения существуют у Stablecoin Checkout?
Хотя платежи стейблкоинами могут использовать блокчейн-сети для передачи средств, их безопасность и стабильность по-прежнему зависят от таких факторов, как механизмы эмитента стейблкоинов, используемый блокчейн и операционные возможности платежных сервисов. Первый риск — это потеря привязки. Хотя стейблкоины, как правило, привязаны к фиатным валютам, таким как доллар США, их рыночные цены могут отклоняться из-за изменений в резервных активах, ликвидности выкупа или рыночной уверенности. Если платежный сервис не сможет завершить конвертацию по ожидаемому обменному курсу, окончательная сумма расчета может быть затронута.
Второй риск связан с необратимым характером ончейновых транзакций и операционными ошибками. Если потребитель использует неправильную блокчейн-сеть, вводит неверный адрес или переводит средства на неподдерживаемый платежный контракт, средства могут не поступить должным образом. В отличие от традиционных транзакций по кредитным картам, блокчейн-переводы, как правило, не имеют стандартизированного механизма возврата, выполняемого непосредственно сетью. Поэтому платформы платежей стейблкоинами должны устанавливать независимые процессы возврата, обработки исключений транзакций и поддержки клиентов.
Соблюдение нормативных требований и охват услуг также являются важными ограничениями. Платежи стейблкоинами могут включать требования по борьбе с отмыванием денег (AML), знанию своего клиента (KYC), проверке санкций и лицензированию платежных сервисов. Нормативные стандарты для стейблкоинов также различаются в разных юрисдикциях. Связанные услуги, объявленные Citi и Coinbase, изначально планируются к запуску в Соединенных Штатах, что не означает, что все страны, торговцы или стейблкоины уже поддерживаются. Перед интеграцией бизнесу все еще необходимо подтвердить конкретную пригодность услуг, поддерживаемые сети, структуры сборов и условия расчетов.
Что означает сотрудничество Citi × Coinbase для рынка платежей стейблкоинами?
Сотрудничество между Citi и Coinbase отражает, как стейблкоины постепенно переходят от инструментов перевода средств на рынке торговли криптоактивами к традиционным коммерческим платежам и управлению казначейством бизнеса. В прошлом стейблкоины в основном использовались для переводов средств на биржах, деятельности DeFi и расчетов активов в блокчейне. По мере улучшения платежной инфраструктуры их случаи использования расширяются до сбора платежей от торговцев, бизнес-платежей и международных переводов средств.
Важность этого сотрудничества заключается не только в добавлении нового метода оформления заказа, но и в соединении платежей стейблкоинами с регулируемой банковской инфраструктурой. Торговцы могут позволить потребителям оплачивать стейблкоинами, в то время как бизнес продолжает получать фиат через привычные банковские счета. Это снижает технический барьер для прямого управления цифровыми активами и предоставляет модель инфраструктуры для внедрения стейблкоинов в более широкие коммерческие сценарии.
С точки зрения развития отрасли, Stablecoin Checkout также демонстрирует взаимодополняющие отношения между традиционными финансами и блокчейн-технологиями. Банки имеют установленные системы счетов, возможности соблюдения норм и клиентские базы бизнеса, в то время как провайдеры крипто-платежей могут предоставить переводы активов в блокчейне, соединения кошельков и возможности конверсии цифровых активов. Сочетание этих возможностей может улучшить взаимодействие между традиционными платежными системами и сетями цифровых активов. Однако возможность достижения широкомасштабного принятия платежей стейблкоинами все еще зависит от фактического спроса со стороны торговцев, нормативной среды, потребительского опыта и долгосрочных операционных затрат. Принятие не может определяться только на основе объявления о сотрудничестве финансового учреждения.
Заключение
Stablecoin Checkout — это цифровая модель платежей, использующая стейблкоины для оплаты товаров или услуг и полагающаяся на платежную инфраструктуру для обработки последующих расчетов средств. Его основная ценность заключается в том, что он позволяет потребителям оплачивать с помощью ончейн-активов, позволяя торговцам выбирать стейблкоины или фиат в качестве окончательного актива для расчетов в зависимости от их потребностей.
В сентябре 2026 года Citi и Coinbase расширили свое сотрудничество, предоставив новое практическое направление для этой модели. Через интеграцию Coinbase Payments и Spring от Citi платежи стейблкоинами могут соединяться с традиционными банковскими системами расчетов для торговцев, позволяя бизнесу добавлять опции платежей стейблкоинами без прямого удержания цифровых активов. В то же время Coinbase Virtual Accounts дополнительно соединяют бизнес-фиатные счета с процессами конверсии стейблкоинов.
Однако платежи стейблкоинами не функционируют независимо от традиционной финансовой системы. Их фактическая работа все еще требует учета конверсии активов, банковских расчетов, соблюдения норм и безопасности платежей. Поскольку банки и провайдеры услуг цифровых активов продолжают исследовать интеграцию платежной инфраструктуры, Stablecoin Checkout может стать важным способом соединения традиционных коммерческих платежей с ончейн-финансами.
Часто задаваемые вопросы
Что такое Stablecoin Checkout?
Stablecoin Checkout — это метод платежа, позволяющий потребителям использовать стейблкоины для покупки товаров или услуг. Потребители инициируют платежи через цифровые кошельки, в то время как платежные сервисы обрабатывают ончейновые транзакции и завершают расчеты в стейблкоинах или фиате в зависимости от требований торговца.
Как работает Stablecoin Checkout в сотрудничестве Citi и Coinbase?
В рамках модели сотрудничества, объявленной двумя компаниями, потребители оплачивают стейблкоинами, Coinbase Payments обрабатывает платежи стейблкоинами и автоматическую конвертацию, а Citi предоставляет торговцам фиатные расчеты через Spring от Citi. Торговцам не нужно напрямую удерживать или управлять стейблкоинами.
Должны ли торговцы, использующие Stablecoin Checkout, удерживать USDC?
Не обязательно. В рамках модели принятия стейблкоинов торговцами, объявленной Citi и Coinbase, торговцы могут получать фиат через автоматическую конвертацию без прямого удержания стейблкоинов. Компании еще не объявили полный список поддерживаемых активов для сотрудничества, поэтому нельзя предполагать, что сервис поддерживает только USDC.
Является ли Stablecoin Checkout быстрее, чем платежи по кредитным картам?
Стейблкоины могут использовать блокчейн-сети для передачи средств круглосуточно, но фактическая скорость платежа зависит от подтверждения сети, обработки платежного сервиса, конверсии активов и банковских расчетов. Некоторые сценарии могут предложить преимущества по скорости, но не все платежи стейблкоинами гарантированно будут быстрее, чем платежи по кредитным картам.
Доступна ли служба платежей стейблкоинами Citi × Coinbase на глобальном уровне?
Нет. Согласно официальному объявлению от 28 сентября 2026 года, компании планируют сначала запустить связанные услуги в Соединенных Штатах и затем расширить функциональность. Конкретная дата запуска, поддерживаемые регионы, пригодность торговцев и поддерживаемые активы подлежат последующей официальной информации от Citi и Coinbase.
Похожие статьи

Сможет ли Sidra достичь отметки в 1000 $? Реалистичный анализ прогнозов цены Sidra Chain на 2026–2027 годы
Что такое USDC? Разбор одного из наиболее значимых стейблкоинов.
Цены продолжают расти, а ставки комиссии снижаются. Капитал Уолл-стрит приходит на крипто торговую площадку — начинается ли на рынке «многоуровневый бычий рынок»?
Что представляет собой ERC-8183? Анализ коммерческого стандарта для AI-агентов и основных принципов децентрализованной экономики агентов
Culper Research занимает короткую позицию по ETH: спор по обновлению Fusaka и структурные вызовы в токеномике Ethereum