O que é o Stablecoin Checkout? Como a Citi e a Coinbase conectam pagamentos em stablecoin com liquidação em fiat
O Checkout com Stablecoin é um modelo de pagamento digital que utiliza stablecoins como método de pagamento, permitindo que os consumidores adquiram bens ou serviços com ativos digitais atrelados ao valor de moedas fiduciárias. Ao contrário dos pagamentos tradicionais com cartão bancário, os pagamentos com stablecoin podem usar redes blockchain para transferir ativos e conectar fundos on-chain às contas fiduciárias existentes dos comerciantes por meio da infraestrutura de conversão e liquidação fornecida pelos prestadores de serviços de pagamento. Esse modelo expande o uso das stablecoins além do comércio de ativos cripto para compras do dia a dia, cobranças empresariais e pagamentos comerciais transfronteiriços.
Em 28 de setembro de 2026, o Citi e a Coinbase anunciaram uma expansão de sua colaboração em pagamentos de ativos digitais, focando na aceitação de stablecoin por comerciantes e serviços relacionados a contas virtuais. A integração dos Pagamentos Coinbase e do Spring by Citi permite que os consumidores paguem com stablecoins, enquanto os comerciantes recebem liquidação fiduciária por meio da infraestrutura bancária tradicional. Essa colaboração reflete como as instituições financeiras tradicionais estão explorando maneiras de integrar capacidades de pagamento em blockchain aos serviços bancários comerciais existentes.
Este artigo aborda os conceitos básicos, o processo de pagamento e os mecanismos técnicos do Checkout com Stablecoin. Usando a colaboração entre Citi e Coinbase como exemplo, explica como as stablecoins se movem das carteiras dos consumidores para os sistemas de liquidação dos comerciantes e analisa como esse método de pagamento difere dos cartões bancários tradicionais, transferências bancárias e pagamentos transfronteiriços. Também examina as questões práticas que as empresas precisam considerar ao adotar o checkout com stablecoin.
Principais Conclusões
-
O Checkout com Stablecoin é um modelo de pagamento que permite que os consumidores paguem por bens ou serviços com stablecoins. Geralmente envolve pagamentos por carteira, confirmação de transação, conversão de ativos e liquidação com o comerciante.
-
O Citi e a Coinbase anunciaram uma colaboração expandida em setembro de 2026, com planos de conectar pagamentos com stablecoin e liquidação fiduciária tradicional por meio de infraestrutura como os Pagamentos Coinbase e o Spring by Citi.
-
Sob o modelo de pagamento para comerciantes anunciado pelas duas empresas, os consumidores podem pagar com stablecoins, enquanto os comerciantes podem receber fiduciário por meio de conversão automática e liquidação bancária sem precisar manter stablecoins diretamente.
-
Os Pagamentos Coinbase são principalmente responsáveis pelo processamento de pagamentos com stablecoin e serviços de conversão relacionados, enquanto o Citi fornece suporte à coleta de pagamentos de comerciantes e liquidação fiduciária por meio de sua infraestrutura de pagamento bancário.
-
Os pagamentos com stablecoin podem oferecer às empresas novas opções para pagamentos transfronteiriços e transferências de fundos, mas sua eficiência real ainda depende de redes blockchain, liquidez, requisitos de conformidade e arranjos de liquidação bancária.
O Que É o Checkout com Stablecoin? Como Funciona o Checkout com Pagamento em Stablecoin?
O Checkout com Stablecoin refere-se a um método de checkout em que os consumidores usam stablecoins para pagar por bens ou serviços. Ao contrário dos pagamentos tradicionais com cartão bancário, os pagamentos com stablecoin são geralmente iniciados por meio de uma carteira digital, com fundos transferidos por uma rede blockchain. As stablecoins são geralmente atreladas a moedas fiduciárias, como o dólar americano. Como resultado, elas são mais adequadas para precificação de produtos, pagamentos do dia a dia e liquidação empresarial do que ativos cripto mais voláteis, como BTC e ETH.
Do ponto de vista técnico, o Checkout com Stablecoin geralmente inclui geração de solicitação de pagamento, autorização de carteira, confirmação de transação on-chain, verificação de status de pagamento e liquidação de fundos do comerciante. Após um consumidor selecionar o pagamento com stablecoin na página de checkout de um comerciante, o sistema pode gerar um endereço de pagamento correspondente ou uma solicitação de interação com a carteira. Uma vez que o consumidor confirma a transação, o prestador de serviços de pagamento usa a rede blockchain para identificar se os fundos chegaram e completa a liquidação subsequente com base nas exigências do comerciante. Se o comerciante quiser receber fiduciário diretamente, a plataforma de pagamento também deve fornecer serviços de conversão de stablecoin e retirada para uma conta bancária.
O valor chave do Checkout com Stablecoin reside em incorporar capacidades de pagamento on-chain aos processos de pagamento comerciais existentes, sem exigir que cada comerciante construa sua própria infraestrutura de blockchain. Ao usar APIs, conexões de carteira, monitoramento de transações e conversão automática fornecida por prestadores de serviços de pagamento, as empresas podem adicionar opções de pagamento com stablecoin enquanto mantêm seus processos existentes de gerenciamento de pedidos e liquidação financeira. No entanto, a confirmação on-chain de uma transação com stablecoin e o recebimento final de fiduciário pelo comerciante não são o mesmo processo. Este último ainda pode ser afetado por horários bancários, revisões de conformidade e liquidez de conversão.
Qual É a Colaboração entre Citi e Coinbase para Pagamentos com Stablecoin?
Em 28 de setembro de 2026, o Citi e a Coinbase anunciaram uma colaboração expandida em pagamentos de ativos digitais com o objetivo de ajudar as empresas a se conectarem de forma mais conveniente aos serviços bancários tradicionais e às redes de pagamento em blockchain. De acordo com o anúncio oficial das empresas, a colaboração abrange principalmente dois serviços: suporte à aceitação de stablecoin por comerciantes por meio do Spring by Citi e dos Pagamentos Coinbase, e uso da Carteira de Conta Virtual do Citi para fornecer infraestrutura bancária para Contas Virtuais da Coinbase. Esses dois serviços abordam, respectivamente, a integração de stablecoins em cenários de pagamento comercial tradicionais e o fluxo de fiduciário para sistemas de ativos digitais.
Para a coleta de pagamentos de comerciantes, o Citi planeja fornecer aos clientes institucionais capacidades de checkout com stablecoin por meio do Spring by Citi, enquanto os Pagamentos Coinbase cuidarão do processamento de pagamentos com stablecoin e conversão automática. Os consumidores podem pagar com stablecoins, enquanto os comerciantes recebem liquidação fiduciária por meio do Citi, sem precisar manter, custodiar ou gerenciar ativos digitais. Esse modelo reduz a complexidade operacional da exposição direta a ativos cripto para as empresas e permite que as stablecoins entrem em cenários de pagamento comercial por meio da infraestrutura de pagamento bancário existente.
Ao mesmo tempo, a Coinbase selecionou a Carteira de Conta Virtual do Citi como o serviço bancário subjacente para as Contas Virtuais da Coinbase. As empresas podem usar essas contas virtuais para receber, manter e pagar fundos fiduciários, e converter automaticamente o fiduciário recebido em stablecoins. Ao contrário do serviço de aceitação de stablecoin por comerciantes, essa funcionalidade é mais focada na gestão de tesouraria empresarial e financiamento fiduciário. Juntas, as duas serviços criam uma conexão bidirecional entre as finanças tradicionais e os ativos digitais. As empresas afirmaram que os serviços serão lançados inicialmente nos Estados Unidos, com planos de expandir funcionalidades adicionais. No entanto, o escopo completo do lançamento e o cronograma específico permanecem sujeitos a anúncios subsequentes.
Como o Checkout com Stablecoin Permite Pagamentos com Stablecoin e Liquidação Fiduciária?
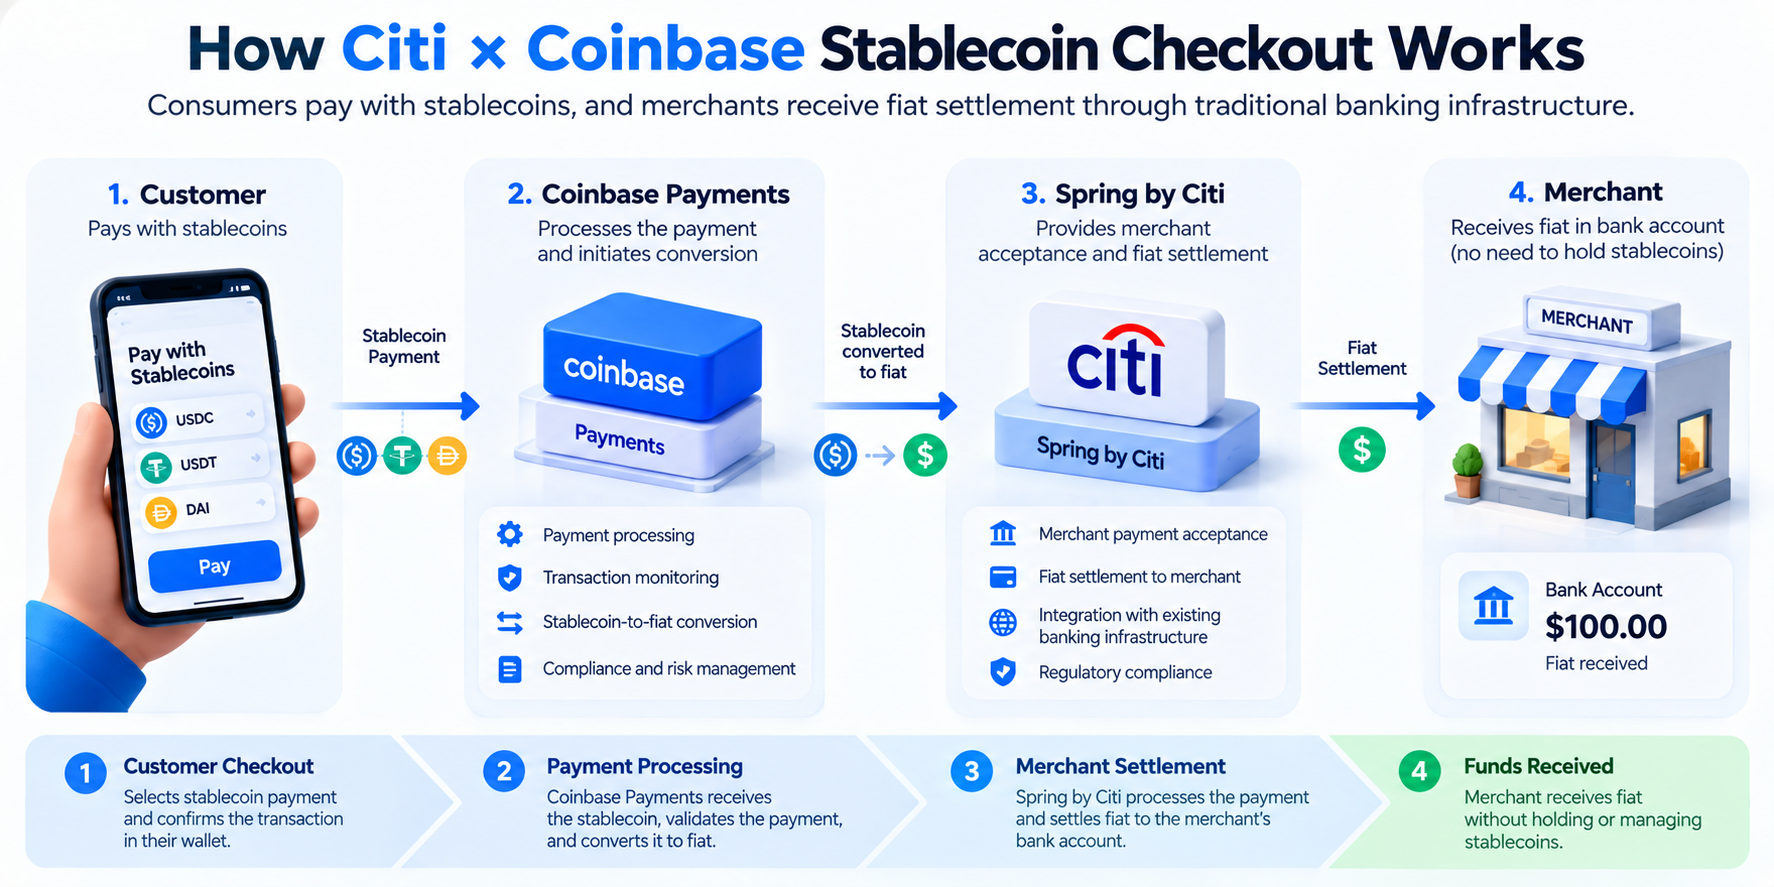
Sob o modelo de colaboração anunciado pelo Citi e pela Coinbase, os pagamentos com stablecoin e a liquidação fiduciária são concluídos por meio de duas camadas de infraestrutura interconectadas. Após um consumidor selecionar stablecoins como método de pagamento na página de checkout de um comerciante, os Pagamentos Coinbase fornecem processamento de pagamento de ativos digitais e cuidam do recebimento e conversão das stablecoins relevantes de acordo com o fluxo da transação. O Citi então usa o Spring by Citi e seu sistema de liquidação bancária para liquidar os fundos fiduciários convertidos ao comerciante.
Esse processo pode ser entendido como um consumidor pagando com stablecoins enquanto o comerciante continua a receber fundos por meio de canais financeiros tradicionais. Por exemplo, um consumidor compra bens no valor de US$ 100 e seleciona uma stablecoin atrelada ao dólar americano como método de pagamento em uma página de pagamento de comerciante suportada. Após o prestador de serviços de pagamento processar o pagamento on-chain, ele converte a stablecoin em fiduciário com base na taxa de câmbio e nas taxas aplicáveis, e o comerciante recebe os fundos correspondentes por meio da liquidação bancária. O exemplo de US$ 100 é fornecido apenas para fins ilustrativos e não representa taxas específicas ou um valor de liquidação real divulgado pelo Citi ou pela Coinbase.
A característica chave desse modelo é que o ativo de pagamento e o ativo de liquidação do comerciante podem ser diferentes. A aceitação tradicional de ativos cripto geralmente exige que os comerciantes recebam ativos digitais diretamente e decidam quando convertê-los em fiduciário. O Checkout com Stablecoin pode usar um prestador de serviços de pagamento para processar a conversão automaticamente, reduzindo a necessidade de os comerciantes gerenciarem carteiras, chaves privadas e posições de stablecoin diretamente. A Coinbase afirma que sua infraestrutura de pagamento pode fornecer aceitação de stablecoin, conversão, gestão de tesouraria e serviços de entrada e saída de fiduciário, permitindo que as empresas processem pagamentos de ativos digitais por meio de uma interface de serviço unificada.
No entanto, a conclusão de um pagamento on-chain não significa que o fiduciário chegará ao mesmo tempo. Uma transação com stablecoin pode receber confirmação na blockchain relativamente rápido, enquanto a conversão subsequente, a revisão de conformidade e a liquidação de fundos bancários permanecem etapas separadas. Portanto, ao avaliar o Checkout com Stablecoin, as empresas precisam considerar tanto a velocidade da transação on-chain quanto o tempo até que os fundos fiduciários finais se tornem disponíveis, em vez de tratar os dois como a mesma medida de eficiência de liquidação.
Quais Papéis o Spring by Citi e os Pagamentos Coinbase Desempenham?
O Spring by Citi é uma plataforma integrada de aceitação de pagamentos fornecida pelo Citi para cenários de pagamento comercial. Ele apoia as empresas no manuseio da coleta de pagamentos de comerciantes e requisitos de liquidação por meio da infraestrutura bancária. Na colaboração com stablecoin, o Spring by Citi fornece principalmente acesso a pagamentos e serviços para comerciantes do lado das finanças tradicionais. Isso permite que os clientes institucionais do Citi adicionem opções de pagamento com stablecoin dentro de seus sistemas de pagamento comercial existentes, sem precisar construir um sistema completo de custódia e liquidação de ativos digitais.
Os Pagamentos Coinbase são principalmente responsáveis pela infraestrutura de pagamento de ativos digitais, incluindo processamento de pagamentos com stablecoin, transferências de fundos on-chain e capacidades de conversão relacionadas. Ao conectar essas funções com o Spring by Citi, a Coinbase pode estender os serviços de pagamento com stablecoin a clientes empresariais que utilizam serviços bancários tradicionais, enquanto o Citi pode usar a tecnologia de ativos digitais da Coinbase para fornecer aos comerciantes um novo método de pagamento. A colaboração não envolve simplesmente um banco emitindo stablecoins. Em vez disso, integra pagamentos on-chain e liquidação fiduciária em um processo comercial contínuo por meio da divisão de especialização entre diferentes instituições.
Essa divisão de responsabilidades reflete a direção em que a infraestrutura de pagamento com stablecoin está se desenvolvendo: redes blockchain lidam com transferências de ativos digitais, prestadores de serviços de pagamento cuidam do processamento de pagamentos e conversão, e bancos fornecem contas fiduciárias regulamentadas e serviços de liquidação. As empresas não precisam assumir todas as responsabilidades técnicas e de conformidade de forma independente, mas ainda precisam completar os procedimentos necessários de abertura de conta, verificação de identidade e gestão de riscos com base nas leis locais, tipo de negócio e requisitos do prestador de serviços.
Por Que os Comerciantes Podem Aceitar Stablecoins Sem Manter Ativos Cripto Diretamente?
A aceitação tradicional de ativos cripto geralmente exige que os comerciantes mantenham uma carteira digital e gerenciem BTC, ETH ou stablecoins após recebê-los. Isso significa que as empresas podem precisar estabelecer processos para gestão de chaves privadas, contabilidade de ativos digitais, monitoramento de transações e conversão fiduciária. Para empresas que operam principalmente em dólares americanos ou outras moedas fiduciárias, manter ativos digitais diretamente pode aumentar a complexidade da gestão de tesouraria e controles internos.
O Checkout com Stablecoin separa a aceitação de stablecoin da liquidação fiduciária por meio de um prestador de serviços de pagamento. Após um consumidor concluir um pagamento com stablecoins, a infraestrutura de pagamento recebe e processa os ativos digitais relevantes e os converte automaticamente em fiduciário com base no arranjo de serviço. O comerciante recebe, em última análise, os fundos por meio da liquidação bancária, portanto, não precisa manter stablecoins a longo prazo ou gerenciar a custódia de chaves privadas diariamente apenas para aceitar pagamentos com stablecoin. Na colaboração entre Citi e Coinbase, essa funcionalidade é um recurso central da Aceitação de Stablecoin por Comerciantes.
No entanto, o fato de os comerciantes não manterem stablecoins diretamente não significa que o processo de pagamento esteja totalmente livre de riscos de ativos digitais. Antes da conversão, as stablecoins ainda podem estar expostas a desatrelamento, falhas na rede blockchain ou liquidez insuficiente. Os prestadores de serviços de pagamento também devem gerenciar riscos operacionais associados à conversão e ao processamento de transações. A parte responsável por riscos específicos depende do contrato de serviço, do momento da conversão e dos arranjos de liquidação. Portanto, as empresas ainda precisam avaliar as capacidades de gestão de riscos e os termos contratuais do prestador de serviços de pagamento, em vez de usar o recebimento final de fiduciário como a única medida de segurança do pagamento.
Como o Checkout com Stablecoin Difere de Pagamentos com Cartão de Crédito e Transferências Bancárias Tradicionais Transfronteiriças?
A principal diferença entre o Checkout com Stablecoin e métodos de pagamento tradicionais reside nas redes de transferência de fundos subjacentes e nos mecanismos de liquidação. Os pagamentos com cartão de crédito geralmente dependem de emissores, adquirentes e redes de cartões para concluir autorização, compensação e liquidação. Os pagamentos com stablecoin podem transferir ativos digitais diretamente por uma rede blockchain, após o que um prestador de serviços de pagamento cuida da conversão e da liquidação do comerciante. Ambos os métodos podem fornecer aos consumidores uma interface de pagamento relativamente simples, mas seus métodos de processamento de fundos subjacentes diferem significativamente.
Em cenários de pagamento transfronteiriços, transferências bancárias tradicionais podem envolver bancos correspondentes, redes de compensação transfronteiriças e horários bancários em diferentes países. As stablecoins podem ser transferidas a qualquer hora em redes blockchain suportadas e, portanto, têm o potencial de melhorar a eficiência de certas transferências de fundos transfronteiriças. No entanto, transferências de stablecoin transfronteiriças não significam que cada etapa de pagamento possa ser concluída instantaneamente. Em particular, quando o destinatário precisa converter stablecoins em fiduciário local, o processo ainda depende de serviços de conversão compatíveis e do sistema bancário local.
| Dimensão de Comparação | Checkout com Stablecoin | Pagamento com Cartão de Crédito | Transferência Bancária Tradicional Transfronteiriça |
|---|---|---|---|
| Instrumento de Pagamento | Stablecoins e carteiras digitais | Cartões de crédito e débito | Contas bancárias |
| Rede Subjacente | Blockchain e prestadores de serviços de pagamento | Redes de cartões e redes bancárias | Bancos e redes de compensação transfronteiriças |
| Processamento de Fundos | Transferência on-chain, com conversão automática opcional | Autorização, compensação e liquidação | Transferência de fundos interbancária |
| Horários de Operação | Blockchains geralmente suportam operação 24/7 | Autorização de pagamento geralmente disponível a qualquer hora | Depende de bancos e sistemas de pagamento |
| Mecanismo de Reembolso | Geralmente requer uma transação de reembolso adicional | Geralmente possui processos estabelecidos de reembolso e resolução de disputas | Depende de regras bancárias e de transferência |
| Principais Custos | Taxas de rede, taxas de conversão e taxas de serviço | Taxas de comerciantes e encargos relacionados | Taxas de transferência, taxas de câmbio e taxas de bancos correspondentes |
Do ponto de vista empresarial, o Checkout com Stablecoin não é necessariamente superior a cartões de crédito ou transferências bancárias em todos os cenários. Para comerciantes que já possuem um sistema de pagamento com cartão bancário maduro, adicionar opções de pagamento com stablecoin pode servir principalmente para alcançar novos grupos de usuários, em vez de substituir completamente as redes de pagamento existentes. O método de pagamento apropriado ainda precisa ser avaliado com base nas necessidades dos usuários, volume de transações, cobertura regional e custos de liquidação de fundos.
Quais Riscos e Limitações o Checkout com Stablecoin Enfrenta?
Embora os pagamentos com stablecoin possam usar redes blockchain para transferir fundos, sua segurança e estabilidade ainda são afetadas por fatores como os mecanismos do emissor de stablecoin, a blockchain subjacente e as capacidades operacionais dos prestadores de serviços de pagamento. O primeiro risco é o desatrelamento. Embora as stablecoins sejam geralmente atreladas a moedas fiduciárias, como o dólar americano, seus preços de mercado podem se desviar devido a mudanças nos ativos de reserva, liquidez de resgate ou confiança do mercado. Se um prestador de serviços de pagamento não conseguir concluir a conversão na taxa de câmbio esperada, o valor final da liquidação pode ser afetado.
O segundo risco envolve a natureza irreversível das transações on-chain e erros operacionais. Se um consumidor usar a rede blockchain errada, inserir um endereço incorreto ou transferir fundos para um contrato de pagamento não suportado, os fundos podem não chegar corretamente. Ao contrário das transações tradicionais com cartão de crédito, as transferências blockchain geralmente não possuem um mecanismo de chargeback padronizado executado diretamente pela rede. Portanto, as plataformas de pagamento com stablecoin precisam estabelecer processos independentes de reembolso, tratamento de exceções de transação e suporte ao cliente.
A conformidade regulatória e a cobertura de serviços também são limitações importantes. Os pagamentos com stablecoin podem envolver requisitos de combate à lavagem de dinheiro (AML), conheça seu cliente (KYC), triagem de sanções e licenciamento de serviços de pagamento. Os padrões regulatórios para stablecoins também variam entre jurisdições. Os serviços relacionados anunciados pelo Citi e pela Coinbase estão inicialmente planejados para lançamento nos Estados Unidos, o que não significa que todos os países, comerciantes ou stablecoins já sejam suportados. Antes da integração, as empresas ainda precisam confirmar a elegibilidade específica do serviço, redes suportadas, estruturas de taxas e termos de liquidação.
O Que a Colaboração entre Citi e Coinbase Significa para o Mercado de Pagamentos com Stablecoin?
A colaboração entre o Citi e a Coinbase reflete como as stablecoins estão gradualmente se movendo de ferramentas de transferência de fundos no mercado de negociação de ativos cripto para pagamentos comerciais tradicionais e gestão de tesouraria empresarial. No passado, as stablecoins eram usadas principalmente para transferências de fundos de câmbio, atividades de DeFi e liquidação de ativos on-chain. À medida que a infraestrutura de pagamento continua a melhorar, seus casos de uso estão se expandindo para cobranças de comerciantes, pagamentos empresariais e transferências de fundos transfronteiriças.
A importância dessa colaboração reside não apenas na adição de um novo método de checkout, mas também na conexão dos pagamentos com stablecoin à infraestrutura bancária regulamentada. Os comerciantes podem permitir que os consumidores paguem com stablecoins, enquanto as empresas continuam a receber fiduciário por meio de contas bancárias familiares. Isso reduz a barreira técnica para gerenciar diretamente ativos digitais e fornece um modelo de infraestrutura de referência para trazer stablecoins para cenários comerciais mais amplos.
Do ponto de vista do desenvolvimento da indústria, o Checkout com Stablecoin também demonstra a relação complementar entre finanças tradicionais e tecnologia blockchain. Os bancos estabeleceram sistemas de contas, capacidades de conformidade e bases de clientes empresariais, enquanto os prestadores de serviços de pagamento cripto podem fornecer transferências de ativos on-chain, conexões de carteira e capacidades de conversão de ativos digitais. A combinação dessas capacidades pode melhorar a interoperabilidade entre sistemas de pagamento tradicionais e redes de ativos digitais. No entanto, se os pagamentos com stablecoin podem alcançar uma adoção em larga escala ainda depende da demanda real dos comerciantes, do ambiente regulatório, da experiência do consumidor e dos custos operacionais a longo prazo. A adoção não pode ser determinada apenas com base no anúncio de colaboração de uma instituição financeira.
Conclusão
O Checkout com Stablecoin é um modelo de pagamento digital que utiliza stablecoins para pagar por bens ou serviços e depende da infraestrutura de pagamento para processar a liquidação subsequente de fundos. Seu valor central é permitir que os consumidores paguem com ativos on-chain, enquanto os comerciantes escolhem stablecoins ou fiduciário como o ativo final de liquidação com base em suas necessidades.
Em setembro de 2026, o Citi e a Coinbase expandiram sua colaboração, fornecendo uma nova direção prática para esse modelo. Por meio da integração dos Pagamentos Coinbase e do Spring by Citi, os pagamentos com stablecoin podem se conectar aos sistemas de liquidação de comerciantes bancários tradicionais, permitindo que as empresas adicionem opções de pagamento com stablecoin sem manter ativos digitais diretamente. Ao mesmo tempo, as Contas Virtuais da Coinbase conectam ainda mais as contas fiduciárias empresariais aos processos de conversão de stablecoin.
No entanto, os pagamentos com stablecoin não operam de forma independente do sistema financeiro tradicional. Sua operação real ainda requer consideração da conversão de ativos, liquidação bancária, conformidade regulatória e segurança de pagamento. À medida que os bancos e os prestadores de serviços de ativos digitais continuam explorando a integração da infraestrutura de pagamento, o Checkout com Stablecoin pode se tornar uma maneira importante de conectar pagamentos comerciais tradicionais com finanças on-chain.
FAQ
O Que É o Checkout com Stablecoin?
O Checkout com Stablecoin é um método de pagamento que permite que os consumidores usem stablecoins para adquirir bens ou serviços. Os consumidores iniciam pagamentos por meio de carteiras digitais, enquanto os prestadores de serviços de pagamento processam transações on-chain e completam a liquidação em stablecoins ou fiduciário com base nas exigências do comerciante.
Como Funciona o Checkout com Stablecoin na Colaboração entre Citi e Coinbase?
Sob o modelo de colaboração anunciado pelas duas empresas, os consumidores pagam com stablecoins, os Pagamentos Coinbase cuidam do processamento de pagamentos com stablecoin e conversão automática, e o Citi fornece liquidação fiduciária aos comerciantes por meio do Spring by Citi. Os comerciantes não precisam manter ou gerenciar stablecoins diretamente.
Os Comerciantes que Usam o Checkout com Stablecoin Precisam Manter USDC?
Não necessariamente. Sob o modelo de aceitação de stablecoin por comerciantes anunciado pelo Citi e pela Coinbase, os comerciantes podem receber fiduciário por meio de conversão automática sem manter stablecoins diretamente. As empresas ainda não anunciaram uma lista completa de ativos suportados para a colaboração, portanto, não se pode assumir que o serviço suporta apenas USDC.
O Checkout com Stablecoin É Mais Rápido do Que Pagamentos com Cartão de Crédito?
As stablecoins podem usar redes blockchain para transferir fundos a qualquer hora, mas a velocidade real do pagamento depende da confirmação da rede, do processamento do prestador de serviços de pagamento, da conversão de ativos e da liquidação bancária. Alguns cenários podem oferecer vantagens de velocidade, mas nem todos os pagamentos com stablecoin são garantidos para serem mais rápidos do que pagamentos com cartão de crédito.
O Serviço de Pagamento com Stablecoin do Citi × Coinbase Está Disponível Globalmente?
Não. De acordo com o anúncio oficial datado de 28 de setembro de 2026, as empresas planejam lançar os serviços relacionados primeiro nos Estados Unidos e expandir a funcionalidade posteriormente. A data específica de lançamento, regiões suportadas, elegibilidade dos comerciantes e ativos suportados estão sujeitos às informações oficiais mais recentes do Citi e da Coinbase.
Artigos Relacionados

A Sidra Chain ultrapassará US$ 1.000? Uma análise realista das projeções de preço da Sidra Chain para 2026–2027
Os preços sobem enquanto as taxas diminuem: com o capital de Wall Street chegando ao mercado de cripto, o mercado está entrando em um “bull run em camadas”?
O que é o USDC? Análise de uma das Stablecoins mais notáveis.
Fragmentação de NFT: um mecanismo inovador para reduzir barreiras e ampliar a liquidez
O que é USDD? Guia completo da Stablecoin descentralizada