

Rechercher token/portefeuille
Pourquoi MSCI exclut-elle les sociétés de trésorerie en actifs numériques ? Comment les stratégies DAT influencent les valorisations boursières et les marchés des capitaux
Le 11 novembre 2026, MSCI a annoncé les résultats de sa revue trimestrielle des indices, confirmant que des entreprises telles que [Strategy](https://www.gate.com/learn/articles/global-cryptocurrency-concept-stocks-overview/5976) et Metaplanet seraient retirées des indices concernés. Les modifications seront mises en œuvre après la clôture du marché le 30 novembre et prendront effet le 1er décembre. Contrairement à la précédente discussion axée sur la proportion d’actifs numériques détenus, MSCI a adopté un cadre plus large pour identifier les entreprises non opérationnelles. Ce cadre évalue si une entreprise exerce des activités opérationnelles substantielles, plutôt que de simplement détenir et gérer des actifs d’investissement.
L’impact de ce changement va au-delà des ajustements de composition des indices. Pour les entreprises de trésorerie d’actifs numériques (DAT) qui s’appuient sur le financement des marchés de capitaux pour acheter des crypto-actifs, l’éligibilité aux indices peut affecter les détentions des fonds passifs, la liquidité de l’action, les valorisations de marché et les futurs coûts de financement. Si la prime d’une action diminue, la capacité de l’entreprise à acheter davantage de BTC par émission d’actions peut également être limitée. Cet article analyse comment les retraits d’indices peuvent affecter les structures de capital des entreprises de trésorerie d’actifs numériques et si cet impact pourrait ensuite se répercuter sur le marché des cryptomonnaies, sur la base des règles des indices MSCI, du modèle économique DAT, des flux de fonds passifs et du mécanisme de valorisation mNAV.
## Points clés
- MSCI a confirmé, dans sa revue des indices de novembre 2026, qu’il retirerait certaines entreprises répondant aux critères des entreprises non opérationnelles. Les changements seront mis en œuvre après la clôture du marché le 30 novembre.
- Les nouvelles règles n’utilisent plus un seuil uniforme de 50 % des actifs totaux détenus en actifs numériques pour procéder à un retrait. Elles évaluent plutôt la nature d’une entreprise en tenant compte de ses actifs opérationnels et de plusieurs indicateurs financiers.
- Strategy, Metaplanet et Yellow Cake figuraient sur la liste des suppressions du MSCI ACWI IMI. Yellow Cake est une société d’investissement dans l’uranium, et non une entreprise de trésorerie d’actifs numériques.
- Le retrait d’un indice peut conduire les fonds suivant les indices concernés à ajuster leurs positions, mais cela ne signifie pas que les entreprises doivent vendre leurs BTC ou d’autres actifs numériques.
- La valorisation des actions DAT dépend non seulement de la valeur de marché des actifs détenus, mais aussi de la capacité de financement par capitaux propres, de la structure du capital, des primes de marché et des anticipations des investisseurs.
- Lorsqu’une action se rapproche de sa valeur nette d’actif, l’intérêt économique de lever des fonds par des émissions d’actions supplémentaires afin d’acquérir des actifs numériques peut diminuer pour les entreprises DAT.
- Les changements apportés par MSCI peuvent affaiblir le soutien des fonds passifs à certaines entreprises, mais ils ne signifient pas que toutes les entreprises DAT seront retirées des indices ni que le BTC diminuera nécessairement.
## Pourquoi MSCI a-t-il commencé à réévaluer les entreprises de trésorerie d’actifs numériques ?
MSCI est un important fournisseur mondial d’indices actions. Ses indices sont largement utilisés par les gestionnaires d’actifs, les fonds de pension, les ETF et d’autres investisseurs pour évaluer les performances et construire des portefeuilles. L’éligibilité d’une action à un indice donné dépend généralement de facteurs tels que la taille de l’entreprise, sa capitalisation boursière flottante, sa liquidité et d’autres critères d’éligibilité. Pour les fonds qui suivent passivement un indice, les changements de composition affectent directement les allocations de portefeuille. Les règles des indices ont donc des implications qui dépassent la simple classification statistique et peuvent également modifier la structure de financement des sociétés cotées.
L’essor des entreprises de trésorerie d’actifs numériques a créé de nouveaux défis de classification pour les indices actions traditionnels. Bien que certaines sociétés cotées conservent des activités opérationnelles dans les logiciels, les services financiers ou d’autres domaines, leurs détentions d’actifs numériques ont largement dépassé leurs actifs opérationnels traditionnels. Leurs cours de bourse peuvent être davantage influencés par les variations des prix du BTC ou de l’ETH que par les ventes de produits, les revenus de services ou les bénéfices opérationnels. Dans ce cas, les fournisseurs d’indices doivent déterminer si une entreprise est une société cotée exerçant des activités opérationnelles indépendantes ou si elle s’apparente davantage à un véhicule d’investissement détenant des actifs d’investissement par le biais d’une structure en actions.
En octobre 2025, MSCI a proposé d’exclure les entreprises dont les actifs numériques représentaient 50 % ou plus des actifs totaux. Cette proposition a suscité des discussions sur le marché, car une proportion élevée d’actifs détenus ne signifie pas nécessairement qu’une entreprise ne mène pas de véritables activités opérationnelles. En janvier 2026, MSCI a décidé de ne pas mettre en œuvre immédiatement cette proposition de retrait uniforme et a plutôt commencé à étudier des critères plus larges pour identifier les entreprises non opérationnelles.
Le 15 octobre 2026, MSCI a officiellement adopté une nouvelle méthodologie de filtrage des entreprises non opérationnelles et l’a appliquée pour la première fois lors de sa revue des indices de novembre. Ce nouveau cadre ne se limite plus aux actifs numériques. Il couvre différents types d’entreprises pouvant présenter les caractéristiques de véhicules d’investissement. Cela signifie que les entreprises DAT sont confrontées à une question plus large portant sur la manière dont les indices actions distinguent les entreprises opérationnelles des véhicules d’investissement en actifs, plutôt qu’à une restriction spécifique visant uniquement les crypto-actifs.
## Comment MSCI détermine-t-il si une entreprise DAT est une entreprise non opérationnelle ?
Les nouvelles règles de MSCI utilisent un mécanisme de filtrage par niveaux. L’entreprise est d’abord évaluée afin de déterminer si elle dispose d’actifs opérationnels suffisants et exerce donc des activités commerciales substantielles. Les entreprises qui ne passent pas ce premier filtre sont ensuite évaluées à l’aide de cinq ratios financiers qui ne dépendent pas d’une classification sectorielle spécifique. Si une entreprise remplit les conditions d’exclusion pour au moins quatre des cinq indicateurs, elle peut être classée comme entreprise non opérationnelle non éligible à l’inclusion dans l’indice.
Ces indicateurs portent sur la relation entre les activités opérationnelles d’une entreprise et ses investissements en actifs, notamment les dépenses opérationnelles, les flux de trésorerie, les variations de juste valeur des actifs et le recours au financement externe. L’objectif principal est de déterminer si les activités économiques d’une entreprise proviennent principalement de la fourniture de produits et de services aux clients ou de la détention, de la gestion et du financement de l’achat d’actifs d’investissement. Pour les entreprises de trésorerie d’actifs numériques, le maintien d’une activité traditionnelle limitée peut ne pas suffire à démontrer que leurs principales activités économiques restent de nature opérationnelle.
MSCI a également mis en place un mécanisme tampon afin d’éviter que des entreprises entrent et sortent fréquemment des indices en raison de fluctuations sur une seule période de reporting. Pour les entreprises déjà incluses dans un indice, le principe général est qu’elles doivent échouer au filtrage au cours des deux dernières périodes de reporting annuel avant d’être supprimées. Pour les entreprises qui ne sont pas encore incluses dans un indice, le déclenchement des conditions d’exclusion pertinentes au cours de l’une des deux dernières périodes de reporting annuel peut empêcher leur inclusion initiale. MSCI peut également se référer aux derniers rapports financiers intermédiaires lorsque cela est approprié.
Ce cadre diffère considérablement de la restriction précédente fondée sur la proportion d’actifs numériques détenus. Détenir une grande quantité de BTC ne signifie pas automatiquement qu’une entreprise sera exclue. Les actifs opérationnels et la structure financière sont également importants. À l’inverse, même une entreprise ne détenant pas de crypto-actifs peut être soumise au même cadre si ses activités principales s’apparentent davantage à l’investissement en actifs qu’à des opérations réelles.
## Quelles entreprises sont concernées par cet ajustement des indices MSCI ?
La revue des indices de novembre 2026 a confirmé que Strategy, Metaplanet et Yellow Cake seraient retirées des composantes concernées du MSCI ACWI IMI. Ces trois entreprises présentent des modèles d’allocation d’actifs différents, mais toutes soulèvent des questions de classification concernant la relation entre les actifs détenus et les activités opérationnelles traditionnelles. Les documents de revue publiés par MSCI indiquent clairement que ces trois suppressions résultent de la première application de la nouvelle méthodologie relative aux entreprises non opérationnelles.
MSCI
| Entreprise | Principales caractéristiques des actifs ou de l’activité | Importance de cet ajustement |
| --- | --- | --- |
| Strategy (MSTR) | Activité de logiciels et stratégie de trésorerie BTC à grande échelle | La perte d’éligibilité aux indices concernés peut affecter la demande des fonds passifs |
| Metaplanet | Réserves de BTC et accumulation soutenue par le financement comme stratégies clés | Fait face à des ajustements des positions dans les indices concernés et à une possible réévaluation de sa valorisation |
| Yellow Cake | Investissement dans l’uranium physique comme activité principale | Montre que les nouvelles règles ne visent pas uniquement les actifs numériques |
Strategy est une entreprise représentative du modèle DAT. L’entreprise se concentrait initialement principalement sur les logiciels de veille économique, puis a progressivement augmenté ses avoirs en BTC et utilisé des financements par actions et par dette pour soutenir l’accumulation d’actifs numériques. Son cours de bourse reflète non seulement la valeur de son activité de logiciels, mais aussi les prix de marché du BTC, les anticipations de financement et la structure de son capital.
Metaplanet est une entreprise de trésorerie Bitcoin qui a attiré l’attention sur le marché japonais. Elle augmente ses réserves de BTC par l’allocation d’actifs de l’entreprise et des activités de financement. Sa valorisation boursière doit également être analysée en fonction de ses avoirs, de la valeur d’actif par action et des conditions de financement.
Il est important de noter que Yellow Cake n’est pas une entreprise de crypto-actifs. Il s’agit d’une société axée sur les investissements en actifs liés à l’uranium. Son inclusion dans le même groupe de résultats d’ajustement montre davantage que le nouveau cadre de MSCI se concentre sur la nature des activités économiques d’une entreprise, plutôt que sur les actifs spécifiques qu’elle détient.
En outre, toutes les entreprises de trésorerie d’actifs numériques n’ont pas été retirées lors de cette revue. Certaines peuvent encore satisfaire aux exigences des indices ou ne pas encore avoir rempli les conditions entraînant leur suppression. Les entreprises diffèrent par leurs structures opérationnelles, leurs données financières et leur éligibilité aux indices. Cet ajustement ne doit pas être interprété comme signifiant que toutes les actions DAT ont simultanément perdu leur éligibilité aux indices.
## Pourquoi un retrait par MSCI pourrait-il déclencher des ventes par des fonds passifs ?
Les indices actions ne servent pas uniquement à mesurer les performances du marché, mais constituent également la base de construction des positions de nombreux produits d’investissement passifs. Lorsqu’une entreprise est incluse dans un indice, les fonds qui suivent cet indice doivent généralement allouer une part de leur portefeuille à son action selon la pondération prescrite. Lorsqu’une entreprise est supprimée, ces fonds doivent également ajuster leurs portefeuilles et réduire ou éliminer la position concernée. Pour les sociétés cotées qui dépendent du soutien financier lié aux indices, ce changement peut affecter directement l’offre et la demande de leurs actions.
Supposons qu’un ETF gère 10 milliards de dollars d’actifs et qu’une action ait auparavant une pondération de 0,5 % dans l’indice. Le fonds devrait théoriquement allouer environ 50 millions de dollars à cette action. Si l’entreprise est supprimée, le fonds doit ajuster cette position conformément aux règles du produit et réallouer les fonds aux autres composantes. Les transactions réelles sont également influencées par la méthode de réplication du fonds, la gestion de trésorerie, l’utilisation de produits dérivés et les modalités de rééquilibrage. Par conséquent, tous les ajustements ne seront pas nécessairement effectués au même moment.
L’ampleur potentielle des sorties liées à Strategy a particulièrement attiré l’attention. JPMorgan a précédemment estimé que si Strategy était retirée des indices MSCI concernés, cela pourrait générer environ 2,8 milliards de dollars de pression vendeuse sur l’action. Si d’autres grands fournisseurs d’indices adoptaient des mesures similaires, l’impact potentiel pourrait atteindre environ 8,8 milliards de dollars. Ces chiffres sont des estimations fondées sur des détentions et des scénarios d’indices spécifiques, et non des sorties réelles déjà survenues.
L’impact des ventes passives ne peut pas être assimilé simplement au montant en dollars vendu. Les cours des actions sont déterminés par les ordres d’achat et de vente marginaux. Même lorsqu’une action présente un volume quotidien moyen élevé, des ventes concentrées peuvent affecter les cours cotés sur certaines périodes. À l’inverse, si d’autres investisseurs sont disposés à absorber les ventes ou si le marché a déjà intégré les attentes liées à l’ajustement de l’indice, l’impact réel sur le prix peut être inférieur aux estimations.
Au-delà des transactions ponctuelles lors d’un ajustement d’indice, les changements dans la demande d’allocation à long terme sont également importants. Après sa sortie d’un indice, les fonds concernés n’auront plus besoin d’acheter l’action selon sa pondération antérieure, même s’ils reçoivent à l’avenir de nouvelles souscriptions. Une entreprise peut perdre une partie de sa source de financement passif relativement stable, mais les fonds gérés activement, les investisseurs particuliers et d’autres institutions peuvent toujours continuer à détenir ou acheter l’action selon leurs propres évaluations.
## Qu’est-ce que le mNAV pour les actions DAT et pourquoi affecte-t-il les valorisations des entreprises ?
Les entreprises de trésorerie d’actifs numériques diffèrent à certains égards des entreprises opérationnelles conventionnelles. Les entreprises traditionnelles sont généralement valorisées selon leurs revenus, leurs bénéfices, leurs flux de trésorerie et leurs perspectives de croissance. Les entreprises DAT nécessitent également de prendre en compte la valeur des actifs numériques inscrits à leur bilan. Le marché utilise souvent le mNAV (Market-to-Net Asset Value) pour mesurer la relation entre la capitalisation boursière d’une action et la valeur nette d’actif de l’entreprise, et pour évaluer la prime que les investisseurs sont disposés à payer pour ses actifs numériques ainsi que ses capacités opérationnelles et de financement associées.
Pour une entreprise dont le principal actif de réserve est le BTC, les analystes peuvent d’abord calculer la valeur de marché de ses avoirs en BTC, puis prendre en compte la trésorerie, les autres actifs, les passifs et la structure de capital pertinente afin de déterminer la valeur nette d’actif sur une base appropriée. La valeur de marché des capitaux propres correspondante peut ensuite être comparée à la valeur nette d’actif. Différentes plateformes de données peuvent utiliser des méthodologies différentes pour calculer le mNAV, notamment concernant l’inclusion de la valeur des activités traditionnelles, le traitement des actions privilégiées et l’utilisation du nombre d’actions de base ou entièrement dilué. Par conséquent, les chiffres provenant de différentes sources ne sont pas toujours directement comparables.
Lorsque le mNAV est supérieur à 1, la valeur de marché de l’action est supérieure à la valeur nette d’actif correspondante. Les investisseurs peuvent payer une prime parce qu’ils sont optimistes quant à la capacité de l’entreprise à augmenter ses avoirs en actifs numériques par action grâce à de futurs financements. La prime peut également refléter la liquidité de l’action, l’exposition avec effet de levier, l’équipe de direction ou la valeur d’autres activités. Une prime ne signifie pas nécessairement que l’action est surévaluée, mais elle doit être soutenue par une base économique suffisante.
Lorsque le mNAV est inférieur à 1, l’action se négocie avec une décote par rapport à la valeur nette d’actif correspondante. Cette décote peut refléter des inquiétudes liées aux passifs, aux coûts de financement, à la volatilité des actifs, aux risques de gouvernance et à la dilution future. Pour les entreprises qui dépendent fortement de l’émission d’actions pour acheter du BTC, une décote peut également réduire l’intérêt de poursuivre l’expansion par le financement.
Il est important de noter que le mNAV n’est pas le seul indicateur permettant d’évaluer les actions DAT. Si une entreprise dispose également d’une activité de logiciels, d’activités génératrices de trésorerie ou d’une structure complexe d’actions privilégiées, une simple comparaison entre la capitalisation boursière des actions ordinaires et la valeur des avoirs en BTC peut négliger d’importantes relations entre actifs et passifs. Les investisseurs doivent tenir compte des états financiers et de la structure du capital pour évaluer plus précisément la valeur économique de l’action.
## Pourquoi le retrait de MSCI pourrait-il affaiblir la capacité des entreprises DAT à lever des fonds et à accumuler des actifs ?
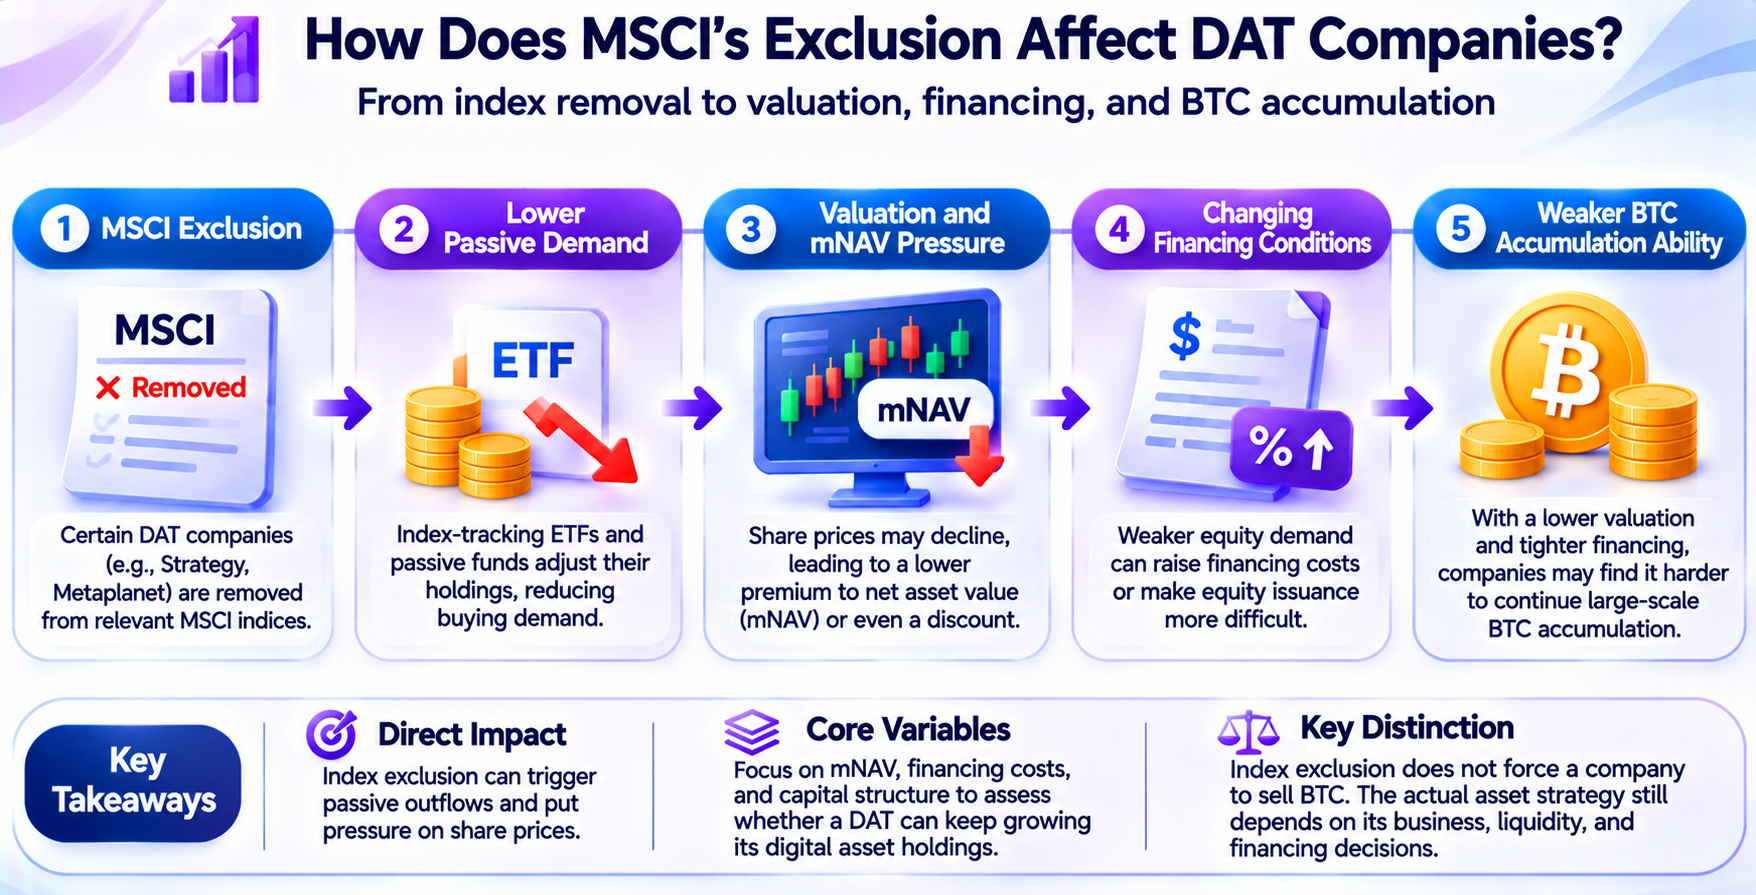
Certaines entreprises DAT s’appuient sur le financement des marchés de capitaux pour se développer. Elles lèvent des fonds en émettant des actions ordinaires, des actions privilégiées ou des obligations convertibles, puis utilisent le produit de ces émissions pour acheter du BTC, de l’ETH et d’autres actifs numériques. À mesure que leurs avoirs augmentent, ces entreprises peuvent présenter au marché des réserves d’actifs numériques plus importantes et tenter de continuer à lever des fonds sur les marchés de capitaux. La durabilité de ce modèle est étroitement liée à la valorisation de l’action, aux coûts de financement et à la demande des investisseurs.
Lorsqu’une action se négocie avec une prime élevée, une entreprise peut être en mesure de lever un montant important de capital en émettant un nombre relativement faible de nouvelles actions. Si le produit est utilisé pour acheter des actifs numériques et que la valeur des actifs nouvellement acquis procure un avantage suffisant par rapport aux nouvelles actions émises, les actifs nets attribuables à chaque action existante peuvent augmenter. C’est pourquoi certaines entreprises DAT mettent l’accent sur la croissance des avoirs en BTC par action plutôt que de se concentrer uniquement sur le nombre total de BTC détenus par l’entreprise.
Supposons qu’une entreprise détienne 100 BTC et compte 100 actions ordinaires en circulation. En faisant abstraction des autres actifs et passifs, chaque action représente 1 BTC. Si l’entreprise peut émettre 10 nouvelles actions à un prix relativement élevé et utiliser le produit pour acheter 20 BTC, ses avoirs passeront à 120 BTC et chaque action représentera environ 1,09 BTC. Bien que le nombre total d’actions augmente, les actifs attribuables à chaque action augmentent également. Cet exemple montre comment un financement avec prime peut accroître les actifs par action. Il ne signifie pas qu’une entreprise réelle peut toujours lever des fonds aux mêmes conditions.
La situation change si la prime de l’action disparaît. Pour lever le même montant de capital, l’entreprise peut devoir émettre davantage d’actions. Si le prix d’émission est inférieur à la valeur nette d’actif correspondante, l’offre peut également diluer les actifs nets attribuables aux actionnaires existants sur une base par action. Si les investisseurs s’attendent à ce que les futurs financements entraînent une dilution continue, ils peuvent réduire davantage la valorisation de l’action, créant un cycle qui rend le financement plus difficile.
Le retrait d’un indice MSCI peut affecter indirectement ce mécanisme en réduisant la demande des fonds passifs. Le mécanisme de transmission ne consiste pas à ce que le fournisseur de l’indice empêche directement l’entreprise d’acheter du BTC. Les changements dans la demande pour l’action peuvent plutôt affecter son cours de marché et ses conditions de financement. Si une action DAT reste dépourvue de prime pendant une période prolongée, la capacité de l’entreprise à développer ses réserves d’actifs numériques par émission d’actions ordinaires peut être limitée.
Cependant, les entreprises DAT ne se limitent pas au financement par actions ordinaires. Certaines peuvent également utiliser des actions privilégiées, le financement par dette ou les flux de trésorerie opérationnels pour soutenir leur allocation d’actifs. Les différents instruments de financement impliquent des coûts et des risques différents. La dette et les actions privilégiées peuvent également générer des obligations de paiement fixes ou des structures de capital plus complexes. La capacité de financement doit donc être évaluée conjointement avec le bilan, les réserves de trésorerie, les échéances de dette et les modalités de remboursement futures.
## Le retrait d’un indice obligera-t-il des entreprises comme Strategy à vendre du BTC ?
Il n’existe aucun lien direct ou nécessaire entre le retrait d’un indice MSCI et la vente d’actifs numériques par une entreprise. Un ajustement d’indice affecte l’éligibilité d’une action aux critères d’inclusion d’un indice particulier et la manière dont les fonds suivant l’indice allouent leurs positions dans cette action. Les BTC détenus par l’entreprise restent des actifs inscrits à son bilan. À moins que l’entreprise ne décide de les vendre pour ses propres besoins opérationnels, de financement ou de remboursement de dette, la suppression de l’indice ne déclenchera pas automatiquement la cession d’actifs on-chain.
Par exemple, si un fonds passif vend des actions MSTR parce que Strategy sort d’un indice concerné, la transaction s’effectue sur le marché secondaire des actions. L’action est transférée du fonds à d’autres investisseurs, mais cela ne modifie pas directement la quantité de BTC détenue par Strategy. Ce n’est que si le retrait de l’indice affecte ensuite le financement, la liquidité ou la capacité de remboursement de dette de l’entreprise qu’il pourrait indirectement affecter son allocation en actifs numériques par le biais de décisions financières de l’entreprise.
Cet impact indirect dépend de la structure du capital de l’entreprise. Si l’entreprise dispose de réserves de trésorerie suffisantes et ne subit pas de pression significative de remboursement de dette à court terme, une baisse de son cours de bourse peut ne pas l’obliger à vendre du BTC. Si l’entreprise dépend fortement du financement ou présente des besoins de remboursement de dette à court terme ou d’autres obligations de paiement en trésorerie, des difficultés persistantes à lever des fonds peuvent accroître la pression l’incitant à ajuster son allocation d’actifs.
Une baisse du cours de l’action doit également être distinguée d’un risque réel de défaut. Une diminution de la capitalisation boursière des actions ordinaires ne provoque pas nécessairement un déficit immédiat de trésorerie. Déterminer si une entreprise fait face à une pression pour vendre des actifs exige d’examiner les conditions spécifiques de sa dette, les exigences en matière de garanties, les dates d’échéance et les réserves de trésorerie. Cette évaluation ne peut pas être fondée uniquement sur les variations du cours de l’action ou du mNAV.
Pour le marché du BTC, l’impact potentiel plus direct d’un retrait d’indice pourrait être une réduction de la demande d’achat incrémentielle future plutôt qu’une vente immédiate des avoirs existants. Si certaines entreprises DAT ralentissent le rythme de leur financement et de leur accumulation, le marché peut perdre une partie de la demande d’achat institutionnelle qui était anticipée. L’impact réel dépendra également de l’évolution de la demande des ETF spot, d’autres entreprises, des investisseurs particuliers et des marchés mondiaux.
## Pourquoi le modèle DAT pourrait-il créer une rétroaction bidirectionnelle entre les cours des actions et les prix des crypto-actifs ?
Les actions DAT et les actifs numériques qu’elles détiennent présentent un certain degré de corrélation des prix. Lorsque le prix du BTC augmente, la valeur de marché des BTC inscrits au bilan d’une entreprise augmente, ce qui peut améliorer les anticipations du marché concernant sa valeur nette d’actif et sa capacité de financement future. Si l’action se négocie également avec une prime élevée, l’entreprise peut lever des fonds pour acheter davantage de BTC, augmentant ainsi ses réserves d’actifs numériques. Ce mécanisme peut créer une rétroaction positive dans des conditions de marché favorables.
Cependant, cette relation n’est pas stable. Une hausse du BTC ne signifie pas qu’une action DAT augmentera dans la même proportion, car l’action est également affectée par les passifs, la dilution des capitaux propres, les coûts de financement et le sentiment de marché. Si le marché commence à douter de la capacité de l’entreprise à financer ses acquisitions grâce à une prime, l’action DAT peut subir une contraction de sa valorisation même si le prix du BTC reste relativement stable.
Dans des conditions défavorables, le mécanisme de rétroaction peut fonctionner en sens inverse. Une baisse des prix du BTC réduit la valeur des actifs, ce qui conduit les investisseurs à réduire leurs valorisations des actions DAT et détériore les conditions de financement de l’entreprise. Si l’entreprise réduit ses achats de BTC supplémentaires, la demande incrémentielle auparavant anticipée par le marché peut également s’affaiblir. Pour les entreprises fortement endettées ou disposant de réserves de trésorerie insuffisantes, une pression de marché persistante peut encore accroître les risques financiers.
L’ajustement des indices MSCI peut affecter la composante de demande d’actions de ce mécanisme de rétroaction. Une demande réduite des fonds passifs peut rendre plus difficile le maintien de valorisations boursières élevées pour certaines entreprises, mais elle ne déterminera pas directement le prix de marché du BTC. Pour les grandes entreprises DAT, le marché doit davantage se concentrer sur la diversité de leurs canaux de financement et sur leur capacité à maintenir leur stabilité financière dans différentes conditions de prix.
Du point de vue du secteur, cela signifie également que le modèle DAT ne peut pas reposer uniquement sur la croissance continue du total des actifs numériques détenus pour démontrer sa valeur économique. Pour les actionnaires ordinaires, les actifs nets par action, la dilution potentielle, les coûts de financement et la structure du capital sont tout aussi importants. Si les avoirs en actifs numériques d’une entreprise continuent d’augmenter, mais que le nombre de ses actions augmente plus rapidement, les actionnaires existants peuvent ne pas bénéficier d’une augmentation correspondante des actifs par action.
## Comment les investisseurs devraient-ils évaluer la valeur à long terme des actions DAT ?
L’évaluation d’une entreprise de trésorerie d’actifs numériques exige une analyse simultanée de son exposition aux actifs numériques, de son activité opérationnelle et de sa structure de financement.
1. Les investisseurs devraient examiner le bilan afin de comprendre quels actifs numériques l’entreprise détient, leurs coûts d’acquisition, ses réserves de trésorerie et ses passifs. Les variations des prix de marché des actifs numériques peuvent affecter de manière significative les actifs nets de l’entreprise, mais les entreprises disposent de capacités différentes pour résister à la volatilité des prix.
2. Les investisseurs devraient analyser la valeur des actifs par action. Une augmentation des avoirs totaux en BTC d’une entreprise ne signifie pas nécessairement que la quantité de BTC attribuable à chaque action a augmenté. Les investisseurs devraient examiner le nombre d’actions ordinaires, les titres convertibles, les actions privilégiées et les autres facteurs de dilution potentiels, et évaluer si la valeur des actifs nouvellement acquis peut compenser l’impact de l’augmentation du nombre d’actions sur la base du prix de financement réel.
3. La durabilité du financement est également importante. La capacité d’une entreprise DAT à continuer d’accumuler des actifs numériques dépend de la volonté des marchés de capitaux de fournir des financements et de la capacité de l’entreprise à supporter les coûts associés. Pour les entreprises qui dépendent du financement par prime sur les actions, les investisseurs devraient suivre attentivement l’évolution du mNAV. Pour les entreprises utilisant le financement par dette et par actions privilégiées, les investisseurs devraient également examiner les intérêts, les dividendes, les conditions de remboursement et les modalités d’échéance.
4. Les investisseurs devraient évaluer la valeur indépendante de l’activité opérationnelle. Certaines entreprises DAT conservent des activités de logiciels, de services ou d’autres activités traditionnelles. Ces activités peuvent générer des flux de trésorerie opérationnels ou entraîner des coûts supplémentaires. Leur valeur devrait être analysée séparément de la trésorerie d’actifs numériques afin d’éviter d’attribuer toutes les variations de la capitalisation boursière de l’action aux prix du BTC.
5. Les investisseurs devraient suivre l’éligibilité aux indices et la liquidité du marché. L’ajustement de MSCI montre que l’exercice d’activités opérationnelles substantielles par une entreprise peut affecter son éligibilité à l’inclusion dans les principaux indices actions. Les investisseurs peuvent surveiller si d’autres fournisseurs d’indices adoptent des règles similaires et suivre l’évolution réelle des détentions des ETF concernés et des investisseurs institutionnels. Toutefois, l’éligibilité aux indices n’est qu’un facteur parmi d’autres influençant la demande pour une action et ne peut remplacer l’analyse des fondamentaux et du bilan de l’entreprise.
Pour les investisseurs intéressés par des actions telles que Strategy et Metaplanet, le modèle DAT offre un moyen d’obtenir une exposition aux actifs numériques par l’intermédiaire de sociétés cotées. Toutefois, une action n’équivaut pas à une détention directe de BTC. Le financement de l’entreprise, les variations du capital social et les règles des indices peuvent tous entraîner une divergence entre la performance de l’action et celle de l’actif sous-jacent. Ce n’est qu’en analysant la valeur des actifs numériques conjointement avec la structure du capital de la société cotée que les investisseurs peuvent pleinement comprendre la logique de valorisation des actions DAT.
## Conclusion
La revue de MSCI concernant les entreprises de trésorerie d’actifs numériques reflète les efforts continus des marchés de capitaux traditionnels pour redéfinir la frontière entre les sociétés cotées opérationnelles et les véhicules d’investissement en actifs. L’ajustement des indices de novembre 2026 a confirmé que Strategy, Metaplanet et Yellow Cake seraient retirées des indices concernés, et la nouvelle méthodologie d’identification des entreprises non opérationnelles est officiellement entrée dans la phase de mise en œuvre. Contrairement à la proposition précédente uniquement axée sur la proportion d’actifs numériques détenus, les nouvelles règles accordent une plus grande importance aux actifs opérationnels, à la structure financière et aux activités économiques réelles.
Pour les entreprises DAT, le retrait d’un indice peut réduire la demande des fonds passifs et affecter les conditions de financement futures par son impact sur les valorisations boursières. En particulier, lorsque le mNAV se rapproche de la valeur nette d’actif ou se transforme en décote, les entreprises qui dépendent du financement par prime sur les actions pour acheter du BTC peuvent faire face à des risques de dilution plus importants pour les actionnaires si elles continuent d’émettre des actions. Toutefois, un ajustement d’indice ne forcera pas directement les entreprises à vendre leurs actifs numériques et ne signifie pas non plus que toutes les entreprises DAT perdront l’accès au financement.
À long terme, la durabilité du modèle DAT dépendra de la capacité des entreprises à établir des mécanismes stables de gestion du capital dans un contexte de fluctuations des prix des actifs numériques, de changements de valorisation des actions et de coûts de financement. Pour les investisseurs, évaluer la valeur d’une action DAT exige davantage que de regarder la quantité de BTC détenue par l’entreprise. Ils doivent également prendre en compte les actifs par action, la structure des passifs, l’efficacité du financement et les flux de trésorerie opérationnels. La taille des réserves d’actifs numériques d’une entreprise peut affecter sa capitalisation boursière, mais sa capacité à continuer de créer de la valeur par action pour les actionnaires constitue le critère essentiel pour évaluer le modèle DAT.
## FAQ
### Qu’est-ce qu’une entreprise de trésorerie d’actifs numériques (DAT) ?
Une entreprise DAT est une entreprise qui utilise le BTC, l’ETH ou d’autres actifs numériques comme élément important de sa stratégie d’allocation d’actifs et de gestion du capital. Certaines sociétés cotées développent leurs avoirs en actifs numériques au moyen de financements par capitaux propres ou par dette.
### MSCI a-t-il décidé de retirer des entreprises de trésorerie d’actifs numériques ?
Oui. Dans sa revue des indices annoncée le 11 novembre 2026, MSCI a confirmé la suppression de certaines entreprises répondant aux critères de filtrage des entreprises non opérationnelles, notamment Strategy et Metaplanet. Les changements seront mis en œuvre après la clôture du marché le 30 novembre.
### MSCI interdit-il à toutes les entreprises dont plus de 50 % des actifs sont détenus en actifs numériques d’intégrer ses indices ?
Non. La mesure temporaire précédente, fondée sur le fait que les actifs numériques représentaient 50 % des actifs totaux, a été remplacée par le nouveau cadre de filtrage des entreprises non opérationnelles. Les nouvelles règles évaluent l’éligibilité sur la base des actifs opérationnels et des ratios financiers.
### Pourquoi Strategy est-elle concernée par l’ajustement des indices MSCI ?
Strategy détient une importante réserve de BTC et utilise divers instruments de financement pour soutenir l’accumulation d’actifs numériques. Sa structure d’actifs et les caractéristiques de ses activités économiques sont soumises aux règles de filtrage des entreprises non opérationnelles.
### Qu’est-ce que le mNAV pour les actions DAT ?
Le mNAV mesure la relation entre la valeur de marché d’une action et sa valeur nette d’actif pertinente. Il est couramment utilisé pour évaluer si une action de trésorerie d’actifs numériques se négocie avec une prime ou une décote par rapport aux actifs qu’elle détient.
Auteur : Learn Team
* Les informations ne sont pas destinées à être et ne constituent pas des conseils financiers ou toute autre recommandation de toute sorte offerte ou approuvée par Gate Web3.
* Cet article ne peut être reproduit, transmis ou copié sans faire référence à Gate Web3. Toute contravention constitue une violation de la loi sur le droit d'auteur et peut faire l'objet d'une action en justice.
Articles Connexes

Débutant
Sidra franchira-t-il la barre des 1 000 $ ? Analyse réaliste des prévisions de prix de Sidra Chain pour 2026-2027
Sidra Chain se présente comme une blockchain conforme à la charia pour les utilisateurs qui souhaitent pratiquer une activité crypto sans intérêt (riba), sans incertitude excessive (gharar) ni actifs non halal. Cette vision explique pourquoi le projet fédère encore une importante communauté autour du mining, du KYC, de SidraStart et d’une future cotation de SDA. Elle ne suffit toutefois pas, à elle seule, à créer un prix de marché public.
Débutant
Les prix progressent tandis que les taux de frais diminuent : l’afflux de capitaux de Wall Street sur le marché crypto annonce-t-il l’entrée du marché dans un « bull run par paliers » ?
À la mi-avril, le marché crypto a connu une configuration inédite : un rebond des prix s’est accompagné d’un taux de financement baissier. Cet article examine la nouvelle dynamique du déséquilibre de capitaux entre le spot et les futures, à travers l’analyse de la demande de Goldman Sachs pour le Bitcoin Premium Income ETF, l’évolution des flux de capitaux des ETF, la reprise de l’activité d’ETH et les données sur le taux de frais de Coinglass. Il présente également un framework d’observation basé sur trois indicateurs clés, ainsi que des stratégies de gestion des risques adaptées.
Débutant
Qu'est-ce que l'USDC ? Analyse de l'un des stablecoins les plus remarquables.
USDC est un stablecoin adossé 1:1 au dollar américain, lancé conjointement par Circle et Coinbase, et gouverné par le Centre Consortium.
Débutant
Polygon Mainnet : façonner le nouveau paradigme de la mise à l’échelle Layer 2 d’Ethereum et de la gouvernance
Le mainnet Polygon, en tant que solution Layer 2 d’Ethereum, repose sur la technologie sidechain et une architecture multi-couches afin d’assurer des performances de trading élevées et des opérations optimisées en termes de coûts. Son mécanisme de gouvernance avancé donne aux détenteurs de POL la possibilité de s’impliquer dans les décisions stratégiques, soutenant la croissance durable de l’écosystème Polygon.
Débutant
Au-delà des ETF, qui sont les acteurs qui redéfinissent le paysage des ordres d'achat institutionnels sur le marché crypto en 2026
D'ici 2026, les ordres d'achat institutionnels sur le marché crypto vont bien au-delà des ETF. Les sociétés de trésorerie spécialisées en actifs numériques, les allocations d'actifs et de passifs au bilan par des entreprises cotées, ainsi que les stablecoins et les produits de rendement on-chain contribuent à redéfinir la structure du capital. Cet article analyse les sources émergentes d'ordres d'achat hors ETF et leur impact sur le marché.
Débutant
Les agents IA en tant qu’entités économiques : quels manques d’infrastructure la blockchain peut-elle combler ?
a16z crypto a récemment analysé le rôle de la technologie Blockchain dans le fonctionnement des Agents IA à travers cinq axes majeurs : identité, gouvernance, paiements, confiance et contrôle. Cet article expose objectivement leurs arguments et offre une synthèse claire sur l’étendue d’applicabilité ainsi que sur les réalités techniques, constituant un point de référence pour les responsables technologiques et produits.