银行稳定币是由银行或银行主导的金融机构发行、通常以法定货币或高流动性资产作为价值支撑的链上数字支付工具。与普通加密资产不同,它的核心目标通常不是价格上涨,而是把银行账户中的美元、欧元等货币价值转换成可以在区块链网络中转移和结算的数字形式。
2026 年 9 月,U.S. Bank 完成了 USBDC 的实时跨境支付试点,引发市场对“银行为什么需要自己的稳定币”的进一步关注。该交易通过 Stellar 公链完成,涉及 U.S. Bank 北美与欧洲实体之间的资金转移,同时连接银行现有的财务、风险、合规和运营系统。
USBDC 并不是一个面向普通用户的公开交易产品,而是一个具有代表性的银行级区块链支付实验。结合 Goldman Sachs、Bank of America、Citi、Deutsche Bank 等 21 家金融机构计划共同成立公司发行美元稳定币的最新进展,可以看到银行正在探索的已经不仅是“要不要进入加密市场”,而是如何把稳定币纳入下一代支付和资金管理体系。
核心要点
-
银行发行稳定币的核心目的并不只是发行一种新的数字资产,而是探索基于区块链的新型支付、结算和资金管理基础设施。
-
U.S. Bank 在 2026 年 9 月完成了 USBDC 的实时跨境支付试点,通过 Stellar 在其北美和欧洲实体之间转移美元价值。
-
银行自有稳定币可以把发行、赎回、风控、合规和支付流程整合到自己的金融基础设施中。
-
稳定币能够提供 24/7 的链上转移能力,并有望降低跨境资金调拨、流动性管理和结算环节的摩擦。
-
21 家金融机构已经计划成立公司发行美元稳定币,说明银行和传统金融机构正在从“研究区块链”逐步转向“建设链上支付基础设施”。
银行稳定币是什么?
传统银行体系中的美元主要以银行账户余额、存款和银行间结算资金等形式存在。当一家企业向海外合作伙伴付款时,资金通常需要经过银行账户、支付网络、代理行以及不同司法辖区的结算系统。这个过程并不意味着每一笔跨境支付都需要数天才能完成,但跨机构、跨时区和跨司法辖区的资金移动仍然存在账户预充值、营业时间和流动性管理等问题。
银行稳定币试图改变其中的一部分流程。银行可以把符合条件的美元价值映射成链上的代币,然后让代币通过区块链网络进行转移,再由银行负责最终的赎回和资金管理。
可以简单理解为:银行账户中的美元 → 银行发行的稳定币 → 区块链转移 → 接收方 → 赎回为银行体系中的美元。
这样一来,区块链承担的是价值转移和结算轨道,而银行继续负责发行、赎回、合规、风险控制和客户关系。
因此,银行稳定币真正重要的地方并不是“银行也发行了一个 Token”,而是银行开始尝试把部分支付基础设施迁移到可编程的区块链网络上。
USBDC 为什么值得关注?
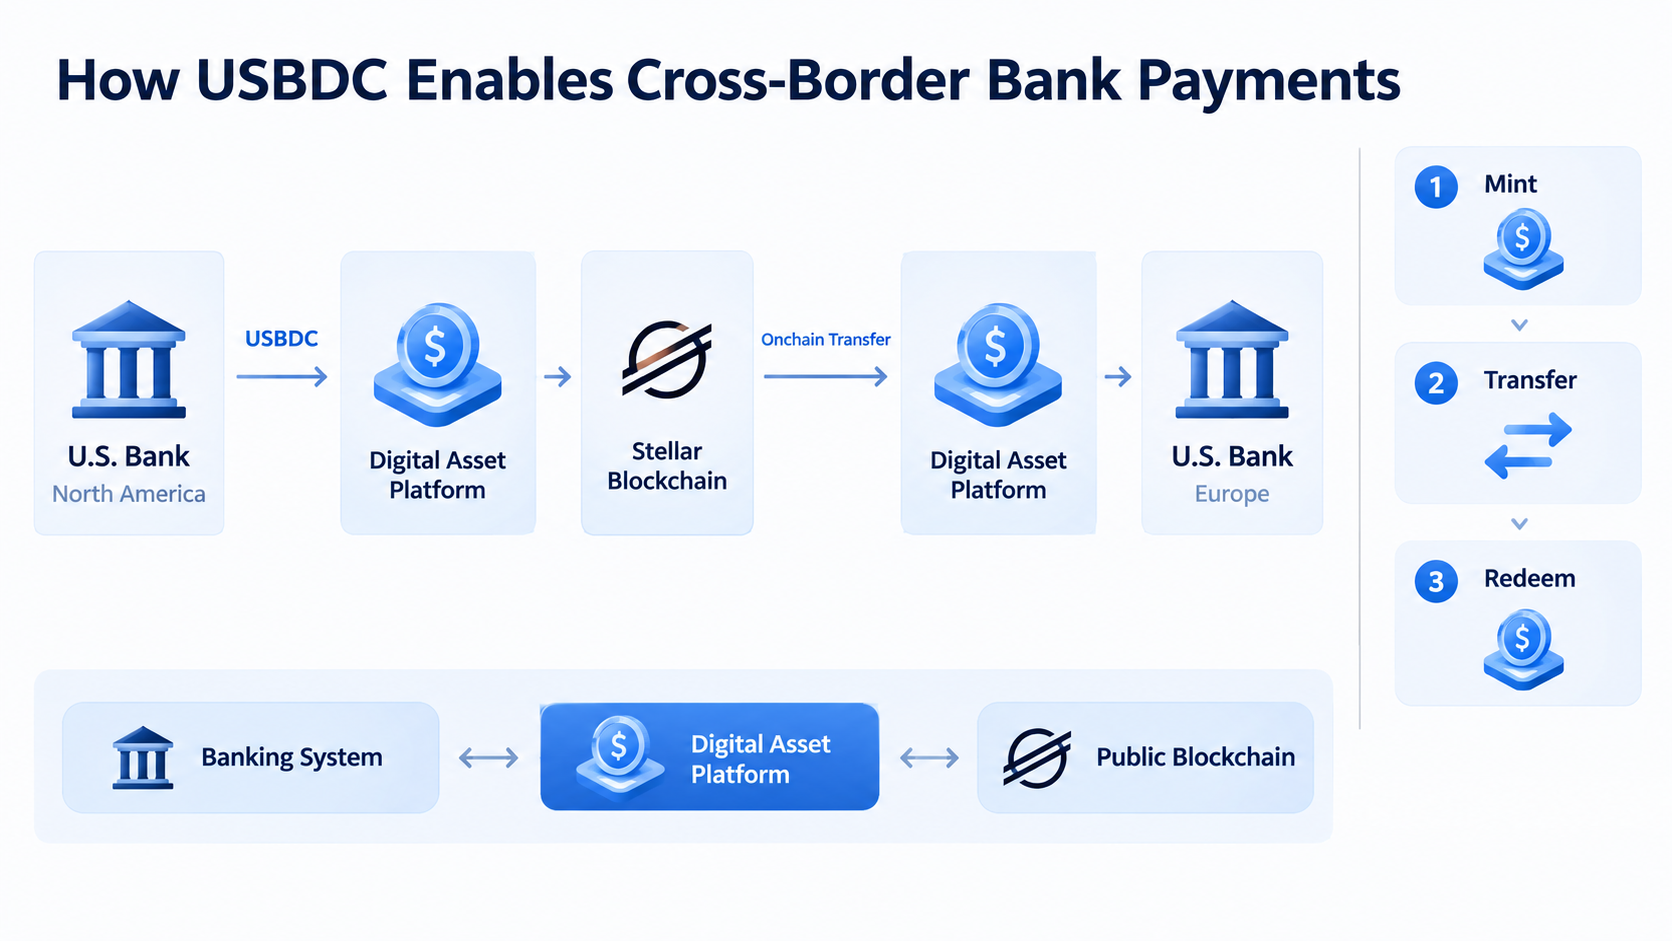
USBDC 是 U.S. Bank 推出的美元稳定币。2026 年 9 月,U.S. Bank 宣布完成了一笔实时跨境支付试点,通过 Stellar 将 USBDC 从其北美实体转移至欧洲实体。此次试点同时验证了 USBDC 的铸造、支付、赎回、冻结和追回等生命周期功能。
其中一个值得注意的细节是,USBDC 并没有运行在 U.S. Bank 自己完全封闭的内部账本上,而是部署在公共区块链 Stellar 上。与此同时,银行仍然通过自己的 Digital Asset Platform 连接传统金融系统与区块链网络,使链上资产能够与银行现有的财务、风险、合规和运营系统协同。
这体现出银行进入区块链领域的一种典型思路:不是把传统银行系统全部搬到链上,而是在传统金融基础设施和公链之间增加一层数字资产基础设施。
当然,目前也需要区分“完成试点”和“全面商业化”。USBDC 当前披露的交易属于 U.S. Bank 内部实体之间的跨境试点,银行并没有宣布普通消费者可以直接购买、持有或交易 USBDC。因此,现阶段更适合把它理解为银行支付基础设施的实际验证,而不是一个已经全面开放的稳定币产品。
银行为什么不直接使用 USDC?
既然市场已经存在 USDC 等成熟稳定币,银行为什么还要发行自己的稳定币?
其中一个原因是控制权。
如果银行使用第三方稳定币,那么发行和赎回机制、储备管理、链上权限以及部分基础设施由外部发行方控制。银行可以把稳定币作为支付工具使用,但无法完全决定底层资产生命周期。
而银行发行自己的稳定币,则可以把发行、赎回和合规控制纳入自身系统。例如,USBDC 的试点就测试了铸造、赎回、冻结和 clawback 等能力。这些功能对于受监管金融机构尤其重要,因为银行处理的不是普通链上 Token,而是与现实金融账户、客户资产和内部风险体系相关的价值。
另一个原因是资金管理。银行的稳定币并不一定需要成为面向大众的交易资产,它也可以作为机构内部或者机构客户之间的结算工具。例如,一家跨国企业可能需要在不同地区调拨美元流动性。如果链上稳定币能够直接连接不同地区的银行实体,就可能减少部分预充值和人工资金调拨的需求。
因此,银行自有稳定币与 USDC 并不一定是简单的竞争关系。前者更强调银行自身的支付、结算和资金管理体系,后者则已经形成更加开放的链上流动性和应用生态。
稳定币如何改变银行支付?
传统跨境支付可以被理解成多个金融系统之间的连接,而稳定币则把其中部分“价值转移”过程变成链上交易。
最直接的变化是时间维度。区块链网络通常可以 24/7 处理交易,而传统银行体系中的部分结算和资金调拨仍然受到营业时间、节假日以及不同地区金融基础设施运行时间的影响。U.S. Bank 在介绍 USBDC 时,就将 24/7 交易能力作为其探索的重要方向。
第二个变化是流动性管理。企业和金融机构通常需要在不同地区预先配置资金,以确保支付能够顺利完成。如果链上结算可以更快地完成,理论上就有机会降低部分预融资需求,让资金更加灵活地在不同账户和地区之间移动。
第三个变化是可编程性。稳定币本质上是区块链上的数字资产,因此可以与智能合约结合。例如,未来机构可以设计自动触发付款、抵押品补充、条件结算或资金归集的规则。这样一来,支付不再只是“发送一笔钱”,而可以成为企业财务流程中的自动化组件。
这也是为什么银行稳定币更值得从“支付基础设施”而不是“加密货币”的角度理解。
银行稳定币与传统稳定币有什么区别?
| 对比维度 | 银行发行稳定币 | 加密原生稳定币 |
|---|---|---|
| 主要发行方 | 银行或银行联盟 | 专业稳定币发行机构 |
| 核心场景 | 支付、结算、资金管理 | 交易、DeFi、支付等 |
| 主要用户 | 银行、企业、机构客户等 | 加密用户、企业、机构等 |
| 发行与赎回 | 通常与银行体系直接连接 | 由稳定币发行方负责 |
| 合规体系 | 依托银行监管体系 | 取决于发行方及所在司法辖区 |
| 区块链角色 | 支付与结算基础设施 | 资产发行与流通基础设施 |
| 主要优势 | 银行控制、合规和资金管理 | 流动性、开放性和生态网络 |
不过,这种分类并不是绝对的。不同银行稳定币的法律结构可能不同,有些产品更接近存款 Token,有些则采用稳定币结构。J.P. Morgan 的 JPM Coin 就是一个值得注意的案例,其相关产品采用银行存款 Token 的路径,而并非简单复制加密市场中的稳定币模式。
因此,未来银行数字货币产品可能会形成多个类别,而“银行发行的 Token 是否应该叫稳定币”本身也取决于其法律和资产结构。
从 USBDC 看银行正在建设什么?
如果只关注 USBDC 本身,很容易把它理解成“U.S. Bank 做了一个自己的 USDC”。但从基础设施角度来看,USBDC 更重要的部分其实是它背后的 Digital Asset Platform。
银行需要解决的问题包括:如何发行 Token、如何销毁和赎回、如何冻结资产、如何处理异常交易、如何与核心银行系统连接,以及如何把链上交易纳入风险和合规流程。
这意味着银行真正需要建设的可能不是一个稳定币,而是一个完整的银行数字资产操作系统。
可以把未来的银行支付基础设施理解成三层:
第一层:银行核心系统。 负责账户、客户、资金、风险和合规。
第二层:数字资产平台。 负责 Token 的发行、赎回、托管、权限和生命周期管理。
第三层:区块链网络。 负责数字资产之间的转移、结算以及智能合约执行。
USBDC 的意义就在于,它开始验证这三层能否连接起来。U.S. Bank 表示,未来正在评估的应用包括流动性管理、抵押品移动以及跨境资金管理等机构场景。
银行稳定币会形成新的支付网络吗?
目前来看,银行正在探索的不只是单个 Token,而是多个金融机构之间的网络化结算。
2026 年 9 月,21 家金融机构宣布计划成立公司发行与美元挂钩的稳定币,其中包括 Goldman Sachs、Bank of America、Citi 和 Deutsche Bank 等机构。该计划最初由 10 家银行组成,后来扩大到 21 家,并计划未来探索其他 G7 货币。
如果这一类项目最终实现,银行稳定币可能出现两种发展方向。
一种是单一银行体系内的稳定币。例如银行发行自己的 Token,主要服务内部资金调拨、机构客户和跨境资金管理。
另一种则是银行联盟型网络。多个银行共同建立稳定币发行和结算体系,使不同金融机构之间可以直接进行链上资金转移。
后者更接近“新一代银行支付网络”的概念。它不一定意味着传统支付系统会被立即替代,而可能意味着银行支付基础设施逐渐从单一账本之间的连接,转向多个银行账本与区块链网络之间的实时连接。
银行稳定币面临哪些问题?
银行稳定币的发展仍然面临几个现实问题。
-
监管和法律结构。稳定币、存款 Token、电子货币和其他链上支付工具可能适用不同的监管框架。银行必须明确 Token 背后的资产性质、持有人权利、赎回机制以及破产情况下的法律关系。
-
互操作性。如果每家银行都发行自己的稳定币,但不同 Token 之间无法顺畅兑换,那么银行稳定币可能反而形成新的“数字孤岛”。因此,未来真正重要的问题可能不是某一家银行有没有稳定币,而是不同银行之间能否建立统一的标准和结算机制。
-
流动性与网络效应。USDC 和 USDT 已经拥有庞大的链上流动性和应用生态。银行推出自己的稳定币之后,需要解决一个现实问题:为什么用户和机构要使用新的 Token?如果一个稳定币只能在发行银行自己的网络中使用,它的实际价值可能受到限制。
-
是公链与银行控制之间的平衡。银行希望利用公链的开放性和 24/7 结算能力,同时又需要保留冻结、赎回、合规审查等传统金融控制机制。USBDC 在 Stellar 上测试的正是这种结合方式。
银行发行稳定币意味着什么?
从 USBDC 到银行联盟稳定币计划,可以看到一个明显变化:银行讨论区块链的重点正在从“是否应该使用加密资产”,逐渐转向“如何利用区块链重新设计资金移动”。
稳定币在这一过程中扮演的角色,更接近一种链上的货币接口。它把银行体系中的美元价值转换成可以在区块链上移动、编程和结算的数字资产,同时又可以保留银行体系中的身份识别、风险管理、资产赎回和合规控制。
因此,银行稳定币真正值得关注的并不是某个 Token 的名称,而是它背后的基础设施变化。如果银行能够将稳定币与核心银行系统、企业资金管理、跨境支付、抵押品和资本市场连接起来,那么区块链可能逐渐从银行体系之外的金融技术,变成银行支付系统的一部分。
USBDC 目前仍然处于机构试点阶段,但它已经展示了一种清晰的技术路径:银行负责资产和合规,数字资产平台负责生命周期管理,公链负责价值转移与结算。 随着更多银行和金融机构探索类似方案,未来的银行支付体系可能会变得更加链上化、实时化和可编程。
FAQ
什么是 USBDC?
USBDC 是 U.S. Bank 推出的美元稳定币。2026 年 9 月,U.S. Bank 通过 Stellar 完成了一笔北美与欧洲实体之间的跨境支付试点,并测试了铸造、支付、赎回、冻结和追回等功能。
USBDC 和 USDC 有什么区别?
两者是不同的数字资产。USDC 由 Circle 发行,已经形成较大的开放式链上生态;USBDC 则由 U.S. Bank 推出,目前主要用于验证银行级数字资产和支付基础设施。
USBDC 可以购买吗?
目前公开信息显示,USBDC 的最新进展仍然是 U.S. Bank 实体之间的机构级跨境支付试点,并非面向普通用户开放的公开稳定币产品。
银行为什么要发行自己的稳定币?
主要原因包括提升跨境支付效率、实现 24/7 资金转移、改善流动性管理、支持链上抵押品移动,并让银行能够直接控制 Token 的发行、赎回和合规流程。
银行稳定币会取代 USDT 和 USDC 吗?
目前没有足够证据支持这一结论。USDT 和 USDC 已经拥有成熟的流动性和广泛的链上应用,而银行稳定币更强调银行支付、机构结算和资金管理。未来不同类型的稳定币可能长期共存,并服务于不同场景。
相关文章
Sidra 能否突破 $1,000?理性看待 Sidra Chain 在 2026–2027 年的价格预测
价格上涨、费率看空:华尔街资金入场后,加密市场正在进入“分层牛市”吗?
除了 ETF,谁在重新塑造 2026 年加密市场的机构买盘结构
什么是 USDD?去中心化稳定币完整指南