去中心化金融(DeFi)的核心之一,是利用区块链与智能合约重新设计传统金融服务,而借贷正是其中最成熟的应用场景之一。Compound 是早期推动 DeFi 借贷市场发展的重要协议之一。与传统银行依赖中心化机构审核、记录和管理贷款不同,Compound 将资金管理、利率计算、抵押品管理与清算等流程写入智能合约,使用户能够直接通过链上协议完成借贷。
不过,Compound 的架构并未停留在早期的资金池模式。从 Compound v1 到 v2,再到目前的 Compound III(Comet),协议持续调整资产、风险与借贷机制。Compound III 更强调以单一 Base Asset 作为主要借贷资产,并隔离不同抵押品的风险,以降低单一资产或市场出现问题时对整个协议造成的影响。截至 2026 年,Compound III 已部署于多个 EVM 兼容网络,并提供不同 Base Asset 市场。这表明,Compound 正从早期的 DeFi 借贷协议进一步发展为模块化的链上货币市场基础设施。
Compound 的去中心化借贷基础架构
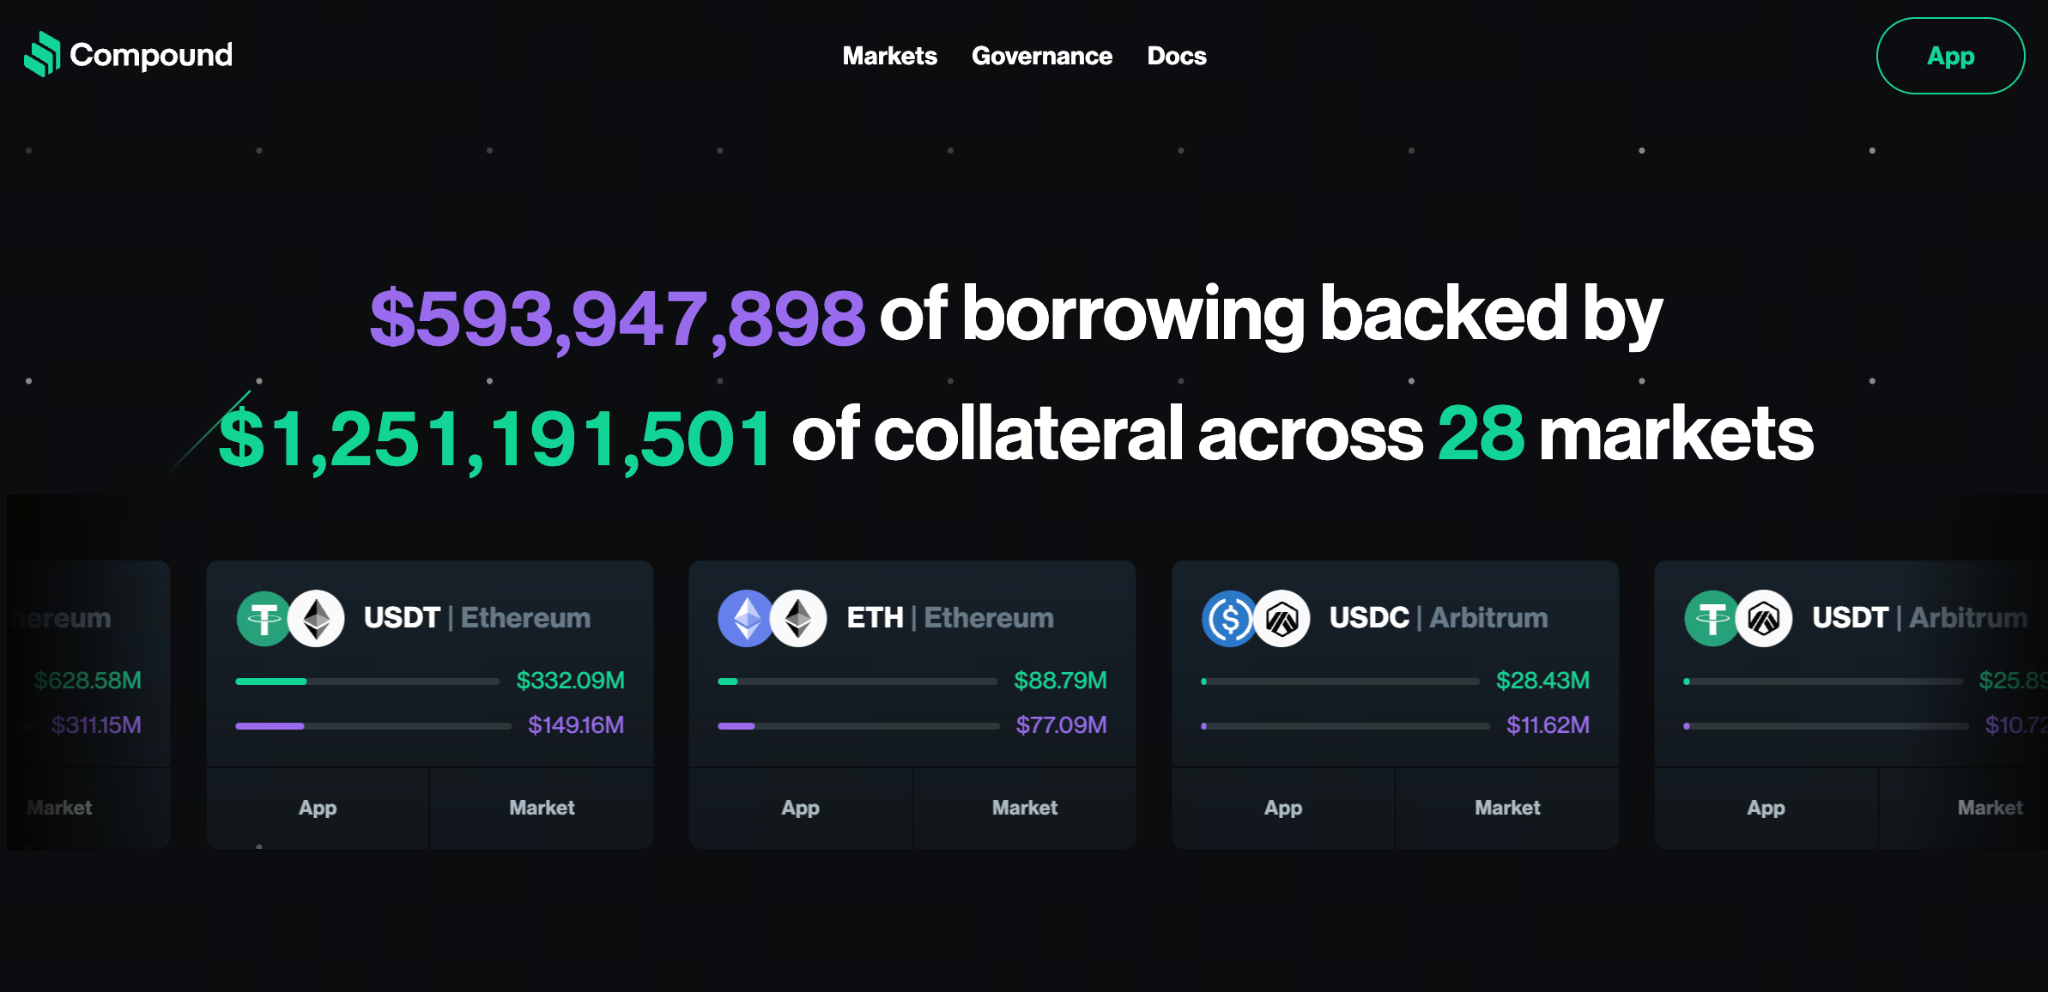 (来源:compound.finance)
Compound 是建立在区块链上的去中心化货币市场协议,其核心理念是通过智能合约,替代传统金融机构在资金撮合、利率计算与贷款管理中的部分职能。用户无需向银行提交信用资料,也无需经过人工审核,只需通过钱包与协议智能合约直接交互。
从底层架构来看,Compound 并非由单一公司直接保管所有用户资金。资产会进入由智能合约控制的市场,借款、还款、供应、提款及抵押品管理等操作均按照链上代码执行。这种模式使交易与资产状态能够在区块链上得到验证,同时降低了对中心化中介机构的依赖。
Compound 的核心架构主要可以从三个方面理解。
-
去中心化控制:Compound 的协议参数与升级主要通过治理机制管理。COMP 持有者及其委托代表可以参与提案与投票,而非由单一管理者决定所有市场规则。Compound III 的治理架构由 COMP 持有者与代表控制,并通过 Governor、Timelock 等机制执行经社区批准的协议变更。
-
区块链支撑:借贷与资产状态记录在链上,用户可以通过区块链浏览器和协议界面查看相关数据。智能合约则负责执行资产供应、借款、利息累积与清算等核心逻辑。
-
参数化风险管理:Compound 并非简单地让用户“存多少就借多少”,而是通过抵押因子、清算门槛、资产上限与价格预言机等机制限制借贷风险。Compound III 进一步针对不同抵押资产设置独立参数,例如 Borrow Collateral Factor、Liquidation Collateral Factor 和 Supply Cap。
这也是理解 Compound 的关键:它本质上不是传统意义上的银行,而是一套由智能合约、资产市场、预言机、清算机制与 DAO 治理共同构成的链上金融基础设施。
Compound 平台核心功能
Compound 的核心功能围绕资产供应、抵押借款与利息市场展开,但不同版本的产品逻辑存在明显差异。在早期 Compound v1 与 v2 中,用户可以将支持的资产存入不同市场并获得利息;有流动性需求的用户则可以提供抵押品,借出其他市场中的资产。
Compound v2 的每种资产都对应一个 cToken,例如 cDAI、cUSDC 等。用户存入资产后会获得相应的 cToken,而 cToken 的汇率会随累积利息变化,因此用户可以通过兑换率的变化获得利息收益。但到了 Compound III(Comet),产品架构出现了重要变化。Compound 官方文件将 Compound III 定义为一种 EVM 兼容协议,允许用户提供加密资产作为抵押品,以借出 Base Asset。最初部署的 Compound III 以 USDC 作为 Base Asset,之后逐步扩展至其他 Base Asset 市场。
资产供应:用户可以将 Base Asset 存入 Compound III,以获取根据市场利用率计算的供应利率。如果用户供应的是抵押资产,其主要作用是提升借款能力,而不是像 Base Asset 那样直接产生供应利息。
抵押借款:用户可以存入符合要求的抵押品,再借出该市场指定的 Base Asset。例如,在 USDC Base 市场中,USDC 是主要借贷资产,而 WBTC、WETH 等资产可以根据市场设置作为抵押品。不同资产具有不同的抵押因子,因此用户可借出的资金规模会受到抵押品价值与风险参数的限制。
动态利率:Compound III 的借贷利率与 Base Asset 的利用率相关。当市场借款需求增加、利用率上升时,借款利率也会提高。部分利率模型设有“Kink”区间,当利用率超过特定水平后,利率会以更快的速度上升,以鼓励市场恢复流动性平衡。利息会随区块时间持续累积。
单一 Base Asset 设计:Compound III 与 Compound v2 的主要区别之一,在于每个 Comet 市场都以一种 Base Asset 作为主要借贷资产。这种设计可以降低不同借贷资产之间的交叉风险,并使市场风险参数更加清晰。例如,一个市场可以专注于 USDC 借贷,另一个市场则可以针对 USDT、WETH 或其他资产建立独立的风险模型。
超额抵押与自动清算:Compound 的借贷并非无抵押信用贷款。当抵押品价值不足以维持账户安全状态时,协议会限制进一步借款,并可能进入清算流程。Compound III 同样利用抵押因子及清算相关参数管理借贷风险,确保借款规模与抵押品价值维持在协议可接受的范围内。
因此,如果用一句话理解 Compound III,可以将其看作“以特定 Base Asset 为核心、由多种加密资产提供抵押,并由智能合约自动管理利率与风险的链上货币市场”。
COMP 治理代币的角色
COMP 是 Compound 生态系统的原生 ERC-20 治理代币。其最重要的功能并不是作为借贷本身的必要资产,而是让代币持有者参与 Compound 协议治理。在 Compound 的治理架构中,COMP 持有者可以将投票权委托给自己或其他地址,并参与协议参数、资产市场、功能升级以及资金配置等治理决策。Compound III 的治理机制则结合 Governor、Timelock 与 Configurator 等组件,只有在治理通过后,才能修改相关协议参数及市场设置。
治理与决策:COMP 持有者可以对协议提案进行投票,包括新增市场、调整抵押参数、修改利率模型、调整资产设置以及进行其他协议升级。这使 Compound 的核心规则不完全由单一开发团队控制,而是通过链上治理逐步完成。
代币供应:COMP 的总供应量设定为 1,000 万枚。COMP 最初的设计也包含向协议用户提供代币激励,通过治理设定的分配机制,鼓励用户参与借贷市场。
不过,理解 COMP 时需要区分治理代币与借贷收益。使用 Compound 并不意味着一定能够获得 COMP,实际奖励的分配与发放速率取决于治理决定及具体市场设置。Compound III 本身也具备独立的 Protocol Rewards 机制,可以追踪 Base Asset 供应者与借款人的奖励累积,而具体奖励代币则可由协议进行配置。Compound 的治理历史也说明了 DAO 面临的现实挑战。2024 年,Compound Proposal 289 因涉及约 499,000 枚 COMP 的资金配置而引发治理攻击争议,最终以相对接近的票数通过。这起事件使市场更加关注“治理代币集中”“低投票参与率”以及“大型持币者是否能够影响 DAO 决策”等问题。因此,COMP 的价值不只是“投票权”本身,更反映了 DeFi 协议治理中的一个核心问题:当协议管理权由代币持有人掌握时,如何在开放参与、治理效率与防范治理攻击之间取得平衡。
交易安全与资金保障
Compound 的安全性主要建立在智能合约、抵押品管理、价格预言机、清算机制与治理控制等多层架构之上,但“去中心化”并不意味着资产不存在风险。用户仍需了解智能合约、市场波动、清算与治理等不同类型的风险。
公私钥机制:用户通过自己的 Web3 钱包与 Compound 智能合约交互,交易需要由钱包持有者签名确认。Compound 无需用户将钱包私钥交给平台,因此资产控制权仍主要掌握在用户自身手中。
价格预言机:借贷协议需要掌握抵押品的实时市场价值,才能判断账户是否符合借款条件。Compound III 为不同市场配置价格数据来源,并通过链上价格信息支持抵押品价值计算与相关风险管理。官方文件也提供了针对 Base Asset 与抵押资产价格的相关接口。
抵押与清算机制:Compound III 会根据不同抵押资产设置 Borrow Collateral Factor、Liquidation Collateral Factor 等参数。当账户抵押品的价值不足以支撑借款时,用户可能面临清算。因此,当市场价格快速下跌时,即使协议本身正常运行,借款人仍可能遭受资产损失。
Supply Cap 与风险隔离:Compound III 为抵押资产设置 Supply Cap,以限制特定资产进入协议的规模,降低单一资产风险过度累积的可能性。此外,不同 Base Asset 市场采用相对独立的市场设计,因此当某一市场出现问题时,风险不一定会直接扩散至所有市场。
治理与紧急控制:Compound III 的治理架构还包含 Timelock 与 Pause Guardian 等机制。官方文件显示,Pause Guardian 可以在出现未预期漏洞时暂停部分协议功能,例如供应、转移、提款、资产吸收与抵押品购买等操作,从而形成额外的风险控制层。
因此,在评估 Compound 时,不能简单地将其理解为“因为采用智能合约,所以安全”。更准确的做法,是从智能合约风险、预言机风险、清算风险、流动性风险与 DAO 治理风险等多个角度进行判断。DeFi 的核心优势在于降低对中心化中介的依赖,但这也意味着用户需要承担更多市场与协议层面的风险。
总结
Compound 是 DeFi 借贷发展史上具有代表性的协议之一。从早期的 Compound v1,到功能更加完整的 Compound v2,再到目前以 Compound III(Comet)为核心的架构,Compound 的产品设计逐步从多资产借贷市场转向更强调资产隔离、风险参数与资本效率的模式。其中,Compound v2 的 cToken 机制曾成为 DeFi 借贷领域的重要设计之一;而 Compound III 则进一步以单一 Base Asset 市场为核心,让用户通过抵押不同加密资产借入指定的基础资产,同时利用由利用率驱动的利率模型、抵押因子、Supply Cap、价格预言机与清算机制控制市场风险。
另一方面,COMP 将协议治理权交给代币持有人与代表,使社区能够参与市场参数、资产支持与协议升级等重要决策。但 Compound 的治理历史也表明,DAO 并非天然安全,投票权集中与低参与率同样可能成为协议风险来源。Compound 更值得关注的,不只是“能否通过 DeFi 借贷赚取利息”,还包括其如何通过 Compound III 将借贷市场拆分为不同的 Base Asset 生态,并以更细致的风险参数建立可扩展的链上金融基础设施。对于理解 DeFi 借贷、超额抵押、DAO 治理以及链上金融市场设计而言,Compound 仍然是一个具有代表性的案例。
相关文章
Sidra 能否突破 $1,000?理性看待 Sidra Chain 在 2026–2027 年的价格预测
价格上涨、费率看空:华尔街资金入场后,加密市场正在进入“分层牛市”吗?
除了 ETF,谁在重新塑造 2026 年加密市场的机构买盘结构
什么是 USDD?去中心化稳定币完整指南