RWA 是将股票、债券、基金、国债、私人信贷、房地产或大宗商品等现实世界资产,以数字代币形式登记、转移和管理的金融模式。它的目标不是简单复制一份链上记录,而是让现实资产获得更高效的发行、交易、抵押和结算能力。
过去几年,RWA 市场的主要叙事集中在“哪些资产可以上链”以及“链上发行规模有多大”。随着代币化国债、基金和信贷产品不断出现,市场关注点正在转变:资产发行之后,是否有人持续交易?能否作为抵押品借款?能否在不同网络之间转移?收益和本金能否自动结算?
RWA 下一阶段的核心,不是继续增加代币数量,而是让代币真正进入金融活动。只有当资产能够被使用、被融资、被交换并持续产生现金流,代币化才可能从概念验证变成金融基础设施。
核心要点
-
RWA 下一阶段的重点,是持续交易、抵押和结算,而不是单纯扩大发行规模。
-
代币化美国国债仍是最成熟的机构试验场。
-
代币化股票需要区分真实托管、合成追踪和题材 Meme。
-
私人信贷和房地产拥有更高潜在收益,但估值、违约和法律风险也更高。
-
RWA 二级市场需要申购、赎回、定价和合规转账机制。
-
RWA 作为抵押品,需要可靠预言机、法律可执行性和足够流动性。
-
DvP 能够让现金和证券同步交割,但仍需连接银行和清算系统。
-
发行规模不等于真实采用,活跃交易、抵押使用和现金流更重要。
-
RWA 规模化的关键基础设施包括托管、身份、合规、预言机和跨链互操作。
-
判断项目质量时,应优先核查法律权利、资产储备、流动性和实际使用情况。
RWA 的发展阶段正在发生变化
RWA 可以大致分为四个发展阶段。
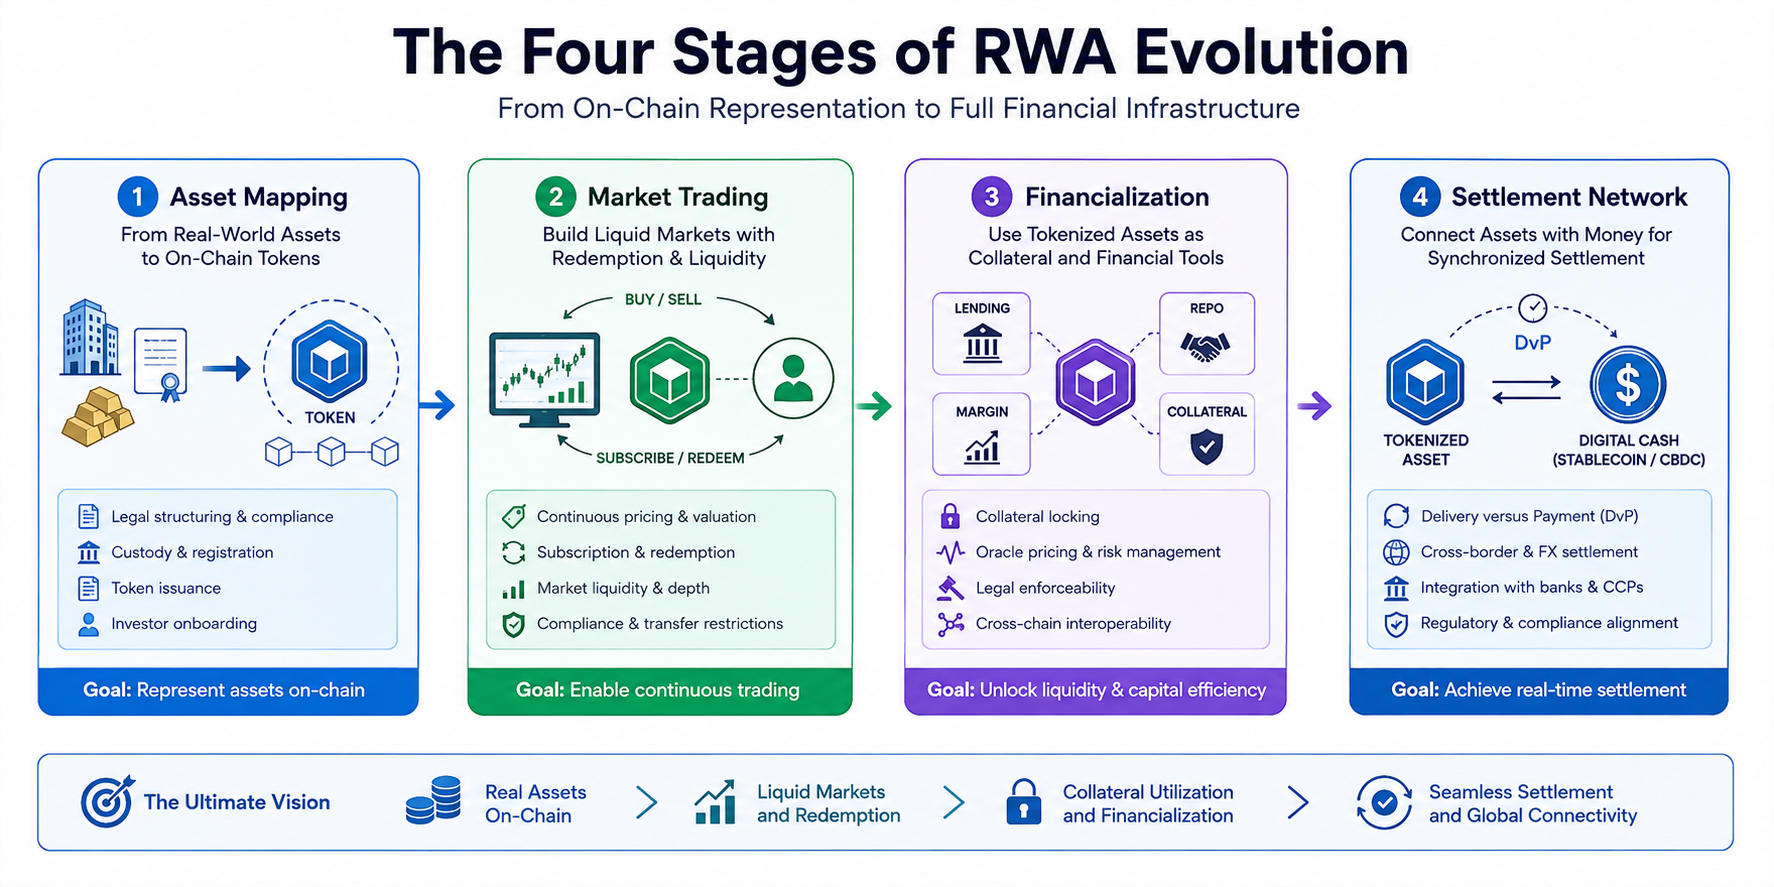
第一阶段是资产映射,即把现实资产或其受益权表示为链上代币。项目主要解决登记、发行和持有问题。
第二阶段是市场交易,即让代币化资产拥有稳定的申购、赎回和二级市场流动性。投资者不仅可以买入,还能在需要时出售或转换。
第三阶段是金融化,即把代币化资产用于借贷、回购、保证金和抵押品管理。资产不再只是投资标的,而成为金融活动中的生产资料。
第四阶段是结算网络,即让代币化资产与稳定币、代币化存款或央行结算资产连接,实现现金与资产的同步交割。
目前不同 RWA 项目处于不同阶段。代币化美国国债已经开始具备交易和抵押属性,部分股票和基金项目正在探索全天候流通,私人信贷和房地产则仍然受到信息披露、估值和法律执行的限制。
为什么资产发行不再是终点
发行一枚 RWA 代币在技术上并不困难。发行方可以创建智能合约,定义代币数量,再将持有人记录在区块链上。但这只解决了“资产如何表示”,没有解决“资产如何使用”。
一个代币化基金如果发行后长期无人交易,链上记录并不会自动带来流动性。一个代币化债券如果不能作为抵押品,也无法进入更广泛的金融体系。一个代币化股票如果没有清晰的股东权利和分红安排,仍然可能只是价格追踪工具。
因此,真正有价值的 RWA 项目需要回答四个问题:
-
持有人拥有什么法律权利;
-
资产如何估值和托管;
-
代币能否持续交易和赎回;
-
资产能否进入借贷、支付和结算流程。
这也是市场从“发行量竞争”转向“使用率竞争”的原因。
RWA 的第一步:从现实资产到链上凭证
现实资产上链,通常需要经过资产筛选、法律包装、托管登记、代币发行和投资者准入等环节。
以代币化美国国债为例,基金管理人可能先购买国债,再由托管机构保存资产,随后发行代表基金份额或受益权的链上代币。投资者持有的代币,通常不是国债本身,而是对基金或特殊目的载体的合同性权利。
这一差异非常重要。区块链只能记录代币转移,不能自动证明现实资产确实存在。资产真实性仍然依赖托管机构、审计报告、法律文件和监管监督。
对于股票、房地产和私人信贷,链上代币与现实资产之间的法律连接更加复杂。项目需要明确代币持有人是否享有股息、投票、利息、租金或债权追索权。没有清晰权利结构的代币,即使交易活跃,也不能简单视为完整的 RWA 产品。
第二阶段:建立持续交易市场
RWA 的持续交易需要比普通加密资产更复杂的市场结构。
首先,资产必须能够持续定价。国债和上市股票拥有公开市场价格,估值相对容易;私人信贷、房地产和基础设施资产则需要依靠评估模型、财务报告和定期审计。
其次,投资者需要稳定的申购和赎回渠道。没有退出机制,代币化资产就很难吸引长期资金。赎回还涉及营业时间、银行转账、资产清算和投资者身份核验,不能只依靠智能合约自动完成。
再次,市场需要足够的流动性。自动做市商可以提供交易池,但如果底层资产本身流动性不足,链上池子也很难支持大额交易。市场深度不足时,少量卖单就可能造成明显价格滑点。
最后,RWA 交易通常需要合规限制。某些资产只能面向合格投资者或特定地区开放,代币需要支持白名单、地域限制和转账冻结。
因此,RWA 的二级市场不会完全复制开放式 Meme 币市场,更可能是“可编程的许可市场”。
第三阶段:成为可用的链上抵押品
RWA 进入抵押体系,意味着资产从“被持有”变成“能够释放流动性”。
代币化国债是最适合作为抵押品的资产之一。它拥有公开估值、较低信用风险和较强的机构认可度,可以用于借贷、回购、保证金和稳定币铸造。
如果借款人将代币化国债锁定在智能合约中,借贷协议可以根据实时价格、抵押率和清算条件自动管理风险。相比传统抵押品流程,链上模式有机会减少人工确认和跨机构对账。
但抵押品使用需要解决几个问题。
第一,预言机必须提供可靠价格。价格错误可能导致错误清算或抵押不足。
第二,代币需要具备法律可执行性。借款人违约时,贷方是否可以合法处置代币背后的资产,不能只依靠智能合约代码。
第三,资产需要有足够流动性。即使代币理论上价值稳定,如果市场无法在压力时期快速交易,抵押品仍然可能失效。
第四,不同网络之间必须互操作。抵押品如果被锁在一个封闭网络中,使用范围会受到限制。
第四阶段:连接支付与最终结算
RWA 的终极价值,不只是资产上链,而是资产能够在同一数字环境中完成交易和结算。
传统金融交易通常涉及多个系统:交易平台撮合订单,托管机构登记资产,银行系统处理付款,清算机构完成最终结算。任何一个环节延迟,都可能造成结算风险和资金占用。
代币化资产与链上现金结合后,可以实现 Delivery versus Payment(DvP)。买方支付代币化存款或稳定币,卖方交付代币化证券,智能合约在双方条件满足时同步完成交换。
跨境交易还可以进一步加入外汇兑换。买方支付一种货币,卖方收到另一种货币,资产和资金以原子化方式交割。
不过,区块链只能解决账本同步和自动执行问题,不能自动解决货币兑换、资本管制、反洗钱、税务和司法管辖。RWA 结算网络必须与银行、清算机构和监管系统连接,才能真正服务机构市场。
代币化国债为何成为核心试验场
代币化美国国债在 RWA 市场中占据重要位置,原因并不复杂。
国债拥有公开市场价格,信用风险相对较低,利息支付机制清晰,并且可以同时满足收益、流动性和抵押品需求。它还可以作为稳定币和 DeFi 协议的底层资产,为链上资金提供相对稳健的收益来源。
BlackRock 的 BUIDL、Franklin Templeton 的 BENJI 和 Ondo 等项目,持续推动代币化国债进入机构视野。公开市场数据和行业报告显示,代币化国债规模在 2026 年继续增长,市场关注点也从发行量扩展到持有人数量、二级交易和抵押应用。
但代币化国债并非没有风险。投资者需要确认代币代表基金份额、受益权还是其他合同权益,也要了解赎回时间、最低申购金额、合格投资者要求和管理费用。
股票、私人信贷和大宗商品的不同路径
代币化股票
股票代币化最容易吸引用户,但法律和监管要求也更复杂。真正的代币化股票需要解决托管、股息、投票、公司行动和投资者保护问题。
市场上还有一类合成股票代币,只追踪股票价格,并不代表真实股票所有权。投资者必须区分真实托管型、合成追踪型和纯题材 Meme 型资产。
私人信贷
私人信贷包括企业贷款、应收账款和供应链融资。它们上链后,理论上可以改善贷款登记、利息分配和还款追踪。
但这类资产缺乏公开市场价格,信用风险高,违约后的法律执行也更加复杂。代币化不会消除借款人违约,只能改善部分记录和流程。
大宗商品
黄金、铜和能源等商品可以通过储备托管、仓单或基金份额进行代币化。核心问题是实物是否真实存在、由谁保管、是否定期审计,以及代币是否可以兑换实物或现金。
如果项目只使用黄金、铜等名称和图像,却没有托管和赎回安排,那么它更接近商品题材 Meme,而不是严格意义上的商品 RWA。
RWA 规模化面临的关键问题
RWA 最大的瓶颈仍然是法律和合规,而不是智能合约。
不同国家对证券、基金、商品和债权的定义不同,代币跨境流通可能触及多套监管规则。发行方还需要处理 KYC、反洗钱、投资者资格和数据隐私。
资产托管也是关键环节。链上代币数量与现实资产数量必须保持一致,托管机构需要提供可验证的储备和审计信息。
流动性同样不能被忽视。发行规模增长并不代表市场深度增长,持有人数量增加也不等于资产可以快速退出。
此外,RWA 还需要统一的身份、消息和资产标准。没有互操作性,不同平台之间的资产和资金就无法高效流动,市场会被切割成多个封闭系统。
如何判断 RWA 项目是否进入真实应用阶段
判断一个 RWA 项目是否具有实际价值,可以重点观察四个层面。
-
权利层面:项目是否清楚说明代币代表什么,持有人是否享有利息、股息、赎回或处置权。
-
资产层面:底层资产由谁托管,是否有审计、储备证明和独立估值。
-
市场层面:代币是否存在持续的申购、赎回和二级交易,流动性是否能够承受压力。
-
金融层面:资产是否被用于借贷、抵押、回购、支付或结算,而不只是停留在钱包余额中。
只有当这四个层面形成闭环,RWA 才真正从“资产发行”进入“金融应用”。
总结
RWA 的第一阶段,是把现实资产转换为区块链上的数字凭证;下一阶段,则是让这些凭证真正成为金融市场中的可用资产。
它们需要能够持续交易,能够在需要时赎回,能够作为抵押品释放流动性,也能够与链上现金完成同步结算。只有完成这些步骤,RWA 才不再是传统资产的数字化展示,而会成为新的金融基础设施。
代币化国债之所以领先,是因为它同时具备估值透明、信用风险较低和抵押需求明确等特点。股票、私人信贷、大宗商品和房地产则需要解决更复杂的所有权、估值、托管和监管问题。
未来市场的竞争重点,很可能从“谁发行了更多代币”,转向“谁拥有更高的交易活跃度、更深的流动性、更强的抵押能力和更完整的结算网络”。
RWA 是否成功,最终不由代币数量决定,而由它能否进入真实金融流程决定。
FAQ
RWA 下一阶段最重要的变化是什么?
最重要的变化,是从资产发行转向持续交易、抵押融资和实时结算。资产上链只是起点,真正价值来自后续使用。
为什么代币化美国国债发展最快?
美国国债估值透明、信用风险相对较低、收益机制清晰,并且能够作为链上抵押品和现金管理工具,因此更容易获得机构采用。
RWA 代币可以随时卖出吗?
不一定。部分项目支持全天候链上交易,部分项目仍受交易时间、投资者资格、赎回周期和流动性限制影响。是否能够快速退出,需要查看具体条款。
RWA 可以用于 DeFi 抵押吗?
可以,但需要满足价格可靠、法律权利清晰、代币可转移和市场具有足够流动性等条件。并非所有 RWA 代币都适合作为抵押品。
代币化股票等于买入真实股票吗?
不一定。只有具备真实股票托管、清晰股东权利和合规发行结构的产品,才可能代表股票相关权益。很多股票代币只是价格追踪资产。
RWA 会取代传统金融市场吗?
短期内不会。RWA 更可能与银行、券商、基金、托管机构和清算系统结合,改善发行、交易、抵押和结算流程,而不是完全替代传统金融机构。
如何看 RWA 项目的发行规模?
发行规模只能说明有多少代币被创建,不能证明市场存在同等规模的交易和需求。还需要查看活跃持有人、二级交易、赎回量和抵押使用率。
RWA 项目最大的风险是什么?
最大的风险通常是现实资产与链上代币之间的法律和资产连接不清晰。此外,还要关注托管、估值、流动性、智能合约、监管和跨链风险。
相关文章
Sidra 能否突破 $1,000?理性看待 Sidra Chain 在 2026–2027 年的价格预测
价格上涨、费率看空:华尔街资金入场后,加密市场正在进入“分层牛市”吗?
除了 ETF,谁在重新塑造 2026 年加密市场的机构买盘结构
什么是 USDD?去中心化稳定币完整指南