

搜尋代幣/錢包
銀行穩定幣是由銀行或銀行主導的金融機構發行,通常以法定貨幣或高流動性資產作為價值支撐的鏈上數位支付工具。與一般加密資產不同,其核心目標通常不是追求價格上漲,而是將銀行帳戶中的美元、歐元等貨幣價值,轉換為可在區塊鏈網路上轉移與結算的數位形式。
2026 年 9 月,U.S. Bank 完成 USBDC 即時跨境支付試點,進一步引發市場對「銀行為何需要發行自己的穩定幣」的關注。該交易透過 Stellar 公鏈完成,涉及 U.S. Bank 北美與歐洲實體之間的資金轉移,同時連結銀行既有的財務、風險、合規與營運系統。
USBDC 並非面向一般使用者的公開交易產品,而是一項具有代表性的銀行級區塊鏈支付實驗。結合 Goldman Sachs、Bank of America、Citi、Deutsche Bank 等 21 家金融機構計畫共同成立公司、發行美元穩定幣的最新進展,可以看出,銀行正在探索的已不只是「是否要進入加密市場」,而是如何將穩定幣納入下一代支付與資金管理體系。
## 核心要點
- 銀行發行穩定幣的核心目的,不只是推出一種新的數位資產,而是探索以區塊鏈為基礎的新型支付、結算與資金管理基礎設施。
- U.S. Bank 於 2026 年 9 月完成 USBDC 即時跨境支付試點,透過 Stellar 在其北美與歐洲實體之間轉移美元價值。
- 銀行自有穩定幣可將發行、贖回、風險控制、合規與支付流程整合至自身金融基礎設施中。
- 穩定幣能提供 24/7 的鏈上轉移能力,並有望降低跨境資金調撥、流動性管理與結算環節中的摩擦。
- 21 家金融機構已計畫成立公司發行美元穩定幣,顯示銀行與傳統金融機構正逐步從「研究區塊鏈」轉向「建設鏈上支付基礎設施」。
## 銀行穩定幣是什麼?
在傳統銀行體系中,美元主要以銀行帳戶餘額、存款及銀行間結算資金等形式存在。當企業向海外合作夥伴付款時,資金通常需要經過銀行帳戶、支付網路、代理銀行,以及不同司法管轄區的結算系統。這並不代表每一筆跨境支付都需要數天才能完成,但跨機構、跨時區及跨司法管轄區的資金移動,仍可能面臨帳戶預先注資、營業時間與流動性管理等問題。
銀行穩定幣試圖改變其中部分流程。銀行可將符合條件的美元價值映射為鏈上代幣,再透過區塊鏈網路轉移代幣,最後由銀行負責贖回與資金管理。
可以簡單理解為:銀行帳戶中的美元 → 銀行發行的穩定幣 → 區塊鏈轉移 → 接收方 → 贖回為銀行體系中的美元。
在這個過程中,區塊鏈承擔價值轉移與結算軌道的角色,而銀行則繼續負責發行、贖回、合規、風險控制與客戶關係。
因此,銀行穩定幣真正重要的地方,不是「銀行也發行了一個 Token」,而是銀行開始嘗試將部分支付基礎設施遷移至可程式化的區塊鏈網路。
## USBDC 為什麼值得關注?
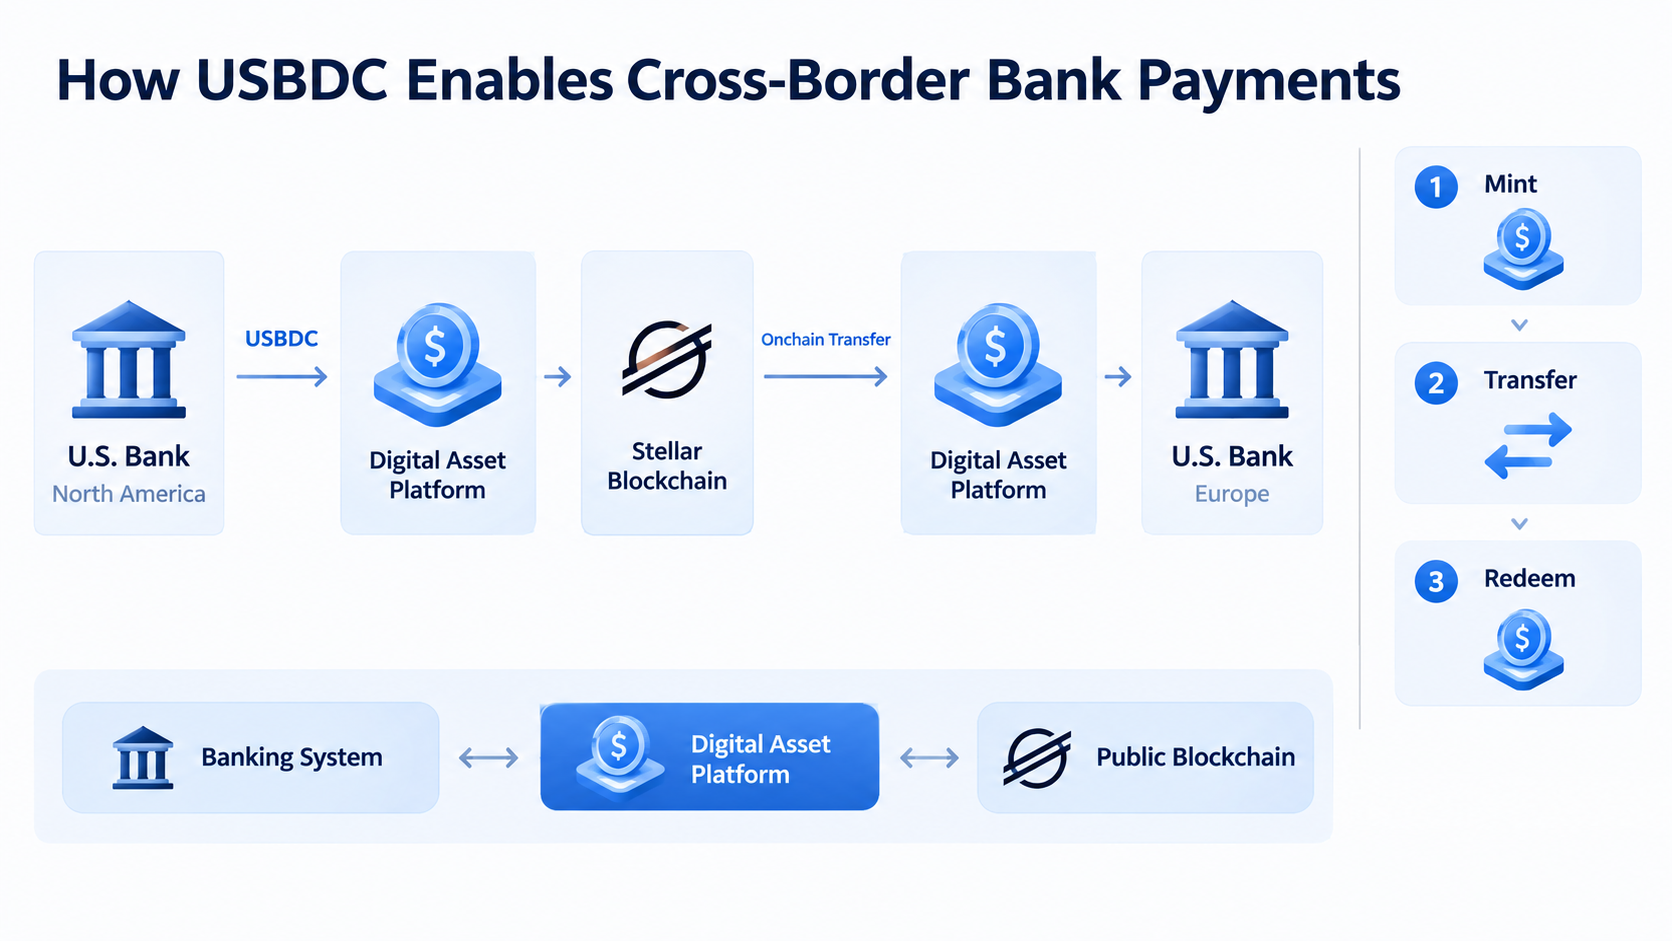
USBDC 是 U.S. Bank 推出的美元穩定幣。2026 年 9 月,U.S. Bank 宣布完成一筆即時跨境支付試點,透過 Stellar 將 USBDC 從其北美實體轉移至歐洲實體。此次試點同時驗證了 USBDC 在鑄造、支付、贖回、凍結與追回等生命週期階段的功能。
其中一個值得注意的細節是,USBDC 並未運行於 U.S. Bank 完全封閉的內部帳本,而是部署在公有區塊鏈 Stellar 上。與此同時,銀行仍透過自身的 Digital Asset Platform 連結傳統金融系統與區塊鏈網路,使鏈上資產能夠與銀行既有的財務、風險、合規與營運系統協同運作。
這反映出銀行進入區塊鏈領域的一種典型思路:不是將傳統銀行系統全面搬到鏈上,而是在傳統金融基礎設施與公鏈之間增加一層數位資產基礎設施。
當然,目前仍需區分「完成試點」與「全面商業化」。USBDC 目前披露的交易屬於 U.S. Bank 內部實體之間的跨境試點,銀行並未宣布一般消費者可以直接購買、持有或交易 USBDC。因此,現階段更適合將其理解為銀行支付基礎設施的實際驗證,而不是已全面開放的穩定幣產品。
## 銀行為什麼不直接使用 USDC?
既然市場上已經有 USDC 等成熟穩定幣,銀行為什麼還要發行自己的穩定幣?
其中一個原因是控制權。
如果銀行使用第三方穩定幣,發行與贖回機制、儲備管理、鏈上權限及部分基礎設施都由外部發行方控制。銀行可以將穩定幣作為支付工具,但無法完全決定底層資產的生命週期。
相較之下,銀行發行自己的穩定幣,就能將發行、贖回與合規控制納入自身系統。例如,USBDC 試點便測試了鑄造、贖回、凍結與 clawback 等能力。對受監管金融機構而言,這些功能尤其重要,因為銀行處理的並非一般鏈上 Token,而是與實體金融帳戶、客戶資產及內部風險體系相關的價值。
另一個原因是資金管理。銀行穩定幣不一定要成為面向大眾的交易資產,也可以作為機構內部或機構客戶之間的結算工具。例如,跨國企業可能需要在不同地區調撥美元流動性。如果鏈上穩定幣能直接連結不同地區的銀行實體,就可能減少部分預先注資與人工資金調撥的需求。
因此,銀行自有穩定幣與 USDC 不一定是單純的競爭關係。前者更強調銀行自身的支付、結算與資金管理體系;後者則已形成更開放的鏈上流動性與應用生態。
## 穩定幣如何改變銀行支付?
傳統跨境支付可以理解為多個金融系統之間的連接,而穩定幣則將其中部分「價值轉移」流程轉化為鏈上交易。
最直接的變化在於時間維度。區塊鏈網路通常可以 24/7 處理交易,但傳統銀行體系中的部分結算與資金調撥,仍受到營業時間、假日及不同地區金融基礎設施運作時間的影響。U.S. Bank 在介紹 USBDC 時,便將 24/7 交易能力列為重要探索方向。
第二個變化是流動性管理。企業與金融機構通常需要在不同地區預先配置資金,以確保支付能順利完成。如果鏈上結算能更快完成,理論上便有機會降低部分預融資需求,使資金更靈活地在不同帳戶與地區之間移動。
第三個變化是可程式化性。穩定幣本質上是區塊鏈上的數位資產,因此可以與智慧合約結合。例如,未來機構可以設計自動觸發付款、補充抵押品、條件式結算或資金歸集的規則。如此一來,支付不再只是「發送一筆錢」,而可以成為企業財務流程中的自動化元件。
這也是為什麼銀行穩定幣更適合從「支付基礎設施」而非「加密貨幣」的角度理解。
## 銀行穩定幣與傳統穩定幣有什麼區別?
| 對比維度 | 銀行發行穩定幣 | 加密原生穩定幣 |
| --- | --- | --- |
| 主要發行方 | 銀行或銀行聯盟 | 專業穩定幣發行機構 |
| 核心場景 | 支付、結算、資金管理 | 交易、DeFi、支付等 |
| 主要使用者 | 銀行、企業、機構客戶等 | 加密使用者、企業、機構等 |
| 發行與贖回 | 通常直接連結銀行體系 | 由穩定幣發行方負責 |
| 合規體系 | 依託銀行監管體系 | 取決於發行方及其所在司法管轄區 |
| 區塊鏈角色 | 支付與結算基礎設施 | 資產發行與流通基礎設施 |
| 主要優勢 | 銀行控制、合規與資金管理 | 流動性、開放性與生態網路 |
不過,這種分類並非絕對。不同銀行穩定幣的法律結構可能有所不同,有些產品更接近存款 Token,有些則採用穩定幣架構。J.P. Morgan 的 JPM Coin 就是一個值得注意的案例,其相關產品採取銀行存款 Token 的路徑,而非簡單複製加密市場中的穩定幣模式。
因此,未來銀行數位貨幣產品可能形成多種類別,而「銀行發行的 Token 是否應稱為穩定幣」本身,也取決於其法律與資產結構。
## 從 USBDC 看銀行正在建設什麼?
如果只關注 USBDC 本身,很容易將其理解為「U.S. Bank 做了一個自己的 USDC」。但從基礎設施角度來看,USBDC 更重要的部分其實是背後的 Digital Asset Platform。
銀行需要解決的問題包括:如何發行 Token、如何銷毀與贖回、如何凍結資產、如何處理異常交易、如何連接核心銀行系統,以及如何將鏈上交易納入風險與合規流程。
這意味著,銀行真正需要建設的可能不是單一穩定幣,而是一套完整的銀行數位資產作業系統。
未來的銀行支付基礎設施可以理解為三個層次:
第一層:銀行核心系統。負責帳戶、客戶、資金、風險與合規。
第二層:數位資產平台。負責 Token 的發行、贖回、託管、權限與生命週期管理。
第三層:區塊鏈網路。負責數位資產之間的轉移、結算及智慧合約執行。
USBDC 的意義就在於,它開始驗證這三個層次能否連接起來。U.S. Bank 表示,未來正在評估的應用包括流動性管理、抵押品移動及跨境資金管理等機構場景。
## 銀行穩定幣會形成新的支付網路嗎?
目前來看,銀行正在探索的不只是單一 Token,而是多家金融機構之間的網路化結算。
2026 年 9 月,21 家金融機構宣布計畫成立公司,發行與美元掛鉤的穩定幣,其中包括 Goldman Sachs、Bank of America、Citi 和 Deutsche Bank 等機構。該計畫最初由 10 家銀行組成,後來擴大至 21 家,並計畫未來探索其他 G7 貨幣。
如果這類專案最終落地,銀行穩定幣可能朝兩個方向發展。
一種是單一銀行體系內的穩定幣。例如,銀行發行自己的 Token,主要服務內部資金調撥、機構客戶與跨境資金管理。
另一種則是銀行聯盟型網路。多家銀行共同建立穩定幣發行與結算體系,讓不同金融機構之間可以直接進行鏈上資金轉移。
後者更接近「新一代銀行支付網路」的概念。這不一定代表傳統支付系統會立即被取代,而可能意味著銀行支付基礎設施正逐步從單一帳本之間的連接,轉向多個銀行帳本與區塊鏈網路之間的即時連接。
## 銀行穩定幣面臨哪些問題?
銀行穩定幣的發展仍面臨幾項現實問題。
- 監管與法律結構。穩定幣、存款 Token、電子貨幣及其他鏈上支付工具,可能適用不同的監管框架。銀行必須明確 Token 背後的資產性質、持有人權利、贖回機制,以及破產情況下的法律關係。
- 互通性。如果每家銀行都發行自己的穩定幣,但不同 Token 之間無法順暢兌換,銀行穩定幣反而可能形成新的「數位孤島」。因此,未來真正重要的問題可能不是某一家銀行是否擁有穩定幣,而是不同銀行之間能否建立統一標準與結算機制。
- 流動性與網路效應。USDC 和 USDT 已擁有龐大的鏈上流動性與應用生態。銀行推出自己的穩定幣後,需要面對一個現實問題:為什麼使用者和機構要採用新的 Token?如果某個穩定幣只能在發行銀行自己的網路中使用,其實際價值可能受到限制。
- 公鏈與銀行控制之間的平衡。銀行希望利用公鏈的開放性與 24/7 結算能力,同時又必須保留凍結、贖回、合規審查等傳統金融控制機制。USBDC 在 Stellar 上測試的正是這種結合方式。
## 銀行發行穩定幣意味著什麼?
從 USBDC 到銀行聯盟穩定幣計畫,可以看出一項明顯變化:銀行討論區塊鏈的重點,正從「是否應該使用加密資產」,逐步轉向「如何利用區塊鏈重新設計資金移動」。
穩定幣在這個過程中扮演的角色,更接近一種鏈上貨幣介面。它將銀行體系中的美元價值轉換為可在區塊鏈上移動、程式化與結算的數位資產,同時保留銀行體系中的身分識別、風險管理、資產贖回與合規控制。
因此,銀行穩定幣真正值得關注的,不是某個 Token 的名稱,而是其背後的基礎設施變化。如果銀行能將穩定幣與核心銀行系統、企業資金管理、跨境支付、抵押品及資本市場連結起來,區塊鏈就可能逐步從銀行體系之外的金融科技,轉變為銀行支付系統的一部分。
USBDC 目前仍處於機構試點階段,但已展示出一條清晰的技術路徑:銀行負責資產與合規,數位資產平台負責生命週期管理,公鏈負責價值轉移與結算。隨著更多銀行和金融機構探索類似方案,未來的銀行支付體系可能變得更加鏈上化、即時化與可程式化。
## FAQ
### 什麼是 USBDC?
USBDC 是 U.S. Bank 推出的美元穩定幣。2026 年 9 月,U.S. Bank 透過 Stellar 完成一筆北美與歐洲實體之間的跨境支付試點,並測試鑄造、支付、贖回、凍結與追回等功能。
### USBDC 和 USDC 有什麼區別?
兩者是不同的數位資產。USDC 由 Circle 發行,已形成規模較大的開放式鏈上生態;USBDC 則由 U.S. Bank 推出,目前主要用於驗證銀行級數位資產與支付基礎設施。
### USBDC 可以購買嗎?
目前公開資訊顯示,USBDC 的最新進展仍是 U.S. Bank 實體之間的機構級跨境支付試點,並非面向一般使用者開放的公開穩定幣產品。
### 銀行為什麼要發行自己的穩定幣?
主要原因包括提升跨境支付效率、實現 24/7 資金轉移、改善流動性管理、支援鏈上抵押品移動,以及讓銀行能直接控制 Token 的發行、贖回與合規流程。
### 銀行穩定幣會取代 USDT 和 USDC 嗎?
目前沒有足夠證據支持這項結論。USDT 和 USDC 已擁有成熟的流動性及廣泛的鏈上應用,而銀行穩定幣更強調銀行支付、機構結算與資金管理。未來不同類型的穩定幣可能長期共存,並服務於不同場景。
作者: Learn Team
* 投資有風險,入市須謹慎。本文不作為 Gate Web3 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate Web3 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate Web3 有權追究其法律責任。
相關文章
新手
Sidra 有機會突破 $1,000 嗎?理性看待 Sidra Chain 在 2026–2027 年的價格預測。
Sidra Chain 將自身定位為符合伊斯蘭教法的區塊鏈,服務於希望參與不涉及利息(riba)、過度不確定性(gharar)或非清真資產之加密貨幣活動的使用者。也因此,圍繞挖礦、KYC、SidraStart 及未來 SDA 上架,該專案至今仍吸引了龐大的社群。然而,這套敘事本身並不足以形成公開市場上的價格。

新手
Token 是什麼?從代幣運作機制到 Web3 經濟核心的完整解析
Token(代幣)是區塊鏈世界中最重要的基礎元素之一,從穩定幣、治理代幣到 NFT 與 RWA 資產,都建立在 Token 機制之上。本文將深入解析 Token 的定義、種類、運作方式與應用場景,並探討其在 DeFi、Web3 與未來數位經濟中的關鍵角色。

新手
USDD 簡介:全面剖析去中心化穩定幣
USDD 是一款去中心化、超額抵押的穩定幣,旨在實現與美元 1:1 掛鉤,並提升穩定性與透明度。此幣專注於為加密貨幣生態系統提供安全性、去中心化及穩定性。USDD 能夠無縫整合至 DeFi 平台,作為可靠且透明的資產,賦予用戶更多自主權。
新手
價格上漲、費率看空:華爾街資金入場後,加密市場正在進入「分層牛市」嗎?
4 月中旬,加密市場出現「價格反彈與資金費率偏空並存」的現象。本文將結合高盛申請 Bitcoin Premium Income ETF、ETF 資金流變化、ETH 活躍度回升以及 Coinglass 費率數據,深入解析現貨與合約資金錯配背後的新結構,並提出可執行的三項指標觀察框架與風險應對策略。


新手
去中心化預測市場崛起:重塑資訊流動與事件預測的新模式
去中心化預測市場正逐步成為 Web3 生態中最具代表性的工具之一,基於區塊鏈技術,建立兼具透明度、安全性及全球參與性的預測環境。這類平台不僅是加密版博彩,更是一種運用市場機制推估機率的資訊工具,被視為能夠反映群體智慧的關鍵市場訊號。