


去中心化金融(DeFi)的核心之一,就是利用區塊鏈與智能合約重新設計傳統金融服務,而借貸正是其中最成熟的應用場景之一。Compound 便是早期推動 DeFi 借貸市場發展的重要協議之一。與傳統銀行需要依賴中心化機構審核、記錄與管理貸款不同,Compound 將資金管理、利率計算、抵押品管理與清算等流程寫入智能合約,讓使用者可以直接透過鏈上協議完成借貸。
不過,Compound 的架構並非停留在早期的資金池模式。從 Compound v1 到 v2,再到目前的 Compound III(Comet),協議逐步調整資產、風險與借貸機制。Compound III 更強調以單一 Base Asset 作為主要借貸資產,並將不同抵押品的風險進行隔離,藉此降低單一資產或市場出現問題時對整個協議造成的影響。截至 2026 年,Compound III 已部署於多個 EVM 相容網路,並提供不同 Base Asset 市場,顯示 Compound 正從早期的 DeFi 借貸協議進一步發展為模組化的鏈上貨幣市場基礎設施。
Compound 的去中心化借貸基礎架構
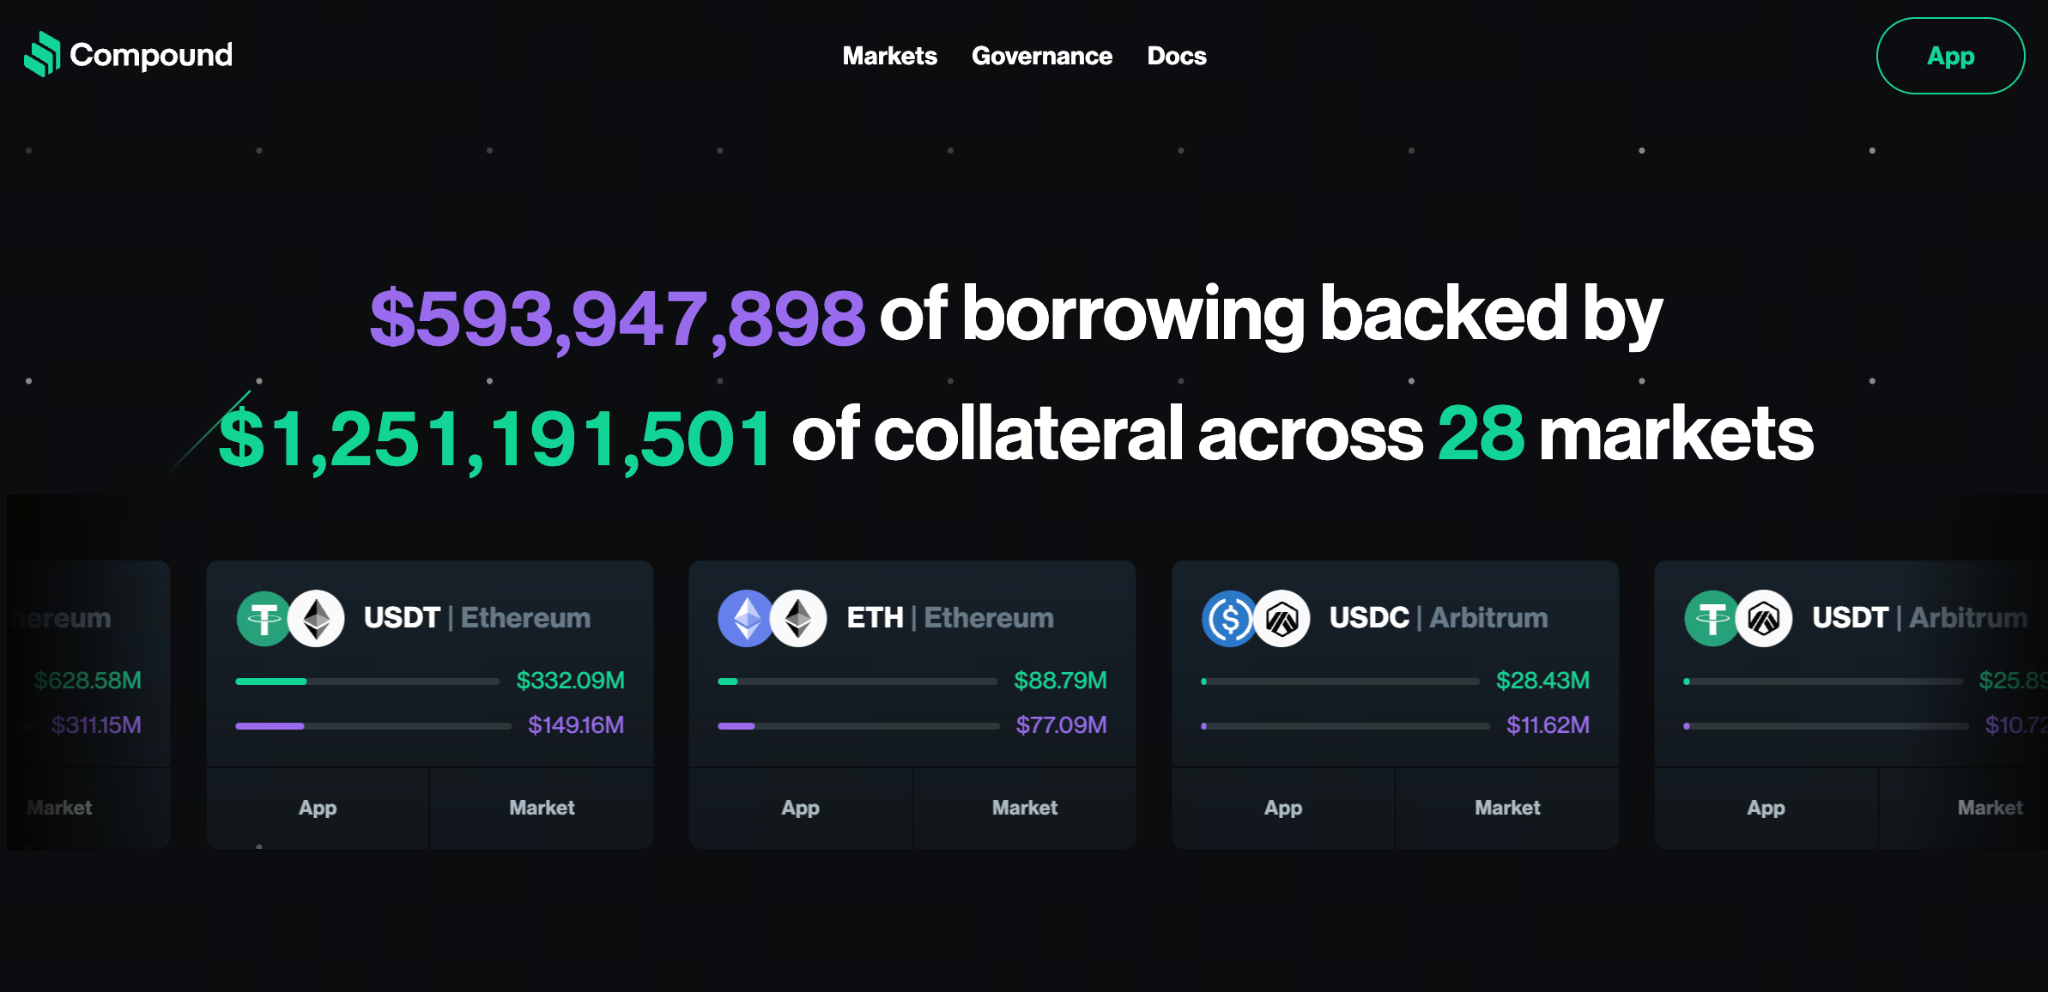 (來源:compound.finance)
Compound 是建立在區塊鏈上的去中心化貨幣市場協議,其核心理念是透過智能合約取代傳統金融機構在資金撮合、利率計算與貸款管理中的部分角色。使用者不需要向銀行提交信用資料,也不需要經過人工審核,而是直接透過錢包與協議智能合約互動。
從底層架構來看,Compound 並不是由單一公司直接保管所有使用者資金。資產會進入由智能合約控制的市場,借款、還款、供應、提款以及抵押品管理等操作按照鏈上程式碼執行。這種模式讓交易與資產狀態可以在區塊鏈上被驗證,也降低了對中心化中介機構的依賴。
Compound 的核心架構主要可以從三個方向理解。
-
去中心化控制: Compound 的協議參數與升級主要透過治理機制進行管理,COMP 持有者及其委託代表可以參與提案與投票,而不是由單一管理者決定所有市場規則。Compound III 的治理架構由 COMP 持有者與代表控制,並透過 Governor、Timelock 等機制執行經社群批准的協議變更。
-
區塊鏈支撐: 借貸與資產狀態記錄在鏈上,使用者可以透過區塊鏈瀏覽器及協議介面查看相關資料。智能合約則負責執行資產供應、借款、利息累積與清算等核心邏輯。
-
參數化風險管理: Compound 並不是簡單地讓使用者「存多少就借多少」,而是透過抵押因子、清算門檻、資產上限與價格預言機等機制限制借貸風險。Compound III 更進一步針對不同抵押資產設定獨立參數,例如 Borrow Collateral Factor、Liquidation Collateral Factor 與 Supply Cap。
這也是理解 Compound 的關鍵:它本質上並不是一個傳統意義上的銀行,而是一套由智能合約、資產市場、預言機、清算機制與 DAO 治理共同構成的鏈上金融基礎設施。
Compound 平台核心功能
Compound 的核心功能圍繞供應資產、抵押借款與利息市場展開,但不同版本的產品邏輯存在明顯差異。在早期 Compound v1 與 v2 中,使用者可以將支援的資產存入不同市場並獲得利息;需要流動性的使用者則可以提供抵押品後借出其他市場中的資產。
Compound v2 的每一種資產都對應一個 cToken,例如 cDAI、cUSDC 等。使用者存入資產後會取得相應的 cToken,而 cToken 的匯率會隨累積利息變化,因此使用者可以透過兌換率變化獲得利息收益,但到了 Compound III(Comet),產品架構出現重要變化。Compound 官方文件將 Compound III 定義為一個讓使用者提供加密資產作為抵押品、以借出 Base Asset 的 EVM 相容協議。最初的 Compound III 部署以 USDC 作為 Base Asset,之後則逐步擴展至其他 Base Asset 市場。
資產供應: 使用者可以將 Base Asset 存入 Compound III,以獲取基於市場利用率計算的供應利率。如果使用者供應的是抵押資產,則主要作用是提升借款能力,而不是像 Base Asset 一樣直接產生供應利息。
抵押借款: 使用者可以存入符合要求的抵押品,再借出該市場指定的 Base Asset。例如,在 USDC Base 市場中,USDC 是主要借貸資產,而 WBTC、WETH 等資產可以根據市場設定作為抵押品。不同資產具有不同的抵押因子,因此使用者可以借出的資金受到抵押品價值與風險參數限制。
動態利率: Compound III 的借貸利率與 Base Asset 的利用率相關。當市場中借款需求增加、利用率上升時,借款利率也會提高;部分利率模型設有「Kink」區間,當利用率超過特定水平後,利率會以更快速度上升,以鼓勵市場恢復流動性平衡。利息會根據區塊時間持續累積。
單一 Base Asset 設計: Compound III 與 Compound v2 最大的不同之一,就是每個 Comet 市場以一種 Base Asset 作為主要借貸資產。這種設計可以降低不同借貸資產之間的交叉風險,並讓市場的風險參數更加清晰。例如,某個市場可以專注於 USDC 借貸,而另一個市場則可以針對 USDT、WETH 或其他資產建立獨立的風險模型。
超額抵押與自動清算: Compound 的借貸並不是無抵押信用貸款。當抵押品價值不足以維持帳戶的安全狀態時,協議會限制進一步借款,並可能進入清算流程。Compound III 同樣利用抵押因子與清算相關參數管理借貸風險,確保借款規模與抵押品價值維持在協議可以接受的範圍內。
因此,如果用一句話理解 Compound III,可以將它看成「以特定 Base Asset 為核心、由多種加密資產提供抵押、並由智能合約自動管理利率與風險的鏈上貨幣市場」。
COMP 治理代幣的角色
COMP 是 Compound 生態系統的原生 ERC-20 治理代幣,其最重要的功能並不是作為借貸本身的必要資產,而是讓代幣持有者參與 Compound 協議治理。在 Compound 的治理架構中,COMP 持有者可以將投票權委託給自己或其他地址,並參與協議參數、資產市場、功能升級以及資金配置等治理決策。Compound III 的治理機制則結合 Governor、Timelock 與 Configurator 等組件,治理通過後才能對相關協議參數及市場設定進行修改。
治理與決策: COMP 持有者可以對協議提案進行投票,包括新增市場、調整抵押參數、修改利率模型、調整資產設定以及其他協議升級。這使 Compound 的核心規則不完全由單一開發團隊控制,而是透過鏈上治理逐步完成。
代幣供應: COMP 的總供應量設定為 1,000 萬枚。COMP 最初的設計也包含向協議使用者提供代幣激勵,透過治理設定的分配機制鼓勵使用者參與借貸市場。
不過,理解 COMP 時需要區分治理代幣與借貸收益,使用 Compound 不代表一定能獲得 COMP,實際獎勵分配與速率取決於治理及具體市場設定。Compound III 本身也具備獨立的 Protocol Rewards 機制,可以追蹤 Base Asset 供應者與借款人的獎勵累積,而具體獎勵代幣可以由協議配置。Compound 的治理歷史同時也說明了 DAO 面臨的現實挑戰。2024 年,Compound Proposal 289 因涉及約 499,000 枚 COMP 的資金配置而引發治理攻擊爭議,最終以相對接近的票數通過。這起事件讓市場更加關注「治理代幣集中」、「低投票參與率」以及「大型持幣者是否能影響 DAO 決策」等問題。因此,COMP 的價值不只是「投票權」本身,更反映了 DeFi 協議治理的一個核心問題:當協議管理權由代幣持有人掌握時,如何在開放參與、治理效率與防止治理攻擊之間取得平衡。
交易安全與資金保障
Compound 的安全性主要建立在智能合約、抵押品管理、價格預言機、清算機制與治理控制等多層架構上,但「去中心化」並不代表資產不存在風險。使用者仍需要理解智能合約、市場波動、清算與治理等不同風險。
公私鑰機制: 使用者透過自己的 Web3 錢包與 Compound 智能合約互動,交易需要由錢包持有者簽名確認。Compound 並不需要使用者將錢包私鑰交給平台,因此資產控制權仍主要掌握在使用者自身手中。
價格預言機: 借貸協議需要知道抵押品的即時市場價值,才能判斷帳戶是否符合借款條件。Compound III 為不同市場配置價格資料來源,並由鏈上價格資訊支援抵押品價值計算與相關風險管理。官方文件也提供了針對 Base Asset 與抵押資產價格的相關介面。
抵押與清算機制: Compound III 會根據不同抵押資產設定 Borrow Collateral Factor、Liquidation Collateral Factor 等參數。當帳戶的抵押品價值不足以支撐借款時,使用者可能面臨清算,因此市場價格快速下跌時,即使協議本身正常運作,借款人仍可能遭受資產損失。
Supply Cap 與風險隔離: Compound III 對抵押資產設定 Supply Cap,以限制特定資產進入協議的規模,降低單一資產風險過度累積。此外,不同 Base Asset 市場採取相對獨立的市場設計,使某一市場出現問題時,風險不必然直接擴散到所有市場。
治理與緊急控制: Compound III 的治理架構還包含 Timelock 與 Pause Guardian 等機制。官方文件顯示,Pause Guardian 可以在出現未預期漏洞時暫停部分協議功能,例如供應、轉移、提款、資產吸收與抵押品購買等操作,形成額外的風險控制層。
因此,在評估 Compound 時,不能簡單理解為「智能合約所以安全」。更準確的方式是從智能合約風險、預言機風險、清算風險、流動性風險與 DAO 治理風險等多個角度進行判斷。DeFi 的核心優勢在於降低中心化中介依賴,但同時也代表使用者需要承擔更多市場與協議層面的風險。
總結
Compound 是 DeFi 借貸發展歷史中具有代表性的協議之一。從早期 Compound v1,到功能更加完整的 Compound v2,再到目前以 Compound III(Comet)為核心的架構,Compound 的產品設計逐步從多資產借貸市場轉向更強調資產隔離、風險參數與資本效率的模式。其中,Compound v2 的 cToken 機制曾經成為 DeFi 借貸的重要設計之一,而 Compound III 則進一步以單一 Base Asset 市場為核心,讓使用者透過抵押不同加密資產借入指定的基礎資產,同時利用利用率驅動的利率模型、抵押因子、Supply Cap、價格預言機與清算機制控制市場風險。
另一方面,COMP 則將協議治理權交給代幣持有人與代表,使社群可以參與市場參數、資產支援與協議升級等重要決策。但 Compound 的治理歷史也顯示,DAO 並非天然安全,投票權集中與低參與率同樣可能成為協議風險來源。Compound 更值得關注的已不只是「能否透過 DeFi 借貸賺取利息」,而是其如何透過 Compound III 將借貸市場拆分成不同的 Base Asset 生態,並以更細緻的風險參數建立可擴展的鏈上金融基礎設施。對於理解 DeFi 借貸、超額抵押、DAO 治理以及鏈上金融市場設計而言,Compound 仍然是一個具有代表性的案例。
相關文章
Sidra 有機會突破 $1,000 嗎?理性看待 Sidra Chain 在 2026–2027 年的價格預測。

USDD 簡介:全面剖析去中心化穩定幣

Token 是什麼?從代幣運作機制到 Web3 經濟核心的完整解析
價格上漲、費率看空:華爾街資金入場後,加密市場正在進入「分層牛市」嗎?

去中心化預測市場崛起:重塑資訊流動與事件預測的新模式
