

Поиск токена/кошелька
Почему банки начинают выпускать стейблкоины? От USBDC к новому поколению банковской платёжной инфраструктуры
Банковские стейблкоины — это цифровые платежные инструменты в блокчейне, которые выпускают банки или финансовые учреждения под руководством банков. Обычно такие инструменты обеспечены фиатными валютами или высоколиквидными активами. В отличие от обычных криптоактивов, они создаются не столько для роста стоимости, сколько для перевода стоимости долларов США, евро и других валют с банковских счетов в цифровую форму. Такой формат позволяет переводить средства и проводить расчеты в блокчейн-сетях.
В сентябре 2026 года U.S. Bank завершил пилотный проект по трансграничным платежам в реальном времени с использованием USBDC. Это вновь подняло вопрос о том, зачем банкам нужны собственные стейблкоины. Транзакция прошла в публичном блокчейне Stellar и обеспечила перевод средств между подразделениями U.S. Bank в Северной Америке и Европе. Одновременно банк подключил к процессу свои финансовые системы, системы управления рисками, комплаенса и операционной деятельности.
USBDC не является продуктом для публичной торговли или розничных пользователей. Это демонстрационный платежный эксперимент банковского уровня на базе блокчейна. В сочетании с новостью о том, что 21 финансовое учреждение, включая Goldman Sachs, Bank of America, Citi и Deutsche Bank, планирует совместно создать компанию для выпуска стейблкоина, привязанного к доллару США, это показывает масштаб интереса банков. Они изучают не только выход на криптовалютный рынок, но и интеграцию стейблкоинов в платежные системы и системы управления казначейством нового поколения.
## Основные выводы
- Банковские стейблкоины создаются не просто как новый цифровой актив. Их основная задача заключается в изучении платежной, расчетной и казначейской инфраструктуры на базе блокчейна.
- В сентябре 2026 года U.S. Bank завершил пилотный проект по трансграничным платежам в реальном времени с использованием USBDC. Долларовая стоимость переводилась между подразделениями банка в Северной Америке и Европе через Stellar.
- Собственный стейблкоин позволяет банку связать выпуск, погашение, управление рисками, комплаенс и платежные процессы с уже существующей финансовой инфраструктурой.
- Стейблкоины могут обеспечить переводы в блокчейне 24/7 и упростить трансграничное перемещение средств, управление ликвидностью и проведение расчетов.
- Двадцать одно финансовое учреждение планирует создать компанию для выпуска стейблкоина, привязанного к доллару США. Это означает, что банки и традиционные финансовые учреждения переходят от исследования блокчейна к созданию ончейн-платежной инфраструктуры.
## Что такое банковские стейблкоины?
В традиционной банковской системе доллары США существуют в основном как остатки на счетах, депозиты и средства для межбанковских расчетов. Когда компания платит зарубежному партнеру, средства обычно проходят через банковские счета, платежные сети, банки-корреспонты и расчетные системы разных юрисдикций. Это не значит, что любой трансграничный платеж занимает несколько дней. Однако перевод средств между учреждениями, часовыми поясами и юрисдикциями по-прежнему требует решения таких задач, как предварительное фондирование, учет банковских часов и управление ликвидностью.
Банковские стейблкоины должны упростить часть этих процессов. Банк представляет соответствующую долларовую стоимость в виде токенов в блокчейне, переводит их через блокчейн-сеть и сохраняет ответственность за окончательное погашение токенов и управление казначейством.
Процесс можно представить следующим образом: доллары США на банковском счете → стейблкоин, выпущенный банком → перевод в блокчейне → получатель → погашение в долларах США в банковской системе.
В этой модели блокчейн выполняет функцию канала для перевода стоимости и проведения расчетов. Банк при этом продолжает отвечать за выпуск, погашение, комплаенс, контроль рисков и отношения с клиентами.
Поэтому значение банковских стейблкоинов не сводится к выпуску банком собственного токена. Главное заключается в том, что банки начинают переносить часть платежной инфраструктуры в программируемые блокчейн-сети.
## Почему стоит следить за USBDC?
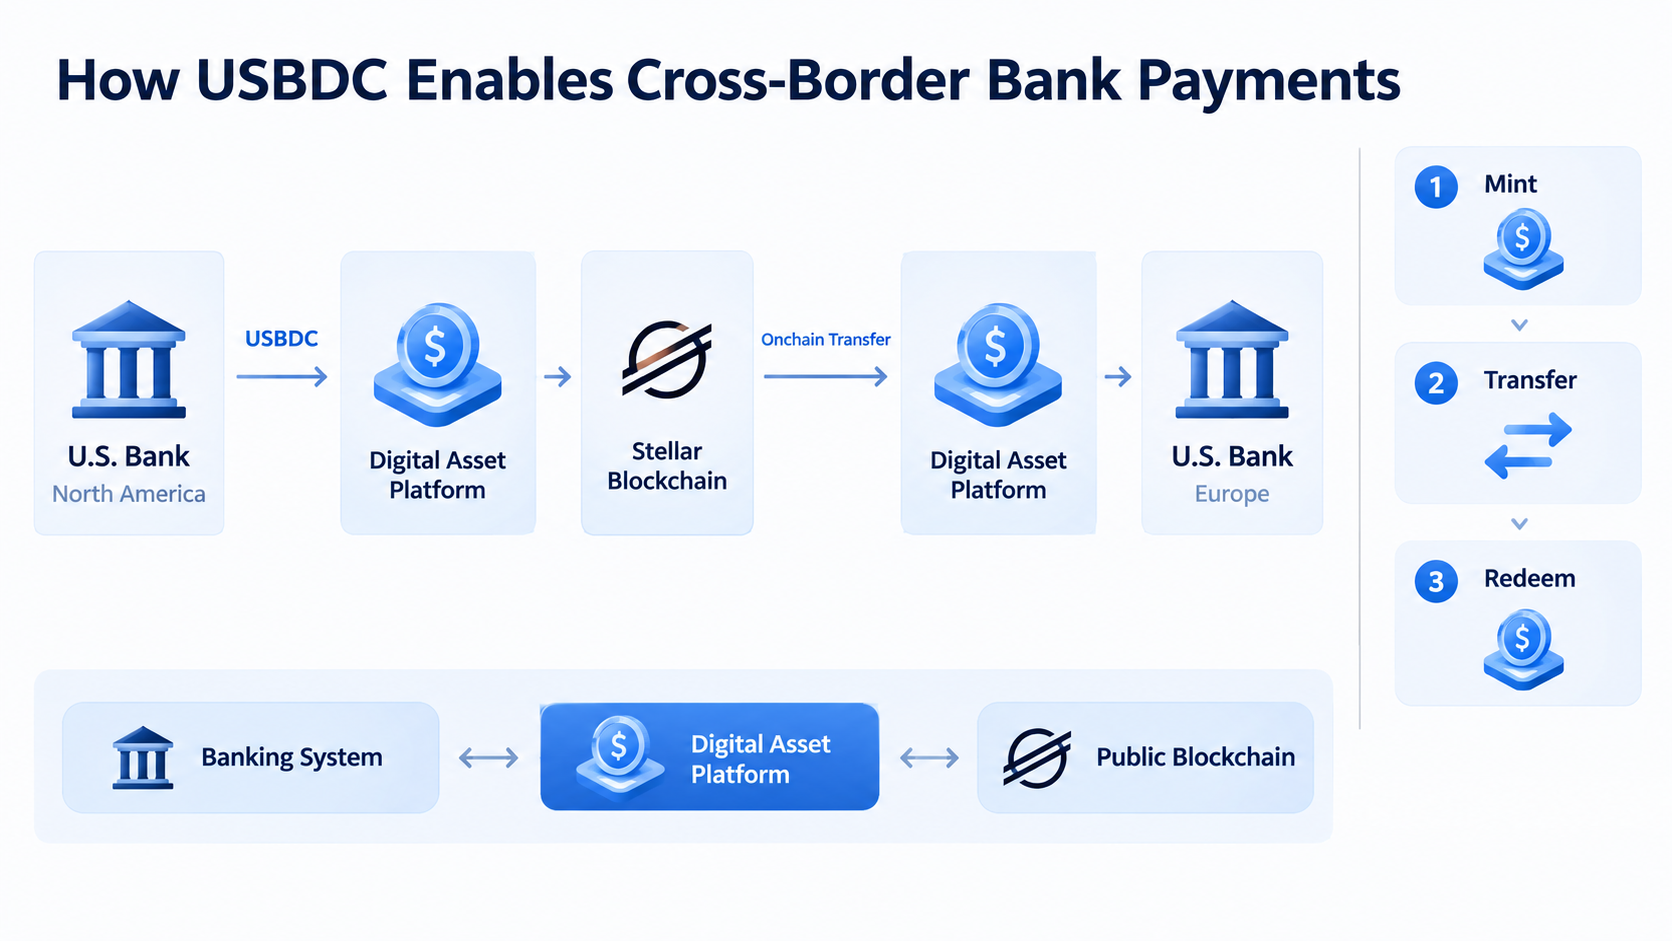
USBDC — стейблкоин U.S. Bank, привязанный к доллару США. В сентябре 2026 года U.S. Bank сообщил о завершении пилотного проекта по трансграничным платежам в реальном времени. В рамках проекта USBDC переводился через Stellar от подразделения банка в Северной Америке к подразделению в Европе. Пилот также охватывал ключевые функции жизненного цикла USBDC: создание, проведение платежей, погашение, заморозку и возврат средств.
USBDC работает не в полностью закрытом внутреннем реестре U.S. Bank. Он развернут в публичном блокчейне Stellar. Одновременно банк использует Digital Asset Platform, чтобы связать традиционные финансовые системы с блокчейн-сетью. Благодаря этому ончейн-активы могут взаимодействовать с существующими финансовыми системами банка, а также с системами управления рисками, комплаенса и операционной деятельности.
Так обычно действуют банки, выходящие в блокчейн-сектор. Они не переносят всю традиционную банковскую систему в блокчейн, а добавляют инфраструктурный слой цифровых активов между традиционной финансовой инфраструктурой и публичными блокчейнами.
При этом необходимо отличать пилотный проект от полноценного коммерческого продукта. Все раскрытые на данный момент транзакции USBDC относятся к трансграничному пилоту между подразделениями U.S. Bank. Банк не сообщал, что розничные пользователи могут напрямую покупать, хранить или торговать USBDC. Поэтому сейчас USBDC правильнее рассматривать как практическую проверку банковской платежной инфраструктуры, а не как стейблкоин, полностью доступный широкой публике.
## Почему банк не использует USDC напрямую?
Зрелые стейблкоины, такие как USDC, уже существуют. Тогда зачем банку выпускать собственный стейблкоин?
Одна из причин — контроль.
При использовании стейблкоина третьей стороны внешний эмитент контролирует выпуск и погашение, управление резервами, ончейн-разрешения и часть базовой инфраструктуры. Банк может использовать такой стейблкоин для платежей, но не может полностью определять жизненный цикл базовых активов.
Собственный стейблкоин позволяет банку перенести выпуск, погашение и комплаенс-контроль в собственные системы. Например, в пилоте USBDC проверялись создание, погашение, заморозка и возврат средств. Для регулируемых финансовых учреждений это особенно важно. Банки работают не с обычными токенами в блокчейне, а со стоимостью, связанной с реальными финансовыми счетами, активами клиентов и внутренними системами управления рисками.
Другая причина связана с управлением казначейством. Стейблкоин банка не обязательно должен быть активом для розничной торговли. Он может использоваться для внутренних институциональных переводов или расчетов между учреждениями и их клиентами. Например, транснациональной компании может потребоваться перевести долларовую ликвидность между регионами. Если стейблкоин в блокчейне напрямую соединит банковские подразделения в разных регионах, он потенциально сократит потребность в предварительном фондировании и ручных переводах средств.
Таким образом, собственный стейблкоин банка и USDC не обязательно конкурируют напрямую. Собственный стейблкоин ориентирован на платежные, расчетные и казначейские системы конкретного банка. USDC уже сформировал более открытую экосистему ончейн-ликвидности и приложений.
## Как стейблкоины могут изменить банковские платежи?
Традиционные трансграничные платежи объединяют несколько финансовых систем. Стейблкоины переводят часть процесса передачи стоимости в формат ончейн-транзакций.
Первое заметное изменение связано со скоростью. Блокчейн-сети обычно работают 24/7. При этом отдельные расчетные операции и переводы средств в традиционной банковской системе зависят от банковских часов, праздников и режима работы финансовой инфраструктуры в разных регионах. Представляя USBDC, U.S. Bank назвал возможность проведения транзакций 24/7 одним из ключевых направлений изучения.
Второе изменение касается ликвидности. Компаниям и финансовым учреждениям обычно приходится заранее размещать средства в разных регионах, чтобы платежи проходили без задержек. Более быстрые ончейн-расчеты теоретически могут уменьшить потребность в предварительном фондировании и сделать перевод средств между счетами и регионами более гибким.
Третье изменение — программируемость. Стейблкоины являются цифровыми активами в блокчейне и могут взаимодействовать со смарт-контрактами. Например, учреждения смогут задать правила для автоматического запуска платежей, пополнения обеспечения, условных расчетов или консолидации средств. Платежи перестанут быть только переводом денег и смогут стать автоматизированной частью корпоративного управления казначейством.
Поэтому банковские стейблкоины правильнее понимать как платежную инфраструктуру, а не как криптовалюту.
## Чем банковские стейблкоины отличаются от традиционных стейблкоинов?
| Критерий сравнения | Стейблкоины, выпущенные банками | Стейблкоины криптовалютного рынка |
| --- | --- | --- |
| Основные эмитенты | Банки или банковские альянсы | Профессиональные эмитенты стейблкоинов |
| Основные варианты использования | Платежи, расчеты и управление казначейством | Торговля, DeFi, платежи и другие операции |
| Основные пользователи | Банки, компании и институциональные клиенты | Пользователи криптовалют, компании и учреждения |
| Выпуск и погашение | Обычно напрямую связаны с банковской системой | Управляются эмитентом стейблкоина |
| Система комплаенса | Опирается на банковскую систему регулирования | Зависит от эмитента и его юрисдикции |
| Роль блокчейна | Платежная и расчетная инфраструктура | Инфраструктура для выпуска и циркуляции активов |
| Основные преимущества | Контроль банка, комплаенс и управление казначейством | Ликвидность, открытость и экосистемные сети |
Такое разделение не является абсолютным. Правовая структура банковских стейблкоинов может различаться. Одни продукты ближе к депозитным токенам, другие используют модель стейблкоина. Показательный пример — JPM Coin от J.P. Morgan. Связанные с ним продукты построены по модели банковского депозитного токена, а не просто повторяют модель стейблкоина, распространенную на криптовалютных рынках.
Поэтому банковские цифровые валютные продукты могут развиваться в нескольких категориях. Само решение о том, считать ли выпущенный банком токен стейблкоином, будет зависеть от его правовой структуры и структуры базовых активов.
## Что банки создают на примере USBDC?
Если рассматривать только USBDC, его легко принять за собственную версию USDC от U.S. Bank. Однако с инфраструктурной точки зрения важнее Digital Asset Platform, которая обеспечивает его работу.
Банкам необходимо решить сразу несколько задач: выпускать токены, сжигать и погашать их, замораживать активы, обрабатывать аномальные транзакции, подключаться к основным банковским системам и включать ончейн-транзакции в процессы управления рисками и комплаенса.
В итоге банкам может понадобиться не просто стейблкоин, а полноценная операционная система цифровых активов для банковской деятельности.
Будущую банковскую платежную инфраструктуру можно представить в виде трех уровней:
Уровень 1: основные банковские системы. Они отвечают за счета, клиентов, средства, риски и комплаенс.
Уровень 2: платформы цифровых активов. Они отвечают за выпуск токенов, погашение, хранение, разрешения и управление жизненным циклом.
Уровень 3: блокчейн-сети. Они отвечают за перевод и расчеты по цифровым активам, а также за выполнение смарт-контрактов.
USBDC важен тем, что впервые подтвердил возможность совместной работы этих трех уровней. U.S. Bank сообщил, что среди изучаемых институциональных вариантов использования находятся управление ликвидностью, перемещение обеспечения и трансграничное управление казначейством.
## Создадут ли банковские стейблкоины новую платежную сеть?
Сегодня банки изучают не только отдельные токены. Они также рассматривают сетевые расчеты между несколькими финансовыми учреждениями.
В сентябре 2026 года 21 финансовое учреждение объявило о планах создать компанию для выпуска стейблкоина, привязанного к доллару США. Среди участников — Goldman Sachs, Bank of America, Citi и Deutsche Bank. Сначала в проекте участвовали 10 банков, затем их число выросло до 21. В дальнейшем участники могут изучить возможность работы с другими валютами стран G7.
Если проект будет реализован, банковские стейблкоины могут пойти по двум направлениям.
Первое направление — стейблкоин внутри одной банковской системы. Банк может выпускать собственный токен прежде всего для внутренних переводов средств, обслуживания институциональных клиентов и трансграничного управления казначейством.
Второе направление — сеть банковского альянса. Несколько банков могут совместно создать систему выпуска стейблкоинов и проведения расчетов. Это позволит финансовым учреждениям напрямую переводить средства в блокчейне.
Второе направление ближе к концепции банковской платежной сети нового поколения. Оно не означает немедленную замену традиционных платежных систем. Скорее, банковская платежная инфраструктура будет постепенно переходить от соединения отдельных реестров к взаимодействию нескольких банковских реестров и блокчейн-сетей в реальном времени.
## С какими проблемами сталкиваются банковские стейблкоины?
Развитие банковских стейблкоинов по-прежнему связано с рядом практических проблем.
- Регуляторные и правовые структуры. Для стейблкоинов, депозитных токенов, электронных денег и других ончейн-платежных инструментов могут действовать разные регуляторные режимы. Банкам необходимо четко определить природу базовых активов, права держателей, механизмы погашения и правовые отношения, которые будут действовать в случае неплатежеспособности.
- Совместимость. Если каждый банк выпустит собственный стейблкоин, но разные токены нельзя будет свободно обменивать, банковские стейблкоины могут создать новые цифровые изолированные системы. Поэтому в будущем важнее будет понять не то, есть ли у конкретного банка стейблкоин, а то, смогут ли банки договориться об общих стандартах и механизмах расчетов.
- Ликвидность и сетевые эффекты. USDC и USDT уже обладают значительной ончейн-ликвидностью и широкой экосистемой приложений. После запуска собственных стейблкоинов банки столкнутся с практическим вопросом: зачем пользователям и учреждениям переходить на новый токен? Если стейблкоин работает только внутри сети банка-эмитента, его практическая ценность может быть ограниченной.
- Баланс между публичными блокчейнами и контролем банка. Банки хотят использовать открытость публичных блокчейнов и расчеты 24/7, но при этом сохранить традиционные финансовые механизмы контроля: заморозку, погашение и проверки комплаенса. Тестирование USBDC в Stellar показывает, как банки изучают этот баланс.
## Что означает выпуск стейблкоинов банками?
От USBDC до инициативы банковского альянса по выпуску стейблкоина заметен четкий сдвиг. Банки переходят от обсуждения того, стоит ли использовать криптоактивы, к изучению того, как блокчейн может изменить движение средств.
В этой модели стейблкоины становятся ончейн-денежным интерфейсом. Они превращают стоимость долларов США внутри банковской системы в цифровые активы, которые можно перемещать, программировать и использовать для расчетов в блокчейне. При этом сохраняются проверка личности, управление рисками, погашение активов и комплаенс-контроль, характерные для банковской системы.
Поэтому ключевое значение банковских стейблкоинов связано не с названием конкретного токена, а с изменениями инфраструктуры. Если банки смогут интегрировать стейблкоины с основными банковскими системами, корпоративным управлением казначейством, трансграничными платежами, обеспечением и рынками капитала, блокчейн постепенно станет частью банковской платежной системы, а не просто финансовой технологией за ее пределами.
USBDC все еще находится на стадии институционального пилота, но уже показал понятную техническую модель: банки отвечают за активы и комплаенс, платформы цифровых активов управляют жизненным циклом, а публичные блокчейны обеспечивают передачу стоимости и расчеты. По мере появления аналогичных решений у других банков и финансовых учреждений платежные системы могут становиться все более ончейн-ориентированными, работать в реальном времени и поддерживать программируемые операции.
## Часто задаваемые вопросы
### Что такое USBDC?
USBDC — стейблкоин U.S. Bank, привязанный к доллару США. В сентябре 2026 года U.S. Bank завершил пилотный проект по трансграничным платежам между подразделениями в Северной Америке и Европе через Stellar. В рамках проекта тестировались создание, платежи, погашение, заморозка и возврат средств.
### В чем разница между USBDC и USDC?
Это разные цифровые активы. USDC выпускается компанией Circle и обладает развитой открытой ончейн-экосистемой. U.S. Bank запустил USBDC прежде всего для проверки цифровой и платежной инфраструктуры банковского уровня.
### Можно ли купить USBDC?
Согласно общедоступной информации, последним событием, связанным с USBDC, остается институциональный пилотный проект по трансграничным платежам между подразделениями U.S. Bank. USBDC не является публичным стейблкоином, доступным розничным пользователям.
### Зачем банки выпускают собственные стейблкоины?
Основные причины включают повышение эффективности трансграничных платежей, проведение переводов средств 24/7, улучшение управления ликвидностью, поддержку ончейн-перемещения обеспечения и прямой контроль банка над выпуском токенов, их погашением и процедурами комплаенса.
### Заменят ли банковские стейблкоины USDT и USDC?
Сейчас недостаточно данных, чтобы сделать такой вывод. USDT и USDC уже обладают зрелой ликвидностью и широко применяются в блокчейн-экосистеме. Банковские стейблкоины в большей степени ориентированы на банковские платежи, институциональные расчеты и управление казначейством. В долгосрочной перспективе разные типы стейблкоинов могут сосуществовать и использоваться для разных задач.
Автор: Learn Team
* Информация не предназначена и не является финансовым советом или любой другой рекомендацией любого рода, предложенной или одобренной Gate Web3.
* Эта статья не может быть опубликована, передана или скопирована без ссылки на Gate Web3. Нарушение является нарушением Закона об авторском праве и может повлечь за собой судебное разбирательство.
Похожие статьи
Новичок
Что такое USDC? Разбор одного из наиболее значимых стейблкоинов.
USDC это стейблкоин с привязкой к доллару США 1:1, запущенный совместно Circle и Coinbase под управлением консорциума Centre.

Новичок
Сможет ли Sidra достичь отметки в 1000 $? Реалистичный анализ прогнозов цены Sidra Chain на 2026–2027 годы
Sidra Chain позиционирует себя как блокчейн, соответствующий нормам шариата. Проект предназначен для пользователей, которые хотят заниматься криптоактивностью без процентов (риба), чрезмерной неопределенности (гарар) и активов, не соответствующих нормам халяль. Именно поэтому вокруг майнинга, KYC, SidraStart и будущего листинга SDA по-прежнему существует крупное сообщество. Однако сама по себе эта концепция не формирует публичную рыночную цену.
Новичок
Цены продолжают расти, а ставки комиссии снижаются. Капитал Уолл-стрит приходит на крипто торговую площадку — начинается ли на рынке «многоуровневый бычий рынок»?
В середине апреля на крипто рынке возникла необычная ситуация: восстановление цен совпало с отрицательной ставкой финансирования. В статье анализируется новая структура дисбаланса капитала между спотом и фьючерсами — на примере заявки Goldman Sachs на Bitcoin Premium Income ETF, изменений потоков капитала в ETF, роста активности ETH и данных Coinglass по ставкам комиссии. Также представлен практический фреймворк наблюдения на основе трех индикаторов и соответствующие методы управления рисками.
Новичок
Фрагментация NFT: инновационный способ снижения барьеров и увеличения Ликвидности
Дробные NFT разбивают уникальные, неделимые NFT на отдельные торгуемые доли. Это дает большему числу инвесторов возможность участвовать в сделках с высокоценными цифровыми активами и существенно повышает ликвидность на торговой площадке NFT.
Новичок
Что такое USDD? Подробное руководство по децентрализованному стейблкоину
USDD — децентрализованный стейблкоин с чрезмерным обеспечением, предназначенный для привязки 1:1 к доллару США и обеспечивающий повышенную стабильность и прозрачность. Его задача — поддерживать безопасность, децентрализацию и стабильность в криптоэкосистеме. USDD доступен для интеграции с DeFi-платформами, предоставляя надежный и прозрачный актив, который расширяет возможности пользователей.
Новичок
Что представляет собой кошелек BEP20: подробный разбор применения и ключевых возможностей
Кошелек BEP20 — это ваш универсальный инструмент для работы с BNB Chain. Вы сможете совершать однокликовые переводы токенов BEP20, мгновенно подключаться к DeFi, GameFi и NFT DApp, а также пользоваться ончейн-функционалом с низкими комиссиями за Газ и мгновенным подтверждением.