

Поиск токена/кошелька
Что такое машинно-ориентированная торговля? Почему ИИ-агентам необходима инфраструктура крипто-платежей?
Традиционные автоматизированные системы были рассчитаны на реализацию заранее определённых и фиксированных процедур. Например, платформа электронной торговли могла автоматически заказывать пополнение запасов, когда их становится мало, а облачный сервис — автоматически начислять плату по факту использования. Однако даже в таких системах человеку приходилось вручную настраивать торговые правила, выбирать поставщиков и определять способы оплаты. ИИ-агенты отличаются тем, что способны сами понимать нечеткие задачи, активно искать сервисы, сравнивать их цену и качество, а также выполнять многосложные операции в пределах заданных полномочий.
В последние годы ИИ-продукты вышли за пределы чат-ботов и генерации текстов: они используются в программировании, клиентском сервисе, офисной автоматизации, анализе данных и автоматических закупках. Это развитие подчеркнуло важность операций, изначально рассчитанных на взаимодействие между программами. В ближайшей перспективе ИИ-агент сможет определять, сколько хэшрейта необходимо пользователю, запрашивать расценки у разных поставщиков, приобретать ресурсы API, оплачивать их стейблкоинами и передавать результаты другому агенту. При этом человеку будет не нужно утверждать каждую отдельную транзакцию.
Встаёт принципиальный вопрос: если ИИ-агенты действительно будут участвовать в экономике, какими счетами они будут пользоваться, как совершать платежи и кто понесёт ответственность в случае проблем? Полагаться только на существующие банковские карты и счета компаний нельзя. Машинно-ориентированные операции требуют инфраструктуры, специально рассчитанной на автономные действия со стороны алгоритмов.
## Основные тезисы
- Машинно-ориентированные операции — это транзакции, в которых ИИ-агенты сами находят возможности, принимают решения, рассчитываются и завершают сделки.
- Для перехода ИИ-агентов от инструмента общения к инструменту исполнения требуются независимые счета, программируемые разрешения и надежные расчетные активы.
- Стандартные платёжные системы ориентированы на людей и неспособны эффективно поддерживать кроссбордерные, мелкие, частые либо предварительно авторизованные операции.
- Криптовалютная платёжная инфраструктура в таких задачах строится на кошельках, стейблкоинах, смарт-контрактах, системах идентификации и репутации.
- Стейблкоины подходят для ценообразования и международных расчётов, но подвержены рискам резервов, заморозки, сетям и уязвимостям контрактов.
- В ИИ-кошельках важно не передавать моделям прямой контроль над приватным ключом, а реализовывать ограниченные и поддающиеся отзыву полномочия.
- Для масштабируемого машинного рынка нужны надежные системы верификации, подтверждения исполнения, распределения рисков и урегулирования конфликтов.
## Что такое машинно-ориентированные операции?
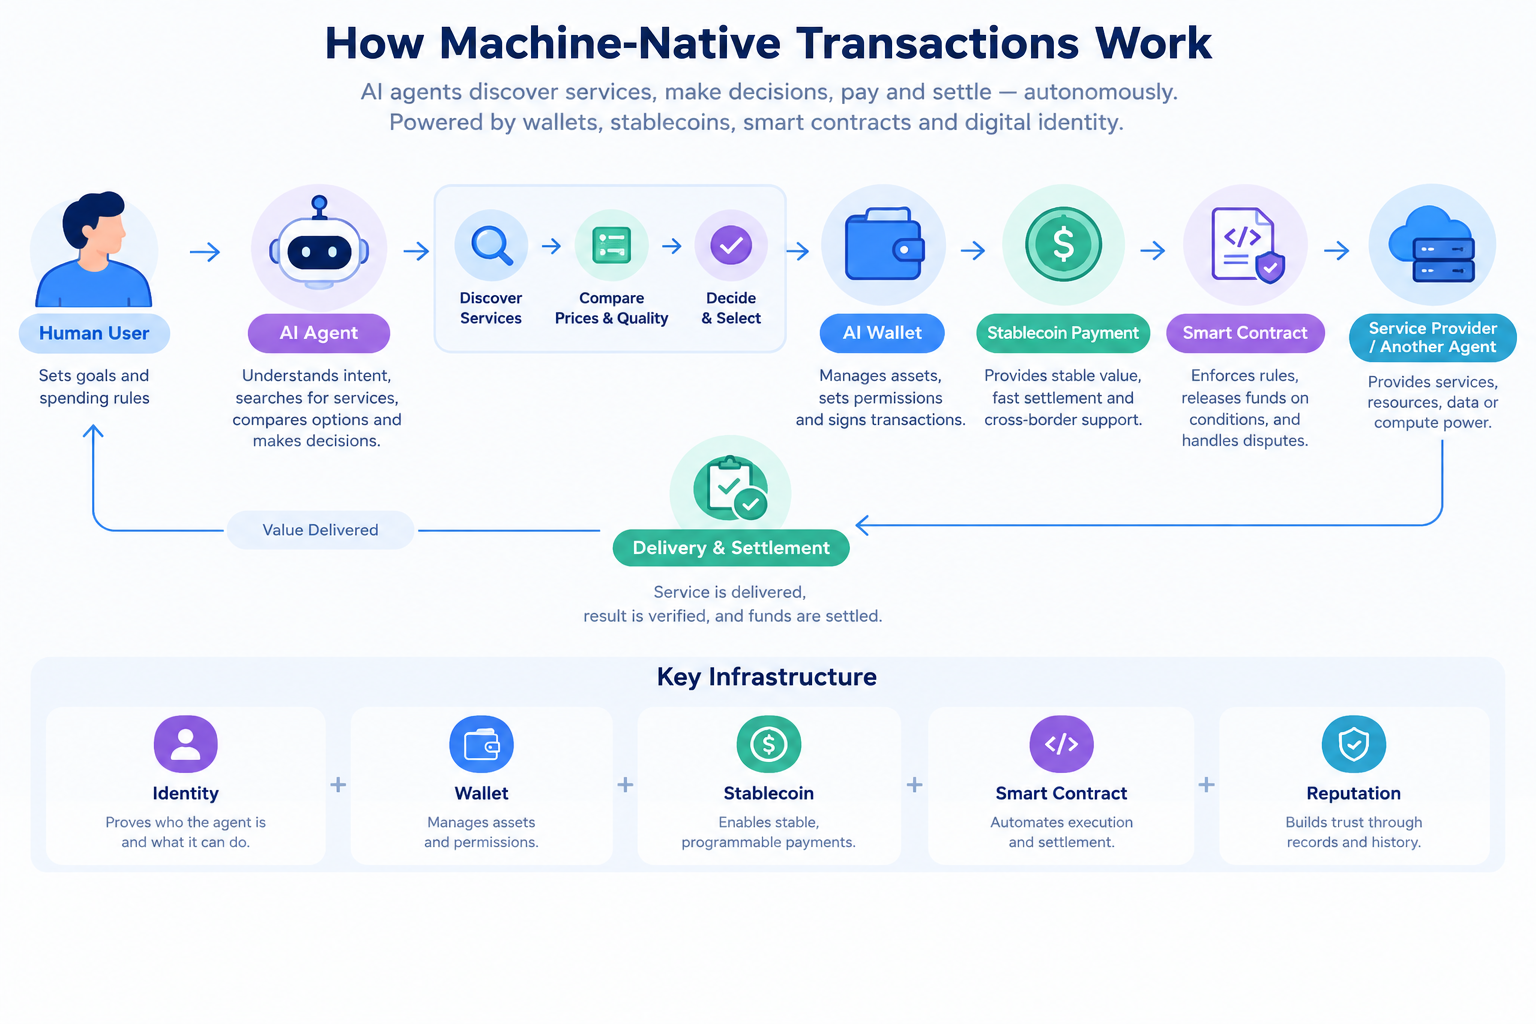
Машинно-ориентированные операции — это не просто автоматизация действий человека. Здесь уже на этапе проектирования систем предполагается участие программных агентов в качестве ключевых игроков. В обычном сценарии пользователь вручную выбирает продукт, проходит авторизацию, указывает платёжные данные и ожидет исполнения заказа. В машинно-ориентированном сценарии множество агентов могут решать задачи совместно:
Один агент обрабатывает требования, другой ищет поставщиков, третий анализирует цены, качество и надёжность, четвёртый производит платёж, а ещё один контролирует доставку.
Главное отличие в том, чтобы не делегировать программам кликать за пользователя, а предоставить искусственный, но ограниченный экономический суверенитет. Машина должна идентифицировать себя, знать свои лимиты расходов, ассортимент доступных покупок, допустимые выплаты, а также обеспечивать отслеживаемость событий для расследования спорных случаев.
Машинно-ориентированные транзакции применимы к цифровому контенту, облачным вычислениям, базам данных, API, программным и логистическим сервисам, управлению рекламным трафиком. Практически все эти продукты программно идентифицируются и поставляются, поэтому идеально подходят для автоматической покупки ИИ-агентами.
## Почему ИИ-агенту нужны самостоятельные платёжные функции?
Современные ИИ-чат-боты способны давать ответы и создавать тексты, но не уполномочены совершать финансовые операции за пользователя. Чтобы из ассистента стать полноценным исполнителем, агент должен уметь три вещи.
1. Управлять счетом — принимать средства, платить и четко разграничивать полномочия. Например, обслуживающий агент может списывать с баланса компании до 1 000 $ в месяц на работу с API, но не должен иметь возможности вывести все средства компании.
2. Работать с ограничениями. Пользователь не должен передавать неограниченный контроль над приватным ключом: в случае компрометации либо ошибки потери будут необратимы. Безопаснее установить лимиты по суммам, контрагентам, времени и видам активов, чтобы агент не выходил за допустимые рамки.
3. Обеспечивать возможность расчётов — совершать множественные небольшие оплаты поставщикам по всему миру и оплачивать ресурсы каждую минуту. Для этого система должна работать 24/7, поддерживать низкие комиссии, мгновенную проверку и API-доступ.
Лишённый платёжных функций агент всегда зависит от вмешательства человека: для каждой оплаты придётся вручную заходить в систему и давать разрешение, что сводит на нет эффект автоматизации и мешает координации между машинами.
## Почему стандартные платёжные системы неудобны для машинных операций?
Банковские карты, переводы и электронные кошельки частично подходят для автоматических процедур, однако их практика и контроль рисков рассчитаны на работу с людьми и организациями.
- Завести счёт требует подтверждения личности и ресурсов. Банки требуют поручительства реального лица или бизнеса, а программный агент может существовать считаные минуты. Ведение отдельных банковских счетов на каждого агента затратно.
- Стандартные расчёты ограничены рабочим временем, наличием кроссбордерного доступа и клирингами. Агенту нужен мировой доступ и круглосуточный сервис, тогда как платёжные сети, валюты и регуляторные барьеры различаются по странам.
- Машины могут инициировать десятки микроплатежей в секунду. Если на каждый требуется проверка карты, ручная верификация и полный цикл расчёта — стоимость и задержка перекроют любой эффект транзакции.
- Гибкость стандартных цепочек авторизации низкая. Пользователь может дать платформе свой счёт, но не установить подробное правило типа: «платить только проверенным поставщикам хэшрейта», «не более 5 $ за раз», «не превышать 100 $ в сутки». Для машинной среды нужны гораздо более тонкие, программируемые условия.
Окончательная роль банков полностью не исчезнет. Скорее, они станут точкой входа/выхода фиата, обеспечат компании регуляторные и расчётные сервисы, тогда как блокчейны и стейблкоины будут отвечать за быструю оплату и прямые расчёты между программами.
## Из чего состоит криптовалютная платёжная экосистема?
В экосистему криптовалютных платежей для ИИ-агентов входят кошельки, стейблкоины, смарт-контракты, системы идентификации и учёт операций.
Кошелёк — это инструмент для управления активами и подписания операций. Это может быть не только привычный мобильный кошелёк, но и программируемый аккаунт на базе HSM, кастодиального сервиса либо смарт-контракта.
Стейблкоины — основной актив для расчетов между машинами: по сравнению с волатильными криптоактивами долларовые стейблкоины обеспечивают предсказуемое ценообразование, баланс бюджета и расчёты с поставщиками. Агент может выбирать, сколько API, данных или облака ему требуется в пересчёте на долларовую стоимость, не рискуя на курсовых колебаниях.
Смарт-контракты позволяют программно описать условия платежа: например, высвобождать средства только при получении валидного результата, возвращать остатки при сбоях, блокировать транзакцию вне лимита.
Системы идентификации отвечают за то, чтобы знать, «кто этот агент» — не обязательно физическое лицо, а платформенный credential, подтверждающий принадлежность пользователя, компании или провайдера.
Ончейн-учёт даёт прослеживаемость: время, сумму, адрес получателя, разрешения на операцию можно проверить и поднимать в случае аудита или конфликта. Но блокчейн фиксирует только сам факт транзакции, а не правильность решения о покупке.
## Роль стейблкоинов в машинных операциях
Стейблкоины ценны не только как цифровые доллары, но и тем, что они изначально оптимизированы для программного обращения.
Для ИИ-агентов есть три преимущества:
Во-первых, это предсказуемая расчетная единица — большинство сервисов оцениваются в долларах. Стейблкоины устраняют ценовые колебания и дают простой контроль бюджета.
Во-вторых, они фактически кроссбордерны: одна и та же блокчейн-сеть позволяет работать без интеграций с разными платёжными системами.
В-третьих, они полностью программируемы: смарт-контракты могут осуществлять выплаты по расписанию, за результаты или объём использования, ввести ограничения по лимитам и разрешённым получателям.
Но стейблкоины не свободны от рисков: на них влияет структура резервов, политика обмена, возможность заморозки и статус регулирования. Машинные платежи уязвимы к сетевым задержкам, ошибкам в смарт-контрактах, неправильным адресам и форсированным блокировкам.
Стейблкоины универсальны для расчетов между машинами, но не заменяют целостную платёжную систему — для этого нужна полноценная инфраструктура идентификации, разрешений и арбитража.
## Как ИИ-кошелек реализует операции агентом?
ИИ-кошелек служит мостом между моделью и блокчейн-учетной записью. Его задача — не прямая выдача приватных ключей модели, а преобразование пользовательских инструкций в ограниченные заявки.
Например, пользователь говорит: «Купи самый дешевый GPU-хэшрейт за 24 часа, не более чем за 50 $, только у проверенных поставщиков». Кошелёк разбивает задание на этапы: выбор поставщика, проверка цен, оценка рисков, подтверждение лимитов, подписание.
Полноценный ИИ-кошелек содержит четыре ключевых компонента:
- Парсер задач — чтобы анализировать пользовательское намерение;
- Модуль политики — чтобы переводить его в ограничения по суммам, адресам, времени, активам;
- Контроль рисков — проверка контракта, получателя, волатильности, аномалий;
- Модуль исполнения — запуск операции после проверки всех условий.
Безопасность обеспечивается лимитированными счетами, временными ключами, белыми списками адресов, задержками в исполнении и многосоставным одобрением. Для рисковых операций — обязательное подтверждение человеком.
В итоге, критически важно для ИИ-кошелька не скорость реакции, а точное выполнение задач пользователя при высоком уровне безопасности.
## Как программные агенты доказывают надёжность и кредитоспособность?
Один лишь адрес кошелька не гарантирует надёжность: он может быть новым, забытым или повторно использованным.
Программная идентичность должна фиксировать:
- Уникальный номер агента;
- Принадлежность пользователя или организации;
- Версию ПО и рамки разрешений;
- Подтвержденные записи об услугах;
- Историю исполнения и платежей;
- Отказ или блокировки в прошлом.
Кредитный скоринг машин нельзя скопировать с персональных моделей. Агент может быть отличным для закупки данных, но не годиться для операций с крупными суммами. Оценка кредитоспособности должна учитывать задание, сумму и сервис-домен.
Только смарт-контракты с ончейн-записями не достигают надёжности — для подтверждения факта оказания услуги нужны oracles, проверки сторонних платформ или нулевые доказательства.
Машинная экономика требует не только сети платежей, но и систем идентификации, репутации, арбитражей.
## Применение: где машинные операции работают эффективнее всего?
Облачные вычисления и ИИ-инференция — очевидные кейсы. Агент покупает GPU/модель/хранилище по фактическому объёму задачи, а неиспользованное возвращает автоматически.
Цифровые рынки данных. Специализированный агент закупает погодные или рыночные данные, отчеты отрасли, платит по количеству запросов.
Программные услуги: перевод, поиск, risk control, проверка идентичности, модерация — оплата по API-использованию разными агентами.
Рекламная индустрия: агент закупает трафик, проверяет показы, рассчитывается по кликам/конверсиям или иным событиям.
В ВЭД и логистике агенты совместно ведут торг, перевозку, приёмку и взаиморасчёты, распределяя роли.
Такие кейсы объединяет то, что услуги идентифицируются и поставляются программно, сделки часты, присутствуют кроссплатформенность/кроссбордерность и высокая стоимость ручной обработки.
## Современные риски для безопасности и соответствия
Наибольшая угроза — это то, что самостоятельность ИИ может привести к катастрофическим ошибкам в условиях уязвимости.
Модель может неверно трактовать команду, выбрать мошенника, подписаться на атаку (prompt injection) или совершить вредоносную оплату. В отличие от чата, плательщик теряет средства без возврата.
Защита приватных ключей и разрешений принципиальна: постоянный ключ — это риск тотального доступа при взломе. Лучше использовать временные разрешения, лимиты и многоступенчатые подписи.
Слабые места смарт-контрактов могут приводить к масштабным убыткам даже при безошибочных действиях агента — reentrancy-уязвимости, атаки на oracle или нарушение настроек разрешений.
Юридическая сторона ещё сложнее: ответственным может считаться пользователь, разработчик ИИ, сервис кошелька или платформа — в разных юрисдикциях решения могут отличаться.
Машинные транзакции уязвимы к механизмам отмыва, обходу санкций, отмывочной торговле, манипуляциям рынком. Открытые сети оплаты должны быть прозрачными (для регулятора) и сохранять приватность пользователей.
## Когда машинам удастся масштабировать экономику?
Машинно-ориентированные платежи не вырастут мгновенно после запуска кошелька или поддержки стейблкоинов — необходимы четыре предпосылки.
- Надежность работы ИИ-агентов: они должны точно исполнять задания, а не просто выдавать правдоподобные ответы.
- Управляемость платёжных разрешений: пользователь должен иметь полный контроль над лимитами, активами, поставщиками, частотой и правом отзывать доступ.
- Кроссплатформенные механизмы идентификации и репутации: иначе каждую операцию придётся отдельно подтверждать на каждом сервисе.
- Прозрачные правила ответственности и разрешения конфликтов: только блокчейн-переводов недостаточно для крупных операций — нужны custody, страховые инструменты, арбитраж, возвраты.
В ближайшей перспективе массовое внедрение начнётся скорее с цифровых услуг и низкообъемных платежей: облако, API, подписки, данные — на этих рынках простая поставка, программная верификация и международный спрос.
## Заключение
Машинно-ориентированные операции — это шаг от аналитики ИИ к его материальным действиям в экономике.
Когда ИИ-агент может сам приобрести хэшрейт, получить данные, купить подписку, оплатить работу другого агента, стандартные системы счетов покажутся все менее гибкими. Стейблкоины дают глобальную расчетную единицу, блокчейны — публичные платёжные рельсы с моментальным переводом, смарт-контракты — строгую автоматизацию и лимиты.
Криптовалютные платежи — не универсальный ответ на вызовы рынка. Для масштабирования нужны проверенные решения ИИ, надёжная инфраструктура разрешений в кошельках, сильная система идентификации, сервисной проверки и комплаенса. Система, которая будет полагаться только на автоматические транзакции без баланса контроля, бессильна на практике.
Машинная экономика — это новое партнерство: человек создает рамки, ИИ исполняет, блокчейн подтверждает расчёты и обеспечивает аудит.
## Часто задаваемые вопросы
### Чем отличается машинно-ориентированная транзакция от автоматизированного платежа?
Автоматизированный платёж — это выполнение заранее заданных алгоритмов (например, ежемесячной автосписки). Машинно-ориентированная операция — это когда ИИ-агент самостоятельно находит сервис, сравнивает условия, планирует комплекс сделок для достижения цели.
### Для чего ИИ-агенту криптокошелек?
Кошелек обеспечивает гибкие платёжные возможности на базе смарт-контрактов, лимитов и временных ключей. При этом модель не должна получать неограниченный доступ к приватному ключу.
### Являются ли стейблкоины единственным вариантом для машинных транзакций?
Нет. Банковские депозиты, электронные деньги, кредиты платформ также используются для программных расчетов. Преимущество стейблкоинов — кроссбордерная применимость, режим 24/7, поддержка программируемых условий и контрактов.
### Можно ли полностью передать агенту право тратить деньги автономно?
Практически возможно лишь ограниченное делегирование. Не рекомендуется давать неограниченные права. Безопаснее вводить лимиты, белые списки, временные рамки, контроль рисков и обязательное ручное одобрение для рискованных операций.
### Как машина может доказать свою надёжность?
Надежность подтверждается через идентичность, исторические сервисные данные, депозиты, историю расчётов, аккредитацию третьих лиц и блокчейн-репутацию. Однако кредитоспособность зависит от конкретной задачи и не может быть сведена к одной универсальной отметке.
### Станут ли машинные операции заменой банковским картам?
В обозримой перспективе — нет. Банковские карты/счета удобны для личных платежей, зарплат, расчётов в фиате и работы по нормативам. Машинные платежи доначально как дополнение — например, для цифровых API, данных, хэшрейта.
### В чём главное уязвимое место машинных транзакций?
Ключевые угрозы: ошибка ИИ, атаки через алгоритмы подачи запросов, утечка приватных ключей, изъяны смарт-контрактов, мошенничество, неясность юридической ответственности, необратимость переводов. Чем больше автоматизации, тем жестче должны быть механизмы разрешений и аудита.
Автор: Learn Team
* Информация не предназначена и не является финансовым советом или любой другой рекомендацией любого рода, предложенной или одобренной Gate Web3.
* Эта статья не может быть опубликована, передана или скопирована без ссылки на Gate Web3. Нарушение является нарушением Закона об авторском праве и может повлечь за собой судебное разбирательство.
Похожие статьи
Новичок
Что такое USDC? Разбор одного из наиболее значимых стейблкоинов.
USDC это стейблкоин с привязкой к доллару США 1:1, запущенный совместно Circle и Coinbase под управлением консорциума Centre.

Новичок
Сможет ли Sidra достичь отметки в 1000 $? Реалистичный анализ прогнозов цены Sidra Chain на 2026–2027 годы
Sidra Chain позиционирует себя как блокчейн, соответствующий нормам шариата. Проект предназначен для пользователей, которые хотят заниматься криптоактивностью без процентов (риба), чрезмерной неопределенности (гарар) и активов, не соответствующих нормам халяль. Именно поэтому вокруг майнинга, KYC, SidraStart и будущего листинга SDA по-прежнему существует крупное сообщество. Однако сама по себе эта концепция не формирует публичную рыночную цену.
Новичок
Цены продолжают расти, а ставки комиссии снижаются. Капитал Уолл-стрит приходит на крипто торговую площадку — начинается ли на рынке «многоуровневый бычий рынок»?
В середине апреля на крипто рынке возникла необычная ситуация: восстановление цен совпало с отрицательной ставкой финансирования. В статье анализируется новая структура дисбаланса капитала между спотом и фьючерсами — на примере заявки Goldman Sachs на Bitcoin Premium Income ETF, изменений потоков капитала в ETF, роста активности ETH и данных Coinglass по ставкам комиссии. Также представлен практический фреймворк наблюдения на основе трех индикаторов и соответствующие методы управления рисками.
Новичок
Что представляет собой ERC-8183? Анализ коммерческого стандарта для AI-агентов и основных принципов децентрализованной экономики агентов
ERC-8183 — это стандарт Agent Commerce, созданный Virtuals Protocol и командой Ethereum dAI. Благодаря on-chain escrow, управлению жизненным циклом задач и интеграции механизмов оценки, стандарт обеспечивает надежные транзакции между AI Agents и закладывает фундамент для инфраструктуры децентрализованной экономики искусственного интеллекта.
Новичок
Как снизить затраты на токены в эпоху ИИ: эффективные методы — от оптимизации запросов до выбора модели
В статье подробно рассматриваются ключевые стратегии снижения затрат на токены в условиях развития ИИ. Описаны такие методы, как оптимизация запросов, сжатие контекста, управление результатами, обработка изображений и PDF, применение стратегий кэширования и распределение задач между моделями. Благодаря этим подходам пользователи и команды могут уменьшить расходы на ИИ без потери эффективности.
Новичок
Фрагментация NFT: инновационный способ снижения барьеров и увеличения Ликвидности
Дробные NFT разбивают уникальные, неделимые NFT на отдельные торгуемые доли. Это дает большему числу инвесторов возможность участвовать в сделках с высокоценными цифровыми активами и существенно повышает ликвидность на торговой площадке NFT.