Apa Itu Machine-Native Trading? Mengapa Agen AI Memerlukan Infrastruktur Pembayaran Kripto?
Sistem otomatis tradisional terbatas pada menjalankan alur kerja yang telah ditetapkan secara kaku. Contohnya, platform e-commerce dapat memesan ulang inventaris otomatis ketika stok rendah, dan layanan cloud dapat secara otomatis menagih berdasarkan penggunaan. Namun, manusia tetap harus mengonfigurasi aturan perdagangan, pemasok, dan metode pembayaran di awal. Agen AI berbeda karena mampu menafsirkan target yang ambigu, secara proaktif mencari layanan, membandingkan harga dan kualitas, serta menyelesaikan operasi bertahap dalam kerangka otorisasi yang ditentukan.
Akhir-akhir ini, produk AI berkembang melampaui chat dan pembuatan konten menuju pemrograman, layanan pelanggan, produktivitas kantor, analisis data, dan pengadaan otomatis. Perkembangan ini membuat transaksi native mesin menjadi perhatian utama. Di masa depan, Agen AI bisa menentukan kebutuhan hashrate pengguna, meminta penawaran dari banyak pemasok, membeli kapasitas panggilan API, membayar dengan stablecoin, dan mengirim hasilnya ke Agen lain—semua tanpa perlu persetujuan manusia di tiap transaksi.
Hal ini menimbulkan pertanyaan inti: Jika Agen AI ingin berpartisipasi aktif dalam ekonomi, akun apa yang akan mereka gunakan, bagaimana mereka melakukan pembayaran, dan siapa yang bertanggung jawab bila terjadi kesalahan? Jawabannya tidak bisa hanya mengandalkan sistem kartu bank atau akun korporasi konvensional. Transaksi native mesin membutuhkan infrastruktur pembayaran yang dirancang khusus untuk operasi perangkat lunak otonom.
Ringkasan Utama
-
Transaksi native mesin adalah transaksi di mana Agen AI secara otonom menemukan peluang, mengambil keputusan, mengeksekusi pembayaran, dan menyelesaikan settlement.
-
Agen AI membutuhkan akun independen, izin yang dapat diprogram, serta aset settlement yang stabil agar dapat berkembang dari sekadar alat chat menjadi agen eksekusi.
-
Sistem pembayaran tradisional didesain untuk manusia dan tidak optimal untuk transaksi lintas negara, bernilai kecil, frekuensi tinggi, maupun dengan autorisasi otomatis.
-
Infrastruktur pembayaran kripto meliputi dompet, stablecoin, smart contract, sistem identitas, dan sistem reputasi.
-
Stablecoin sangat kompatibel untuk mesin penetapan harga dan settlement lintas negara, tetapi tetap menghadapi risiko cadangan, pembekuan, jaringan, dan smart contract.
-
Yang krusial dari dompet AI bukan memberikan akses langsung ke kunci pribadi, tetapi menyediakan izin eksekusi yang dapat dicabut dan memiliki batas jelas.
-
Skalabilitas ekonomi mesin membutuhkan solusi untuk verifikasi identitas, bukti pemenuhan, pembagian tanggung jawab, dan penyelesaian sengketa.
Apa Itu Transaksi Native Mesin?
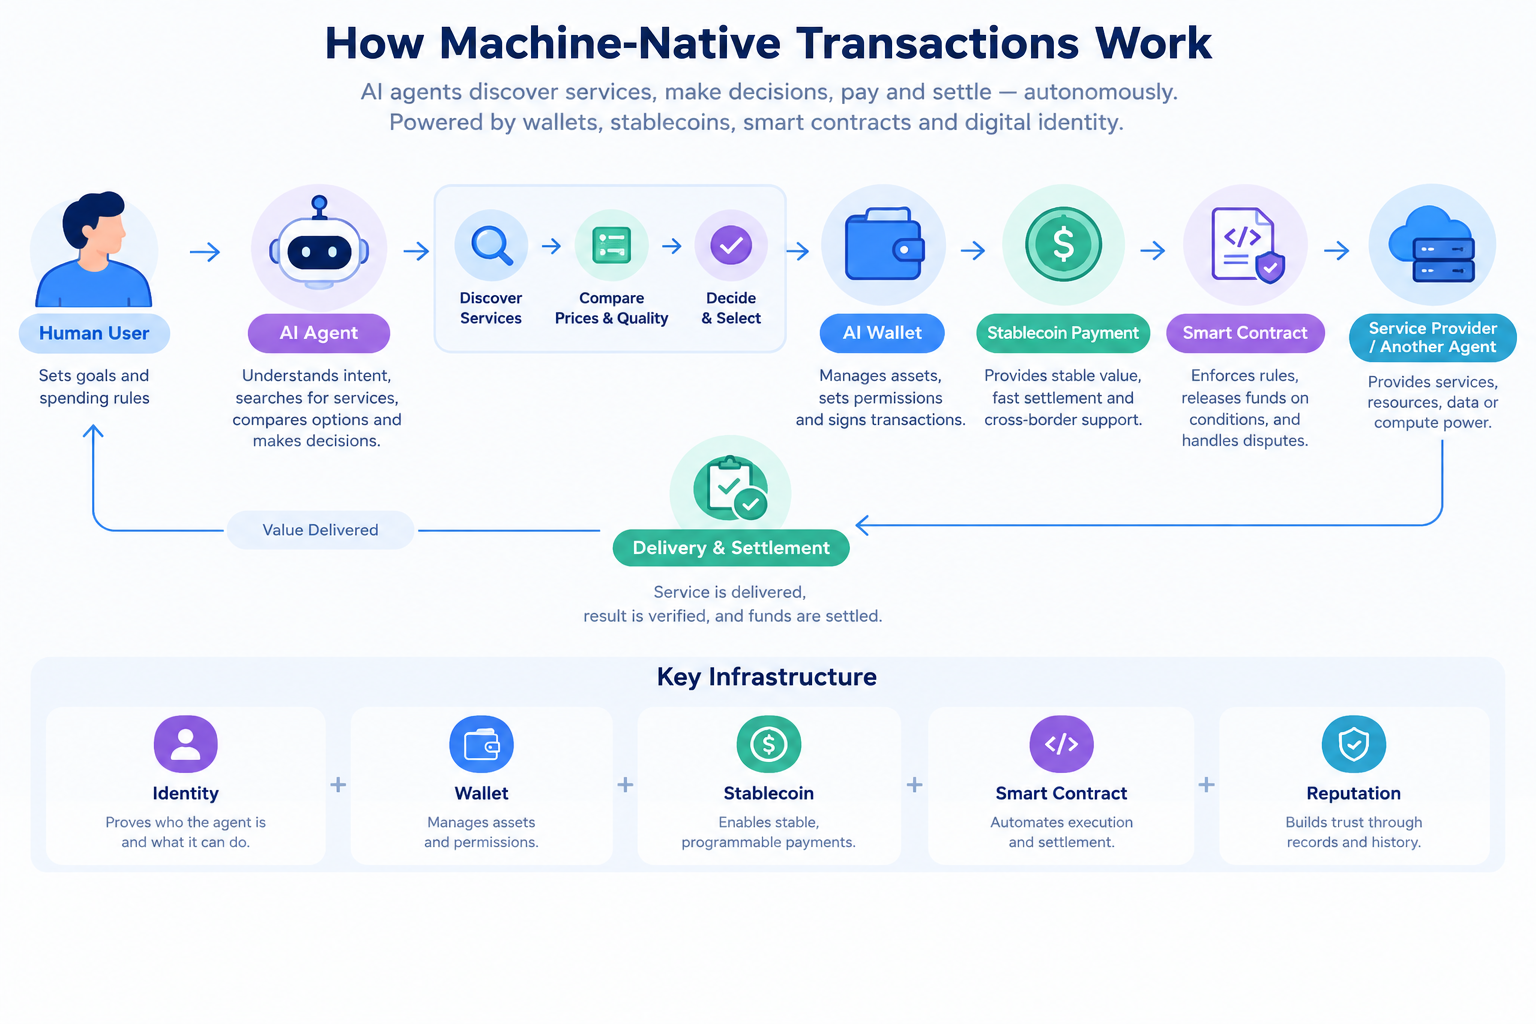
Transaksi native mesin lebih dari sekadar otomasi proses milik manusia. Sejak awal, agen perangkat lunak ditempatkan sebagai peserta utama. Pada transaksi tradisional, pengguna membuka aplikasi, memilih produk, masuk, mengisi data pembayaran, mengonfirmasi pesanan, dan menunggu merchant mengirimkan. Pada transaksi native mesin, prosesnya bisa berjalan berkat kolaborasi banyak agen:
Agen pengadaan menafsirkan kebutuhan; agen pencarian menemukan pemasok; agen evaluasi membandingkan harga, kualitas, dan reputasi; agen pembayaran mengeksekusi settlement; serta agen monitoring memantau pengiriman.
Inti konsepnya bukan sekadar mesin melakukan klik untuk pengguna, tetapi memberikan otonomi ekonomi yang terbatas namun dapat diverifikasi bagi mesin. Mesin harus tahu siapa dirinya, batas pengeluaran, objek belanja, penerima pembayaran, dan proses penelusuran saat terjadi sengketa.
Transaksi native mesin mencakup konten digital, komputasi awan, dataset, panggilan model, layanan perangkat lunak, traffic periklanan, dan logistik. Sebab produk ini bisa diidentifikasi dan dikirim langsung melalui perangkat lunak, mereka sangat cocok untuk penemuan dan pembelian otomatis oleh Agen AI.
Mengapa Agen AI Membutuhkan Pembayaran Independen?
Sebagian besar chat AI kini hanya dapat menjawab atau membuat konten, tetapi tidak bisa melakukan aksi keuangan. Agar dapat beralih dari asisten informasi menjadi eksekutor, setidaknya ada tiga kapabilitas pembayaran penting untuk Agen AI:
-
Kapabilitas akun. Agen butuh akun untuk menerima dan mengirim dana, terikat izin spesifik. Misal, agen CS boleh belanja API sampai $1.000/bulan, tapi tak bisa menarik seluruh saldo perusahaan.
-
Kapabilitas autorisasi. Pengguna tak boleh menyerahkan kendali penuh atas kunci pribadi. Jika model disusupi, dimanipulasi, atau salah pilih, kerugiannya bisa final. Solusi yang aman adalah membatasi jumlah, pihak lawan, waktu, dan jenis aset—agen hanya beroperasi dalam batas yang jelas.
-
Kapabilitas settlement. Agen AI mungkin harus membayar platform kecil di berbagai negara, atau membeli sumber daya komputasi tiap menit. Jaringan pembayaran wajib berjalan 24/7, biaya rendah, konfirmasi instant, dan akses programatik.
Tanpa kemampuan pembayaran independen, Agen AI hanya menjadi software yang bisa bicara tanpa kekuatan ekonomi; manusia tetap harus masuk dan menyetujui pembayaran di tiap langkah, yang menurunkan efisiensi dan koordinasi multi-agen.
Mengapa Pembayaran Tradisional Tidak Cocok untuk Mesin?
Kartu bank, transfer bank, dan dompet elektronik memang memungkinkan workflow otomatis tertentu, tapi desain akun dan kontrol risikonya berorientasi manusia dan bisnis.
-
Pembukaan akun dan verifikasi identitas itu mahal dan rumit. Akun bank mengharuskan manusia/korporasi memikul tanggung jawab legal, sedangkan agen bisa saja bersifat sementara hanya dalam hitungan menit. Membuat akun bank untuk tiap agen akan sangat mahal dan tidak efisien.
-
Pembayaran tradisional dibatasi jam kerja, siklus settlement, dan aturan lintas negara. Agen AI perlu akses layanan global 24/7, padahal mata uang, persyaratan regulasi, dan jaringan settlement bervariasi.
-
Transaksi mesin bisa sangat kecil namun sangat sering. Satu agen bisa membeli puluhan layanan per detik. Jika tiap pembayaran butuh otorisasi kartu kredit, audit manual, dan settlement tradisional, biayanya bisa melebihi nilai transaksi.
-
Mekanisme autorisasi bank tidak fleksibel. Pengguna bisa hubungkan kartu bank ke platform, tapi sulit memberlakukan aturan granular seperti: hanya bayar pemasok hashrate terverifikasi, maksimal $5/transaksi, akumulasi harian < $100. Ekonomi mesin perlu izin yang dapat diprogram lebih rinci.
Ini tidak berarti bank sepenuhnya hilang; mereka tetap berjasa sebagai on-off ramp fiat, corporate settlement, dan pengawasan regulasi, sementara blockchain dan stablecoin mendukung pembayaran dan settlement mesin secara cepat lintas platform.
Komponen Infrastruktur Pembayaran Kripto
Untuk Agen AI, infrastruktur pembayaran kripto biasanya terdiri dari dompet, stablecoin, smart contract, sistem identitas, dan rekaman transaksi.
Dompet adalah alat untuk agen mengelola aset dan tanda tangan transaksi. Bisa dompet seluler, akun programatik dengan hardware security module, kustodi, atau smart contract.
Stablecoin adalah aset settlement utama mesin. Dibandingkan aset kripto volatile, stablecoin berbasis dolar cocok untuk pricing, budgeting, dan pembayaran pemasok. Agen bisa membeli API, data, atau sumber daya cloud berbasis US dollar, mengurangi ketidakpastian kurs.
Smart contract memungkinkan syarat pembayaran langsung di perangkat lunak. Dana cair jika hasil layanan valid, saldo sisa otomatis kembali jika layanan terputus, atau transaksi langsung ditolak jika melebihi batas.
Sistem identitas menjawab, “Siapa Agen ini?” Identitas boleh tidak identik dengan individu dunia nyata, bisa berupa kredensial yang diverifikasi oleh platform bahwa agen ini milik pengguna/perusahaan/penyedia tertentu.
Catatan on-chain mendukung audit; waktu, jumlah, alamat, dan aturan autorisasi bisa diverifikasi. Namun, on-chain hanya buktikan suatu transaksi terjadi, bukan keputusan procurement AI itu benar.
Peran Stablecoin dalam Transaksi Native Mesin
Stablecoin tak hanya versi kripto dari dollar; software bisa langsung menggunakannya.
Bagi Agen AI, stablecoin punya tiga keunggulan:
Pertama, sebagai unit settlement stabil. Hashrate, data, dan API umumnya dalam dolar. Stablecoin meminimalkan risiko volatilitas, sehingga budgeting agen lebih terkontrol.
Kedua, dapat digunakan lintas negara. Jaringan pembayaran antarnegara tidak saling terhubung, tetapi stablecoin berjalan pada blockchain yang sama. Penyedia jasa tak perlu integrasi ke jaringan kartu bank di tiap negara.
Ketiga, stablecoin sangat terprogram. Smart contract dapat mengatur pencairan berdasarkan waktu, hasil, atau penggunaan, plus whitelist, multi-tanda tangan, dan batas pengeluaran.
Namun stablecoin tetap memiliki risiko: cadangan penerbit, mekanisme penebusan, hak pembekuan, status regulasi, kemacetan jaringan, bug smart contract, salah alamat, dan pembekuan dari penerbit.
Stablecoin sangat cocok untuk settlement mesin, tapi tidak cukup sendirian. Mekanisme identitas, otorisasi, dan resolusi sengketa tetap dibutuhkan.
Bagaimana Dompet AI Mengaktifkan Eksekusi Transaksi Agen?
Dompet AI jadi perantara antara model dan akun blockchain. Fungsinya bukan memberi akses langsung ke private key, tapi mengubah instruksi bahasa alami menjadi request transaksi yang dibatasi.
Contoh, pengguna bisa berkata, “Beli hashrate GPU termurah 24 jam ini, maksimal $50, hanya dari pemasok terverifikasi.” Dompet harus memecah instruksi ini ke seleksi pemasok, perbandingan harga, cek risiko, verifikasi limit, hingga tanda tangan akhir.
Dompet AI komprehensif berisi empat modul utama:
-
Pemahaman intent: menafsirkan tugas/usaha pengguna;
-
Policy engine: konversi tugas ke batas jumlah, aset, alamat, waktu;
-
Pengendalian risiko: cek kontrak, penerima, volatilitas, perilaku anomali;
-
Penandatanganan dan eksekusi: transaksi dijalankan jika semua syarat terpenuhi.
Desain keamanan bisa melibatkan akun berbatas, kunci temporer, whitelist transaksi, eksekusi tertunda, dan persetujuan multi pihak. Transaksi berisiko tinggi tetap perlu konfirmasi manual, bukan otomatis penuh.
Pada akhirnya, keunggulan dompet AI ada pada ketepatan eksekusi instruksi pengguna, bukan sekadar kelancaran respons model.
Bagaimana Mesin Membangun Identitas dan Kredit?
Transaksi native mesin tak bisa mengandalkan address dompet semata, karena address mudah dibuat/dibuang/digunakan ulang—minim jaminan kredibilitas.
Sistem identitas mesin seharusnya memuat:
- ID unik Agen;
- Pengguna/organisasi pemilik;
- Versi software & scope izin;
- Catatan layanan dapat diverifikasi;
- Riwayat pembayaran & pemenuhan;
- Status pencabutan/penangguhan.
Kredit mesin tidak bisa langsung meniru skor kredit personal. Agen bisa saja memiliki reputasi baik dalam procurement data tetapi belum layak untuk transaksi finansial. Penilaian kredit harus menyesuaikan tugas, nominal, dan domain layanan.
Smart contract dapat menyimpan catatan pemenuhan, deposit, atau sengketa. Namun, sistem on-chain tetap butuh sumber data terpercaya—misal, oracle, verifikasi pihak ketiga, atau zero-knowledge proof—untuk memastikan layanan benar-benar dipenuhi.
Ekonomi mesin butuh lebih dari jaringan pembayaran. Diperlukan infrastruktur identitas, reputasi, dan arbitrase untuk mesin.
Contoh Penggunaan Transaksi Native Mesin
Komputasi cloud dan inferensi AI adalah contoh use case langsung. Agen bisa membeli GPU, panggilan model, dan storage sesuai volume tugas, lalu otomatis melepas kapasitas tak terpakai setelah tugas selesai.
Marketplace data juga vital. Agen penelitian bisa otomatis membeli data cuaca, pasar keuangan, informasi logistik, atau laporan industri, dan membayar sesuai jumlah permintaan.
Layanan perangkat lunak pun sangat cocok: Agen berbeda bisa melakukan settlement penerjemahan, pencarian, pengendalian risiko, verifikasi identitas, dan moderasi konten berdasarkan penggunaan API.
Dalam periklanan digital, agen bisa otomatis membeli traffic, verifikasi impresi, dan settlement dengan penyedia media—smart contract menyalurkan dana berdasarkan klik, konversi, atau event yang bisa diverifikasi.
Perdagangan lintas negara dan supply chain butuh kolaborasi mesin lebih kompleks. Agen procurement, logistik, asuransi, dan settlement bisa menangani penawaran, transportasi, penerimaan, dan kompensasi bersama-sama.
Karakteristik use case ini: dapat diidentifikasi oleh software, frekuensi transaksi tinggi, peserta lintas platform/negeri, dan biaya proses manual sangat tinggi.
Risiko Keamanan dan Kepatuhan Terkini
Risiko terbesar transaksi native mesin adalah otonomi AI yang memperbesar dampak bila terjadi kesalahan.
Model dapat salah memahami instruksi, salah pilih pemasok, menerima penawaran curang, atau beroperasi secara berbahaya akibat prompt injection attack. Berbeda dengan error chat biasa, error pembayaran sering irreversible.
Manajemen private key & izin vital—jika agen memakai key permanen lalu model/lingkungannya diretas, penyusup bisa langsung memindahkan aset. Izin temporer, batas keluar, dan tanda tangan multilapis lebih aman.
Bug smart contract bisa rugikan sistem. Meskipun Agen membuat keputusan benar, bug reentrancy, oracle harga manipulatif, atau konfigurasi izin salah dapat mencuri dana.
Aspek kepatuhan jauh lebih kompleks. Siapa pihak transaksi: pengguna, developer AI, penyedia dompet, atau platform? Jika Agen bayar alamat terkena sanksi, tanggung jawab siapa? Yurisdiksi berbeda bisa hasilkan penafsiran berbeda.
Transaksi mesin juga rentan terhadap illegal activities: pencucian uang, penghindaran sanksi, wash trading, atau manipulasi pasar. Jaringan pembayaran terbuka harus menyeimbangkan privasi dan monitoring regulasi.
Kapan Ekonomi Mesin Benar-Benar Melaju?
Munculnya dompet atau stablecoin saja tak cukup untuk mematangkan ekonomi mesin: ada empat syarat utama.
Pertama, Agen AI harus benar-benar handal mengeksekusi tugas. Mereka wajib mengerti batasan, bukan sekadar menghasilkan teks yang terlihat logis.
Kedua, izin pembayaran wajib dapat dikontrol—pengguna harus bisa mengatur limit, aset, pemasok, frekuensi, dan mencabut kapan saja.
Ketiga, sistem identitas dan reputasi mesin harus diterima lintas platform. Kalau tidak, setiap penyedia layanan harus verifikasi mandiri, yang kembali membatasi efisiensi otomasi.
Keempat, aturan tanggung jawab dan penyelesaian harus jelas. Untuk transaksi besar, transfer on-chain irreversible saja jelas tidak cukup; kustodian, asuransi, arbitrase, dan refund pun diperlukan.
Jangka pendek, transaksi native mesin kemungkinan tumbuh pada layanan digital dan pembayaran nominal kecil; resource cloud, API, data, dan langganan software sangat ideal untuk otomasi, verifikasi praktis, dan permintaan lintas negara.
Kesimpulan
Transaksi native mesin menandai peralihan AI dari pencari jawaban jadi pelaku ekonomi.
Saat agen bisa beli hashrate, akses data, langganan software, serta bayar agen lain secara otonom, sistem akun tradisional akan terasa semakin kaku. Stablecoin menyajikan settlement stabil lintas negara, blockchain menyediakan jalur pembayaran terbuka, dan smart contract bisa directly encode aturan limit, syarat, dan pengiriman dalam software.
Tetapi payment kripto saja tak cukup. Skalabilitas industri tergantung keandalan AI mengambil keputusan, keamanan izin dompet, identitas mesin, verifikasi layanan, dan tanggung jawab regulasi. Solusi yang hanya mengedepankan kemampuan transfer dana otomatis AI justru mengabaikan tantangan utama: menyeimbangkan automasi dan kontrol.
Ekonomi mesin di masa depan tidak berarti sistem keuangan tanpa manusia—ini adalah jaringan baru di mana manusia mengatur batas, AI eksekusi, dan blockchain menangani settlement dan audit.
FAQ
Apa Beda Transaksi Native Mesin dengan Pembayaran Otomatis?
Pembayaran otomatis menjalankan aturan tetap (seperti debit rutin). Transaksi native mesin membuat Agen AI secara proaktif mencari layanan, membandingkan syarat, dan menyelesaikan transaksi bertingkat sesuai target. Ruang lingkup keputusannya lebih luas.
Mengapa Agen AI Butuh Dompet Kripto?
Dompet kripto memberi Agen akses pembayaran terprogram—dengan smart contract, akun berbatas, kunci temporer. Tetapi dompet tak boleh membebaskan akses ke private key sepenuhnya.
Apakah Stablecoin Satu-Satunya Pilihan Pembayaran Mesin?
Tidak. Setoran bank, uang elektronik, dan kredit platform juga mendukung. Stablecoin unggul karena dapat lintas negara, 24/7, bisa diprogram, serta kompatibel smart contract.
Dapatkah Agen AI Berbelanja Sepenuhnya Otomatis?
Secara teknis mungkin, tetapi izin tanpa batas sangat berisiko. Solusi terbaik: limitasi belanja, whitelist, durasi, tingkat risiko, dan persetujuan manusia.
Bagaimana Mesin Membuktikan Diri Mereka Layak Dipercaya?
Trust dapat dibangun lewat identitas terverifikasi, rekam jejak layanan, deposit, histori pemenuhan, sertifikasi pihak ketiga, dan reputasi on-chain. Namun, kredit mesin kontekstual—tidak cukup satu skor untuk semua transaksi.
Apakah Transaksi Native Mesin Akan Menggantikan Kartu Bank?
Tidak dalam waktu dekat. Kartu bank/rekening masih cocok untuk pengeluaran, payroll, settlement fiat, dan layanan keuangan compliant. Pembayaran mesin awalnya sebagai pelengkap untuk transaksi API, data, dan hashrate.
Risiko Utama Transaksi Native Mesin?
Risiko paling utama: salah keputusan AI, serangan prompt injection, pembocoran kunci pribadi, bug smart contract, layanan curang, tanggung jawab hukum tidak jelas, hingga transfer irreversible. Makin tinggi automasi, makin ketat kebutuhan kontrol izin dan audit.
Artikel Terkait

Akankah Sidra Menembus $1.000? Tinjauan Realistis atas Klaim Harga Sidra Chain pada 2026–2027
Harga naik dan tarif biaya menurun: Dengan modal Wall Street yang masuk ke marketplace kripto, apakah market sedang memasuki "layered bull run"?
Apa Itu USDC? Analisis Salah Satu Stablecoin Paling Terkemuka.
Cara Mengurangi Biaya Token di Era AI: Strategi Praktis Mulai dari Optimasi Prompt hingga Pemilihan Model
Apa itu Athene Network (ATN)? Pelajari bagaimana AI dan Blockchain berpadu dalam ekosistem terpadu