Qu’est-ce que Compound ? Analyse approfondie du protocole décentralisé de prêt et d’emprunt COMP et de Compound III
L’un des piliers de la finance décentralisée (DeFi) est l’utilisation de la blockchain et des Smart Contracts pour repenser les services financiers traditionnels. Les prêts figurent parmi les cas d’utilisation les plus matures du secteur. Compound a été l’un des premiers protocoles à contribuer de manière significative au développement du marché des prêts DeFi. Contrairement aux banques traditionnelles, qui s’appuient sur des institutions centralisées pour examiner, enregistrer et gérer les prêts, Compound intègre la gestion des fonds, le calcul des taux d’intérêt, la gestion des collatéraux et les liquidations dans des Smart Contracts. Les utilisateurs peuvent ainsi prêter et emprunter directement via des protocoles on-chain.
L’architecture de Compound a toutefois dépassé le modèle initial de pool de liquidité. De Compound v1 à v2, puis à Compound III (Comet), le protocole a progressivement affiné ses mécanismes relatifs aux actifs, aux risques et aux prêts. Compound III met davantage l’accent sur un Base Asset unique, utilisé comme actif principal pour les emprunts et les prêts, tout en isolant les risques liés aux différents actifs servant de collatéral. Cette conception contribue à limiter l’impact qu’un problème affectant un actif ou un marché peut avoir sur l’ensemble du protocole. En 2026, Compound III est déployé sur plusieurs réseaux compatibles avec l’EVM et propose des marchés reposant sur différents Base Assets. Cette évolution illustre le passage de Compound, d’un protocole précurseur de prêts DeFi à une infrastructure modulaire de marché monétaire on-chain.
Infrastructure de prêts décentralisée de Compound
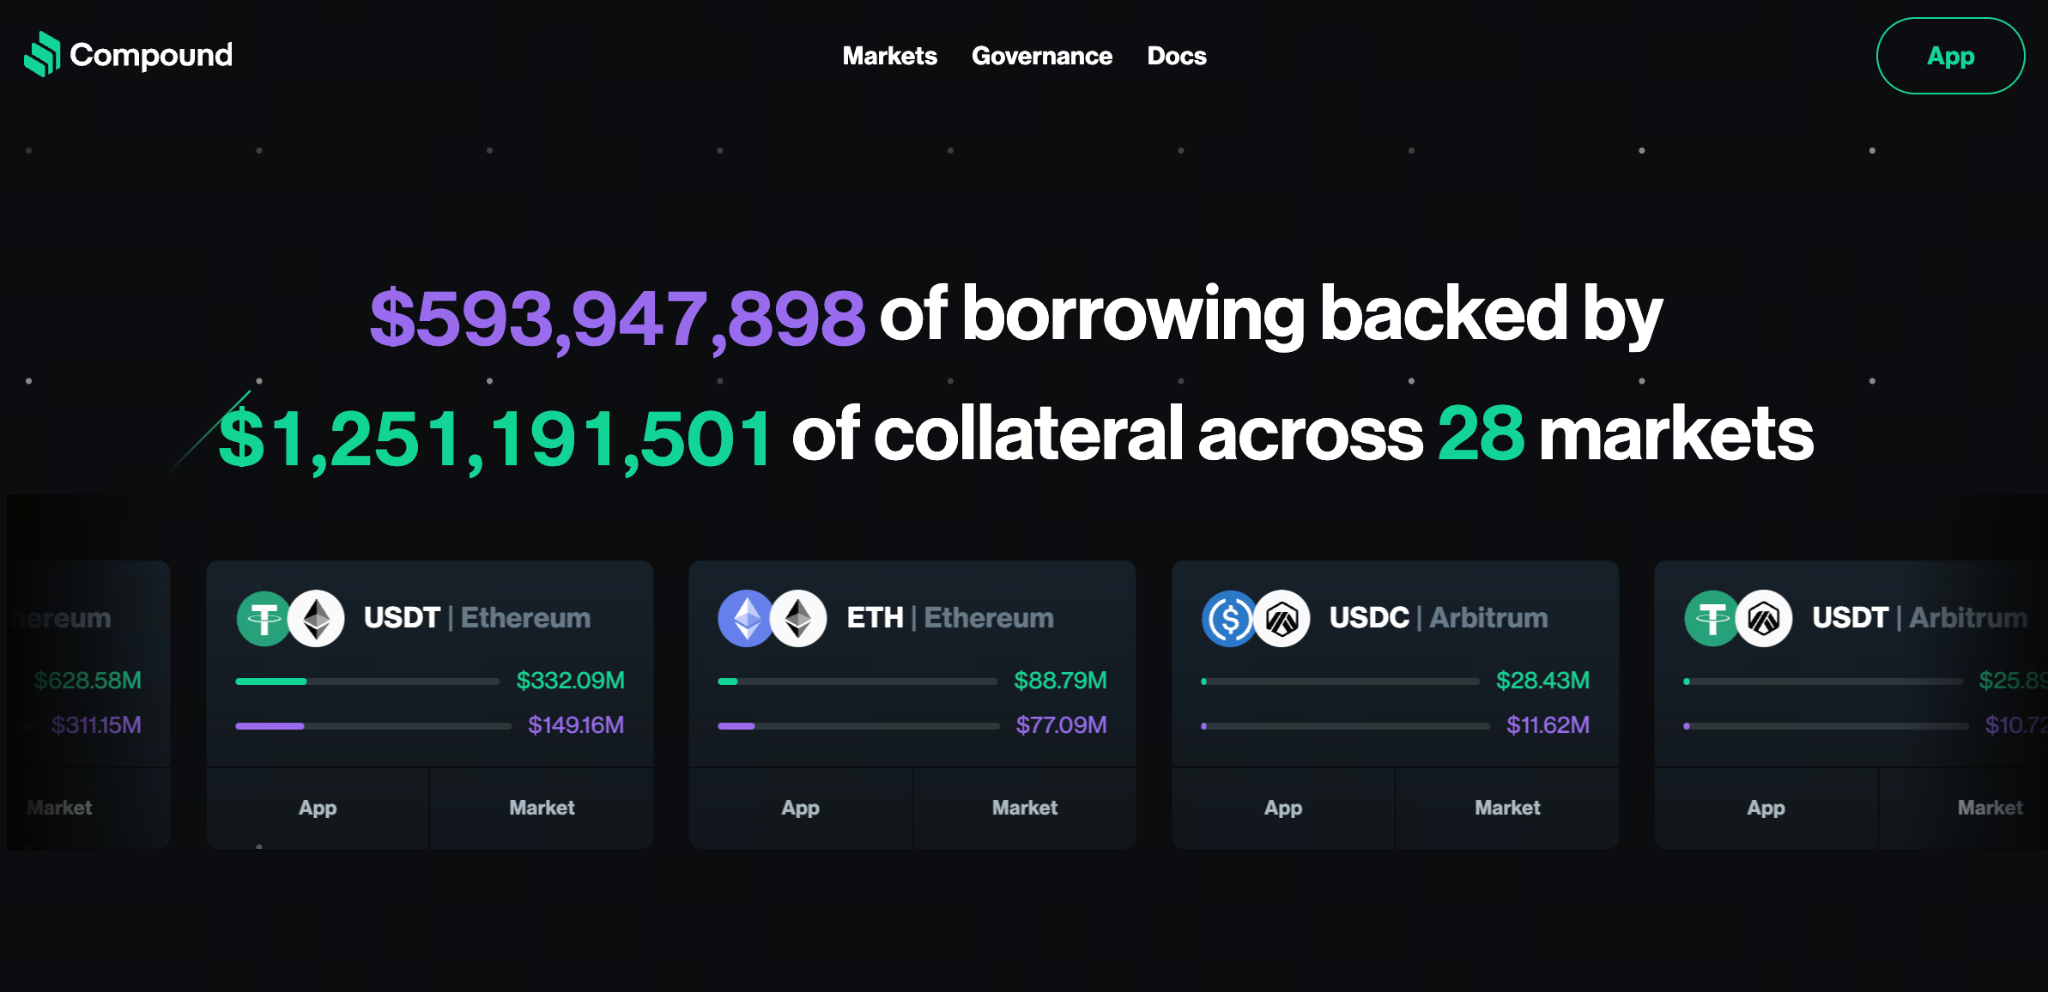 (Source : compound.finance)
Compound est un protocole décentralisé de marché monétaire fondé sur la blockchain. Son principe central consiste à confier à des Smart Contracts certaines fonctions traditionnellement assurées par les institutions financières, notamment l’allocation des capitaux, le calcul des taux d’intérêt et la gestion des prêts. Les utilisateurs n’ont pas à transmettre leurs informations de crédit à une banque ni à obtenir une approbation manuelle. Ils peuvent interagir directement avec les Smart Contracts du protocole depuis leur portefeuille.
Au niveau de l’infrastructure, Compound n’est pas un système dans lequel une entreprise unique assure directement la conservation de l’ensemble des fonds des utilisateurs. Les actifs sont déposés sur des marchés contrôlés par des Smart Contracts. L’emprunt, le remboursement, l’offre, le retrait et la gestion des collatéraux sont ensuite exécutés conformément au code on-chain. Ce modèle rend les données des transactions et l’état des actifs vérifiables sur la blockchain, tout en réduisant la dépendance à l’égard des intermédiaires centralisés.
L’architecture centrale de Compound peut être appréhendée selon trois dimensions principales.
-
Contrôle décentralisé : les paramètres et les mises à niveau du protocole Compound sont principalement gérés par la gouvernance. Les détenteurs de COMP et leurs délégués peuvent soumettre des propositions et voter, plutôt que de laisser l’ensemble des règles de marché à un administrateur unique. La structure de gouvernance de Compound III est contrôlée par les détenteurs de COMP et leurs délégués. Des mécanismes tels que Governor et Timelock permettent d’exécuter les modifications du protocole approuvées par la communauté.
-
Exécution fondée sur la blockchain : les activités de prêt et l’état des actifs sont enregistrés on-chain. Les utilisateurs peuvent ainsi consulter les données pertinentes au moyen d’explorateurs de blockchain et de l’interface du protocole. Les Smart Contracts exécutent les fonctions essentielles, notamment l’offre d’actifs, l’emprunt, l’accumulation des intérêts et la liquidation.
-
Gestion des risques fondée sur des paramètres : Compound ne permet pas simplement aux utilisateurs d’« emprunter autant qu’ils déposent ». Le protocole gère le risque de prêt au moyen de facteurs de collatéral, de seuils de liquidation, de plafonds d’actifs et d’oracles de prix. Compound III va plus loin en attribuant des paramètres indépendants aux différents actifs utilisés comme collatéral, notamment le Borrow Collateral Factor, le Liquidation Collateral Factor et le Supply Cap.
C’est le point essentiel pour comprendre Compound : il ne s’agit pas d’une banque traditionnelle, mais d’une infrastructure financière on-chain composée de Smart Contracts, de marchés d’actifs, d’oracles, de mécanismes de liquidation et d’une gouvernance DAO.
Fonctions principales de la plateforme Compound
Les fonctions principales de Compound s’articulent autour de l’offre d’actifs, de l’emprunt garanti par collatéral et des marchés de taux d’intérêt. Leur logique produit diffère toutefois sensiblement d’une version à l’autre. Dans les premières versions, Compound v1 et v2, les utilisateurs pouvaient déposer des actifs pris en charge sur différents marchés et percevoir des intérêts. Les utilisateurs ayant besoin de liquidités pouvaient fournir un collatéral et emprunter des actifs sur d’autres marchés.
Dans Compound v2, chaque actif était représenté par un cToken, tel que cDAI ou cUSDC. Après le dépôt d’un actif, les utilisateurs recevaient le cToken correspondant. Son taux de change augmentait avec l’accumulation des intérêts, permettant aux utilisateurs d’obtenir un rendement grâce à l’évolution de ce taux. Compound III (Comet) a toutefois introduit une évolution architecturale majeure. La documentation officielle de Compound définit Compound III comme un protocole compatible avec l’EVM permettant aux utilisateurs de fournir des actifs crypto en guise de collatéral et d’emprunter un Base Asset. Les premiers déploiements de Compound III utilisaient l’USDC comme Base Asset. Le protocole s’est depuis étendu à d’autres marchés reposant sur des Base Assets supplémentaires.
Offre d’actifs : les utilisateurs peuvent déposer des Base Assets dans Compound III et percevoir un taux d’offre déterminé par l’utilisation du marché. Lorsque les utilisateurs fournissent des actifs comme collatéral, le principal avantage est d’accroître leur capacité d’emprunt, et non de générer directement des intérêts grâce à l’offre de Base Assets.
Emprunt garanti par collatéral : les utilisateurs peuvent déposer un collatéral éligible et emprunter le Base Asset désigné pour le marché concerné. Par exemple, sur un marché dont le Base Asset est l’USDC, l’USDC constitue l’actif principal de prêt, tandis que le WBTC, le WETH et d’autres actifs peuvent servir de collatéral selon la configuration du marché. Chaque actif possède son propre facteur de collatéral. Le montant empruntable est donc limité par la valeur du collatéral et les paramètres de risque applicables.
Taux d’intérêt dynamiques : les taux d’emprunt de Compound III sont liés à l’utilisation du Base Asset. Lorsque la demande d’emprunt et l’utilisation augmentent, les taux d’emprunt progressent également. Certains modèles de taux d’intérêt comprennent une plage « Kink ». Au-delà de celle-ci, les taux augmentent plus rapidement lorsque l’utilisation dépasse un niveau défini. Ce mécanisme encourage le rééquilibrage de la liquidité du marché. Les intérêts s’accumulent en continu en fonction du temps écoulé entre les blocs.
Conception fondée sur un Base Asset unique : l’une des principales différences entre Compound III et Compound v2 est que chaque marché Comet utilise un Base Asset unique comme actif principal de prêt. Cette conception réduit le risque inter-actifs et facilite la compréhension des paramètres de risque du marché. Un marché peut, par exemple, être consacré aux prêts en USDC, tandis qu’un autre applique un modèle de risque indépendant à l’USDT, au WETH ou à d’autres actifs.
Sur-collatéralisation et liquidation automatique : les prêts Compound ne constituent pas un crédit non garanti. Lorsque la valeur du collatéral d’un compte ne suffit plus à maintenir une position sûre, le protocole restreint les emprunts supplémentaires et peut déclencher une liquidation. Compound III utilise également des facteurs de collatéral et des paramètres liés à la liquidation pour gérer le risque de prêt, en maintenant les niveaux d’emprunt et la valeur des collatéraux dans la fourchette acceptée par le protocole.
En résumé, Compound III peut être considéré comme « un marché monétaire on-chain centré sur un Base Asset donné, garanti par plusieurs actifs crypto, dont les taux d’intérêt et les risques sont gérés automatiquement par des Smart Contracts ».
Rôle du token de gouvernance COMP
COMP est le token de gouvernance ERC-20 natif de l’écosystème Compound. Sa fonction première n’est pas de servir d’actif requis pour les prêts, mais de permettre à ses détenteurs de participer à la gouvernance du protocole Compound. Dans la structure de gouvernance de Compound, les détenteurs de COMP peuvent déléguer leur pouvoir de vote à leur propre adresse ou à d’autres adresses. Ils peuvent ainsi participer aux décisions relatives aux paramètres du protocole, aux marchés d’actifs, aux mises à niveau des fonctionnalités et à l’allocation des fonds. Le mécanisme de gouvernance de Compound III combine notamment Governor, Timelock et Configurator. Les paramètres pertinents du protocole et la configuration des marchés ne peuvent être modifiés qu’après approbation de la gouvernance.
Gouvernance et prise de décision : les détenteurs de COMP peuvent voter sur les propositions du protocole, notamment l’ajout de marchés, l’ajustement des paramètres de collatéral, la modification des modèles de taux d’intérêt, la configuration des actifs et la mise en œuvre d’autres mises à niveau du protocole. Les règles fondamentales de Compound ne sont donc pas entièrement contrôlées par une seule équipe de développement. Elles sont établies progressivement par l’intermédiaire de la gouvernance on-chain.
Offre de tokens : COMP dispose d’une offre totale de 10 millions de tokens. La conception initiale de COMP comprenait également des incitations en tokens destinées aux utilisateurs du protocole. Des mécanismes de distribution approuvés par la gouvernance étaient utilisés pour encourager la participation aux marchés de prêts.
Il est toutefois essentiel de distinguer le token de gouvernance COMP du rendement des prêts. L’utilisation de Compound ne garantit pas la réception de COMP par les utilisateurs. Les distributions et les taux de récompense réels dépendent des décisions de gouvernance et de la configuration de chaque marché. Compound III dispose également d’un mécanisme indépendant de Protocol Rewards, qui suit l’accumulation des récompenses pour les fournisseurs et les emprunteurs de Base Assets. Le protocole peut par ailleurs configurer le token de récompense utilisé. L’historique de la gouvernance de Compound met également en évidence les difficultés pratiques auxquelles les DAO sont confrontées. En 2024, la proposition 289 de Compound a suscité une controverse autour d’une prétendue attaque de gouvernance. Elle impliquait l’allocation d’environ 499 000 COMP et a finalement été adoptée avec une marge relativement faible. L’incident a attiré davantage l’attention sur la concentration des tokens de gouvernance, la faible participation des votants et la capacité des grands détenteurs de tokens à influencer les décisions de la DAO. La valeur de COMP dépasse donc le simple pouvoir de vote. Elle renvoie à une question fondamentale de la gouvernance DeFi : lorsque le contrôle d’un protocole est confié aux détenteurs de tokens, comment l’écosystème peut-il concilier participation ouverte, efficacité de la gouvernance et protection contre les attaques de gouvernance ?
Sécurité des transactions et protection des fonds
La sécurité de Compound repose principalement sur une architecture multicouche comprenant des Smart Contracts, la gestion des collatéraux, des oracles de prix, des mécanismes de liquidation et des contrôles de gouvernance. La décentralisation ne signifie toutefois pas que les actifs sont exempts de risques. Les utilisateurs doivent toujours comprendre les risques liés aux Smart Contracts, à la volatilité du marché, à la liquidation et à la gouvernance.
Mécanismes fondés sur les clés publiques et privées : les utilisateurs interagissent avec les Smart Contracts de Compound au moyen de leurs propres portefeuilles Web3. Les transactions doivent être signées et confirmées par le détenteur du portefeuille. Compound n’exige pas que les utilisateurs transmettent leurs clés privées de portefeuille à la plateforme. Ils conservent donc le contrôle principal de leurs actifs.
Oracles de prix : les protocoles de prêt doivent accéder à la valeur de marché en temps réel des collatéraux afin de déterminer si un compte respecte les exigences d’emprunt. Compound III configure les sources de données de prix pour chaque marché, tandis que les informations de prix on-chain contribuent à l’évaluation des collatéraux et à la gestion des risques associée. La documentation officielle fournit également des interfaces permettant d’accéder aux prix des Base Assets et des actifs utilisés comme collatéral.
Mécanismes de collatéral et de liquidation : Compound III attribue des paramètres tels que le Borrow Collateral Factor et le Liquidation Collateral Factor aux différents actifs utilisés comme collatéral. Si la valeur du collatéral d’un compte ne suffit pas à couvrir son emprunt, l’utilisateur peut être confronté à une liquidation. Les emprunteurs peuvent donc subir des pertes d’actifs lors d’une forte baisse du marché, même si le protocole continue de fonctionner normalement.
Supply Cap et isolation des risques : Compound III définit un Supply Cap pour les actifs utilisés comme collatéral afin de limiter la quantité d’un actif donné pouvant entrer dans le protocole et de réduire l’accumulation excessive d’un risque lié à un seul actif. Les différents marchés reposant sur des Base Assets appliquent également des conceptions relativement indépendantes. Un problème survenant sur un marché ne se propage donc pas nécessairement directement à tous les autres.
Gouvernance et contrôles d’urgence : l’architecture de gouvernance de Compound III comprend également des mécanismes tels que Timelock et Pause Guardian. Selon la documentation officielle, Pause Guardian peut suspendre certaines fonctions du protocole en cas de vulnérabilité inattendue, notamment l’offre, le transfert, le retrait, l’absorption d’actifs et l’achat de collatéral. Ce dispositif apporte un niveau supplémentaire de contrôle du risque.
Compound ne doit donc pas être décrit simplement comme « sûr parce qu’il utilise des Smart Contracts ». Une évaluation plus précise doit prendre en compte le risque lié aux Smart Contracts, le risque des oracles, le risque de liquidation, le risque de liquidité et le risque de gouvernance de la DAO, entre autres facteurs. Le principal avantage de la DeFi réside dans une dépendance moindre aux intermédiaires centralisés. Mais cet avantage signifie aussi que les utilisateurs doivent assumer davantage de risques liés au marché et au protocole.
Conclusion
Compound est l’un des protocoles les plus représentatifs de l’histoire des prêts DeFi. Des débuts de Compound v1 à Compound v2, plus complet sur le plan fonctionnel, puis à l’architecture actuelle centrée sur Compound III (Comet), la conception produit du protocole s’est progressivement éloignée d’un marché de prêts multi-actifs pour accorder davantage de place à l’isolation des actifs, aux paramètres de risque et à l’efficacité du capital. Le mécanisme des cTokens de Compound v2 a constitué une conception fondamentale des prêts DeFi. Compound III a prolongé cette évolution en centrant chaque marché sur un Base Asset unique. Les utilisateurs peuvent ainsi emprunter un actif de base désigné contre différents actifs crypto, tandis que le risque de marché est géré au moyen de modèles de taux d’intérêt fondés sur l’utilisation, de facteurs de collatéral, de Supply Caps, d’oracles de prix et de mécanismes de liquidation.
De son côté, COMP confère aux détenteurs de tokens et aux délégués une autorité sur la gouvernance du protocole. La communauté peut ainsi participer aux décisions clés concernant les paramètres des marchés, les actifs pris en charge et les mises à niveau du protocole. L’historique de la gouvernance de Compound montre également que les DAO ne sont pas intrinsèquement sécurisées : la concentration du pouvoir de vote et la faible participation peuvent elles-mêmes devenir des sources de risque pour le protocole. Compound mérite donc d’être étudié non seulement pour déterminer si les utilisateurs peuvent obtenir des intérêts grâce aux prêts DeFi, mais aussi pour comprendre comment Compound III sépare les marchés de prêts en écosystèmes distincts fondés sur différents Base Assets et utilise des paramètres de risque plus granulaires afin de construire une infrastructure financière on-chain évolutive. Pour quiconque souhaite comprendre les prêts DeFi, la sur-collatéralisation, la gouvernance DAO et la conception des marchés financiers on-chain, Compound demeure un cas d’étude particulièrement représentatif.
Articles Connexes

Sidra franchira-t-il la barre des 1 000 $ ? Analyse réaliste des prévisions de prix de Sidra Chain pour 2026-2027
Les prix progressent tandis que les taux de frais diminuent : l’afflux de capitaux de Wall Street sur le marché crypto annonce-t-il l’entrée du marché dans un « bull run par paliers » ?
Polygon Mainnet : façonner le nouveau paradigme de la mise à l’échelle Layer 2 d’Ethereum et de la gouvernance
Qu'est-ce que l'USDC ? Analyse de l'un des stablecoins les plus remarquables.
Au-delà des ETF, qui sont les acteurs qui redéfinissent le paysage des ordres d'achat institutionnels sur le marché crypto en 2026