¿Por qué empiezan los bancos a emitir Stablecoin? Del USBDC a la próxima generación de infraestructura de pagos bancarios
Las stablecoins bancarias son instrumentos de pago digitales on-chain emitidos por bancos o instituciones financieras lideradas por bancos, y normalmente están respaldadas por monedas fiat o activos de alta liquidez. A diferencia de los criptoactivos convencionales, su principal objetivo no es la apreciación de precio, sino convertir el valor de monedas como el dólar estadounidense y el euro, que se mantienen en cuentas bancarias, en una forma digital transferible y liquidable en redes blockchain.
En septiembre de 2026, U.S. Bank realizó un piloto de pago transfronterizo en tiempo real usando USBDC, lo que impulsó el debate sobre la necesidad de stablecoins propias en los bancos. La transacción, llevada a cabo en la blockchain pública Stellar, movió fondos entre entidades de U.S. Bank en Norteamérica y Europa, conectando además los sistemas financieros, de riesgo, cumplimiento y operaciones del banco.
USBDC no es un producto para usuarios minoristas, sino una prueba representativa de pagos blockchain de nivel bancario. Junto al reciente anuncio de que 21 instituciones financieras —entre ellas Goldman Sachs, Bank of America, Citi y Deutsche Bank— quieren fundar una empresa conjunta para emitir una stablecoin de dólar estadounidense, esto demuestra que los bancos exploran mucho más que tomar parte en el mercado cripto: estudian cómo integrar stablecoins en la próxima generación de sistemas de pago y gestión de tesorería.
Puntos clave:
- Las stablecoins bancarias buscan explorar infraestructuras de pago, liquidación y tesorería basadas en blockchain, más allá de crear un nuevo activo digital.
- En septiembre de 2026, U.S. Bank concluyó un piloto de pago transfronterizo en tiempo real con USBDC, llevando dólares entre sus entidades de Norteamérica y Europa vía Stellar.
- Una stablecoin propia de banco puede integrar emisión, redención, gestión de riesgos, cumplimiento y pagos con la infraestructura financiera existente.
- Las stablecoins permiten transferencias on-chain 24/7 que pueden reducir la fricción en movimientos transfronterizos de fondos, gestión de liquidez y liquidaciones.
- Veintiuna instituciones financieras han anunciado la fundación de una empresa para emitir una stablecoin de dólar estadounidense, mostrando que bancos y entidades tradicionales evolucionan de investigar blockchain a construir infraestructura de pagos on-chain.
¿Qué son las stablecoins bancarias?
En el sistema bancario tradicional, los dólares se mantienen como saldos en cuentas, depósitos y fondos para liquidaciones interbancarias. Los pagos internacionales de empresas se canalizan a través de cuentas bancarias, redes de pago, bancos corresponsales y sistemas de liquidación entre diferentes jurisdicciones. Esto no implica que cada pago requiera días, pero mover fondos entre instituciones y zonas horarias sigue suponiendo retos como prefinanciamiento, horarios bancarios y gestión de liquidez.
Las stablecoins bancarias buscan transformar dicho proceso. Un banco puede representar el valor en dólares como tokens on-chain, transferirlos por una blockchain y encargarse de la redención y tesorería final.
El modelo sería: dólares en cuenta bancaria → stablecoin emitida por el banco → transferencia blockchain → receptor → redención en dólares en el sistema bancario.
Aquí, la blockchain es el canal de transferencia y liquidación, mientras el banco gestiona emisión, redención, cumplimiento, control de riesgos y relación con clientes.
La clave de las stablecoins bancarias no es emitir un token; es que los bancos comienzan a trasladar parte de su infraestructura de pagos a redes blockchain programables.
¿Por qué es relevante USBDC?
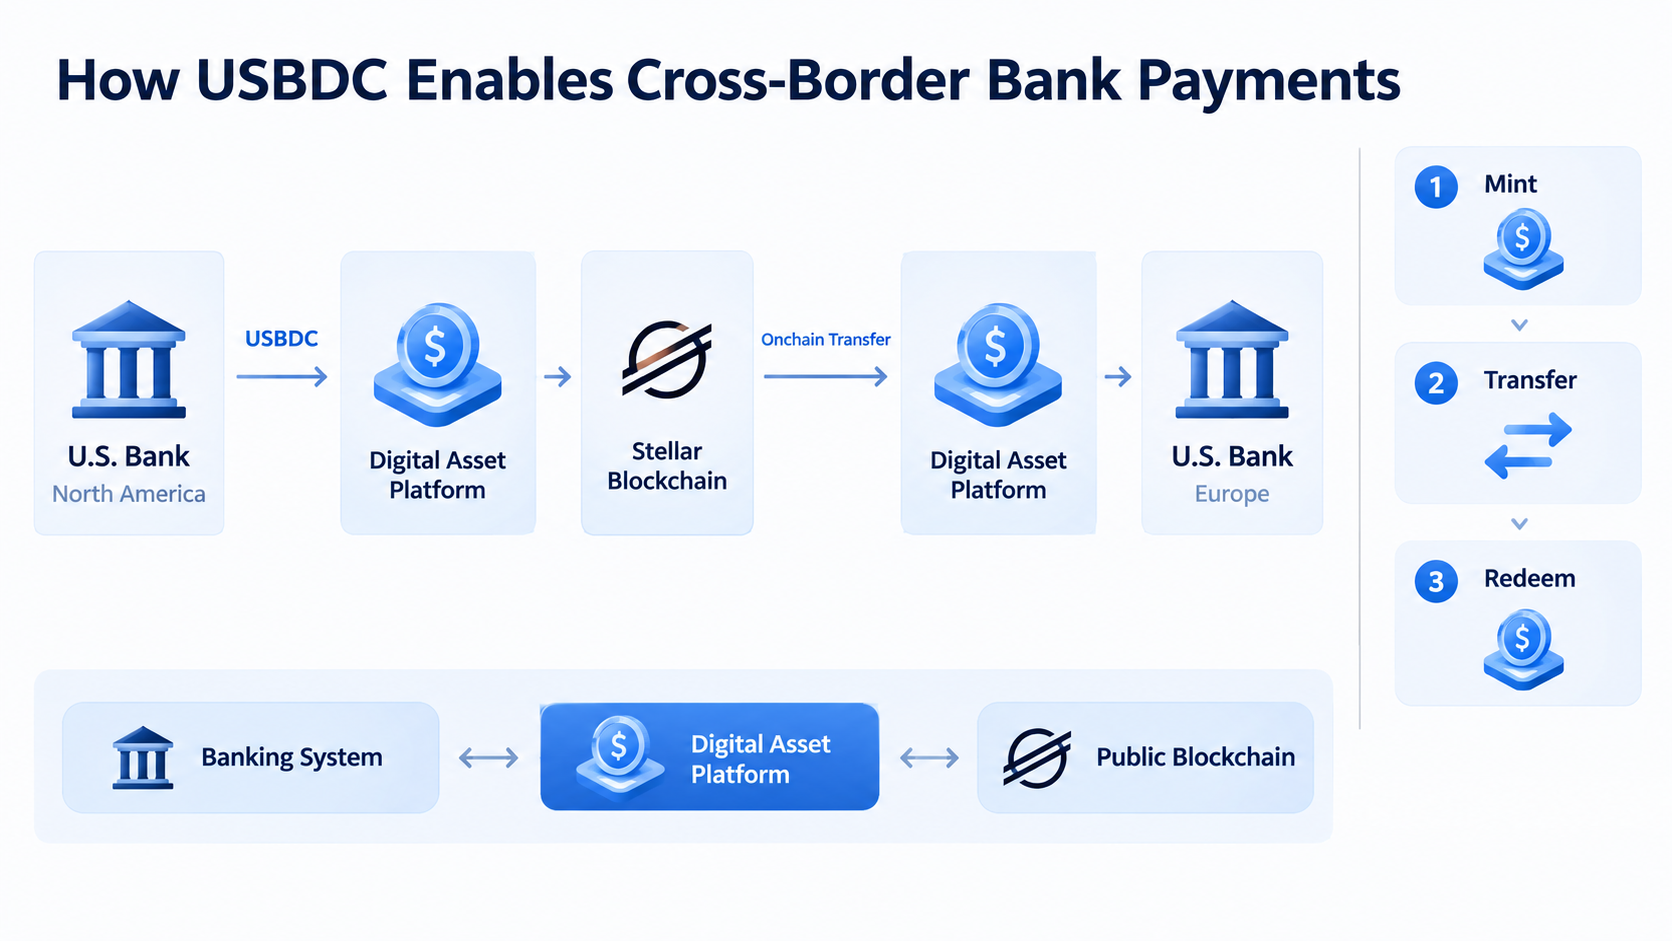
USBDC es una stablecoin de dólar estadounidense lanzada por U.S. Bank. En septiembre de 2026, el banco anunció el cierre de un piloto transfronterizo en tiempo real mediante Stellar, transfiriendo USBDC de Norteamérica a Europa. El piloto incluyó pruebas de funciones como acuñación, pagos, redención, congelación y recuperación.
Un aspecto clave es que USBDC no opera en un libro contable interno cerrado, sino en la blockchain pública Stellar. A la vez, el banco conecta sus sistemas financieros tradicionales al blockchain gracias a su Digital Asset Platform, logrando que los activos on-chain interactúen con sistemas financieros, de riesgo, cumplimiento y operaciones ya existentes.
Este método típico muestra que, en lugar de transferir todo el sistema bancario tradicional a on-chain, los bancos añaden una capa de activos digitales entre infraestructura bancaria y blockchains públicas.
No hay que confundir la finalización de un piloto con la comercialización total. Las transacciones de USBDC divulgadas hasta hoy han sido entre entidades de U.S. Bank, sin anuncio de disponibilidad para usuarios minoristas. Así, USBDC se entiende como validación técnica de infraestructura bancaria, no como stablecoin de acceso público.
¿Por qué el banco no utiliza USDC directamente?
Aunque existen stablecoins maduras como USDC, los bancos prefieren emitir la propia por motivos de control.
Al usar una stablecoin de terceros, la emisión, redención, gestión de reservas, permisos on-chain y parte de la infraestructura quedan bajo control externo. El banco puede usarla como instrumento de pago, pero no asegura el ciclo de vida completo de los activos.
Emitir su propia stablecoin le permite controlar emisión, redención y cumplimiento. Por ejemplo, el piloto de USBDC testeó acuñación, redención, congelación y recuperación, funciones fundamentales para instituciones reguladas porque los bancos gestionan valor ligado a cuentas reales, activos de clientes y sistemas internos de riesgos.
Otra motivación es la gestión de tesorería. La stablecoin de banco no tiene por qué ser un activo de trading minorista, puede servir para liquidaciones internas o entre cliente e institución. Una multinacional puede requerir mover dólares entre regiones y, si una stablecoin on-chain conecta entidades bancarias de distintos lugares, se reduce la necesidad de fondos prefijados y transferencias manuales.
La stablecoin propia del banco y USDC no compiten directamente: la primera prioriza sistemas de pagos, liquidaciones y tesorería del banco, la segunda desarrolla un ecosistema de liquidez y aplicaciones abiertas on-chain.
¿Cómo pueden cambiar los pagos bancarios las stablecoins?
Los pagos transfronterizos suelen conectar varios sistemas financieros, mientras las stablecoins digitalizan el proceso en transacciones on-chain.
La primera transformación es el tiempo: las blockchains procesan transacciones 24/7, mientras muchas transferencias y liquidaciones bancarias dependen de horarios, festivos y restricciones regionales. U.S. Bank destacó la capacidad 24/7 de USBDC como un área esencial.
El segundo cambio es la gestión de liquidez: empresas e instituciones deben tener fondos en distintas regiones para pagos ágil. Si la liquidación on-chain es más rápida, podría reducir requisitos de prefinanciamiento y permitir el movimiento flexible de fondos entre cuentas y zonas.
La tercera transformación es la programabilidad: las stablecoins pueden integrarse con contratos inteligentes, permitiendo pagos automáticos, reposición de colateral, liquidaciones condicionales o consolidaciones de fondos. Los pagos pasarán de ser simples envíos de dinero a componentes automatizados del tesoro empresarial.
Por eso, las stablecoins bancarias deben entenderse como infraestructura de pagos, no como criptomonedas.
¿En qué se diferencian las stablecoins bancarias de las tradicionales?
| Dimensión de comparación | Stablecoins bancarias | Stablecoins nativas cripto |
|---|---|---|
| Emisor principal | Bancos o alianzas bancarias | Emisores profesionales de stablecoins |
| Casos de uso | Pagos, liquidación y gestión de tesorería | Trading, DeFi, pagos y otros |
| Usuario principal | Bancos, empresas y entidades institucionales | Usuarios cripto, empresas, instituciones |
| Emisión/redención | Normalmente conectada directamente al sistema bancario | Gestionada por el emisor de stablecoin |
| Marco regulatorio | Dependiente de regulación bancaria | Dependiente del emisor y jurisdicción |
| Rol de blockchain | Infraestructura de pago y liquidación | Infraestructura de emisión y circulación |
| Ventaja clave | Control bancario, cumplimiento y gestión de tesorería | Liquidez, apertura y red de ecosistema |
Esta clasificación no es absoluta. Las estructuras legales de stablecoins bancarias pueden variar: algunos productos se asemejan a tokens de depósito, otros adoptan el ideal stablecoin. JPM Coin de J.P. Morgan es un caso típico: emplea el modelo token de depósito en vez de replicar el esquema stablecoin cripto.
Así, los productos de moneda digital bancaria pueden evolucionar en varias categorías. Si un token bancario debería denominarse stablecoin depende de su estructura legal y de activos.
¿Qué están construyendo los bancos según el modelo USBDC?
Si solo vemos USBDC, parece la versión doméstica de USDC de U.S. Bank. Lo relevante es la plataforma de activos digitales que lo soporta.
Los bancos deben resolver cuestiones de emisión, quema y redención de tokens, congelación de activos, gestión de transacciones anómalas, integración con sistemas bancarios y control de riesgos y cumplimiento para operaciones on-chain.
Lo que los bancos acabarán construyendo puede ser no solo una stablecoin, sino un sistema operativo completo de activos digitales para la banca.
El futuro de la infraestructura de pagos bancaria se puede visualizar en tres capas:
Capa 1: Sistemas bancarios principales, para cuentas, clientes, fondos, riesgos y cumplimiento. Capa 2: Plataformas de activos digitales, para emisión, redención, custodia, permisos y gestión del ciclo de vida de tokens. Capa 3: Redes blockchain, para transferencia y liquidación de activos digitales y ejecución de smart contracts.
El valor de USBDC reside en la primera demostración de cómo funcionan conjuntamente estas tres capas. U.S. Bank evalúa casos de uso institucional como gestión de liquidez, movimiento de colateral y tesorería transfronteriza.
¿Las stablecoins bancarias crearán una nueva red de pagos?
Hoy los bancos exploran más que tokens aislados, investigan liquidaciones en red entre distintos actores financieros.
En septiembre de 2026, 21 instituciones financieras anunciaron la creación de una empresa para emitir una stablecoin vinculada al dólar estadounidense. Entre ellas figuran Goldman Sachs, Bank of America, Citi y Deutsche Bank. El plan empezó con 10 bancos y se amplió a 21, pudiendo estudiar en el futuro otras monedas del G7.
De implementarse, las stablecoins bancarias evolucionarán en dos vertientes:
Una, stablecoin en un sistema bancario único: el banco emite el token para traspasos internos, clientes institucionales y gestión de tesorería internacional.
Otra, red bancaria aliada: bancos colaboran para crear un sistema de emisión y liquidación de stablecoin y facilitar transferencias directas on-chain entre instituciones financieras.
Esta segunda opción se parece a una red de pagos bancaria de nueva generación. No implica reemplazo inmediato de sistemas tradicionales, sino una migración progresiva de conexiones entre libros independientes hacia conexiones en tiempo real entre múltiples libros bancarios en blockchains.
¿Qué retos enfrentan las stablecoins bancarias?
Su desarrollo afronta varios desafíos:
- Estructuras regulatorias y legales: stablecoins, tokens de depósito, dinero digital y otros medios de pago on-chain pueden quedar bajo marcos regulatorios diferentes. El banco debe definir el tipo de activo, derechos de los holders, mecanismo de redención y relación legal ante insolvencia.
- Interoperabilidad: si cada banco emite su stablecoin, pero estas no se intercambian de forma fluida, se crearán silos digitales. El reto futuro será establecer estándares y mecanismos comunes de liquidación entre bancos.
- Liquidez y efecto red: USDC y USDT ya cuentan con liquidez on-chain y ecosistemas fuertes. Los bancos deberán responder: ¿por qué usar tokens nuevos? Si solo pueden usarse dentro del banco emisor, su valor será limitado.
- Equilibrio entre blockchain pública y control bancario: los bancos buscan aprovechar la apertura y liquidación continua de blockchains públicas, pero mantener controles tradicionales como congelación, redención y revisión de cumplimiento. USBDC en Stellar explora este balance.
¿Qué implica que los bancos emitan stablecoins?
Desde USBDC hasta la iniciativa de stablecoin bancaria conjunta, el debate evoluciona: ya no se trata de si deben usar criptoactivos, sino de cómo emplear blockchain para rediseñar la circulación de fondos.
En este proceso, las stablecoins actúan como interfaz monetaria on-chain. Transforman el valor de dólares en el sistema bancario en activos digitales que pueden moverse, programarse y liquidarse en blockchain, preservando verificación bancaria, control de riesgos, redención de activos y cumplimiento.
El verdadero valor de las stablecoins bancarias está en el cambio de infraestructura. Si logran conectar stablecoins con sistemas bancarios, tesorería, pagos internacionales, colateral y mercados de capital, blockchain pasará de tecnología externa a parte del sistema de pagos de los bancos.
Aunque USBDC sigue en etapa de piloto institucional, ya muestra una vía técnica: el banco gestiona activos y cumplimiento, la plataforma digital cubre el ciclo de vida, la blockchain pública los transfiere y liquida. Conforme más bancos exploren soluciones similares, los sistemas de pago bancario serán cada vez más on-chain, en tiempo real y programables.
Preguntas frecuentes
¿Qué es USBDC?
USBDC es una stablecoin de dólar estadounidense lanzada por U.S. Bank. En septiembre de 2026, U.S. Bank realizó un piloto de pago transfronterizo entre sus entidades de Norteamérica y Europa a través de Stellar, probando funciones de acuñación, pagos, redención, congelación y recuperación.
¿En qué se diferencian USBDC y USDC?
Son activos digitales distintos. USDC es emitida por Circle y ofrece un ecosistema abierto on-chain. USBDC fue lanzada por U.S. Bank y se utiliza sobre todo para validar infraestructura bancaria de activos digitales y pagos.
¿Se puede comprar USBDC?
Los datos públicos indican que USBDC es, por ahora, un piloto de pago transfronterizo institucional entre entidades de U.S. Bank. No es un producto stablecoin disponible para usuarios minoristas.
¿Por qué los bancos emiten stablecoins propias?
Principalmente, para mejorar la eficiencia de pagos internacionales, permitir transferencias 24/7, optimizar gestión de liquidez, facilitar movimientos de colateral on-chain y controlar directamente emisión, redención y regulación de tokens.
¿Las stablecoins bancarias desplazarán a USDT y USDC?
No hay evidencia suficiente para afirmarlo. USDT y USDC ya tienen liquidez consolidada y amplias aplicaciones on-chain, mientras las stablecoins bancarias se enfocan en pagos de banco, liquidaciones institucionales y tesorería. Es probable que ambos tipos de stablecoins convivan a largo plazo para distintos usos.
Artículos relacionados

¿Llegará Sidra a superar los 1000 $? Un análisis realista de las previsiones sobre el precio de Sidra Chain para 2026-2027
Los precios suben y las tasas de tarifa bajan: Con la llegada de capital de Wall Street al mercado cripto, ¿está el mercado entrando en un "mercado alcista por capas"?
¿Qué es USDC? Análisis de una de las stablecoins más destacadas.
¿Qué es USDD? Guía completa de la Stablecoin descentralizada
¿Qué es una billetera BEP20? Un análisis detallado sobre sus usos y características clave