¿Cuál es la próxima fase de RWA? De la emisión de Actifs a la operativa continua, la colateralización y la liquidación
RWA es un modelo financiero para registrar, transferir y gestionar activos del mundo real, como acciones, bonos, fondos, bonos gubernamentales, crédito privado, bienes inmuebles y materias primas, en forma de tokens digitales. Su objetivo no es simplemente replicar un registro on-chain, sino proporcionar a los activos del mundo real capacidades más eficientes de emisión, negociación, uso como colateral y liquidación.
En los últimos años, el mercado de RWA se ha centrado principalmente en qué activos pueden incorporarse on-chain y hasta qué escala puede alcanzar la emisión on-chain. A medida que siguen apareciendo bonos gubernamentales, fondos y productos de crédito tokenizados, la atención del mercado se está desplazando hacia otro conjunto de preguntas: ¿Seguirán negociándose estos activos después de su emisión? ¿Pueden utilizarse como colateral para obtener préstamos? ¿Pueden moverse entre distintas redes? ¿Pueden liquidarse automáticamente la rentabilidad y el capital?
La próxima fase de RWA no gira en torno a emitir más tokens, sino a integrarlos en la actividad financiera real. La tokenización solo puede pasar de ser una prueba de concepto a convertirse en infraestructura financiera cuando los activos pueden utilizarse, financiarse, intercambiarse y generar flujos de caja recurrentes.
Puntos clave
-
La próxima fase de RWA se centrará en la negociación continua, el uso como colateral y la liquidación, no simplemente en aumentar la emisión.
-
Los bonos gubernamentales estadounidenses tokenizados siguen siendo el entorno de pruebas institucional más maduro.
-
Las acciones tokenizadas deben distinguirse entre activos respaldados por una custodia real, productos sintéticos de seguimiento y activos Meme basados en temáticas.
-
El crédito privado y los bienes inmuebles ofrecen una mayor rentabilidad potencial, pero también conllevan mayores riesgos de valoración, impago y carácter jurídico.
-
Los mercados secundarios de RWA requieren mecanismos de suscripción, reembolso, fijación de precios y transferencias conformes con la normativa.
-
El uso de RWA como colateral requiere oráculos fiables, exigibilidad jurídica y liquidez suficiente.
-
La Entrega contra pago (DvP) permite liquidar simultáneamente el efectivo y los valores, pero sigue requiriendo conexiones con los sistemas bancarios y de compensación.
-
El volumen de emisión no equivale a una adopción real. La negociación activa, el uso como colateral y los flujos de caja son más importantes.
-
La infraestructura esencial para escalar RWA incluye custodia, identidad, cumplimiento normativo, oráculos e interoperabilidad entre cadenas.
-
Al evaluar la calidad de un proyecto, debe darse prioridad a la verificación de los derechos jurídicos, las reservas de activos, la liquidez y el uso real.
Las etapas de desarrollo de RWA están cambiando
RWA puede dividirse generalmente en cuatro etapas de desarrollo.
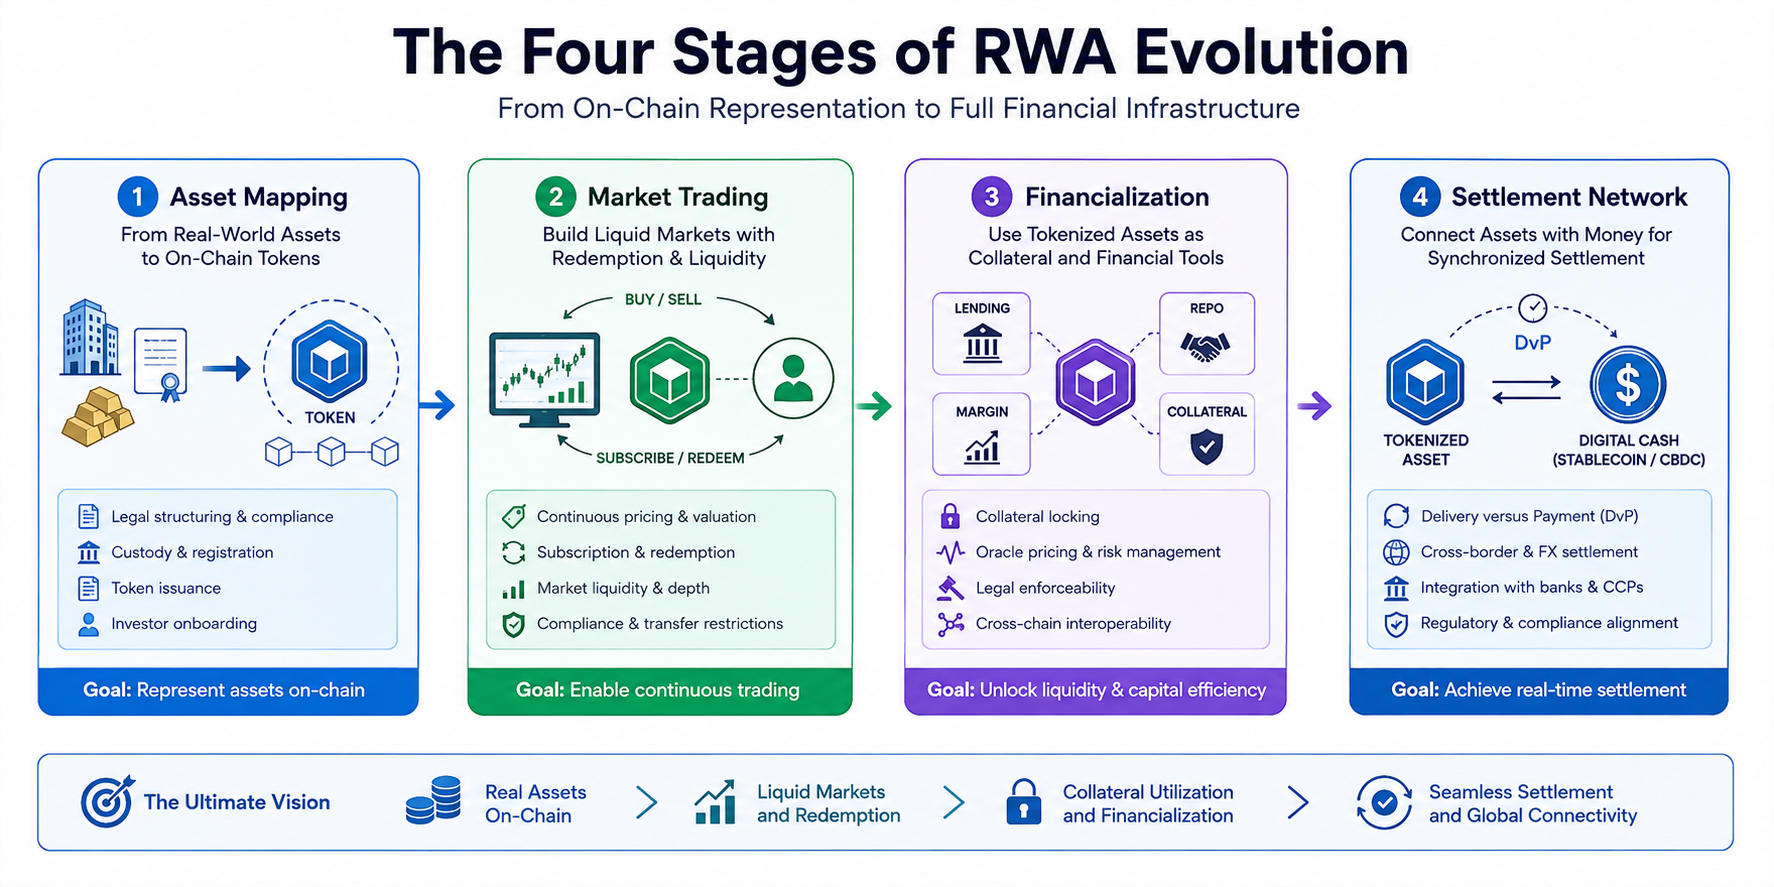
La primera etapa es la representación de activos: representar activos del mundo real o sus derechos económicos como tokens on-chain. En esta etapa, los proyectos abordan principalmente el registro, la emisión y la propiedad.
La segunda etapa es la negociación en el mercado: proporcionar a los activos tokenizados una liquidez fiable para la suscripción, el reembolso y el mercado secundario. Los inversores pueden comprar estos activos y venderlos o convertirlos cuando lo necesiten.
La tercera etapa es la financiarización: utilizar activos tokenizados para préstamos, acuerdos de recompra, margen y gestión de colaterales. Los activos ya no son meros instrumentos de inversión, sino que se convierten en recursos productivos dentro de las actividades financieras.
La cuarta etapa es la red de liquidación: conectar los activos tokenizados con stablecoin, depósitos tokenizados o activos de liquidación de bancos centrales para permitir la entrega simultánea del efectivo y los activos.
Actualmente, los distintos proyectos de RWA se encuentran en etapas diferentes. Los bonos gubernamentales estadounidenses tokenizados han empezado a admitir la negociación y el uso como colateral. Algunos proyectos de acciones y fondos están explorando la circulación continua, mientras que el crédito privado y los bienes inmuebles siguen limitados por la divulgación de información, la valoración y la exigibilidad jurídica.
Por qué la emisión de activos ya no es el punto final
Emitir un token de RWA no es técnicamente difícil. Un emisor puede crear un contrato inteligente, definir el suministro de tokens y registrar a los holders en la blockchain. Sin embargo, esto solo resuelve cómo se representa un activo, no cómo puede utilizarse.
Si un fondo tokenizado registra poca actividad de negociación durante un periodo prolongado después de su emisión, su registro on-chain no creará liquidez automáticamente. Si un bono tokenizado no puede utilizarse como colateral, no podrá integrarse en el sistema financiero más amplio. Si una acción tokenizada carece de derechos de los accionistas y mecanismos de dividendos claramente definidos, puede no ser más que un instrumento de seguimiento de precios.
Por tanto, un proyecto de RWA realmente valioso debe responder a cuatro preguntas:
-
¿Qué derechos jurídicos tienen los holders?
-
¿Cómo se valoran y custodian los activos?
-
¿Pueden negociarse y reembolsarse los tokens de forma continua?
-
¿Pueden utilizarse los activos en procesos de préstamo, pago y liquidación?
Por eso, el mercado está pasando de competir por el volumen de emisión a competir por la utilización.
El primer paso de RWA: de los activos del mundo real a los certificados on-chain
La incorporación de activos del mundo real a la cadena suele implicar la selección de activos, la estructuración jurídica, el registro de la custodia, la emisión de tokens y los procedimientos de elegibilidad de los inversores.
Por ejemplo, en el caso de los bonos gubernamentales estadounidenses tokenizados, un gestor de fondos puede comprar primero los bonos. A continuación, un custodio mantiene los activos y se emiten tokens on-chain que representan participaciones del fondo o derechos económicos. Los tokens en poder de los inversores generalmente no son los propios bonos gubernamentales, sino derechos contractuales sobre un fondo o una entidad con cometido especial.
Esta distinción es fundamental. La blockchain puede registrar las transferencias de tokens, pero no puede demostrar automáticamente que los activos del mundo real subyacentes existen realmente. La autenticidad de los activos sigue dependiendo de los custodios, los informes de auditoría, los documentos jurídicos y la supervisión regulatoria.
En el caso de las acciones, los bienes inmuebles y el crédito privado, la conexión jurídica entre los tokens on-chain y los activos del mundo real es aún más compleja. Los proyectos deben aclarar si los holders de los tokens tienen derecho a dividendos, derechos de voto, intereses, ingresos por alquiler o recurso frente al deudor. Sin una estructura de derechos clara, un token no puede considerarse simplemente un producto de RWA completo, aunque se negocie activamente.
La segunda etapa: crear un mercado de negociación sostenible
La negociación continua de RWA requiere una estructura de mercado más compleja que la de los criptoactivos ordinarios.
En primer lugar, los activos deben admitir una fijación de precios continua. Los bonos gubernamentales y las acciones cotizadas tienen precios de mercado observables, lo que facilita relativamente su valoración. En cambio, el crédito privado, los bienes inmuebles y los activos de infraestructura dependen de modelos de valoración, informes financieros y auditorías periódicas.
En segundo lugar, los inversores necesitan canales fiables de suscripción y reembolso. Sin un mecanismo de salida, los activos tokenizados tendrán dificultades para atraer capital a largo plazo. El reembolso también implica horarios de actividad, transferencias bancarias, liquidación de activos y verificación de identidad de los inversores. No puede completarse únicamente mediante la ejecución automática de un contrato inteligente.
En tercer lugar, el mercado necesita liquidez suficiente. Los creadores de mercado automatizados pueden proporcionar pool de liquidez, pero si los activos subyacentes carecen de liquidez, los pool on-chain también tendrán dificultades para admitir operaciones de gran tamaño. Cuando la profundidad de mercado es limitada, un pequeño número de órdenes de venta puede provocar un deslizamiento significativo.
Por último, la negociación de RWA suele requerir controles de cumplimiento normativo. Algunos activos pueden estar disponibles únicamente para inversores cualificados o para inversores de determinadas jurisdicciones. Los tokens deben admitir listas blancas, restricciones geográficas y bloqueos de transferencias.
Por tanto, los mercados secundarios de RWA no se limitarán a replicar los mercados abiertos de Meme coin. Es más probable que se conviertan en mercados programables y autorizados.
La tercera etapa: convertirse en colateral utilizable on-chain
Cuando RWA entra en el sistema de colaterales, los activos pasan de estar simplemente en posesión de alguien a desbloquear liquidez de forma activa.
Los bonos gubernamentales tokenizados se encuentran entre los activos más adecuados para utilizarse como colateral. Ofrecen valoraciones transparentes, un riesgo de crédito relativamente bajo y un sólido reconocimiento institucional. También pueden respaldar préstamos, acuerdos de recompra, operaciones con margen y la acuñación de stablecoin.
Si un prestatario bloquea bonos gubernamentales tokenizados en un contrato inteligente, un protocolo de préstamos puede gestionar automáticamente el riesgo basándose en precios en tiempo real, ratios de colateral y condiciones de liquidación. En comparación con los procesos de colateral tradicionales, el modelo on-chain puede reducir la confirmación manual y la conciliación entre instituciones.
Sin embargo, el uso de activos como colateral requiere resolver varios aspectos.
En primer lugar, los oráculos deben proporcionar precios fiables. Una valoración incorrecta puede activar liquidaciones indebidas o dejar las posiciones insuficientemente colateralizadas.
En segundo lugar, los tokens deben ser jurídicamente exigibles. Si un prestatario incumple sus obligaciones, la posibilidad de que el prestamista disponga legalmente de los activos subyacentes a los tokens no puede depender únicamente del código del contrato inteligente.
En tercer lugar, los activos deben tener liquidez suficiente. Aunque un token sea teóricamente estable en términos de valor, el colateral puede seguir fallando si no puede negociarse rápidamente durante periodos de tensión en el mercado.
En cuarto lugar, las distintas redes deben ser interoperables. Si el colateral está bloqueado en una red cerrada, sus posibles casos de uso serán limitados.
La cuarta etapa: conectar los pagos y la liquidación final
El valor último de RWA no reside únicamente en incorporar los activos a la cadena, sino en permitir que se negocien y liquiden dentro del mismo entorno digital.
Las transacciones financieras tradicionales suelen implicar varios sistemas: las plataformas de negociación casan las órdenes, los custodios registran los activos, los sistemas bancarios procesan los pagos y las instituciones de compensación completan la liquidación final. Un retraso en cualquiera de estos puntos puede generar riesgo de liquidación y bloquear capital.
Cuando los activos tokenizados se combinan con efectivo on-chain, la Entrega contra pago (DvP) se vuelve posible. El comprador paga con depósitos tokenizados o stablecoin, mientras que el vendedor entrega valores tokenizados. Una vez que se cumplen las condiciones de ambas partes, el contrato inteligente completa el intercambio de forma simultánea.
Las transacciones transfronterizas también pueden incorporar divisas. El comprador paga en una moneda, el vendedor recibe otra y los activos y fondos se entregan de forma atómica.
Sin embargo, la blockchain solo puede resolver la sincronización del libro mayor y la ejecución automatizada. No puede resolver automáticamente el cambio de divisas, los controles de capital, la prevención del blanqueo de capitales, la fiscalidad ni las cuestiones jurisdiccionales. Para prestar un servicio real a los mercados institucionales, una red de liquidación de RWA debe conectarse con bancos, instituciones de compensación y sistemas regulatorios.
Por qué los bonos gubernamentales tokenizados se han convertido en el principal entorno de pruebas
Los bonos gubernamentales estadounidenses tokenizados ocupan una posición importante en el mercado de RWA por razones claras.
Los bonos gubernamentales tienen precios de mercado transparentes, un riesgo de crédito relativamente bajo, mecanismos claros de pago de intereses y capacidad para satisfacer simultáneamente la demanda de rentabilidad, liquidez y colateral. También pueden servir como activos subyacentes para stablecoin y protocolos DeFi, proporcionando al capital on-chain fuentes de rentabilidad relativamente estables.
Proyectos como BUIDL de BlackRock, BENJI de Franklin Templeton y Ondo siguen situando los bonos gubernamentales tokenizados en el centro de la atención institucional. Los datos del mercado público y los informes del sector indican que el mercado de bonos gubernamentales tokenizados siguió creciendo en 2026. La atención del mercado también se ha ampliado más allá del volumen de emisión para incluir el número de holders, la negociación en el mercado secundario y las aplicaciones como colateral.
Sin embargo, los bonos gubernamentales tokenizados no están exentos de riesgos. Los inversores deben confirmar si los tokens representan participaciones de un fondo, derechos económicos u otros derechos contractuales. También deben conocer los plazos de reembolso, las cantidades mínimas de suscripción, los requisitos para inversores cualificados y las comisiones de gestión.
Diferentes vías para las acciones, el crédito privado y las materias primas
Acciones tokenizadas
La tokenización de acciones resulta muy atractiva para los usuarios, pero sus requisitos jurídicos y regulatorios también son más complejos. Las acciones tokenizadas auténticas deben abordar la custodia, los dividendos, el voto, las operaciones corporativas y la protección de los inversores.
El mercado también incluye tokens sintéticos de acciones que se limitan a seguir los precios de las acciones y no representan la propiedad real de estas. Los inversores deben distinguir entre activos respaldados por una custodia real, activos sintéticos de seguimiento y activos Meme basados exclusivamente en temáticas.
Crédito privado
El crédito privado incluye préstamos corporativos, cuentas por cobrar y financiación de la cadena de suministro. Una vez incorporados a la cadena, estos activos podrían mejorar teóricamente el registro de préstamos, la distribución de intereses y el seguimiento de los reembolsos.
Sin embargo, estos activos carecen de precios de mercado transparentes, conllevan un mayor riesgo de crédito e implican una ejecución jurídica más compleja en caso de impago. La tokenización no elimina el impago del prestatario. Solo puede mejorar determinados registros y procesos.
Materias primas
Las materias primas, como el oro, el cobre y los productos energéticos, pueden tokenizarse mediante la custodia de reservas, recibos de almacén o participaciones de fondos. Las cuestiones fundamentales son si los activos físicos existen realmente, quién los custodia, si se auditan periódicamente y si los tokens pueden canjearse por activos físicos o efectivo.
Si un proyecto simplemente utiliza nombres e imágenes asociados al oro, el cobre u otras materias primas sin acuerdos de custodia y reembolso, se aproxima más a un activo Meme basado en materias primas que a un RWA de materias primas en sentido estricto.
Cuestiones clave a las que se enfrenta RWA a gran escala
El mayor cuello de botella para RWA siguen siendo las cuestiones jurídicas y de cumplimiento normativo, no los contratos inteligentes.
Cada país define de forma diferente los valores, los fondos, las materias primas y los derechos de los acreedores. Por tanto, la circulación transfronteriza de tokens puede activar varios marcos regulatorios. Los emisores también deben abordar el KYC, la prevención del blanqueo de capitales, la elegibilidad de los inversores y la privacidad de los datos.
La custodia de activos es otro componente fundamental. La cantidad de tokens on-chain debe seguir siendo coherente con la cantidad de activos del mundo real. Los custodios deben proporcionar información verificable sobre las reservas y las auditorías.
No puede pasarse por alto la liquidez. El crecimiento del volumen de emisión no indica un aumento de la profundidad de mercado, y un incremento del número de holders no significa que los activos puedan liquidarse rápidamente.
RWA también requiere estándares normalizados de identidad, mensajería y activos. Sin interoperabilidad, los activos y fondos no pueden moverse de forma eficiente entre plataformas y el mercado se fragmentará en múltiples sistemas cerrados.
Cómo determinar si un proyecto de RWA ha entrado en la etapa de aplicación en el mundo real
Para determinar si un proyecto de RWA tiene valor práctico, hay que centrarse en cuatro áreas.
-
Derechos: ¿Explica claramente el proyecto qué representan los tokens? ¿Tienen los holders derecho a intereses, dividendos, reembolso o disposición?
-
Activos: ¿Quién custodia los activos subyacentes? ¿Están disponibles las auditorías, la prueba de reservas y las valoraciones independientes?
-
Mercado: ¿Disponen los tokens de suscripción, reembolso y negociación en el mercado secundario de forma continua? ¿Puede la liquidez resistir periodos de tensión?
-
Finanzas: ¿Se utilizan los activos para préstamos, uso como colateral, acuerdos de recompra, pagos o liquidaciones, en lugar de limitarse a permanecer como saldos en billeteras?
Solo cuando estas cuatro áreas formen un circuito cerrado podrá RWA pasar realmente de la emisión de activos a las aplicaciones financieras.
Conclusión
La primera fase de RWA consiste en convertir los activos del mundo real en certificados digitales en la blockchain. La siguiente fase consiste en convertir esos certificados en activos utilizables en los mercados financieros.
Deben permitir la negociación continua, poder reembolsarse cuando sea necesario, servir como colateral para desbloquear liquidez y liquidarse simultáneamente con efectivo on-chain. Solo después de completar estos pasos RWA dejará atrás la representación digital de los activos tradicionales y se convertirá en una nueva infraestructura financiera.
Los bonos gubernamentales tokenizados han tomado la delantera porque combinan una valoración transparente, un riesgo de crédito relativamente bajo y una demanda clara de colateral. Las acciones, el crédito privado, las materias primas y los bienes inmuebles deben abordar cuestiones más complejas relacionadas con la propiedad, la valoración, la custodia y la regulación.
En el futuro, la competencia del mercado probablemente pasará de quién ha emitido más tokens a quién tiene una mayor actividad de negociación, una liquidez más profunda, capacidades de colateral más sólidas y una red de liquidación más completa.
El éxito de RWA dependerá en última instancia no del número de tokens, sino de si esos tokens pueden incorporarse a procesos financieros reales.
Preguntas frecuentes
¿Cuál es el cambio más importante en la próxima fase de RWA?
El cambio más importante es el paso de la emisión de activos a la negociación continua, la financiación con colateral y la liquidación en tiempo real. Incorporar activos a la cadena solo es el punto de partida. Su valor real procede de su uso posterior.
¿Por qué se están desarrollando más rápido los bonos gubernamentales estadounidenses tokenizados?
Los bonos gubernamentales estadounidenses tienen valoraciones transparentes, un riesgo de crédito relativamente bajo, mecanismos de rentabilidad claros y capacidad para servir como colateral on-chain y herramientas de gestión de efectivo. Por ello, tienen más probabilidades de lograr la adopción institucional.
¿Pueden venderse los tokens de RWA en cualquier momento?
No necesariamente. Algunos proyectos admiten negociación on-chain continua, mientras que otros siguen sujetos a horarios de negociación, requisitos de elegibilidad de los inversores, periodos de reembolso y limitaciones de liquidez. La posibilidad de liquidar rápidamente un activo depende de sus condiciones específicas.
¿Puede utilizarse RWA como colateral en DeFi?
Sí, pero debe cumplir condiciones como una fijación de precios fiable, derechos jurídicos claros, transferibilidad de los tokens y liquidez de mercado suficiente. No todos los tokens de RWA son adecuados para utilizarse como colateral.
¿Las acciones tokenizadas equivalen a comprar acciones reales?
No necesariamente. Solo los productos con custodia real de acciones, derechos claros de los accionistas y una estructura de emisión conforme con la normativa pueden representar intereses relacionados con acciones. Muchos tokens de acciones son simplemente activos de seguimiento de precios.
¿Sustituirá RWA a los mercados financieros tradicionales?
No a corto plazo. Es más probable que RWA se integre con bancos, brókeres, fondos, custodios y sistemas de compensación para mejorar los procesos de emisión, negociación, uso como colateral y liquidación, en lugar de sustituir por completo a las instituciones financieras tradicionales.
¿Cómo debe evaluarse la escala de emisión de un proyecto de RWA?
El volumen de emisión solo indica cuántos tokens se han creado. No demuestra que el mercado tenga un nivel equivalente de actividad de negociación o demanda. También deben evaluarse los holders activos, la negociación en el mercado secundario, el volumen de reembolsos y la utilización como colateral.
¿Cuál es el mayor riesgo al que se enfrentan los proyectos de RWA?
Por lo general, el mayor riesgo es una conexión jurídica y relacionada con los activos poco clara entre los activos del mundo real y los tokens on-chain. Los inversores también deben tener en cuenta los riesgos de custodia, valoración, liquidez, contratos inteligentes, regulación y operaciones entre cadenas.
Artículos relacionados

¿Llegará Sidra a superar los 1000 $? Un análisis realista de las previsiones sobre el precio de Sidra Chain para 2026-2027
Los precios suben y las tasas de tarifa bajan: Con la llegada de capital de Wall Street al mercado cripto, ¿está el mercado entrando en un "mercado alcista por capas"?
¿Qué es USDC? Análisis de una de las stablecoins más destacadas.
¿Qué es USDD? Guía completa de la Stablecoin descentralizada
¿Qué es una billetera BEP20? Un análisis detallado sobre sus usos y características clave