¿Qué es el trading nativo de máquinas? ¿Por qué necesitan los agentes de IA una infraestructura de pagos cripto?
Los sistemas automatizados tradicionales solían limitarse a ejecutar flujos de trabajo fijos y preestablecidos. Por ejemplo, una plataforma de comercio electrónico podía reordenar inventario automáticamente cuando el stock era bajo, y un servicio en la nube podía cobrar según el uso de forma automática. Sin embargo, los humanos aún debían configurar previamente las reglas de trading, los proveedores y los métodos de pago. Los agentes de IA se diferencian porque pueden interpretar objetivos ambiguos, buscar servicios de manera proactiva, comparar precios y calidad, y ejecutar operaciones multietapa dentro de un alcance de autorización definido.
Los productos de IA han ido más allá del chat y la generación de contenido, ahora alcanzando programación, atención al cliente, productividad en oficina, análisis de datos y compras automatizadas. Esta expansión ha puesto foco en las transacciones nativas de máquinas. En el futuro, un agente de IA podría determinar cuánta hashrate necesita un usuario, solicitar cotizaciones a varios proveedores, adquirir capacidad de llamadas API, realizar pagos con stablecoins y entregar resultados a otro agente, sin requerir la aprobación humana en cada operación.
Esto plantea una cuestión fundamental: Si los agentes de IA participan activamente en la economía, ¿qué cuentas usan, cómo pagan y quién responde si algo falla? La respuesta no puede depender solo de sistemas existentes de tarjetas bancarias y cuentas corporativas. Las transacciones nativas de máquinas requieren infraestructuras de pago diseñadas para operaciones autónomas de software.
Puntos clave:
- Las transacciones nativas de máquinas son aquellas en las que los agentes de IA descubren oportunidades, deciden, pagan y liquidan de forma autónoma.
- Los agentes de IA necesitan cuentas independientes, permisos programables y activos de liquidación estables para evolucionar de herramientas de chat a agentes ejecutores.
- Los sistemas de pago tradicionales fueron diseñados para humanos y tienen limitaciones para transacciones autorizadas automáticamente, transfronterizas, de bajo valor y alta frecuencia.
- La infraestructura de pagos cripto incluye billeteras, stablecoins, contratos inteligentes, sistemas de identidad y reputación.
- Las stablecoins son aptas para precios de máquinas y liquidaciones internacionales, aunque tienen riesgos de reservas, congelamiento, red y contratos inteligentes.
- La clave en las billeteras de IA es crear permisos de ejecución revocables con límites definidos, sin entregar a los modelos el control directo de las claves privadas.
- Escalar la economía de máquinas exige soluciones de verificación de identidad, prueba de cumplimiento, asignación de responsabilidad y resolución de disputas.
¿Qué son las transacciones nativas de máquinas?
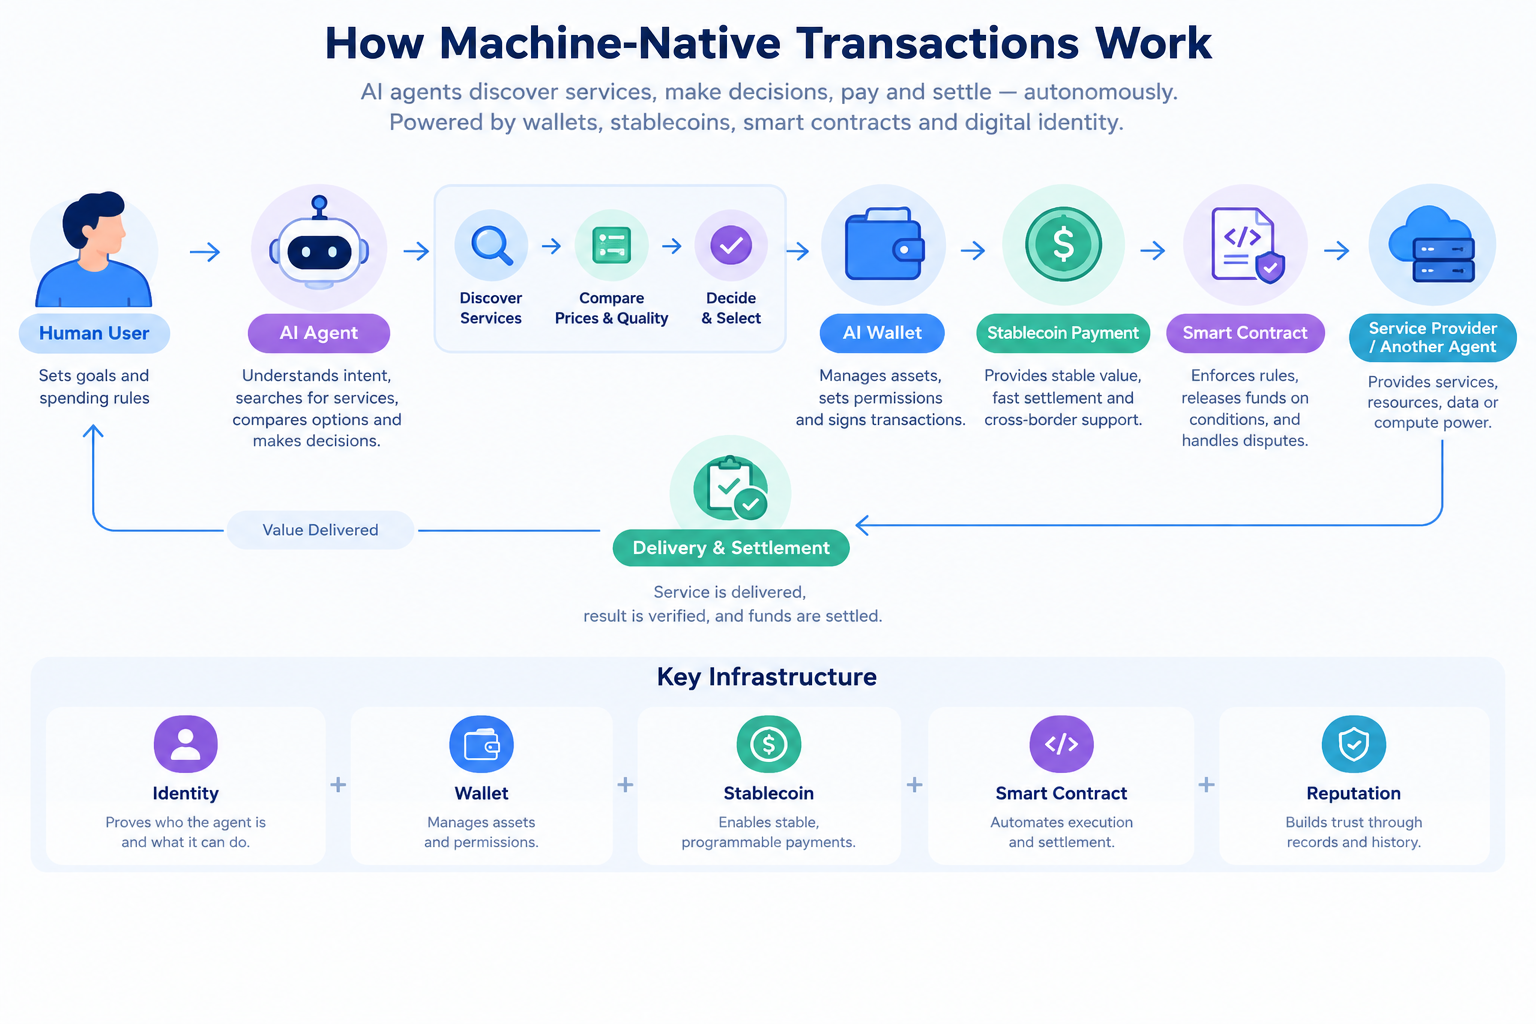
Las transacciones nativas de máquinas van más allá de la automatización de acciones humanas; consideran a los agentes de software como participantes principales desde el diseño de la operación. En la transacción tradicional, el usuario abre una aplicación, selecciona un producto, inicia sesión, introduce datos de pago, confirma el pedido y espera el cumplimiento por parte del comerciante. Una transacción nativa de máquina puede ejecutarse en colaboración de varios agentes:
Un agente de compras interpreta los requisitos; otro agente de búsqueda encuentra proveedores; un agente de evaluación compara precios, calidad y reputación; un agente de pagos liquida la operación; y un agente de monitoreo rastrea la entrega.
El núcleo no es que una máquina pulse botones por el usuario, sino otorgarle autonomía económica limitada y verificable. La máquina debe identificar quién es, cuánto puede gastar, qué puede comprar, a quién puede pagar y cómo trazar lo ocurrido ante una disputa.
Estas transacciones abarcan contenido digital, recursos cloud, datasets, llamadas a modelos, servicios de software, tráfico publicitario y logística. Ya que la mayoría de estos productos pueden ser identificados y entregados por software, resultan especialmente aptos para la compra automatizada por agentes de IA.
¿Por qué los agentes de IA necesitan capacidades de pago independientes?
Actualmente, las herramientas de chat IA pueden responder o generar contenido, pero no operar para el usuario financieramente. Para pasar de asistente a ejecutor, un agente IA requiere al menos tres capacidades de pago.
- Capacidad de cuenta. Un agente necesita una cuenta para recibir y enviar fondos, ligada a permisos definidos. Por ejemplo, un agente de atención al cliente podría tener permiso para gastar 1 000 $ mensuales en API, pero no para retirar el saldo completo de la empresa.
- Capacidad de autorización. No se debe dar al modelo control irrestricto de una clave privada. Si el modelo se manipula, compromete o toma una mala decisión, la pérdida sería irreversible. Es más seguro establecer límites en montos, contrapartes, ventanas de tiempo y tipos de activos, permitiendo al agente operar solo dentro de parámetros claros.
- Capacidad de liquidación. Un agente IA puede necesitar realizar pagos pequeños a plataformas de distintos países o adquirir recursos computacionales cada minuto. El sistema de pagos debe soportar operación continua, baja comisión, confirmación rápida y acceso programático.
Sin pago independiente, el agente IA es solo software que habla pero no actúa económicamente; un humano debe iniciar sesión, aprobar y pagar en cada paso. Esto reduce la eficiencia y limita la coordinación multiagente.
¿Por qué los sistemas de pago tradicionales no se adecuan a las transacciones de máquinas?
Las tarjetas bancarias, transferencias y billeteras electrónicas pueden automatizar algunos procesos, pero sus estructuras y modelos de control de riesgos están ideados para personas y empresas.
- Abrir cuentas y verificar identidad requiere recursos. Las cuentas bancarias exigen un titular humano o empresa que asuma responsabilidad, mientras que un agente software puede ser temporal, activo solo minutos u horas. Crear una cuenta bancaria para cada agente sería costoso y difícil de gestionar.
- Los pagos tradicionales suelen estar restringidos por horarios, ciclos de liquidación y límites transfronterizos. Los agentes IA requieren acceso global 24/7 pero las redes de pagos, divisas, reglas y ciclos de compensación varían según jurisdicción.
- Las transacciones de máquina pueden implicar cantidades mínimas y alta frecuencia. Un agente podría comprar decenas de consultas de datos o servicios de inferencia cada segundo. Si cada operación requiere autorización de tarjeta, revisión manual y liquidación tradicional, las comisiones y la latencia pueden superar el valor de la operación.
- Las cadenas de autorización tradicionales no permiten granularidad suficiente. Un usuario puede conceder acceso a una tarjeta, pero es difícil especificar reglas como: pagar solo proveedores verificados de hashrate, no gastar más de 5 $ por operación y mantener total diario por debajo de 100 $. La economía de máquinas requiere permisos programables granulares.
Esto no implica que los bancos desaparezcan; seguirán gestionando rampas fiat, liquidación corporativa y revisión regulatoria, mientras blockchains y stablecoins proveen pagos rápidos y liquidación interplataforma entre máquinas.
¿Qué compone la infraestructura de pagos cripto?
La infraestructura de pagos cripto para agentes IA incluye billeteras, stablecoins, contratos inteligentes, sistemas de identidad y registro de transacciones.
Una billetera es la herramienta que usa el agente para gestionar activos y firmar operaciones. Puede ser una cuenta programática controlada por hardware, custodia o contrato inteligente, no necesariamente una billetera móvil.
Las stablecoins son los activos de liquidación más comunes en pagos de máquinas. Frente a criptoactivos volátiles, las stablecoins en dólares permiten fijar precios, administrar presupuestos y liquidar proveedores con menor incertidumbre cambiaria.
Los contratos inteligentes pueden codificar condiciones de pago en el software. Por ejemplo, los fondos solo se liberan si el proveedor entrega un resultado válido; si el servicio se interrumpe, el saldo restante se reembolsa automáticamente; si la transacción supera el límite, el contrato la rechaza.
Los sistemas de identidad resuelven “¿Quién es este agente?”. No necesitan coincidir con una identidad humana real, pueden ser credenciales emitidas por la plataforma para mostrar que el agente pertenece a determinado usuario, empresa o proveedor.
Los registros on-chain ofrecen trazabilidad: horarios, montos, direcciones de destinatarios y reglas de autorización pueden verificarse, respaldando auditorías y resolución de disputas. Sin embargo, solo prueban que la transacción ocurrió, no que la IA tomó una decisión de compra adecuada.
Stablecoins en las transacciones nativas de máquinas
Las stablecoins son valiosas no solo como versiones cripto del dólar, sino porque el software puede usarlas y combinarlas directamente.
Para los agentes IA, ofrecen tres ventajas claras:
Primero, una unidad estable de liquidación. Hashtate, datos y servicios API suelen fijarse en dólares. Las stablecoins minimizan volatilidad, facilitando el control presupuestario de los agentes.
Segundo, usabilidad transfronteriza. Las redes de pago de países distintos no son interoperables, pero las stablecoins pueden transferirse en la misma blockchain. Los proveedores no necesitan integrar una red de tarjetas para cada país.
Tercero, alta programabilidad. Los contratos inteligentes pueden liberar stablecoins según tiempo, resultados o uso, aplicando reglas de multifirma, límites y listas blancas.
Las stablecoins tienen riesgos: reservas del emisor, mecanismo de redención, autoridad de congelamiento y estatus regulatorio influyen en su usabilidad. Las transacciones de máquinas también enfrentan riesgos como congestión, vulnerabilidades en contratos inteligentes, direcciones incorrectas y congelamiento por el emisor.
Las stablecoins son prácticas para liquidaciones en la economía de máquinas, pero no son un sistema de pagos completo; hacen falta mecanismos de identidad, permisos y resolución de disputas.
¿Cómo permiten las billeteras IA que los agentes ejecuten transacciones?
Una billetera IA es el intermediario entre el modelo y la cuenta blockchain. Su función no es dar acceso a la clave privada, sino convertir instrucciones en lenguaje natural en transacciones limitadas.
Por ejemplo, el usuario podría ordenar: “Compra el hashrate de GPU más barato en las próximas 24 h, no gastes más de 50 $ y sólo usa proveedores verificados”. El sistema de billetera tendría que dividir la petición en filtrado de proveedores, comparación de precios, control de riesgo, verificación de límites y firma final.
Una billetera IA íntegra tiene cuatro módulos:
- Análisis de intención: interpretar la tarea.
- Motor de políticas: traducir la tarea en límites de montos, activos, direcciones y tiempo.
- Control de riesgos: revisar contratos, destinatarios, volatilidad y comportamientos anómalos.
- Firma y ejecución: completar la transacción cuando todas las condiciones estén cubiertas.
El diseño de seguridad puede incluir cuentas limitadas, claves temporales, listas blancas, ejecución diferida y aprobación multiparte. Las transacciones de alto riesgo deben requerir confirmación humana.
En última instancia, la mayor ventaja competitiva de la billetera IA no es cómo responde el modelo, sino su capacidad para ejecutar la intención del usuario sin comprometer la seguridad.
¿Cómo pueden las máquinas establecer identidad y crédito?
Las transacciones nativas de máquinas no pueden apoyarse solo en la dirección de billetera. Una dirección se puede crear, abandonar o reutilizar, no brinda garantías sobre la confianza del agente.
Un sistema completo de identidad para máquinas debería considerar:
- Identificador único del agente.
- Usuario u organización a la que pertenece.
- Versión de software y alcance de permisos.
- Registros verificables del servicio.
- Historial de pagos y cumplimiento.
- Estado revocado o suspendido.
El crédito de máquinas tampoco puede copiar el modelo de puntuación personal. Un agente puede tener reputación excelente para adquisición de datos, pero carecer de requisitos para transacciones financieras. Las evaluaciones deben contemplar tipo de tarea, monto y dominio de servicio.
Los contratos inteligentes pueden registrar resultados de cumplimiento, depósitos y eventos de disputas, pero los sistemas on-chain siguen dependiendo de datos confiables. Confirmar que un proveedor entregó datos válidos puede requerir oráculos, verificación de terceros o pruebas de conocimiento cero.
La economía de máquinas requiere infraestructura de identidad, reputación y arbitraje, además de redes de pago.
Casos de uso de las transacciones nativas de máquinas
La computación cloud y la inferencia IA son de los casos más directos. Un agente puede comprar recursos GPU, llamadas a modelos y almacenamiento en tiempo real según el volumen de tareas, liberando capacidad no usada al finalizar la operación.
Los mercados de datos son otra área relevante. Un agente de investigación puede comprar automáticamente datos meteorológicos, financieros, logísticos o informes sectoriales, pagando por número de consultas.
Los servicios de software también son aptos para pagos entre máquinas. Diferentes agentes pueden liquidar traducción, búsqueda, control de riesgos, verificación de identidad y moderación de contenido según el uso de API.
En publicidad digital, un agente puede comprar tráfico automáticamente, verificar impresiones y liquidar con medios; los contratos inteligentes pueden liberar fondos según clicks, conversiones u otros eventos verificables.
El comercio internacional y las cadenas de suministro exigen colaboración avanzada entre agentes de compras, logística, seguros y liquidación para gestionar cotizaciones, transporte, aceptación y compensación.
Estos casos comparten: servicios identificables por software, alta frecuencia de transacciones, participantes en distintas plataformas o países y elevado coste de procesamiento manual.
Riesgos de seguridad y cumplimiento actuales
El mayor riesgo de las transacciones nativas de máquinas es que la autonomía de la IA amplifique el impacto de una operación errónea.
Un modelo puede malinterpretar la intención, elegir un proveedor incorrecto, aceptar cotizaciones fraudulentas o ejecutar operaciones maliciosas tras un ataque de inyección. A diferencia de un error de chat, un error de pago suele ser irreversible.
La gestión de claves y permisos es crítica. Si un agente usa una clave privada permanente y el modelo o entorno se compromete, un atacante puede transferir activos directamente. Los permisos temporales, límites de gasto y firmas multiparte ofrecen más seguridad.
Las vulnerabilidades en contratos inteligentes pueden causar pérdidas sistémicas; incluso sin errores de juicio del agente, fallos como reentrancia, oráculos manipulados o permisos mal configurados pueden provocar robo de fondos.
Cumplimiento: ¿quién es la parte de la transacción - usuario, desarrollador IA, proveedor de billetera o plataforma? Si un agente paga a una dirección sancionada, ¿quién es responsable? Las jurisdicciones pueden responder diferente.
Las transacciones de máquinas pueden involucrar lavado de dinero, evasión de sanciones, operaciones ficticias y manipulación de mercado. Las redes de pago abiertas deben equilibrar privacidad y visibilidad regulatoria.
¿Cuándo despegará la economía de máquinas?
Las transacciones nativas de máquinas no madurarán solo por lanzar una billetera o por soporte de stablecoins en una blockchain. Al menos cuatro condiciones deben cumplirse:
Primero, los agentes IA necesitan fiabilidad en ejecución de tareas, entender restricciones y no solo generar textos razonables.
Segundo, permisos de pago deben ser controlables. El usuario necesita limitar montos, activos, proveedores, frecuencia y poder revocar autorización en cualquier momento.
Tercero, sistemas de identidad y reputación deben ser reconocidos entre plataformas, o cada proveedor tendrá que verificar cada agente, reduciendo nuevamente la eficiencia.
Cuarto, reglas de responsabilidad y resolución de disputas deben ser claras. Para operaciones valiosas, solo transferencias on-chain irreversibles no bastan; se requieren custodia, seguros, arbitraje y reembolsos.
En el corto plazo, lo más probable es que las transacciones nativas de máquinas comiencen con servicios digitales y pagos de bajo monto en lugar de operaciones financieras de alto valor. Recursos cloud, API, datos y software ofrecen entrega clara, verificación automatizada y demanda transfronteriza, por lo que son aplicaciones ideales al inicio.
Conclusión
Las transacciones nativas de máquinas marcan el paso de la IA de proveer respuestas a ejecutar actividad económica.
Cuando los agentes IA adquieren hashrate, acceden a datos, suscriben software y pagan a otros agentes de forma autónoma, los sistemas de cuentas tradicionales resultan cada vez menos flexibles. Las stablecoins ofrecen una unidad estable de liquidación internacional, las blockchains canales de pago abiertos y los contratos inteligentes pueden codificar límites, condiciones y reglas de entrega en el software.
Los pagos cripto, sin embargo, no son una solución integral para la economía de máquinas. Escalar depende de la fiabilidad de decisiones IA, seguridad de permisos en billetera, identidad de máquinas, verificación de servicios y responsabilidad regulatoria. Cualquier solución enfocada solo en la capacidad IA de transferir fondos automáticamente omite el mayor reto: equilibrar automatización y control.
La economía de máquinas del futuro probablemente no sea un sistema financiero sin vigilancia humana, sino una red colaborativa donde humanos fijan límites, IA ejecuta y blockchains liquidan y auditan.
Preguntas frecuentes
¿Cuál es la diferencia entre transacciones nativas de máquinas y pagos automatizados?
Los pagos automatizados siguen reglas fijas, como un cargo mensual recurrente. En transacciones nativas de máquinas, un agente IA busca servicios, compara condiciones y realiza transacciones multietapa según un objetivo, con alcance de decisión más amplio.
¿Por qué los agentes IA necesitan billeteras cripto?
Las billeteras cripto permiten a los agentes capacidades de pago programables a través de contratos inteligentes, cuentas con límites y claves temporales. No se debe dar al modelo acceso irrestricto a la clave privada.
¿Son las stablecoins la única opción de pago para máquinas?
No. Depósitos bancarios, dinero electrónico y créditos de plataforma también pueden servir. Las stablecoins destacan por su usabilidad transfronteriza, disponibilidad continua, programabilidad y compatibilidad con contratos inteligentes.
¿Pueden los agentes IA gastar dinero totalmente de manera autónoma?
El pago autónomo limitado es posible, pero otorgar permisos ilimitados no se recomienda. Es más seguro establecer límites, listas blancas, ventanas de tiempo, niveles de riesgo y requisitos de aprobación humana.
¿Cómo pueden las máquinas demostrar confiabilidad?
La confiabilidad se evalúa por identidad verificable, historial de servicios, depósitos, datos de cumplimiento, certificación de terceros y reputación on-chain. El crédito de máquina es contextualmente específico y no puede resumirse en una sola puntuación para todo tipo de transacción.
¿Reemplazarán las transacciones nativas de máquinas a las tarjetas bancarias?
No a corto plazo. Las tarjetas y cuentas bancarias siguen siendo aptas para gastos personales, nómina, liquidaciones fiat y servicios financieros regulados. La infraestructura de pagos para máquinas primero complementará los sistemas existentes con transacciones digitales (API, datos, hashrate).
¿Cuál es el mayor riesgo en las transacciones nativas de máquinas?
Principales riesgos: errores de IA, ataques por inyección de instrucciones, exposición de clave privada, vulnerabilidades en contratos inteligentes, servicios fraudulentos, responsabilidad regulatoria difusa y transferencias irreversibles. A mayor automatización, aumentan los requisitos de controles y auditoría.
Artículos relacionados

¿Llegará Sidra a superar los 1000 $? Un análisis realista de las previsiones sobre el precio de Sidra Chain para 2026-2027
Los precios suben y las tasas de tarifa bajan: Con la llegada de capital de Wall Street al mercado cripto, ¿está el mercado entrando en un "mercado alcista por capas"?
¿Qué es USDC? Análisis de una de las stablecoins más destacadas.
Cómo reducir los costos de tokens en la era de la IA: estrategias prácticas desde la optimización de prompts hasta la selección de modelos
¿Qué es USDD? Guía completa de la Stablecoin descentralizada